Tiga hari sebelum Rapat Anggota Tahunan, seorang pengurus KSPPS baru sadar: buku laporan pertanggungjawaban yang harus diterima 1.400 anggota belum dicetak, dan nilai SHU yang sudah dibagikan di grup WhatsApp anggota berbeda dari angka di sistem. Dua belas jam sebelum rapat, anggota pun sudah bersiap datang.
RAT tidak bisa dibatalkan. Undangan sudah tersebar.
Situasi itu lebih sering terjadi daripada yang dibayangkan — bukan karena pengurus tidak tahu aturan, melainkan karena persoalannya bukan di satu dokumen, melainkan di rentang waktu yang saling terkait: tutup buku, laporan tahunan, pengesahan laporan keuangan, pemungutan suara, berita acara, sampai pelaporan hasil kepada pejabat yang berwenang.
Sebagian tenggat itu jatuh sebelum rapat, sebagian pada hari RAT, dan sebagian jauh setelahnya. Lewat satu saja, dan seluruh rangkaiannya bergeser.
Artikel ini membedah tiga hal yang paling sering ditanyakan: checklist persiapan yang bisa dipakai sebagai daftar kerja, susunan laporan pertanggungjawaban yang diminta peraturan, dan kesalahan umum yang paling banyak berujung pada teguran. Bagian terakhir menutup dengan parameter yang harus ada di sistem agar ketiganya tidak dikerjakan secara manual.
1. Tiga Lapis Aturan yang Mengikat RAT
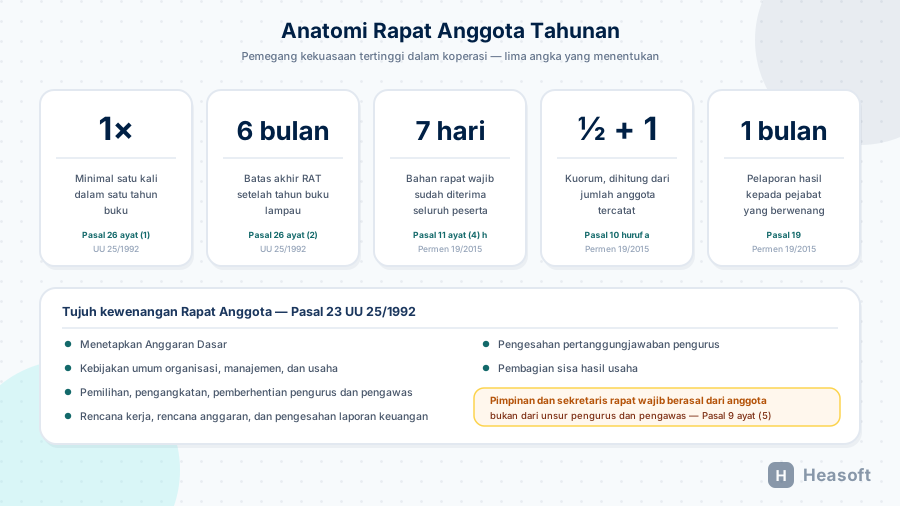
RAT terlihat seperti satu acara, padahal hasilnya ditentukan oleh tiga lapis aturan yang harus dibaca bersama-sama. Mengabaikan lapis paling bawah adalah kesalahan paling mahal, karena di sanalah angka kuorum, bentuk rapat, dan ketentuan pembagian SHU sebenarnya ditetapkan.
| Lapis | Peraturan | Isi yang paling menentukan |
|---|---|---|
| Undang-Undang | UU No. 25 Tahun 1992 tentang Perkoperasian | Pasal 22–28 (wewenang, waktu, kuorum), Pasal 35–37 (laporan tahunan), Pasal 45 (SHU) |
| Peraturan Menteri | Permenkop UKM No. 19/Per/M.KUKM/IX/2015 | Persyaratan, kuorum, tata cara, berita acara, pelaporan hasil RAT |
| Dokumen internal | Anggaran Dasar dan Anggaran Rumah Tangga | Syarat, tata cara, tempat, kuorum, hak suara, tata tertib, ketentuan pembagian SHU |
UU 25/1992 menetapkan kerangkanya. Pasal 22 ayat (1) menyebut Rapat Anggota adalah pemegang kekuasaan tertinggi dalam Koperasi; Pasal 23 merinci tujuh hal yang diputuskan RAT, dari menetapkan Anggaran Dasar sampai penggabungan dan pembubaran. Pasal 26 ayat (2) memberi batas waktu: RAT untuk mengesahkan pertanggungjawaban pengurus diselenggarakan paling lambat enam bulan setelah tahun buku lampau. Penjelasannya menambahkan satu kalimat penting — batas enam bulan itu adalah batas akhir, “namun demikian dalam pelaksanaannya diusahakan secepatnya.”
Permen 19/2015 mengoperasionalkannya. Peraturan inilah yang merinci kuorum, daftar hadir, tata tertib, berita acara, bentuk pelaporan, dan sanksi administratif bagi koperasi yang lalai. Inilah pedoman yang paling bisa langsung dikerjakan.
Anggaran Dasar mengunci semuanya. Pasal 28 UU 25/1992 menyatakan bahwa persyaratan, tata cara, dan tempat penyelenggaraan Rapat Anggota diatur dalam Anggaran Dasar. Artinya, AD bukan dokumen formalitas — di situlah kuorum, bentuk RAT, hak suara, dan ketentuan pembagian SHU ditentukan. Kalau perincian AD dan Permen 19/2015 berbeda, yang dipakai adalah ketentuan yang lebih spesifik dalam AD sepanjang tidak bertentangan dengan ketentuan umum peraturan.
Catatan untuk pembaca BPR dan BPRS. RAT adalah forum koperasi. Untuk BPR dan BPRS, forum yang setara adalah Rapat Umum Pemegang Saham (RUPS) dengan dasar hukum Undang-Undang Perseroan Terbatas — mekanismenya berbeda. RUPS menggunakan hak suara setara per saham, sementara RAT memakai satu anggota satu suara (Pasal 24 ayat (3) UU 25/1992). Jangan memakai checklist RAT untuk RUPS, atau sebaliknya.
Satu hal perlu diketahui per 2026: revisi UU Perkoperasian sedang dibahas di Komisi VI DPR. Sampai artikel ini ditulis, UU No. 25 Tahun 1992 masih berlaku, dan seluruh isi di bawah mengacu padanya. Periksa statusnya sebelum memakai checklist ini untuk tahun buku berikutnya.
2. Checklist Persiapan: Garis Waktu dari Tutup Buku ke Laporan
Tenggat paling membingungkan karena tersebar di dua hukum sekaligus. Untuk KSPPS atau BMT yang juga berizin sebagai Lembaga Keuangan Mikro di bawah OJK, ada batas yang lebih ketat lagi: laporan keuangan tahunan yang telah diaudit harus sudah keluar paling lambat lima bulan setelah tahun buku berakhir (Pasal 140 ayat (1) POJK No. 41 Tahun 2024), dan laporan posisi keuangan serta laba rugi harus diumumkan di papan pengumuman kantor paling lambat lima bulan setelah tahun buku berakhir (Pasal 141 ayat (1)).
Artinya, urutan yang benar bukan “RAT dulu, lalu laporkan ke OJK”. Urutannya: tutup buku, audit, RAT, lalu laporan ke OJK. Batas lima bulan jatuh sebelum batas RAT.
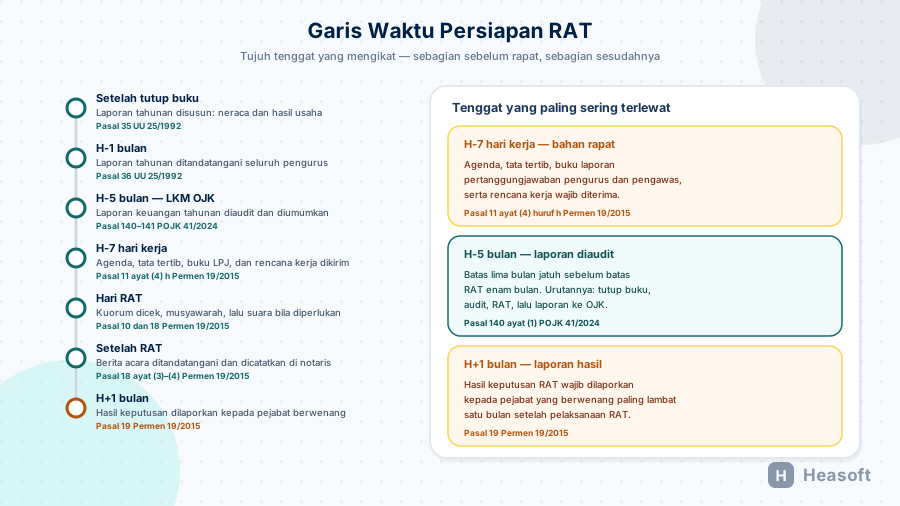
| Kapan | Yang harus selesai | Landasan |
|---|---|---|
| Setelah tutup buku | Penyusunan laporan tahunan: neraca akhir tahun buku, perhitungan hasil usaha beserta penjelasan, keadaan dan usaha koperasi serta hasil yang dapat dicapai | Pasal 35 UU 25/1992 |
| H-1 bulan | Laporan tahunan ditandatangani seluruh anggota pengurus; bila ada yang menolak, ia menuliskan alasannya secara tertulis | Pasal 36 UU 25/1992 |
| H-5 bulan (bagi LKM berizin OJK) | Laporan keuangan tahunan yang telah diaudit diserahkan ke OJK; laporan posisi keuangan dan laba rugi diumumkan di papan pengumuman | Pasal 140–141 POJK 41/2024 |
| H-7 hari kerja | Undangan beserta agenda, tata tertib, buku laporan pertanggungjawaban pengurus dan pengawas, serta rencana kerja pengurus dan pengawas disampaikan ke seluruh peserta | Pasal 11 ayat (4) huruf h Permen 19/2015 |
| H-7 hari kerja | Pemberitahuan tertulis tentang waktu, tempat, dan agenda, dilampiri bahan yang akan dijadikan agenda pembahasan | Pasal 7 ayat (5) huruf b Permen 19/2015 |
| Hari RAT | Pelaksanaan: kuorum dicek, pimpinan dan sekretaris rapat ditetapkan dari anggota, LPJ pengurus dan pengawas dibahas, suara diambil bila perlu | Pasal 9 ayat (5) dan Pasal 18 Permen 19/2015 |
| Setelah RAT | Berita acara dan pernyataan keputusan disusun panitia lalu ditandatangani | Pasal 18 ayat (3) Permen 19/2015 |
| Setelah RAT | Keputusan yang bersifat strategis dan mengikat seluruh anggota dicatatkan dalam register notaris | Pasal 18 ayat (4) Permen 19/2015 |
| Setelah RAT | Hasil keputusan disebarkan ke seluruh anggota | Pasal 18 ayat (5) Permen 19/2015 |
| H+1 bulan | Hasil keputusan RAT dilaporkan kepada pejabat yang berwenang | Pasal 19 Permen 19/2015 |
Dua hal di tabel ini paling sering terlewat. Yang pertama, tenggat tujuh hari kerja untuk bahan rapat — bukan sekadar mengirim undangan, tapi juga melampirkan seluruh bahan yang akan dibahas. Yang kedua, tenggat satu bulan untuk pelaporan hasil. Banyak koperasi menganggap rapat selesai ketika bubar, padahal kewajiban regulatif baru selesai satu bulan kemudian.
Bila RAT perlu ditunda, penundaan wajib diberitahukan kepada anggota dan pejabat yang berwenang (Pasal 7 ayat (5) huruf c Permen 19/2015).
3. Susunan Laporan Pertanggungjawaban
Ini inti pekerjaan sekretariat RAT, dan sering disalahpahami. Laporan pertanggungjawaban yang dibawa ke RAT bukan satu dokumen, melainkan dua laporan terpisah — satu dari pengurus, satu dari pengawas — dengan isi yang berbeda.
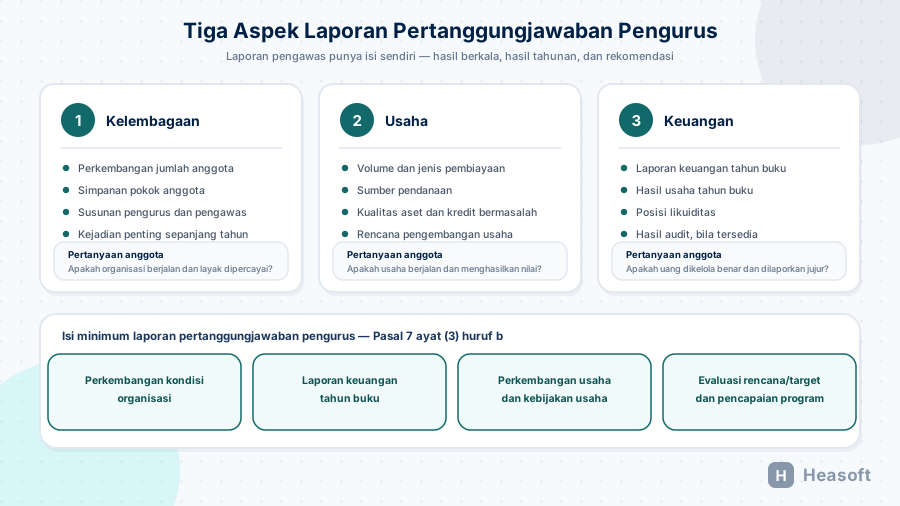
Permen 19/2015 Pasal 7 ayat (3) membagi laporan pertanggungjawaban pengurus atas satu tahun buku lampau ke dalam tiga aspek, ditambah kejadian penting yang perlu dilaporkan kepada anggota.
| Aspek | Isi yang dilaporkan |
|---|---|
| Kelembagaan | Perkembangan jumlah anggota dan simpanan pokok, keanggotaan, susunan pengurus dan pengawas — serta kejadian penting sepanjang tahun |
| Usaha | Perkembangan usaha: volume dan jenis pembiayaan, pendanaan, kualitas aset, penanganan kredit bermasalah, dan rencana pengembangan usaha |
| Keuangan | Laporan keuangan tahun buku, hasil usaha, posisi likuiditas, dan hasil audit bila tersedia |
Isi minimum yang wajib ada disebut langsung di Pasal 7 ayat (3) huruf b: perkembangan kondisi organisasi, laporan keuangan, perkembangan usaha, serta evaluasi rencana/target dan pencapaian program. Elemen terakhir sering absen — padahal justru bagian itu yang dipakai anggota untuk menilai apakah pengurus layak dipilih kembali.
3.1 Laporan pengawas: dokumen berbeda, bukan ringkasan
Pasal 7 ayat (4) menuntut laporan pengawas memuat sekurang-kurangnya tiga hal: hasil pengawasan berkala, hasil pengawasan tahunan, serta rekomendasi hasil pengawasan terhadap jalannya koperasi. Rekomendasi pengawas berbeda sifatnya dari laporan pengurus — yang satu menjelaskan apa yang terjadi, yang lain menyatakan apa yang seharusnya diperbaiki.
Pengawas juga punya tugas tersendiri di luar RAT: menyiapkan laporan hasil pengawasan atas tahun buku yang lampau dan rencana kerja tahun berjalan (Pasal 11 ayat (5) Permen 19/2015).
3.2 Laporan tahunan dan laporan pertanggungjawaban
Dua istilah ini sering tertukar, padahal berbeda sumber dan berbeda penggunaan.
| Laporan tahunan | Laporan pertanggungjawaban | |
|---|---|---|
| Landasan | Pasal 35 UU 25/1992 | Pasal 7 ayat (3) Permen 19/2015 |
| Isi | Neraca akhir tahun buku, perhitungan hasil usaha beserta penjelasan, keadaan dan usaha koperasi serta hasil yang dapat dicapai | Tiga aspek — kelembagaan, usaha, keuangan — plus kejadian penting |
| Penandatanganan | Semua anggota pengurus; yang menolak harus menjelaskan secara tertulis | Disampaikan dalam rapat, disusun dalam bentuk buku laporan |
| Fungsi | Objek persetujuan yang berarti penerimaan pertanggungjawaban pengurus (Pasal 37 UU 25/1992) | Bahan pembahasan agenda RAT |
Pasal 37 adalah kunci memahami logika RAT: persetujuan terhadap laporan tahunan, termasuk pengesahan perhitungan tahunan, merupakan penerimaan pertanggungjawaban pengurus oleh Rapat Anggota. Artinya, begitu disetujui, pengurus dibebaskan dari tanggung jawabnya atas tahun buku yang bersangkutan (Penjelasan Pasal 37).
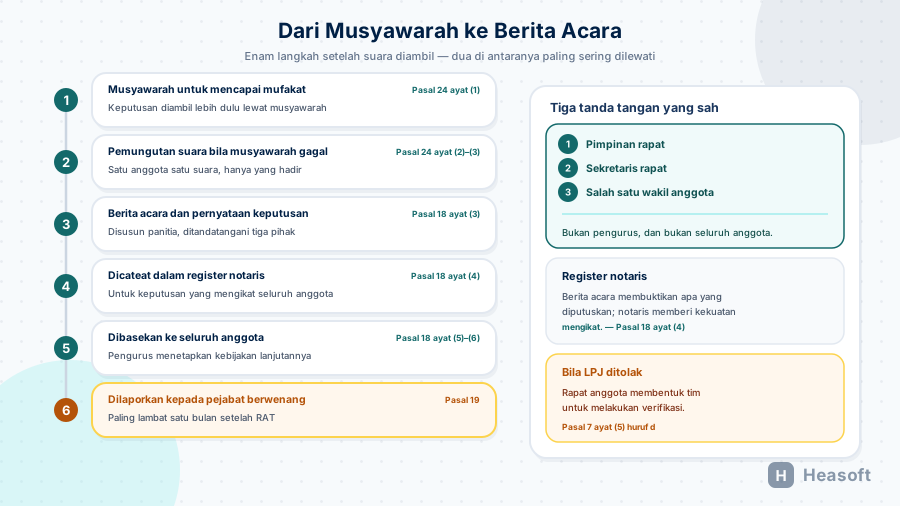
Karena itu penolakan LPJ punya akibat hukum yang jelas, dan Permen 19/2015 Pasal 7 ayat (5) huruf d mengatakannya secara eksplisit: apabila RAT menolak dan tidak menerima laporan pertanggungjawaban pengurus sebagian atau seluruhnya, RAT membentuk tim untuk melakukan verifikasi. Tim ini tidak boleh dilewati — LPJ yang ditolak tanpa verifikasi membuat keputusan menggantung.
3.3 Dokumen pendukung yang wajib disiapkan
- Daftar hadir — memuat nama, nomor anggota, alamat, tanda tangan/cap jempol, dan pengesahan oleh pimpinan rapat (Pasal 11 ayat (2) Permen 19/2015).
- Tata tertib rapat — paling sedikit memuat sepuluh unsur, dari judul dan waktu sampai lembar pengesahan RAT oleh pimpinan dan sekretaris rapat (Pasal 11 ayat (3)).
- Berita acara dan pernyataan keputusan RAT.
- Rencana kerja dan rencana anggaran pendapatan dan belanja untuk tahun buku berikutnya.
- Konsep berita acara dan konsep pengambil keputusan — disiapkan panitia sebelum hari RAT.
4. Kuorum, Hak Suara, dan Siapa yang Memimpin Rapat
Empat aturan ini paling sering dilanggar karena kelihatannya sepele, padahal akibatnya membatalkan seluruh keputusan.
Kuorum. Permen 19/2015 Pasal 10 huruf a menetapkan kuorum Rapat Anggota adalah hadir sekurang-kurangnya satu setengah ditambah satu dari jumlah anggota yang tercatat dalam daftar anggota. Untuk koperasi dengan 1.500 anggota terdaftar, kuorumnya 751 orang. Kalau 750 orang hadir, rapat tidak sah — dan apa pun yang diputuskan di dalamnya tidak mengikat.
Perhatikan basisnya: jumlah anggota yang tercatat dalam daftar anggota, bukan jumlah anggota yang hadir, dan bukan jumlah simpanan aktif. Basis yang keliru dipakai adalah kesalahan yang paling sering ditemukan.
Rapat Anggota Luar Biasa punya kuorum berbeda: disetujui paling sedikit dua pertiga dari jumlah anggota yang tercatat (Pasal 10 huruf b). Permintaan RAB harus diajukan sekurang-kurangnya oleh satu per lima anggota (Pasal 8 ayat (2)).
Kehadiran tidak dapat diwakili. Permen 19/2015 Pasal 4 ayat (3): dalam RAT koperasi primer, harus hadir anggota yang tercatat dalam daftar anggota, setiap anggota punya satu hak suara, dan kehadirannya tidak dapat diwakili. Kuasa yang biasa digunakan dalam RUPS tidak berlaku di sini.
Pimpinan rapat berasal dari anggota. Pasal 9 ayat (5) Permen 19/2015: RAT wajib menetapkan pimpinan dan sekretaris rapat yang berasal dari anggota, bukan dari unsur pengurus dan pengawas, untuk memimpin jalannya rapat. Pemisahan ini penting — orang yang mempresentasikan laporan pertanggungjawaban tidak boleh sekaligus memimpin rapat yang menilai laporan itu.
Hak suara sendiri diatur Pasal 24 ayat (1)–(3) UU 25/1992: keputusan diambil berdasarkan musyawarah untuk mencapai mufakat; bila tidak diperoleh, diambil berdasarkan suara terbanyak; dan dalam pemungutan suara, setiap anggota mempunyai hak satu suara. Penjelasan Pasal 24 ayat (3) menegaskan pemungutan suara hanya dilakukan oleh anggota yang hadir.
Untuk koperasi dengan lebih dari 500 anggota, Permen 19/2015 Pasal 13 ayat (1) memungkinkan sistem kelompok, dengan hasil rapat kelompok dibahas dalam RAT paripurna.
5. Dari Musyawarah ke Berita Acara
RAT yang baik tidak berhenti pada “RAT selesai”. Secara regulatif ada empat langkah setelah pemungutan suara, dan semuanya punya akibat.
Langkah pertama — susun berita acara. Keputusan hasil RAT disusun oleh panitia dalam bentuk Berita Acara dan Pernyataan Keputusan Rapat Anggota, yang ditandatangani oleh pimpinan rapat, sekretaris rapat, dan salah satu wakil anggota (Pasal 18 ayat (3) Permen 19/2015). Perhatikan tiga tanda tangan itu — bukan pengurus, dan bukan seluruh anggota. Tiga tanda tangan itulah yang mengesahkan bahwa keputusan benar-benar merupakan hasil rapat.
Langkah kedua — catat di register notaris. Keputusan RAT yang bersifat strategis dan mengikat seluruh anggota dibuat dan dicatatkan dalam register notaris (Pasal 18 ayat (4)). Ini berbeda dari berita acara: berita acara membuktikan apa yang diputuskan, register notaris memberi kekuatan mengikat dan rujukan bila kemudian sengketa.
Langkah ketiga — sebarkan. Pengurus wajib menyebarkan hasil keputusan RAT kepada seluruh anggota (Pasal 18 ayat (5)), lalu menetapkan kebijakan lebih lanjut untuk melaksanakannya (Pasal 18 ayat (6)).
Langkah keempat — laporkan. Hasil keputusan RAT dilaporkan kepada pejabat yang berwenang paling lambat satu bulan setelah tanggal pelaksanaan RAT (Pasal 19 Permen 19/2015).
6. Menghitung dan Membagikan SHU
Pembagian sisa hasil usaha adalah salah satu dari tujuh kewenangan RAT menurut Pasal 23 huruf f UU 25/1992 — artinya SHU bukan diputuskan sepihak oleh pengurus. Nilainya ditetapkan dalam RAT.
6.1 Urutan perhitungannya
Langkah 1 — hitung SHU bruto. Pasal 45 ayat (1): SHU adalah pendapatan Koperasi dalam satu tahun buku dikurangi biaya, penyusutan, dan kewajiban lainnya termasuk pajak dalam tahun buku yang bersangkutan.
Langkah 2 — sisihkan dana cadangan lebih dulu. Pasal 45 ayat (2) menyebut SHU setelah dikurangi dana cadangan yang dibagikan kepada anggota. Besarnya pemupukan dana cadangan ditetapkan dalam Rapat Anggota (Pasal 45 ayat (3)).
Langkah 3 — bagi sesuai ketentuan AD. Penjelasan Pasal 45 ayat (2) memberikan definisi penting: yang dimaksud dengan jasa usaha adalah transaksi usaha dan partisipasi modal. Inilah yang membuat pembagian SHU berbeda dari pembagian dividen — hanya sebagian SHU yang terkait dengan modal, sebagian lagi terkait dengan transaksi usaha anggota.
Prinsipnya sudah ada di Pasal 5 ayat (1) huruf c UU 25/1992: pembagian sisa hasil usaha dilakukan secara adil sebanding dengan besarnya jasa usaha masing-masing anggota.
6.2 Contoh perhitungan
KSPPS dengan 1.500 anggota, tahun buku 2025:
| Komponen | Nilai |
|---|---|
| Laba bersih (setelah biaya, penyusutan, pajak) | Rp500.000.000 |
| Dana cadangan 20% (ditetapkan RAT) | Rp100.000.000 |
| SHU yang dapat dibagikan | Rp400.000.000 |
AD membagi SHU menjadi dua komponen: 40% proporsi transaksi usaha (Rp160.000.000) dan 60% proporsi partisipasi modal (Rp240.000.000). Basisnya: total jasa usaha yang terkredit ke anggota sepanjang tahun Rp320.000.000, dan total rata-rata saldo simpanan berbunga Rp6.000.000.000.
Anggota A — rata-rata saldo simpanan berbunga Rp25.000.000, jasa usaha terkredit Rp3.000.000:
| Komponen | Perhitungan | Hasil |
|---|---|---|
| Transaksi usaha | Rp3.000.000 ÷ Rp320.000.000 × Rp160.000.000 | Rp1.500.000 |
| Partisipasi modal | Rp25.000.000 ÷ Rp6.000.000.000 × Rp240.000.000 | Rp1.000.000 |
| Total SHU anggota A | Rp2.500.000 |
Simpanan pokok tidak masuk basis di contoh ini karena tidak menghasilkan jasa usaha — apakah ia ikut atau tidak ditentukan AD. Perbedaan ini harus dinyatakan eksplisit di dalam AD, bukan dibiarkan ambigu.
6.3 Dua kesalahan yang paling merusak
Salah basis waktu. Memakai saldo akhir tahun buku, bukan rata-rata saldo sepanjang tahun. Dengan saldo akhir Rp6.400.000.000, anggota A hanya memperoleh Rp25.000.000 ÷ Rp6.400.000.000 × Rp400.000.000 = Rp1.562.500 — turun Rp937.500 dari seharusnya.
Salah dasar alokasi. Membagikan seluruh SHU berdasarkan saldo modal saja, tanpa komponen transaksi usaha. Akibatnya, anggota yang aktif memakai pembiayaan dan menghasilkan nisbah Rp3 juta mendapat imbalan yang sama dengan anggota pasif bersaldo besar. Padahal nisbah itu adalah jasa usaha yang mereka hasilkan sendiri, dan justru itulah yang jadi dasar keadilan pembagian SHU menurut Pasal 5 ayat (1) huruf c.
6.4 Dana sosial bukan SHU
Dana yang diterima KSPPS sebagai amanah — zakat, infaq, dan sedekah — bukan pendapatan usaha KSPPS. Kalau ikut masuk ke laba yang dibagikan, anggota menerima imbalan atas dana yang bukan miliknya. Pemisahan ini harus terjadi sejak pencatatan, bukan dipotong di akhir tahun, karena pemotongan di akhir tahun selalu menyisakan pertanyaan: apakah akun amanah tercampur sejak awal dengan akun komersial. Prinsip pemisahan dana sosial dari dana komersial dijelaskan lebih lanjut dalam artikel PSAK 101–109 untuk KSPPS.
6.5 Audit bukan kewajiban, tapi alat
Pasal 40 UU 25/1992 menyatakan bahwa koperasi dapat meminta jasa audit kepada akuntan publik — jadi audit bersifat opsional bagi koperasi biasa, kecuali disyaratkan lain. Namun bagi LKM berizin OJK dengan total aset di atas Rp7,5 miliar, laporan keuangan tahunan yang telah diaudit menjadi kewajiban (Pasal 140 ayat (1) POJK 41/2024). RAT juga berwenang menunjuk akuntan publik untuk melakukan audit melalui Rapat Anggota Khusus (Pasal 6 huruf f Permen 19/2015).
7. Sepuluh Kesalahan Umum
| # | Kesalahan | Landasan | Akibat |
|---|---|---|---|
| 1 | RAT terlambat, atau baru dilaksanakan setelah tahun buku berakhir | Pasal 26 ayat (2) UU 25/1992 | Teguran, lalu peringatan tertulis, lalu surat rencana pembubaran |
| 2 | Bahan rapat dikirim kurang dari tujuh hari kerja | Pasal 7 ayat (5) huruf b dan Pasal 11 ayat (4) huruf h Permen 19/2015 | Agenda bisa digugat; anggota tidak punya waktu membaca |
| 3 | Kuorum dihitung dari jumlah hadir, bukan anggota terdaftar | Pasal 10 huruf a Permen 19/2015 | Rapat dinyatakan tidak sah, seluruh keputusan batal |
| 4 | Anggota diwakilkan untuk hadir | Pasal 4 ayat (3) Permen 19/2015 | Kehadiran anggota dihitung tidak sah |
| 5 | Pimpinan dan sekretaris rapat diambil dari pengurus atau pengawas | Pasal 9 ayat (5) Permen 19/2015 | Pelanggaran formal; memicu perselisihan |
| 6 | LPJ pengurus dan pengawas disatukan dalam satu berkas | Pasal 7 ayat (3) dan (4) Permen 19/2015 | Aspek pengawasan hilang; pengawas kehilangan independensi |
| 7 | LPJ ditolak tanpa pembentukan tim verifikasi | Pasal 7 ayat (5) huruf d Permen 19/2015 | Penolakan menggantung tanpa jalan keluar |
| 8 | Berita acara tidak ditandatangani wakil anggota | Pasal 18 ayat (3) Permen 19/2015 | Keputusan tidak sah secara formal |
| 9 | Keputusan strategis tidak dicatatkan dalam register notaris | Pasal 18 ayat (4) Permen 19/2015 | Keputusan mengikat seluruh anggota kehilangan kekuatan bukti |
| 10 | Hasil RAT tidak dilaporkan kepada pejabat yang berwenang | Pasal 19 Permen 19/2015 | Sanksi administratif; dianggap selesai padahal belum dilaporkan |
Sanksi administratif bagi koperasi yang tidak melaksanakan RAT bersifat berjenjang. Terlambat sekali mendapat surat teguran atau peringatan tertulis. Terlambat dua kali berturut-turut mendapat peringatan tertulis disertai tembusan kepada Deputy Bidang Pengawasan. Tidak melaksanakan mendapat peringatan tertulis. Dan tidak melaksanakan minimal dua kali berturut-turut mendapat surat peringatan disertai surat rencana pembubaran (Pasal 20 ayat (3) Permen 19/2015).
Perhatikan bahwa sanksi tidak berhenti di teguran. RAT yang tidak dilaksanakan bukan hanya masalah administratif — pada pengulangan, jalannya menuju pembubaran badan hukum.
8. Checklist Akhir Sebelum RAT Dimulai
Checklist singkat ini bisa dipakai sebagai gerbang terakhir, satu jam sebelum rapat dimulai.
Legalitas
- Tanggal RAT paling lambat enam bulan setelah tahun buku lampau
- Untuk LKM berizin OJK: laporan keuangan tahunan sudah diaudit dan diserahkan, dan laporan posisi keuangan serta laba rugi sudah diumumkan
- Laporan tahunan sudah ditandatangani seluruh pengurus, termasuk alasan tertulis bila ada yang menolak
Dokumen
- Buku laporan pertanggungjawaban pengurus tersedia
- Buku laporan pertanggungjawaban pengawas tersedia
- Daftar hadir siap — memuat nama, nomor anggota, alamat, tanda tangan/cap jempol
- Tata tertib sudah memuat sepuluh unsur, termasuk lembar pengesahan
- Undangan, agenda, tata tertib, kedua buku LPJ, dan rencana kerja sudah diterima peserta minimal tujuh hari kerja sebelumnya
- Konsep berita acara dan konsep pengambil keputusan sudah disiapkan panitia
Kuorum dan keabsenan
- Jumlah anggota tercatat diketahui dan kuorum (½ + 1) dihitung
- Pimpinan rapat dan sekretaris rapat sudah ditetapkan dari anggota
- Daftar keabsenan tanpa delegasi sudah dipastikan
Substansi
- LPJ pengurus memuat tiga aspek: kelembagaan, usaha, keuangan
- LPJ memuat evaluasi rencana/target dan pencapaian program
- LPJ pengawas memuat hasil berkala, hasil tahunan, dan rekomendasi
- Usulan pembagian SHU beserta perhitungannya sudah tersedia
- Usulan dana cadangan sudah tersedia
Setelah rapat
- Berita acara dan pernyataan keputusan ditandatangani pimpinan, sekretaris, dan wakil anggota
- Keputusan strategis dicatatkan dalam register notaris
- Hasil disebarkan ke seluruh anggota
- Jadwal pelaporan kepada pejabat yang berwenang — paling lambat satu bulan — sudah ditetapkan
9. Yang Harus Didukung Sistem
Sebagian besar butir checklist di atas kelihatan prosedural, tapi sebagian besar sebenarnya butuh data yang tidak ada di sistem. Berikut parameter yang perlu diperiksa sebelum tahun buku ditutup.
| Parameter | Mengapa perlu | Kalau tidak ada |
|---|---|---|
| Daftar anggota sebagai sumber tunggal untuk kuorum | Kuorum dihitung dari anggota terdaftar, bukan hadir | Angka kuorum dihitung manual, rawan salah |
| Nomor anggota pada daftar hadir | Persyaratan isi daftar hadir | Daftar hadir tidak memenuhi syarat |
| Rekapitulasi SHU per anggota dengan basis rata-rata | SHU dihitung manual dari spreadsheet | Perhitungan memakan berhari-hari dan sulit diaudit |
| Pemisahan komponen SHU: transaksi usaha dan partisipasi modal | Dasar pembagian menurut Pasal 45 ayat (2) penjelasan | Hanya modal yang dianggap basis |
| Rekening amanah terpisah dari rekening komersial | Dana sosial bukan pendapatan usaha | Zakat, infaq, dan sedekah masuk SHU |
| Laporan tahunan dengan kolom penandatanganan dan alasan | Pasal 35 dan 36 UU 25/1992 | Laporan tahunan tidak sah |
| Versi dokumen yang dikunci setelah RAT | Bukti bahan rapat diterima tujuh hari sebelumnya | Tidak ada bukti kepatuhan tenggat |
| Berita acara dan pernyataan keputusan dengan tiga tanda tangan | Pasal 18 ayat (3) Permen 19/2015 | Berita acara tidak lengkap |
| Register keputusan yang mengikat seluruh anggota | Pasal 18 ayat (4) Permen 19/2015 | Keputusan strategis tidak terdokumentasi |
| Pengingat tenggat pelaporan satu bulan | Pasal 19 Permen 19/2015 | Laporan terlambat tanpa pengingat |
Sepuluh parameter terakhir adalah bagian yang paling sering dianggap urusan administrasi — padahal justru bagian inilah yang berkaitan langsung dengan sistem. Sistem yang bisa menyusun rekapitulasi SHU per anggota dengan basis rata-rata, dengan komponen transaksi usaha dipisahkan dari partisipasi modal, mengubah pekerjaan hitung-menghitung yang selama ini memakan berhari-hari menjadi satu proses klik.
Untuk KSPPS yang juga mengelola dana sosial, pemisahan akun amanah di level jurnal — bukan pemotongan di akhir tahun — adalah satu-satunya cara memastikan dana sosial tidak pernah masuk ke SHU. Detail pemisahan ini ada di artikel PSAK 101–109 untuk KSPPS.
Kesimpulan
RAT terlihat seperti agenda satu hari. Secara regulatif, ia adalah rangkaian yang dimulai dari tutup buku dan baru selesai satu bulan setelah rapat. Di antara dua titik itu ada setidaknya sepuluh tenggat yang mengikat, dan sebagian besar di antaranya tidak berulang setiap tahun — artinya kesalahan yang sama akan terbawa lagi tahun depan.
Tiga hal yang paling menentukan. Kuorum dihitung dari daftar anggota, bukan dari kehadiran — pembatas yang paling sering dilewati dan paling mudah diperbaiki. Pimpinan rapat dan sekretaris dipilih dari anggota, bukan dari pengurus atau pengawas — pemisahan yang menjaga agar laporan yang dipresentasikan tidak dinilai oleh penyajinya. Dan pembagian SHU memakai dua komponen, transaksi usaha dan partisipasi modal — di situlah prinsip keadilan pada Pasal 5 ayat (1) huruf c diterjemahkan menjadi angka.
Untuk koperasi yang akan menyiapkan RAT tahun buku berikutnya, urutan yang paling hemat tenaga: periksa AD lebih dulu untuk memastikan kuorum, bentuk RAT, hak suara, dan ketentuan SHU sudah sinkron dengan Permen 19/2015; kunci daftar anggota sebagai sumber angka; pastikan pemisahan amanah dan komersial sudah rapi di jurnal; lalu susun jadwal dari lima bulan sebelum tahun buku berakhir — bukan dari satu bulan sebelum rapat.
HeaCoop, sistem operasi software koperasi dari Heasoft, menyimpan daftar anggota, rekapitulasi SHU dengan basis rata-rata dan pemisahan komponen, serta laporan pertanggungjawaban yang bisa langsung dicetak sebagai bahan rapat. Detailnya ada di halaman produk software koperasi.
Referensi
- BPK — UU No. 25 Tahun 1992 tentang Perkoperasian (naskah lengkap PDF)
- BPK — Permenkop UKM No. 19/Per/M.KUKM/IX/2015 tentang Penyelenggaraan Rapat Anggota Koperasi
- JDIH Kementerian Koperasi — Permenkop UKM 19/2015 (PDF resmi)
- BPK — Peraturan OJK No. 41 Tahun 2024 tentang Lembaga Keuangan Mikro
- BPK — Peraturan OJK No. 47 Tahun 2024 tentang Koperasi di Sektor Jasa Keuangan
- JDIH Kementerian Koperasi
- OJK — kanal Lembaga Keuangan Mikro
- DPR RI — Revisi UU Perkoperasian dibahas Komisi VI DPR
- Pasal.id — UU No. 25 Tahun 1992, kumpulan pasal