Seorang analis di BPRS menyalurkan Rp120 juta dengan akad mudharabah. Di sistem, transaksi itu masuk ke menu yang sama dengan kredit konvensional: pokok, jadwal angsuran, dan “margin” tetap setiap bulan. Semuanya berjalan sampai bulan keempat, ketika usaha nasabah rugi. Pertanyaan yang muncul kemudian tidak bisa dijawab sistem: berapa bagian kerugian yang ditanggung bank, dan atas dasar apa angka bagi hasil tiga bulan sebelumnya dihitung?
Tiga akad pembiayaan yang paling sering dipakai — murabahah, mudharabah, dan ijarah — tidak berbeda pada namanya, tetapi pada objek yang dipertukarkan. Murabahah mempertukarkan barang, mudharabah mempertukarkan usaha, ijarah mempertukarkan manfaat. Dari objek itulah mengalir semua hal lain: apa yang dimiliki bank, kapan pendapatan diakui, siapa menanggung kerugian, dan akun apa yang muncul di neraca.
Artikel ini membandingkan ketiganya dengan dasar fatwa DSN-MUI dan standar akuntansi yang berlaku, lalu menurunkannya menjadi hal yang lebih praktis: parameter apa yang harus ada di sistem supaya tiga akad tidak dipaksa masuk ke satu mesin kredit.
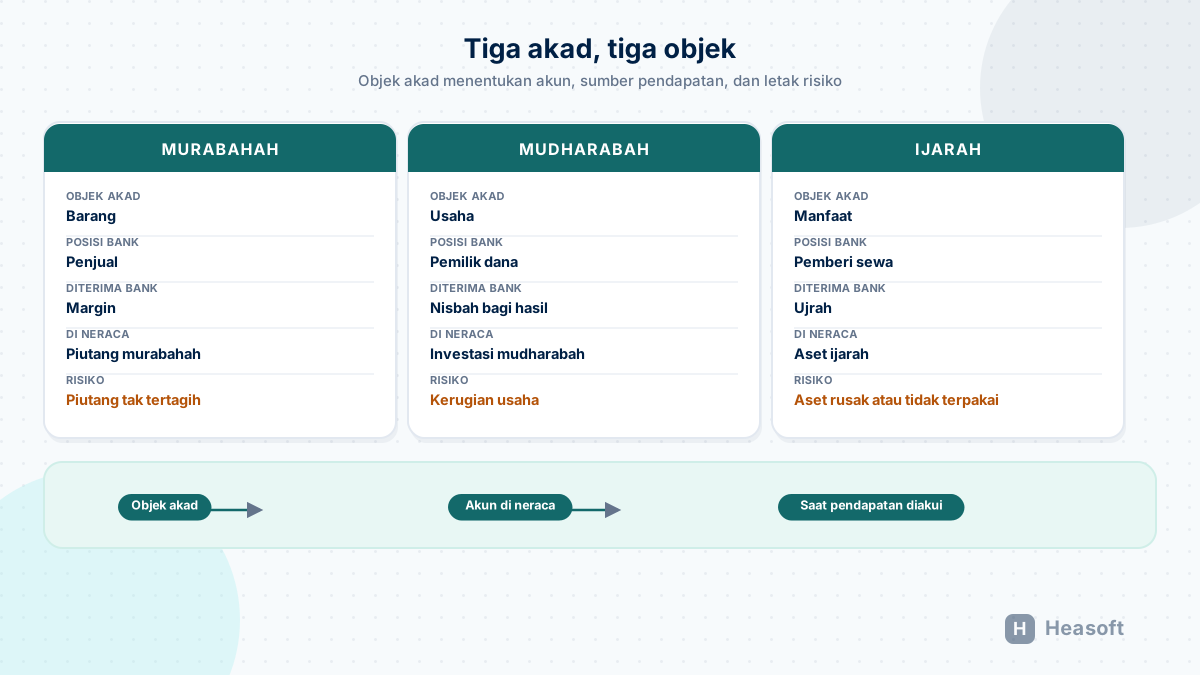
1. Tiga Objek, Tiga Bentuk Neraca
| Murabahah | Mudharabah | Ijarah | |
|---|---|---|---|
| Objek akad | Barang | Usaha | Manfaat barang atau jasa |
| Posisi bank | Penjual | Pemilik dana (shahibul maal) | Pemberi sewa |
| Yang diterima bank | Margin: harga jual dikurangi harga beli | Nisbah bagi hasil | Ujrah (sewa) |
| Tercatat sebagai | Piutang murabahah | Investasi mudharabah | Aset ijarah |
| Risiko utama bank | Piutang tak tertagih | Kerugian usaha | Aset rusak, tidak terpakai, atau tidak tersewa |
Baris keempat adalah yang paling sering salah di sistem. Pada murabahah, bank memiliki hak tagih. Pada mudharabah, bank memiliki penyertaan dana — tidak ada tagihan yang bisa dibayar dengan angka tetap tanpa melanggar akadnya. Pada ijarah, bank memiliki aset yang harus disusutkan, karena yang disewakan adalah manfaatnya, bukan uangnya.
Kalau satu sistem memaksa ketiganya muncul sebagai “pokok pembiayaan”, dua dari tiga akad akan kehilangan jejak. Yang hilang bukan sekadar kerapian laporan: hilang pula dasar untuk menghitung bagi hasil, memisahkan kerugian usaha dari piutang macet, dan menyusutkan aset yang sebenarnya masih milik bank.
2. Dasar Hukum: Akad adalah DNA Produk
POJK Nomor 24/POJK.03/2015 tentang Produk dan Aktivitas Bank Syariah dan Unit Usaha Syariah mendefinisikan Produk sebagai “instrumen keuangan yang diterbitkan oleh Bank berdasarkan akad yang sesuai dengan Prinsip Syariah” (Pasal 1 angka 8). Pasal 2 mewajibkan bank menerapkan Prinsip Syariah, prinsip kehati-hatian, dan prinsip perlindungan nasabah. Pasal 7 ayat (3) secara khusus menyebut BPRS: syarat klasifikasi BUKU tidak berlaku bagi BPRS, tetapi kewajiban memperoleh persetujuan OJK atas produk baru di luar kodifikasi tetap berlaku.
Rumusan itu penting untuk sistem: yang menjadi identitas produk adalah akadnya, bukan nama pemasaran produknya. Produk bernama “Pembiayaan Usaha Mikro” bisa berisi murabahah di satu cabang dan ijarah di cabang lain. Sistem yang menyimpan akad hanya sebagai teks di dokumen perjanjian — bukan sebagai data yang mengikat perhitungan — akan selalu kesulitan saat laporan harus dipisah per akad.
Ketentuan syariahnya sendiri bersumber dari fatwa DSN-MUI. Untuk tiga akad ini, yang menjadi rujukan utama:
| Fatwa | Pokok pengaturan |
|---|---|
| 04/DSN-MUI/IV/2000 | Murabahah |
| 07/DSN-MUI/IV/2000 | Pembiayaan mudharabah (qiradh) |
| 09/DSN-MUI/IV/2000 | Pembiayaan ijarah |
| 16/DSN-MUI/IX/2000 | Diskon dalam murabahah |
| 17/DSN-MUI/IX/2000 | Sanksi atas nasabah mampu yang menunda pembayaran |
| 23/DSN-MUI/III/2002 | Potongan pelunasan dalam murabahah |
| 27/DSN-MUI/III/2002 | Al-ijarah al-muntahiyah bi al-tamlik (IMBT) |
Dari sisi akuntansi, standar syariah kini memakai penomoran baru. Sejak 1 Januari 2024, IAI mengganti angka depan standar syariah dengan “4”: PSAK 101 menjadi PSAK 401, PSAK 102 menjadi PSAK 402 (Akuntansi Murabahah), PSAK 105 menjadi PSAK 405 (Akuntansi Mudharabah), PSAK 107 menjadi PSAK 407 (Akuntansi Ijarah), dan PSAK 59 menjadi PSAK 459 (Akuntansi Perbankan Syariah). Perubahannya hanya penomoran — persyaratan akuntansinya tidak berubah. Kebijakan internal yang masih menulis “PSAK 102” tidak salah isinya, tetapi sebutan resminya sekarang PSAK 402.
3. Murabahah: Bank Menjual Barang, Bukan Meminjamkan Uang
Fatwa 04/DSN-MUI/IV/2000 menetapkan urutan yang tidak boleh dibalik:
- Bank membiayai sebagian atau seluruh harga pembelian barang yang kualifikasinya sudah disepakati (Pertama angka 3).
- Bank membeli barang atas nama bank sendiri, dan pembelian itu harus sah serta bebas riba (Pertama angka 4).
- Bank menyampaikan semua hal yang berkaitan dengan pembelian, termasuk bila pembelian dilakukan secara utang (Pertama angka 5).
- Bank menjual barang itu kepada nasabah dengan harga beli ditambah keuntungan, dan wajib memberi tahu harga pokok secara jujur (Pertama angka 6).
- Nasabah membayar harga yang disepakati pada jangka waktu yang disepakati (Pertama angka 7).
- Bila bank mewakilkan pembelian kepada nasabah, akad jual beli baru sah dilakukan setelah barang secara prinsip menjadi milik bank (Pertama angka 9).
Urutan ini menjelaskan kenapa murabahah tidak bisa dicatat sebagai pencairan kredit. Ada dua transaksi, bukan satu: pembelian oleh bank, lalu penjualan kepada nasabah.
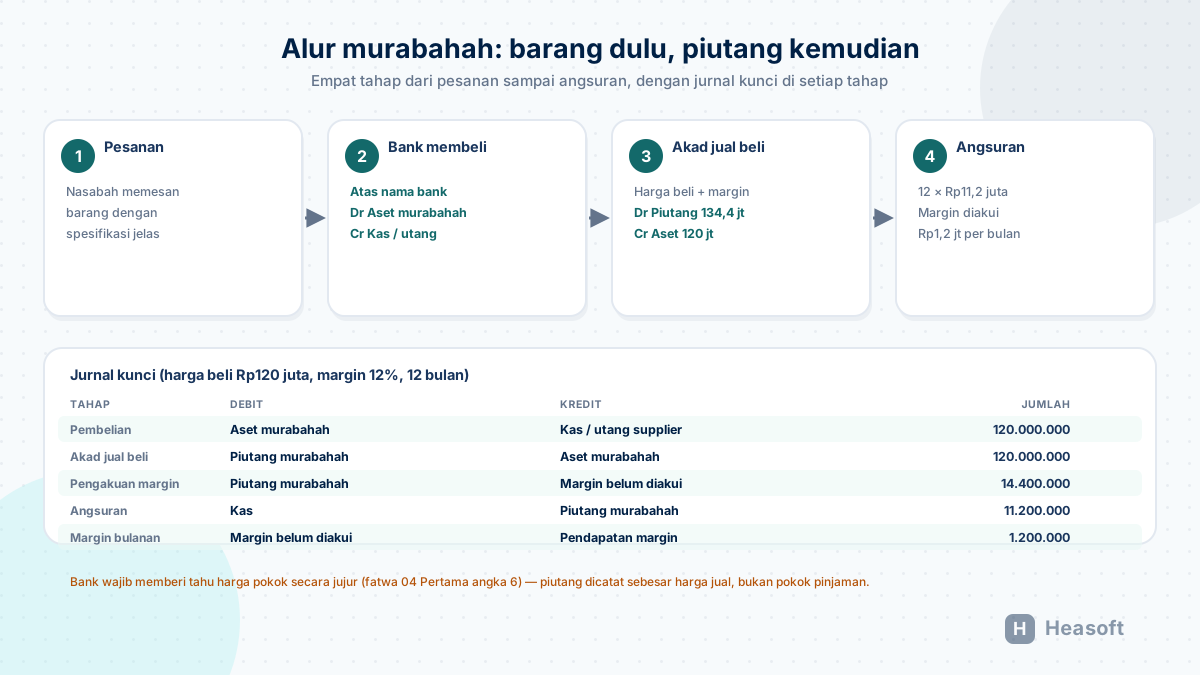
3.1 Jurnal yang membedakan murabahah dari kredit
| Tahap | Debit | Kredit | Jumlah |
|---|---|---|---|
| Pembelian barang | Aset murabahah | Kas atau utang supplier | 120.000.000 |
| Akad jual beli | Piutang murabahah | Aset murabahah | 120.000.000 |
| Pengakuan margin | Piutang murabahah | Margin belum diakui | 14.400.000 |
| Angsuran bulanan | Kas | Piutang murabahah | 11.200.000 |
| Pengakuan margin bulanan | Margin belum diakui | Pendapatan margin | 1.200.000 |
Angka di atas memakai harga beli Rp120.000.000, margin 12%, tenor 12 bulan. Perhatikan bahwa piutang murabahah dicatat sebesar harga jual, bukan pokok pinjaman, dan marginnya berdiri sebagai pos lawan yang berkurang seiring angsuran.
3.2 Yang harus ada di sistem
- Dua tahap pencatatan. Pembelian barang dan penjualan ke nasabah tidak boleh dilebur menjadi satu jurnal “pencairan”. Tanpa tahap aset murabahah, sistem tidak punya bukti bahwa bank pernah memiliki barang.
- Piutang sebesar harga jual. Bila sistem mencatat piutang sebesar harga beli lalu menambahkan margin sebagai “bunga berjalan”, laporan posisi keuangan akan berbeda dari akad.
- Pengakuan margin proporsional sepanjang tenor (PSAK 402), bukan berbasis saldo seperti bunga efektif.
- Uang muka dan urbun. Fatwa 04 Kedua angka 4–7 membolehkan uang muka; bila nasabah batal membeli, biaya riil bank dibebankan dari uang muka itu. Di sistem, uang muka mengurangi piutang, bukan menjadi pendapatan.
- Diskon dari supplier. Fatwa 16/DSN-MUI/IX/2000 menyatakan harga sebenarnya adalah harga setelah diskon, dan karena itu diskon menjadi hak nasabah. Sistem yang membukukan diskon supplier sebagai pendapatan bank melanggar akadnya sendiri.
- Potongan pelunasan. Fatwa 23/DSN-MUI/III/2002 membolehkan bank memberi potongan bila nasabah melunasi tepat atau lebih cepat, dengan syarat tidak diperjanjikan dalam akad. Artinya potongan adalah kebijakan, bukan klausul — jadi harus menjadi menu tersendiri, bukan rumus yang tertanam di jadwal angsuran.
- Denda keterlambatan. Fatwa 17/DSN-MUI/IX/2000 membolehkan sanksi (ta’zir) hanya untuk nasabah mampu yang sengaja menunda, besarnya disepakati saat akad, dan dananya diperuntukkan sebagai dana sosial. Denda bukan pendapatan bank; ia harus punya akun sendiri dan tidak boleh masuk laba rugi sebagai pendapatan.
4. Mudharabah: Bank Menanam Dana, Bukan Menagih Angsuran
Fatwa 07/DSN-MUI/IV/2000 mengatur pembiayaan mudharabah dengan pembagian peran yang tegas:
- Bank sebagai shahibul maal membiayai 100% kebutuhan usaha, nasabah bertindak sebagai mudharib (Pertama angka 2).
- Jangka waktu, tata cara pengembalian dana, dan pembagian keuntungan ditentukan berdasarkan kesepakatan (Pertama angka 3).
- Bank tidak ikut serta dalam manajemen, tetapi berhak melakukan pembinaan dan pengawasan (Pertama angka 4).
- Dana harus dinyatakan dalam bentuk tunai, bukan piutang (Pertama angka 5).
- Bank menanggung semua kerugian akibat mudharabah, kecuali nasabah melakukan kesalahan yang disengaja, lalai, atau menyalahi perjanjian (Pertama angka 6).
- Jaminan boleh diminta, tetapi hanya dapat dicairkan apabila nasabah terbukti melanggar kesepakatan (Pertama angka 7).
- Biaya operasional dibebankan kepada mudharib (Pertama angka 9).
- Keuntungan dibagi dalam bentuk persentase nisbah yang disepakati saat akad (Kedua angka 4 huruf b).
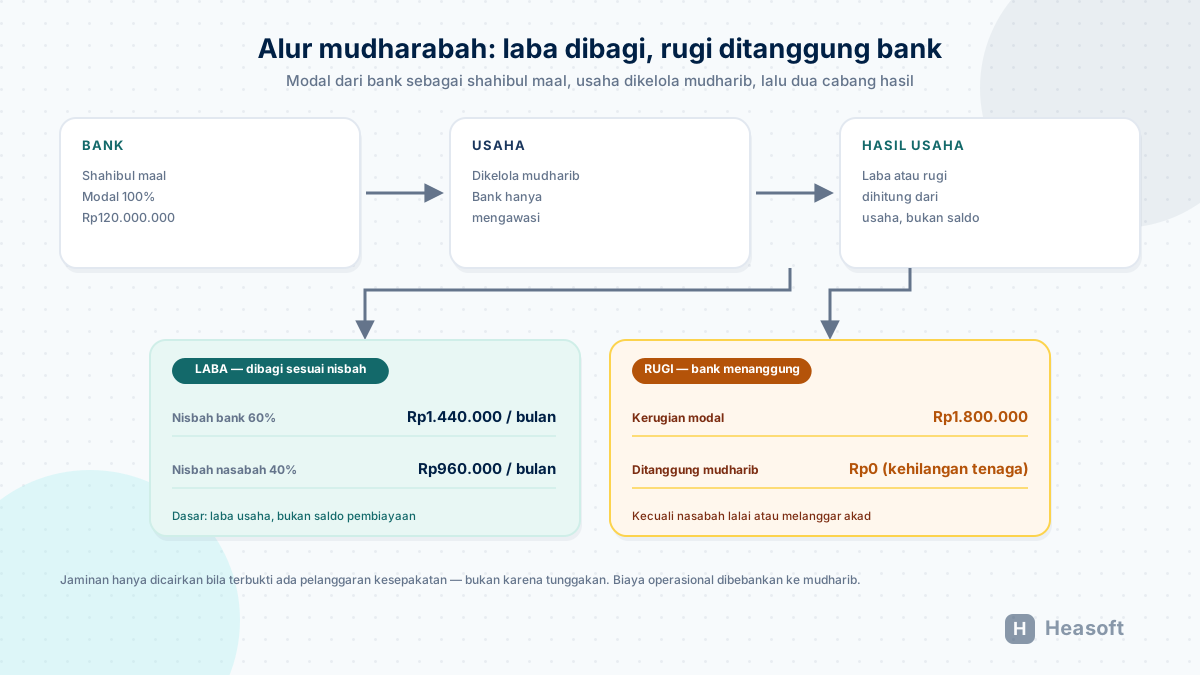
4.1 Jurnal mudharabah
| Tahap | Debit | Kredit | Jumlah |
|---|---|---|---|
| Penyaluran dana | Investasi mudharabah | Kas | 120.000.000 |
| Bagi hasil diterima | Kas | Pendapatan bagi hasil | 1.440.000 |
| Kerugian usaha | Beban kerugian investasi mudharabah | Investasi mudharabah | 1.800.000 |
| Pengembalian modal | Kas | Investasi mudharabah | 120.000.000 |
Tidak ada baris “angsuran pokok” di tabel itu, karena memang tidak ada angsuran pokok dalam mudharabah. Yang kembali adalah modal, dan yang dibagikan adalah hasil usaha.
4.2 Yang harus ada di sistem
- Akun investasi, bukan piutang. Bila pembiayaan mudharabah masuk ke akun piutang, laporan posisi keuangan akan mencampur tagihan dengan penyertaan dana.
- Tidak ada jadwal angsuran tetap. Yang dibutuhkan adalah proyeksi hasil usaha versus realisasi, bukan tabel anuitas.
- Mesin bagi hasil berbasis laba usaha. Rumusnya laba usaha dikali nisbah, bukan saldo pembiayaan dikali persentase tertentu. Sistem yang memakai “equivalent rate” untuk menentukan bagi hasil akan menghasilkan angka yang tidak berasal dari usaha nasabah.
- Cabang kerugian. Kerugian mengurangi investasi dan diakui sebagai beban bank. Ini berbeda dari provisi piutang: pada mudharabah, kerugian bukan soal kolektibilitas, melainkan hasil usaha yang memang tidak tercapai.
- Dasar distribusi tunai. Fatwa 14/DSN-MUI/IX/2000 menganjurkan pencatatan dengan accrual basis, tetapi distribusi hasil usaha ditentukan atas dasar penerimaan yang benar-benar terjadi (cash basis). Fatwa 15/DSN-MUI/IX/2000 menambahkan bahwa prinsip bagi hasil (net revenue sharing) maupun bagi untung (profit sharing) sama-sama boleh, asal disepakati dalam akad. Konsekuensinya: pendapatan yang diakui dan kas yang dibagikan bisa berbeda, dan sistem harus menyimpan keduanya.
- Jaminan tidak otomatis dicairkan. Jaminan mudharabah hanya untuk pelanggaran kesepakatan. Menu eksekusi jaminan seharusnya meminta dasar pelanggaran, bukan sekadar tunggakan.
5. Ijarah: Bank Menyewakan Manfaat, Asetnya Tetap Milik Bank
Fatwa 09/DSN-MUI/IV/2000 menempatkan manfaat sebagai objek akad: “manfaat barang dan sewa; atau manfaat jasa dan upah” (Pertama angka 3). Beberapa ketentuan yang langsung berimplikasi ke sistem:
- Manfaat harus dikenali secara spesifik untuk menghilangkan ketidaktahuan yang berpotensi sengketa, termasuk jangka waktunya (Kedua angka 5–6).
- Bank sebagai pemberi manfaat menanggung biaya pemeliharaan barang dan menjamin bila terdapat cacat pada barang yang disewakan (Ketiga angka 1 huruf b dan c).
- Nasabah menanggung pemeliharaan yang sifatnya ringan (Ketiga angka 2 huruf b).
- Bila barang rusak bukan karena pelanggaran penggunaan atau kelalaian nasabah, nasabah tidak bertanggung jawab atas kerusakan itu (Ketiga angka 2 huruf c).
Kalimat terakhir itu penting saat menyusun klausul dan saat mencatat kerusakan aset: tidak semua kerusakan menjadi beban nasabah.
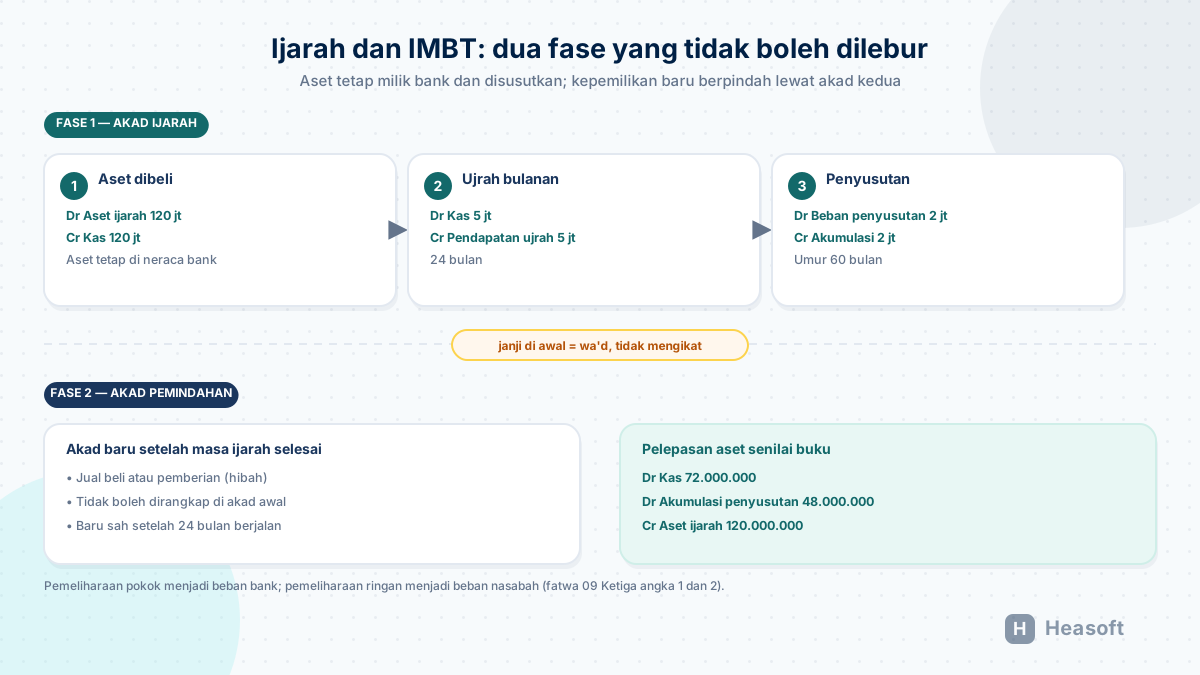
5.1 IMBT tidak sama dengan jual beli dengan angsuran
Fatwa 27/DSN-MUI/III/2002 mengatur al-ijarah al-muntahiyah bi al-tamlik dengan dua ketentuan yang sering dilanggar:
- Pihak yang melakukan IMBT harus melaksanakan akad ijarah terlebih dahulu. Akad pemindahan kepemilikan — baik dengan jual beli maupun pemberian — hanya dapat dilakukan setelah masa ijarah selesai (Kedua angka 1).
- Janji pemindahan kepemilikan yang disepakati di awal akad adalah wa’d yang hukumnya tidak mengikat. Bila ingin dilaksanakan, harus ada akad pemindahan kepemilikan tersendiri setelah masa ijarah selesai (Kedua angka 2).
Bagi sistem, ini berarti satu kontrak IMBT punya dua status yang berbeda: “ijarah berjalan” dan “dialihkan”. Sistem yang langsung mencatat kepemilikan berpindah di awal — misalnya dengan menjadikannya kredit barang — telah melewati fase yang justru menjadi syarat sahnya.
5.2 Yang harus ada di sistem
- Aset ijarah di neraca beserta penyusutannya (PSAK 407). Ujrah adalah pendapatan; penyusutan adalah beban. Keduanya harus muncul, bukan saling menghapus.
- Pemisahan beban pemeliharaan. Pemeliharaan pokok menjadi beban bank; pemeliharaan ringan menjadi beban nasabah. Tanpa pemisahan ini, biaya perbaikan akan dicatat sebagai pengurang ujrah dan laba per aset tidak pernah akurat.
- Dua fase akad untuk IMBT, lengkap dengan tanggal akad pemindahan dan jurnal pelepasan aset.
- Perlakuan saat aset rusak, untuk membedakan kerusakan yang menjadi tanggungan bank dan yang menjadi tanggungan nasabah.
6. Enam Pertanyaan yang Paling Sering Muncul
| Pertanyaan | Murabahah | Mudharabah | Ijarah |
|---|---|---|---|
| Apa yang diserahkan bank? | Barang | Dana | Manfaat aset |
| Dari mana pendapatan bank? | Margin | Nisbah bagi hasil | Ujrah |
| Kapan pendapatan diakui? | Proporsional sepanjang tenor | Saat hasil usaha dibagikan | Sepanjang masa sewa |
| Siapa menanggung kerugian? | Nasabah — piutang tetap tagih | Bank — pemilik dana | Bank — pemilik aset |
| Boleh ada jaminan? | Boleh, untuk keseriusan pesanan | Boleh, dicairkan hanya bila melanggar akad | Boleh, sebagai jaminan sewa |
| Bila nasabah berhenti membayar? | Piutang macet, tagihan tetap berjalan | Bukan piutang; penyelesaian akad | Aset ditarik, ujrah berhenti |
Baris keempat dan keenam adalah yang paling sering mengejutkan pengguna sistem konvensional: pada dua akad terakhir, bank tidak sedang menagih utang, sehingga “tunggakan” bukan konsep yang tepat.
7. Enam Kesalahan Sistem yang Paling Sering Terjadi
- Mudharabah dibukukan sebagai piutang. Akibatnya muncul jadwal angsuran tetap, provisi piutang, dan tidak ada tempat untuk mencatat kerugian usaha.
- Bagi hasil dihitung dari saldo pembiayaan. Angkanya kelihatan rapi, tetapi tidak berasal dari laba usaha nasabah — dan karena itu tidak bisa dipertanggungjawabkan saat diperiksa.
- Margin murabahah diakui seperti bunga flat. Saat pelunasan dipercepat, sisa margin yang belum diakui tidak punya perlakuan, dan potongan pelunasan tercatat sebagai kerugian.
- Denda keterlambatan masuk pendapatan. Fatwa 17 menetapkan dananya sebagai dana sosial; memasukkannya ke pendapatan membuat laba bank memuat hak yang bukan miliknya.
- Potongan pelunasan dijanjikan di dalam akad. Fatwa 23 mensyaratkan potongan itu tidak diperjanjikan. Menuliskannya di akad membalik syarat sahnya.
- IMBT memindahkan kepemilikan di awal, dan aset ijarah tidak pernah disusutkan. Dua kesalahan yang saling menutupi: karena tidak ada aset, tidak ada yang perlu disusutkan — padahal justru aset itulah objek akadnya.
8. Studi Kasus: Rp120 Juta, Tiga Bentuk Neraca
Bayangkan tiga nasabah berbeda di satu BPRS, masing-masing menerima Rp120 juta, dengan akad yang berbeda. Angka berikut dipakai konsisten di seluruh artikel dan di workbook pendamping.
| Murabahah | Mudharabah | Ijarah | |
|---|---|---|---|
| Dana atau aset yang keluar | 120.000.000 | 120.000.000 | 120.000.000 |
| Tenor | 12 bulan | 12 bulan | 24 bulan |
| Angsuran atau ujrah per bulan | 11.200.000 | tidak tetap | 5.000.000 |
| Pendapatan per bulan | 1.200.000 | 1.440.000 (proyeksi) | 5.000.000 |
| Beban per bulan | — | — | 2.000.000 |
| Hasil bersih per bulan | 1.200.000 | 1.440.000 | 3.000.000 |
Angka murabahah: harga beli Rp120.000.000, margin 12% (Rp14.400.000), harga jual Rp134.400.000, angsuran Rp11.200.000 per bulan yang terdiri atas pokok Rp10.000.000 dan margin Rp1.200.000.
Angka mudharabah: modal Rp120.000.000, proyeksi laba usaha bersih Rp2.400.000 per bulan, nisbah bank 60% dan nasabah 40% sehingga bagian bank Rp1.440.000 dan bagian nasabah Rp960.000 per bulan. Perhatikan bahwa angka itu adalah proyeksi, bukan tagihan: bila laba usaha turun, bagi hasil ikut turun tanpa perlu mengubah akad.
Angka ijarah: harga perolehan aset Rp120.000.000, umur ekonomis 60 bulan sehingga penyusutan garis lurus Rp2.000.000 per bulan, ujrah Rp5.000.000 per bulan selama 24 bulan.
8.1 Posisi setelah enam bulan
| Posisi | Murabahah | Mudharabah | Ijarah |
|---|---|---|---|
| Aset di neraca | Piutang 67.200.000, margin belum diakui (7.200.000) | Investasi mudharabah 120.000.000 | Aset ijarah 120.000.000, akumulasi penyusutan (12.000.000) |
| Pendapatan diakui | 7.200.000 | 8.640.000 | 30.000.000 |
| Beban diakui | — | — | 12.000.000 |
| Hasil bersih | 7.200.000 | 8.640.000 | 18.000.000 |
| Kas diterima | 67.200.000 | 8.640.000 | 30.000.000 |
Tiga hal yang perlu dibaca dari tabel ini:
- Nilai aset tidak turun dengan cara yang sama. Piutang murabahah menyusut karena dibayar; investasi mudharabah tetap penuh sampai modal dikembalikan; aset ijarah menyusut karena penyusutan, bukan karena pembayaran nasabah.
- Kas tidak sama dengan pendapatan. Pada murabahah, kas yang masuk Rp67.200.000 tetapi pendapatannya hanya Rp7.200.000 — sisanya pengembalian pokok. Pada mudharabah, kas yang masuk sama dengan pendapatan karena modal belum kembali.
- Angka ini bukan perbandingan imbal hasil. Tenor, risiko, dan bentuk asetnya berbeda; yang dibandingkan adalah bentuk pencatatannya.
8.2 Satu bulan rugi pada mudharabah
Pada bulan keempat, usaha nasabah mudharabah rugi Rp1.800.000. Menurut fatwa 07 Pertama angka 6, kerugian itu ditanggung bank sebagai pemilik dana — bukan dibebankan ke nasabah, dan bukan menjadi tunggakan. Jurnalnya:
| Debit | Kredit | Jumlah |
|---|---|---|
| Beban kerugian investasi mudharabah | Investasi mudharabah | 1.800.000 |
Modal efektif turun menjadi Rp118.200.000. Nasabah tidak berutang Rp1.800.000 kepada bank; ia kehilangan hasil kerja bulan itu. Sistem yang mencatatnya sebagai tunggakan akan menagih sesuatu yang secara akad tidak pernah menjadi utang.
9. Studi Kasus: IMBT dan Dua Fase Akad
Satu unit kendaraan untuk pembiayaan IMBT: harga perolehan Rp120.000.000, umur ekonomis 60 bulan, ujrah Rp5.000.000 per bulan selama 24 bulan, lalu kepemilikan dialihkan pada nilai buku Rp72.000.000.
| Waktu | Debit | Kredit | Jumlah |
|---|---|---|---|
| Awal | Aset ijarah | Kas | 120.000.000 |
| Setiap bulan | Kas | Pendapatan ujrah | 5.000.000 |
| Setiap bulan | Beban penyusutan | Akumulasi penyusutan | 2.000.000 |
| Bulan 24 | Kas | Aset ijarah | 72.000.000 |
| Bulan 24 | Akumulasi penyusutan | Aset ijarah | 48.000.000 |
Selama 24 bulan, bank menerima ujrah Rp120.000.000 dan menanggung penyusutan Rp48.000.000, sehingga hasil bersihnya Rp72.000.000 — sama dengan nilai buku yang berpindah di akhir akad. Tidak ada laba tambahan dari perpindahan itu sendiri, karena yang terjadi adalah pelepasan aset sebesar nilai bukunya.
Bandingkan dengan cara yang salah: transaksi yang sama dicatat sebagai kredit Rp120.000.000 dengan angsuran Rp5.000.000 selama 24 bulan. Pada cara ini, aset tidak pernah muncul di neraca, tidak ada penyusutan, dan pada bulan ke-24 bank tidak memiliki apa pun untuk dialihkan — padahal akad pemindahan kepemilikan justru mensyaratkan aset itu ada dan masih milik bank.
10. Parameter dan Uji Sistem
Sebelum menambah akad baru, lebih murah memeriksa apakah parameter berikut sudah ada.
| Parameter | Mengapa perlu | Kalau tidak ada |
|---|---|---|
| Akad tersimpan per fasilitas, bukan per produk | Satu produk bisa memakai akad berbeda | Laporan per akad tidak bisa disusun |
| Akun berbeda untuk piutang, investasi, dan aset ijarah | Tiga bentuk kekayaan yang berbeda | Neraca mencampur tagihan dengan penyertaan |
| Metode pengakuan pendapatan per akad | Margin proporsional, bagi hasil, ujrah | Semua akad jatuh ke satu rumus bunga |
| Mesin bagi hasil dengan nisbah per pihak | Nisbah disepakati saat akad | Bagi hasil dihitung dari saldo |
| Dasar distribusi hasil (cash basis) | Fatwa 14 dan 15 | Pendapatan diakui, kas belum tentu ada |
| Pencatatan kerugian usaha | Kerugian ditanggung bank | Rugi berubah menjadi tunggakan nasabah |
| Jadwal ujrah dan penyusutan aset | Ujrah dan beban berjalan bersamaan | Laba per aset tidak pernah akurat |
| Akun dana sosial untuk denda | Fatwa 17 | Denda masuk pendapatan |
| Menu potongan pelunasan di luar akad | Fatwa 23 | Potongan menjadi klausul yang membatalkan syarat |
| Dua status untuk IMBT dan tanggal akad kedua | Fatwa 27 | Kepemilikan berpindah sebelum waktunya |
10.1 Enam pertanyaan untuk menguji sistem
- Bisakah satu nasabah memiliki dua fasilitas dengan akad berbeda, dan laporan per akad tetap terpisah?
- Ketika pembiayaan mudharabah dicairkan, akun apa yang bertambah — piutang atau investasi?
- Ketika usaha nasabah mudharabah rugi, jurnal apa yang terbentuk, dan apakah nasabah tetap dianggap menunggak?
- Ketika nasabah murabahah melunasi dipercepat, apakah sisa margin yang belum diakui bisa dipotong tanpa merusak jadwal?
- Ketika denda keterlambatan diterima, ke akun mana uang itu masuk?
- Ketika IMBT berakhir, apakah sistem meminta tanggal akad pemindahan kepemilikan sebelum mengubah status aset?
Jawaban yang salah pada salah satu pertanyaan itu bukan sekadar cacat aplikasi. Ia berarti ada akad yang sedang dicatat sebagai sesuatu yang lain — dan laporan keuangan yang dihasilkan tidak lagi menggambarkan akad yang sebenarnya.
Kesimpulan
Perbedaan murabahah, mudharabah, dan ijarah tidak berhenti pada istilah. Ia menyangkut apa yang dimiliki bank, kapan pendapatan boleh diakui, dan siapa yang menanggung kerugian. Ketiganya sudah diatur rinci dalam fatwa DSN-MUI dan standar akuntansi syariah; yang sering tertinggal adalah terjemahannya ke dalam sistem.
Tiga hal yang paling menentukan: akad disimpan sebagai data, bukan sebagai nama produk; akun mengikuti objek akad, bukan kebiasaan kredit; dan pendapatan diakui sesuai sumbernya, bukan menurut satu rumus bunga. Bila ketiganya ada, sisa perbedaannya hanya soal konfigurasi.
Untuk BPRS yang sedang menata ulang sistemnya, urutan yang paling masuk akal adalah membenahi struktur akun dan penyimpanan akad lebih dulu, baru mesin bagi hasil dan penyusutan aset ijarah. Core banking syariah seperti HeaSyariah memisahkan ketiga akad ini sejak level akad, sehingga laporan per akad bisa dihasilkan tanpa rekonsiliasi manual.
Referensi
- OJK — POJK Nomor 24/POJK.03/2015: Produk dan Aktivitas Bank Syariah dan Unit Usaha Syariah
- DSN-MUI — Fatwa 04/DSN-MUI/IV/2000 tentang Murabahah
- DSN-MUI — Fatwa 07/DSN-MUI/IV/2000 tentang Pembiayaan Mudharabah
- DSN-MUI — Fatwa 09/DSN-MUI/IV/2000 tentang Pembiayaan Ijarah
- DSN-MUI — Fatwa 27/DSN-MUI/III/2002 tentang Al-Ijarah al-Muntahiyah bi al-Tamlik
- IAI — Standar Akuntansi Keuangan Syariah (PSAK 401–412)
- IAI — Kamus PSAK 401: penomoran ulang standar syariah efektif 1 Januari 2024
- BPK — Peraturan OJK No. 24/POJK.03/2015 (teks lengkap)