Tiga permohonan kredit masuk ke sebuah BPR pada minggu yang sama. Plafonnya sama, Rp300 juta. Agunannya pun sama: sertifikat tanah dengan taksiran Rp600 juta.
Pemohon pertama menjalankan usaha dagang yang sudah berumur delapan tahun. Laba bersihnya Rp9 juta sebulan, dan angsuran yang diajukan Rp7 juta. Pemohon kedua baru empat bulan membuka usaha, arus kasnya naik turun, dan angsuran yang diajukan Rp7,5 juta. Pemohon ketiga mengajukan kredit untuk melunasi utang di tempat lain, dengan agunan yang sama.
Jika penilaian berhenti pada agunan, ketiganya layak. Nilai agunan dua kali plafon, dan bank merasa aman. Namun hanya satu dari ketiganya punya sumber pembayaran yang jelas dari usaha yang dibiayai.
Agunan dijadikan alasan utama menyetujui kredit, sementara kemampuan membayar hanya dicek sekadar formalitas.
Analisis 5C memaksa bank melihat pemohon sebagai usaha yang harus membayar, bukan sekadar aset yang bisa dilelang. Artikel ini membahas lima komponen 5C, dasar aturannya dalam POJK 1/2024, kesalahan yang sering terjadi, sampai cara menyusun credit scoring sederhana yang bisa dipakai sehari-hari.
1. Mengapa Agunan Bukan Jawaban Pertama
Agunan adalah jalan keluar kedua, bukan yang pertama. Sumber pembayaran utama tetap berasal dari usaha atau penghasilan debitur. Agunan baru dipakai ketika sumber utama gagal.
Masalahnya, pencairan agunan tidak semudah yang dibayangkan. Tanah dan bangunan perlu ditaksir ulang, bisa disengketakan, dan kadang butuh waktu lama untuk dijual. Jika bank sampai mengambil alih agunan, biaya perkara, pajak, dan penurunan nilai pasar akan menggerus nilai taksiran. Belum lagi waktu dan tenaga yang tersedot.
Bagi BPR dan BPRS, dampaknya terasa lebih berat. Modal bank tidak besar, sehingga satu kredit bermasalah bernilai ratusan juta bisa menghapus laba setahun. Karena itu, keputusan kredit tidak boleh bergantung pada “nanti kan ada agunan”.
POJK 1/2024 menempatkan analisis kelayakan usaha sebagai bagian dari prinsip kehati-hatian. Penjelasan Pasal 2 ayat (1) menyebut analisis itu dilakukan dengan memperhatikan paling sedikit faktor 5C. Aturan yang lebih tegas ada di Lampiran III, yang mengatur pedoman kebijakan perkreditan BPR.
2. Apa Itu Analisis 5C
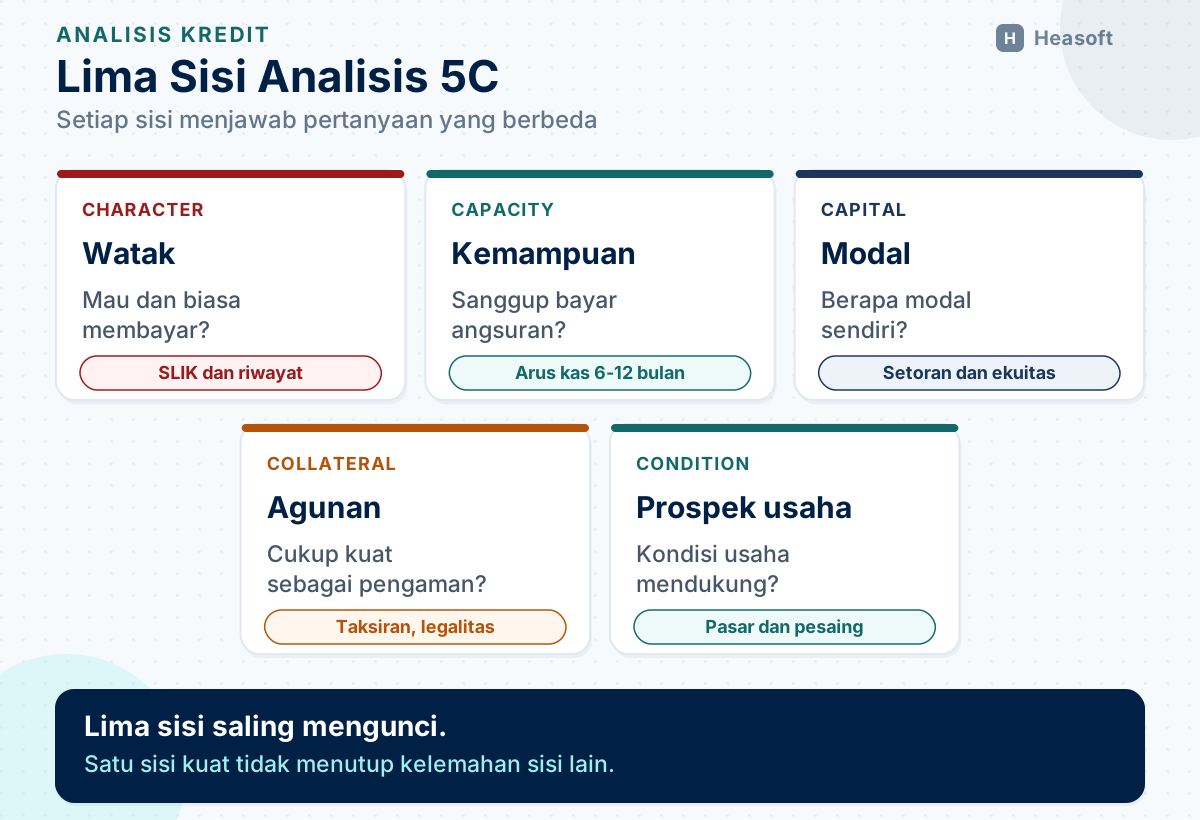
Analisis 5C adalah kerangka menilai permohonan kredit melalui lima sisi: watak, kemampuan, modal, agunan, dan prospek usaha. Istilah aslinya dalam bahasa Inggris adalah character, capacity, capital, collateral, dan condition of economy.
Lima sisi ini bukan daftar centang yang harus diisi semua. Ia adalah cara berpikir. Setiap sisi menjawab pertanyaan berbeda tentang pemohon.
| Komponen | Pertanyaan inti | Bukti yang dicari |
|---|---|---|
| Character (watak) | Apakah pemohon mau dan biasa membayar? | Riwayat kredit, SLIK, referensi, perilaku usaha |
| Capacity (kemampuan) | Apakah usaha mampu membayar angsuran? | Arus kas, laba, angsuran lain, jangka waktu |
| Capital (modal) | Berapa modal sendiri yang dipakai? | Setoran awal, ekuitas, rasio utang |
| Collateral (agunan) | Seberapa kuat pengaman kedua? | Nilai taksiran, legalitas, daya jual |
| Condition (prospek usaha) | Apakah kondisi usaha mendukung? | Permintaan pasar, pesaing, regulasi, musim |
Kelima sisi ini saling mengunci. Pemohon dengan watak baik tetapi kemampuan bayar tipis tetap berisiko. Pemohon dengan agunan mahal tetapi usahanya lesu juga berisiko. Yang dicari bukan nilai tertinggi di satu sisi, melainkan gambaran utuh yang masuk akal.
3. Dasar Aturan 5C dalam POJK 1/2024
POJK Nomor 1 Tahun 2024 tentang Kualitas Aset Bank Perekonomian Rakyat ditetapkan pada 10 Januari 2024 dan diundangkan pada 11 Januari 2024. Regulasi ini menggantikan aturan kualitas aset BPR sebelumnya dan menyesuaikan ketentuan dengan UU P2SK serta standar akuntansi keuangan.
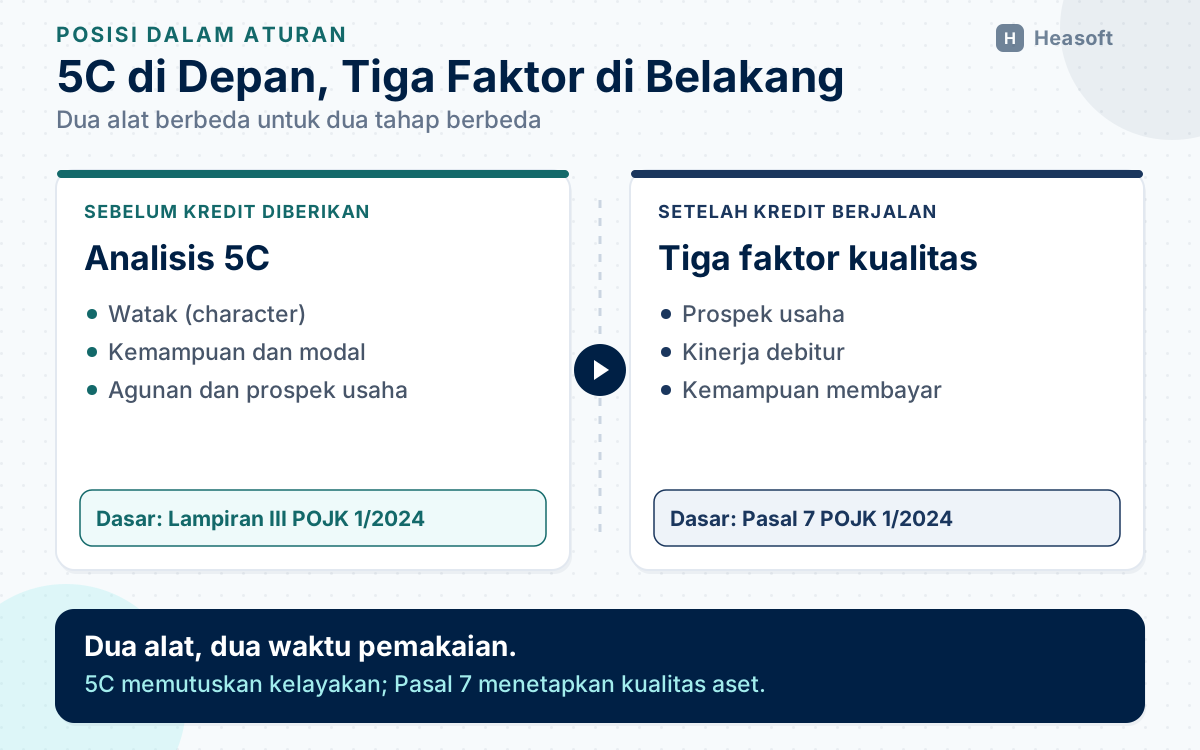
Bagi analisis kredit, bagian terpenting ada di Lampiran III tentang Pedoman Kebijakan Perkreditan BPR. Lampiran itu mengatur bahwa analisis kredit paling sedikit mencakup penilaian atas watak, kemampuan, modal, agunan, dan prospek usaha debitur, “atau yang lebih dikenal dengan 5 C’s”. Analisis juga harus menilai sumber pelunasan yang dititikberatkan pada hasil usaha atau penghasilan yang terkait dengan objek yang dibiayai.
Ada beberapa syarat lain di Lampiran yang sering terlewat:
- Analisis kredit dibuat secara tertulis, lengkap, akurat, dan objektif.
- Analisis harus memuat informasi proyek atau usaha dan data pemohon, termasuk hasil penelusuran SLIK.
- Analisis harus menilai kelayakan jumlah permohonan terhadap proyek atau usaha yang dibiayai, untuk menghindari penggelembungan nilai.
- Analisis tidak boleh menjadi formalitas untuk memenuhi prosedur.
- Analisis harus menggambarkan hubungan total pemohon, termasuk fasilitas yang sudah ada atau diajukan bersamaan.
- Rekomendasi persetujuan kredit disusun tertulis dan sejalan dengan kesimpulan analisis.
Ketentuan ini penting karena memindahkan analisis dari kebiasaan lisan ke dokumen yang bisa diperiksa. Ketika kredit bermasalah, bank bisa menelusuri apakah analisisnya benar-benar dilakukan atau hanya dilengkapi setelah keputusan diambil.
3.1 Tiga Faktor Penilaian Kualitas Aset
POJK 1/2024 juga memuat tiga faktor penilaian kualitas aset produktif dalam bentuk kredit, yaitu prospek usaha, kinerja debitur, dan kemampuan membayar (Pasal 7 ayat 1). Rinciannya ada di Pasal 8:
- Prospek usaha: potensi pertumbuhan, kondisi pasar dan posisi debitur, kualitas manajemen dan tenaga kerja, dukungan pemilik atau grup, serta upaya menjaga lingkungan hidup.
- Kinerja debitur: profitabilitas, struktur permodalan, dan arus kas.
- Kemampuan membayar: ketepatan pembayaran, ketersediaan dan keakuratan informasi keuangan, kelengkapan dokumentasi, kepatuhan pada perjanjian, kesesuaian penggunaan dana, dan kewajaran sumber pembayaran.
Tiga faktor ini sering disalahpahami sebagai pengganti 5C. Padahal keduanya dipakai pada waktu yang berbeda. 5C dipakai sebelum kredit diberikan, untuk memutuskan layak atau tidak. Tiga faktor Pasal 7 dipakai setelah kredit berjalan, untuk menetapkan kualitas aset, misalnya lancar atau dalam perhatian khusus.
Pasal 7 ayat (2) memberi kemudahan: kredit sampai Rp5 miliar dapat dinilai berdasarkan ketepatan pembayaran pokok dan bunga. Kemudahan ini berlaku untuk penetapan kualitas aset, bukan untuk menghapus kewajiban analisis 5C saat permohonan masuk. Bank tetap harus punya analisis awal yang memadai.
4. Character: Menilai Watak dengan Bukti
Watak adalah kemauan membayar. Ini komponen yang paling sering dinilai dengan perasaan, padahal bisa diuji dengan bukti.
Cara paling mudah adalah membaca riwayat kredit. SLIK memberi gambaran kolektibilitas pemohon di bank dan lembaga keuangan lain. Jika pemohon punya tunggakan di tempat lain, bank perlu tahu sebabnya: usaha yang benar-benar jatuh, atau kebiasaan menunda pembayaran.
Bukti lain bisa datang dari rekening koran, riwayat pembayaran listrik dan sewa, referensi pemasok, serta kunjungan ke tempat usaha. Yang dicari bukan kesan ramah, melainkan pola: apakah pemohon biasa memenuhi janji, menepati jadwal, dan terbuka soal kondisi usahanya.
Beberapa tanda yang perlu diwaspadai:
- Pemohon menghindari pertanyaan tentang utang di tempat lain.
- Dana yang diminta dipakai untuk menutup utang lama, bukan untuk usaha.
- Dokumen keuangan berubah-ubah angkanya saat diminta ulang.
- Pemohon menolak kunjungan ke lokasi usaha.
- Ada pihak lain yang mengurus berkas, tetapi tidak jelas hubungannya dengan pemohon.
Sebaliknya, watak baik juga bukan jaminan. Pemohon yang jujur tetapi usahanya tidak mampu membayar tetap berisiko. Watak menjawab kemauan, bukan kemampuan.
5. Capacity: Arus Kas yang Nyata
Kemampuan membayar dihitung dari arus kas, bukan dari omzet. Omzet besar tidak berarti laba besar, dan laba di kertas tidak selalu menjadi uang di rekening.
Untuk usaha mikro dan kecil, cara paling praktis adalah menyusun arus kas sederhana: penerimaan usaha, biaya bahan, gaji, sewa, listrik, transportasi, cicilan lain, dan kebutuhan rumah tangga. Sisanya adalah ruang untuk angsuran baru.
Contoh: sebuah toko bahan bangunan punya penerimaan Rp120 juta sebulan. Setelah biaya barang, gaji dua pegawai, sewa, dan biaya rumah tangga, sisanya Rp9 juta. Toko itu sudah punya cicilan kendaraan Rp1 juta. Jika mengajukan angsuran Rp7 juta, total kewajiban menjadi Rp8 juta, dan sisa untuk cadangan hanya Rp1 juta.
Angka itu belum tentu aman. Ada bulan sepi, harga bahan naik, atau pelanggan menunda pembayaran. Karena itu, bank perlu memberi ruang penyangga, bukan menghitung sampai angka terakhir.
Ada beberapa kebiasaan yang membuat perhitungan capacity lebih jujur:
- Gunakan laba bersih setelah semua biaya, bukan omzet.
- Kurangi kebutuhan rumah tangga pemilik usaha.
- Hitung semua cicilan yang sudah ada, termasuk di lembaga lain.
- Uji dengan skenario penurunan penjualan, misalnya 20% lebih rendah.
- Sesuaikan jangka waktu dengan siklus usaha, bukan dengan keinginan pemohon.
Untuk kredit produktif, bank juga perlu memastikan bahwa sumber pembayaran berasal dari usaha yang dibiayai. Jika angsuran bergantung pada penghasilan lain yang tidak stabil, risikonya lebih tinggi.
6. Capital: Modal Sendiri sebagai Penyangga
Modal menunjukkan seberapa besar pemohon ikut menanggung risiko. Semakin kecil modal sendiri, semakin besar porsi risiko yang dipindahkan ke bank.
Pada kredit usaha, modal sendiri bisa berbentuk setoran awal, tanah atau bangunan yang sudah dikuasai, mesin yang dibeli lebih dulu, atau biaya yang sudah dikeluarkan pemohon. Yang penting bukan hanya besarnya, tetapi juga sumbernya: apakah dari tabungan usaha, atau dari utang baru.
Rasio yang umum dipakai adalah perbandingan utang terhadap ekuitas. Namun untuk usaha kecil, angka ini sering tidak tersedia rapi. Cara lain adalah membandingkan nilai proyek dengan modal yang disetor pemohon. Proyek senilai Rp500 juta yang dibiayai Rp400 juta berarti pemohon menanggung Rp100 juta, atau 20%.
Modal sendiri yang terlalu kecil punya dua arti. Pertama, pemohon belum membuktikan keseriusannya. Kedua, jika usaha gagal, kerugian pemohon kecil, sehingga dorongan untuk bertahan juga kecil. Sebaliknya, modal sendiri yang besar tidak otomatis membuat kredit aman jika arus kasnya tetap tipis.
7. Collateral: Pengaman, Bukan Alasan
Agunan berfungsi sebagai pengaman kedua. Nilainya perlu ditaksir secara wajar, legalitasnya jelas, dan pengikatannya kuat.
Yang perlu diperiksa bukan hanya harga pasar. Periksa juga:
- Status kepemilikan dan kesesuaian dokumen.
- Ada atau tidaknya sengketa, warisan yang belum dibagi, atau jaminan lain.
- Daya jual di lokasi tersebut. Tanah di pelosok bisa mahal menurut taksiran, tetapi sulit dijual.
- Akses, bentuk, dan penggunaannya. Tanah tanpa jalan masuk sulit dilelang.
- Biaya yang muncul saat eksekusi, termasuk pajak dan perkara.
Bank sebaiknya memakai nilai agunan setelah haircut, bukan nilai taksiran mentah. Untuk tanah dan bangunan, haircut lazim diterapkan karena harga lelang biasanya di bawah harga pasar.
Kesalahan paling sering adalah memakai agunan untuk menutup kelemahan capacity. Jika arus kas tidak cukup, agunan yang bagus hanya memperpanjang waktu sebelum masalah muncul. Ketika usaha benar-benar berhenti, bank berhadapan dengan proses eksekusi yang panjang.
8. Condition of Economy: Prospek Usaha
Prospek usaha menilai apakah kondisi di sekitar debitur mendukung pembayaran. Ini mencakup permintaan pasar, persaingan, regulasi, musim, dan perubahan teknologi.
Untuk BPR dan BPRS, penilaian ini tidak perlu memakai model ekonomi yang rumit. Cukup jawab pertanyaan sederhana:
- Apakah permintaan atas produk atau jasa debitur stabil?
- Siapa pesaing terdekat, dan apa keunggulan debitur?
- Apakah usaha bergantung pada satu pembeli besar?
- Apakah ada perubahan aturan yang bisa mengganggu usaha?
- Apakah usaha musiman, dan bagaimana pola musimnya?
- Apakah lokasi usaha masih ramai dalam dua sampai tiga tahun ke depan?
Contoh: kredit kepada pedagang yang berjualan di pasar yang akan direlokasi punya risiko berbeda dari pedagang di pasar yang stabil. Kredit kepada pemasok satu pabrik punya risiko konsentrasi jika pabrik itu mengurangi produksi.
Untuk BPRS, prospek usaha juga perlu dilihat dari kesesuaian akad. Pembiayaan murabahah untuk barang dagangan berbeda risikonya dengan pembiayaan modal kerja musyarakah. Pastikan objek pembiayaan jelas dan sesuai dengan kebutuhan nasabah.
9. Kesalahan yang Paling Sering Terjadi
Dari praktik sehari-hari, ada beberapa kesalahan yang berulang.
Pertama, 5C dijadikan formalitas. Kolom character, capacity, capital, collateral, dan condition diisi dengan kalimat umum, tanpa angka dan tanpa bukti. POJK 1/2024 secara tegas menyatakan analisis kredit tidak boleh hanya merupakan formalitas.
Kedua, agunan mendahului analisis. Keputusan diambil karena agunan dinilai cukup, lalu analisis disusun agar sesuai keputusan. Urutannya terbalik.
Ketiga, capacity dihitung dari omzet. Omzet besar sering dipakai untuk menunjukkan usaha “besar”, padahal marginnya tipis dan biaya rumah tangga tinggi.
Keempat, watak dinilai dari kedekatan. Pemohon yang sudah dikenal dianggap pasti membayar. Kedekatan justru bisa membuat bank sungkan menagih dan menunda penurunan kualitas.
Kelima, prospek usaha disalin dari template. Kalimat “prospek usaha baik” muncul di semua analisis, tanpa menjelaskan permintaan, pesaing, dan risikonya.
Keenam, hubungan total tidak dilihat. Fasilitas lama dan baru dihitung terpisah, padahal keduanya membebani arus kas yang sama.
Ketujuh, SLIK tidak diperiksa. Padahal Lampiran III mewajibkan hasil penelusuran SLIK menjadi bagian analisis.
Kesalahan-kesalahan ini tidak selalu muncul karena niat buruk. Sering kali karena analisis dilakukan sendiri-sendiri, dengan format berbeda, dan tanpa standar penilaian yang sama. Di sinilah credit scoring membantu.
10. Dari 5C ke Credit Scoring Sederhana
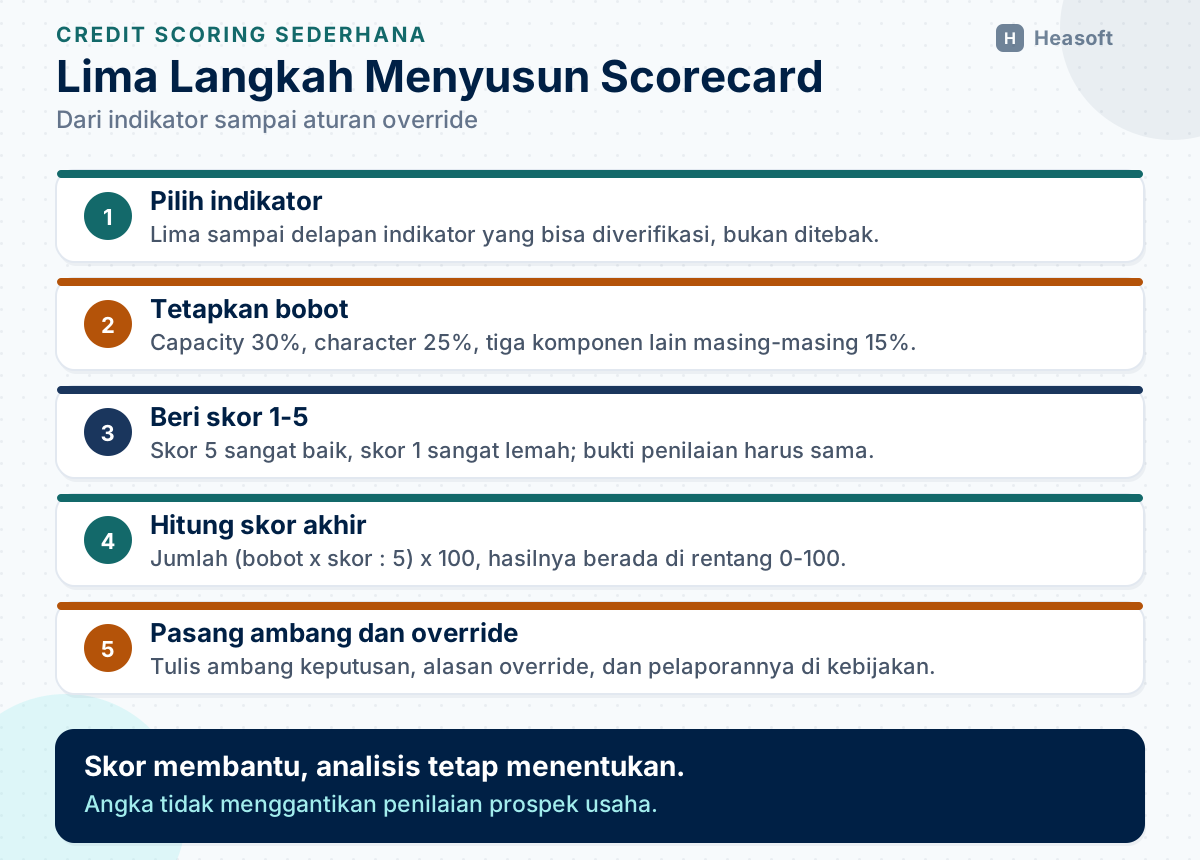
Credit scoring adalah alat bantu untuk memberi angka pada penilaian yang sudah dilakukan. Ia tidak menggantikan analisis, dan bukan kewajiban yang diatur secara khusus dalam POJK 1/2024. Yang diwajibkan adalah analisis 5C yang tertulis, objektif, dan memadai.
Manfaat scorecard sederhana ada tiga. Pertama, keputusan lebih konsisten antar-analis. Kedua, alasan penolakan atau persetujuan bisa dijelaskan. Ketiga, bank punya data untuk memperbaiki kebijakan dari waktu ke waktu.
10.1 Memilih Indikator
Mulailah dari indikator yang benar-benar tersedia dan bisa diverifikasi. Jangan memakai variabel yang hanya bisa ditebak.
| Komponen | Contoh indikator | Cara mengukur |
|---|---|---|
| Character | Kolektibilitas SLIK, riwayat tunggakan, lama hubungan | Data SLIK dan rekening |
| Capacity | Rasio arus kas terhadap angsuran, stabilitas penjualan | Arus kas 6–12 bulan |
| Capital | Porsi modal sendiri, rasio utang | Dokumen proyek dan neraca |
| Collateral | Rasio agunan setelah haircut, legalitas, daya jual | Taksiran dan cek dokumen |
| Condition | Tren permintaan, konsentrasi pembeli, risiko regulasi | Kunjungan dan data pasar |
Untuk tahap awal, lima sampai delapan indikator sudah cukup. Terlalu banyak indikator membuat pengisian lambat dan rawan salah.
10.2 Memberi Bobot
Bobot mencerminkan prioritas bank. Contoh sederhana:
| Komponen | Bobot |
|---|---|
| Character | 25% |
| Capacity | 30% |
| Capital | 15% |
| Collateral | 15% |
| Condition | 15% |
Capacity mendapat bobot terbesar karena ia menjawab sumber pembayaran utama. Collateral tidak dibuat dominan agar agunan tidak menjadi alasan utama persetujuan.
Bobot ini bukan angka baku. Bank bisa menyesuaikannya dengan karakter portofolio. Yang penting, bobot ditetapkan dalam kebijakan, disetujui Dewan Komisaris, dan tidak diubah diam-diam oleh analis.
10.3 Skala dan Cut-off
Setiap indikator diberi skor 1 sampai 5. Skor 5 berarti sangat baik, skor 1 berarti sangat lemah. Nilai akhir dihitung dengan rumus:
Skor akhir = jumlah (bobot komponen × skor komponen ÷ 5) × 100
Hasilnya berada di rentang 0 sampai 100. Bank lalu menetapkan ambang keputusan. Contoh:
| Rentang skor | Keputusan |
|---|---|
| 75–100 | Layak, dapat diproses |
| 60–74 | Layak dengan syarat, misalnya plafon lebih kecil atau tenor lebih pendek |
| 45–59 | Kaji ulang, perlu analisis tambahan |
| Di bawah 45 | Tidak layak |
Angka di atas hanya ilustrasi. Setiap bank perlu menetapkan ambang berdasarkan data historis dan toleransi risikonya sendiri.
10.4 Aturan Override
Scorecard tidak boleh menjadi mesin otomatis yang mengikat. Ada kondisi yang perlu penilaian manusia, misalnya pemohon baru yang datanya terbatas, atau debitur lama yang punya rekam jejak baik tetapi skornya turun karena faktor sementara.
Namun override harus diatur:
- Siapa yang berwenang menyetujui override.
- Alasan yang boleh dipakai.
- Bukti yang harus dilampirkan.
- Batas jumlah override per periode.
- Pelaporan override kepada Direksi dan Dewan Komisaris.
Tanpa aturan ini, override menjadi jalan pintas untuk meloloskan kredit yang sebenarnya tidak layak.
11. Contoh Skor untuk Tiga Pemohon
Kembali ke tiga pemohon di awal. Dengan bobot dan skala di atas, hasilnya bisa seperti ini.
| Komponen | Bobot | Pemohon A | Pemohon B | Pemohon C |
|---|---|---|---|---|
| Character | 25% | 4 | 4 | 2 |
| Capacity | 30% | 4 | 2 | 1 |
| Capital | 15% | 3 | 2 | 1 |
| Collateral | 15% | 4 | 5 | 5 |
| Condition | 15% | 4 | 3 | 3 |
| Skor akhir | 100% | 78 | 62 | 43 |
Pemohon A mendapat 78 dan masuk kategori layak. Pemohon B mendapat 62, layak dengan syarat, misalnya plafon diturunkan atau tenor diperpanjang agar angsuran lebih ringan. Pemohon C mendapat 43 meskipun agunanya paling kuat, karena watak, kemampuan, dan modalnya lemah.
Contoh ini menunjukkan hal yang sering luput: agunan yang bagus tidak menyelamatkan permohonan yang sumber pembayarannya tidak jelas. Scorecard membantu melihat hal itu secara terbuka, sehingga keputusan tidak bergantung pada satu komponen saja.
Jika bank memutuskan menyetujui Pemohon C dengan alasan tertentu, keputusan itu harus dicatat sebagai override, disetujui pejabat yang lebih tinggi, dan dilaporkan. Transparansi seperti ini melindungi analis dan bank saat kredit bermasalah.
Untuk mencoba perhitungan seperti ini tanpa membuat spreadsheet sendiri, Heasoft menyediakan Alat Analisis Kredit 5C yang gratis dipakai di browser. Alat itu menghitung angsuran, rasio agunan, DSCR, dan skor tertimbang dari lima komponen 5C, lalu menyusunnya menjadi laporan analisis kredit yang bisa dicetak atau disimpan sebagai PDF.
12. Menjaga Skor Tetap Jujur
Scorecard bisa menyesatkan jika datanya buruk atau bobotnya tidak pernah diuji. Beberapa hal perlu dijaga.
Kualitas data. Pastikan data SLIK, laporan keuangan, dan hasil kunjungan diisi dengan benar. Data yang diisi asal-asalan akan menghasilkan skor yang terlihat rapi tetapi tidak bermakna.
Validasi berkala. Bandingkan skor dengan kinerja pembayaran setelah kredit berjalan. Jika pemohon dengan skor tinggi justru banyak yang menunggak, ada yang salah dengan indikator atau bobotnya.
Keterjelasan. Analis harus bisa menjelaskan mengapa skor tertentu keluar. Jika modelnya rumit dan tidak bisa dijelaskan, keputusan sulit dipertanggungjawabkan.
Keadilan. Hindari variabel yang mendiskriminasi tanpa alasan usaha yang jelas. Penilaian harus didasarkan pada kemampuan dan risiko, bukan pada latar belakang pribadi yang tidak relevan.
Tata kelola. Kebijakan perkreditan disetujui Dewan Komisaris, sedangkan prosedur perkreditan disetujui Direksi (Pasal 45 ayat 3 dan 4 POJK 1/2024). Scorecard adalah bagian dari kebijakan itu, sehingga perubahannya harus melalui jalur yang sama.
Dokumentasi. Simpan versi scorecard, tanggal berlaku, dan riwayat perubahan. Jika terjadi sengketa atau pemeriksaan, bank bisa menunjukkan dasar penilaian yang dipakai pada saat kredit diputuskan.
13. Peran Sistem dalam Analisis Kredit
Sistem tidak membuat keputusan kredit. Sistem membantu agar analisis berjalan konsisten dan jejaknya tersimpan.
Beberapa hal yang bisa dibantu sistem:
- Menampilkan seluruh fasilitas pemohon dalam satu layar, termasuk dari cabang lain.
- Menyimpan hasil penelusuran SLIK dan tanggal penelusurannya.
- Menghitung rasio arus kas dan skor secara otomatis.
- Mengunci kolom yang wajib diisi sebelum berkas bisa diteruskan.
- Mencatat siapa mengubah apa dan kapan.
- Mengingatkan analisis yang belum diperbarui.
Yang tidak bisa digantikan sistem adalah kunjungan, wawancara, dan pertimbangan atas kondisi nyata. Data yang rapi tetap perlu dibaca dengan akal sehat.
14. Kesimpulan
Analisis 5C bukan warisan lama yang usang. POJK 1/2024 justru menempatkannya sebagai bagian dari analisis kredit yang wajib dilakukan secara tertulis dan objektif, lengkap dengan penelusuran SLIK dan penilaian kelayakan jumlah kredit.
Agunan tetap penting, tetapi ia bekerja sebagai pengaman kedua. Keputusan kredit harus bertumpu pada watak, kemampuan membayar, modal, dan prospek usaha. Credit scoring sederhana bisa membantu menjaga konsistensi, asalkan indikatornya terukur, bobotnya disetujui, dan override-nya dikendalikan.
Langkah paling praktis dimulai dari dua hal: rapikan format analisis 5C agar memuat angka dan bukti, lalu uji satu scorecard kecil pada satu segmen produk. Setelah beberapa bulan, bandingkan hasilnya dengan kinerja pembayaran. Perbaiki sedikit demi sedikit, tanpa harus menunggu sistem besar selesai dibangun.
Referensi
- OJK — “POJK Nomor 1 Tahun 2024 tentang Kualitas Aset Bank Perekonomian Rakyat”. https://www.ojk.go.id/id/regulasi/Pages/Kualitas-Aset-Bank-Perekonomian-Rakyat.aspx
- OJK — “POJK Nomor 24 Tahun 2024 tentang Kualitas Aset Bank Perekonomian Rakyat Syariah”. https://www.ojk.go.id/id/regulasi/Pages/POJK-24-Tahun-2024-Kualitas-Aset-Bank-Perekonomian-Rakyat-Syariah.aspx
- OJK — “POJK Nomor 7 Tahun 2024 tentang Bank Perekonomian Rakyat dan Bank Perekonomian Rakyat Syariah”. https://www.ojk.go.id/id/regulasi/Pages/POJK-7-Tahun-2024-Bank-Perekonomian-Rakyat-dan-Bank-Perekonomian-Rakyat-Syariah.aspx
- OJK — “POJK Nomor 23 Tahun 2022 tentang Batas Maksimum Pemberian Kredit BPR dan Batas Maksimum Penyaluran Dana BPRS”. https://ojk.go.id/id/regulasi/Pages/POJK-23-Tahun-2022-Batas-Maksimum-Pemberian-Kredit-Bank-Perkreditan-Rakyat-dan-Batas-Maksimum-Penyaluran-Dana-Bank-Pembiayaan-Rakyat-Syariah.aspx
- OJK — “SEOJK Nomor 11/SEOJK.01/2024 tentang Pelaporan dan Permintaan Informasi Debitur melalui SLIK”. https://ojk.go.id/id/regulasi/Pages/Pelaporan-dan-Permintaan-Informasi-Debitur-Melalui-Sistem-Layanan-Informasi-Keuangan-11-SEOJK01-2024.aspx