Pada suatu pagi, sebuah kantor BPR terlihat berbeda. Pintu terkunci, layar layanan mati, dan selembar pengumuman ditempel di kaca. Beberapa nasabah datang membawa buku tabungan. Mereka bertanya hal yang sama: uang saya bagaimana?
Di kantor lain, seorang debitur menerima pesan bahwa angsurannya kini dibayarkan ke rekening yang berbeda. Ia bingung apakah kreditnya masih berlaku, apakah agunannya aman, dan apakah ia masih tercatat di SLIK.
Ilustrasi di atas adalah gambaran umum tentang situasi setelah pencabutan izin sebuah bank. Dalam situasi seperti ini, informasi yang beredar sering bercampur: ada yang mengatakan simpanan hilang, ada yang mengatakan semua dibayar, dan ada yang mengatakan kredit dihapus. Ketiganya tidak selalu benar.
Artikel ini membahas pencabutan izin BPR dan BPRS yang terjadi sepanjang 2026: apa yang sebenarnya dimaksud “ditutup”, mengapa hal itu terjadi, apa yang terjadi pada simpanan dan kredit, serta pelajaran apa yang bisa diambil oleh pengurus dan nasabah.
1. “Ditutup” bukan satu peristiwa
Kata “ditutup” di berita sering mencampur tiga peristiwa yang berbeda. Memisahkannya penting karena akibatnya berbeda bagi nasabah.
Pertama, penggabungan atau peleburan. Dua bank menjadi satu badan hukum. Kantor lama bisa tutup, tetapi bank penerima tetap beroperasi. Simpanan dan kredit berpindah ke bank hasil penggabungan. Tidak ada likuidasi.
Kedua, pengembalian izin atas permintaan pemegang saham. Pemilik memutuskan menutup bank setelah menyelesaikan hak dan kewajiban nasabah. POJK 7/2024 mengatur jalur ini. Bank berhenti karena pilihan pemilik, bukan karena dipaksa pengawas.
Ketiga, pencabutan izin oleh OJK. Ini yang biasanya diberitakan sebagai “bank ditutup”. OJK mencabut izin karena kondisi bank dinilai tidak dapat disehatkan. Setelah itu, bank masuk proses likuidasi, dan simpanan nasabah ditangani melalui penjaminan LPS.
Ketiga peristiwa itu bisa menghasilkan berita yang mirip: kantor tutup, layanan berhenti, nasabah bertanya. Namun, hanya peristiwa ketiga yang memicu proses penjaminan simpanan dan likuidasi. Kata “ditutup” di berita sering mencampur tiga peristiwa yang berbeda: penggabungan, pengembalian izin, dan pencabutan izin karena kondisi bank.
Sepanjang 2026, OJK memang mengumumkan pencabutan izin usaha sejumlah BPR dan BPRS melalui siaran pers. Menurut daftar bank dalam likuidasi yang dikelola LPS, hingga 25 September 2026 ada 14 bank yang izinnya dicabut pada tahun itu. Rekap pemberitaan bisa menyebut angka lain: salah satu rekap menyebut 15 bank. Selisihnya bukan bank yang terlewat, melainkan tanggal yang berbeda. PT BPR Dwicahaya Nusaperkasa di Kota Batu, Jawa Timur, dalam rekap itu diberi tanggal 3 Juli 2026, padahal keputusan OJK mencantumkan KEP-47/D.03/2025 tanggal 24 Juli 2025. Karena itu LPS mencatatnya sebagai bank yang dicabut izin pada 2025, bukan 2026.
Angka 14 itu juga potret pada tanggal tersebut, bukan angka final setahun: pengumuman berikutnya dapat menambahnya, dan setiap rekap memakai tanggal potong yang berbeda. Karena itu, angka sebaiknya dibaca sebagai indikasi, bukan patokan. Yang lebih penting dipahami adalah polanya: mengapa bank sampai di titik itu. Untuk data terkini, daftar bank dalam likuidasi yang dikelola LPS menjadi rujukan yang lebih tepat daripada hitungan di media.
2. Mengapa bank sampai dicabut izinnya
Pencabutan izin bukan hukuman atas satu kesalahan kecil. Ia adalah titik akhir dari rangkaian upaya penyehatan yang tidak berhasil.
Ada beberapa penyebab yang sering berulang.
Modal tidak cukup menutup kerugian. Bank mengalami kerugian bertahun-tahun, dan modal pemegang saham tidak lagi cukup untuk menyerapnya. Ketika kewajiban kepada nasabah dan pihak lain melebihi kemampuan aset, bank kehilangan daya tahan.
Modal berfungsi seperti bantalan. Ketika kredit macet meningkat, kerugian pertama-tama mengurangi laba, lalu modal. Selama bantalan masih cukup, bank dapat melanjutkan usaha sambil memperbaiki portofolio. Ketika bantalan habis, bank tidak lagi memiliki ruang untuk menyerap kerugian berikutnya. Di titik itu, pilihan yang tersisa menyempit: tambah modal, bergabung, atau berhenti.
Tata kelola lemah. Keputusan kredit diambil tanpa analisis, batas pihak terkait dilanggar, atau pengurus tidak menjalankan fungsi pengawasan. Kelemahan tata kelola membuat masalah kecil berkembang tanpa terdeteksi.
Fraud dan penyimpangan. Ada kalanya pencabutan izin didahului temuan penyimpangan, seperti kredit fiktif, pencairan tanpa dokumen, atau penggunaan dana nasabah untuk kepentingan pribadi. Fraud tidak selalu menjadi penyebab tunggal, tetapi ia mempercepat kerusakan.
Model bisnis tidak berkelanjutan. Bank mengejar pertumbuhan kredit dengan pendanaan mahal, memusatkan portofolio pada satu sektor, atau memberi bunga simpanan tinggi untuk menutup kebutuhan likuiditas. Model seperti ini bertahan saat kondisi baik, tetapi rapuh ketika pembayaran melambat.
Kewajiban konsolidasi. POJK 7/2024 mendorong penggabungan bank dalam satu kelompok pemegang saham dan membatasi jaringan kantor dalam satu provinsi. Sebagian bank memilih bergabung karena skala kecilnya tidak lagi memadai. Penggabungan bukan kegagalan, tetapi jumlah badan hukum bisa berkurang.
Pengawasan yang lebih ketat. OJK menerapkan tata kelola, manajemen risiko, dan anti-fraud melalui aturan yang berlaku bagi BPR dan BPRS. Bank yang tidak mampu memenuhi kewajiban dasar akan menghadapi tindakan pengawasan, yang bisa berujung pada pencabutan izin.
Yang paling menentukan bukan besar kecilnya bank, melainkan kemampuan bank menutup kerugian dengan modal yang dimiliki.
3. Proses dari pengawasan ke pencabutan
Pencabutan izin bukan keputusan mendadak. Ia biasanya melewati beberapa tahap.
Tahap 1: Pengawasan. OJK memantau laporan, rasio keuangan, dan hasil pemeriksaan. Jika muncul masalah, bank diminta menyampaikan rencana tindakan.
Tahap 2: Tindakan pengawasan. Bank dapat dikenai teguran, pembatasan kegiatan usaha, atau kewajiban memperbaiki tata kelola dan permodalan. Pada tahap ini, pemegang saham masih memiliki kesempatan menambah modal atau merestrukturisasi usaha.
Tahap 3: Penilaian kondisi. Jika upaya perbaikan tidak berhasil, OJK menilai apakah bank masih dapat disehatkan. Penilaian ini mencakup permodalan, likuiditas, kualitas aset, dan kemampuan menghasilkan laba.
Tahap 4: Pencabutan izin. Jika bank dinilai tidak dapat disehatkan, OJK mencabut izin usaha. Keputusan diumumkan, kantor ditutup untuk layanan baru, dan proses likuidasi dimulai. UU Perbankan menempatkan pencabutan izin sebagai langkah terakhir setelah upaya penyelamatan.
Tahap 5: Likuidasi dan penjaminan. LPS melakukan rekonsiliasi dan verifikasi simpanan. Tim likuidasi menangani aset dan kewajiban bank. Simpanan yang memenuhi syarat dibayar melalui bank pembayar yang ditunjuk.
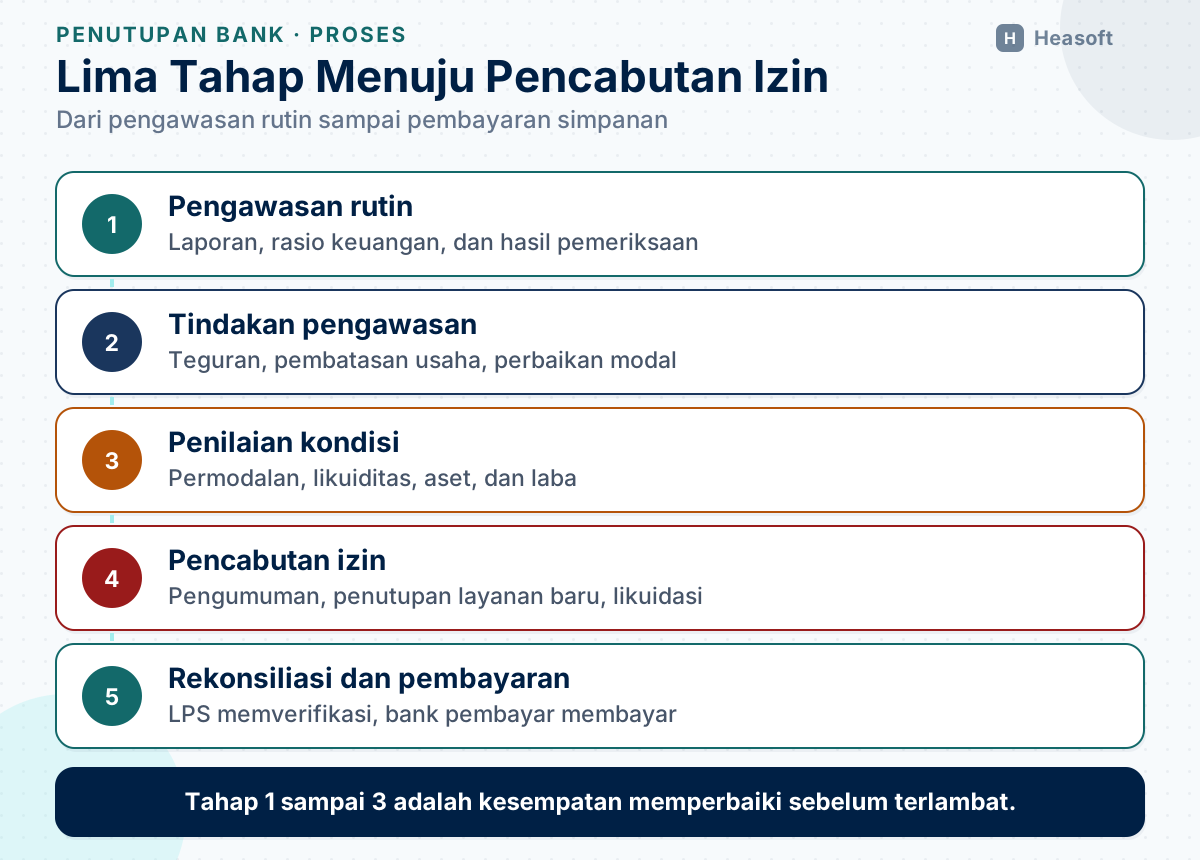
Bagi pengurus, tahap 1 sampai 3 adalah kesempatan. Setelah izin dicabut, keputusan tentang nasib bank berpindah ke proses likuidasi. Karena itu, tanda-tanda awal masalah sebaiknya dibaca sebagai peringatan, bukan sebagai hal yang bisa ditunda.
4. Apa yang terjadi pada simpanan
Bagi nasabah penyimpan, pertanyaan pertama bukan siapa yang salah, melainkan apakah simpanannya dijamin.
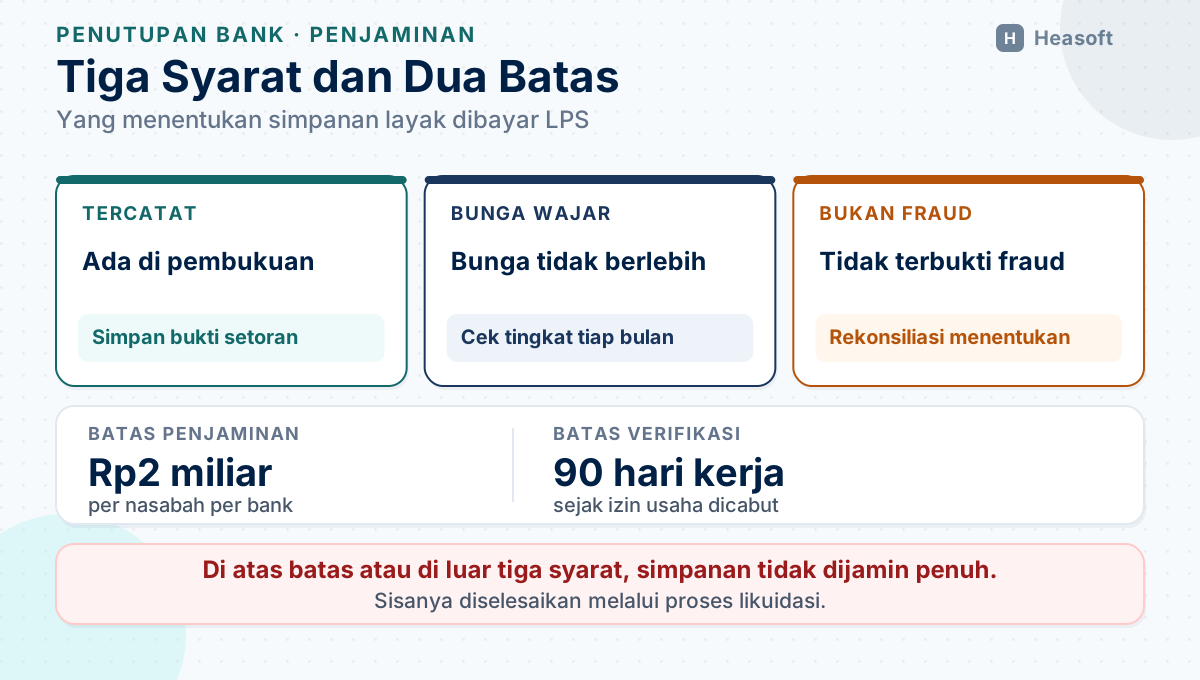
LPS menjamin simpanan nasabah bank peserta penjaminan. Batas nilai yang dijamin adalah Rp2 miliar per nasabah per bank, sesuai Peraturan Pemerintah Nomor 66 Tahun 2008 yang dirujuk LPS. Simpanan di atas batas itu tidak dijamin penuh dan diselesaikan melalui proses likuidasi.
Namun, tidak semua simpanan otomatis layak dibayar. LPS menggunakan tiga syarat yang sering disebut 3T:
- Tercatat pada pembukuan bank.
- Tingkat bunga yang diterima tidak melebihi tingkat bunga penjaminan LPS.
- Tidak terindikasi melakukan fraud dan tidak terbukti melakukan fraud di bidang perbankan.
Jika salah satu syarat tidak terpenuhi, simpanan dapat dinyatakan tidak layak dibayar. Keputusan itu didasarkan pada hasil rekonsiliasi dan verifikasi, bukan pada penilaian pribadi petugas.
Waktu penyelesaian. LPS melakukan rekonsiliasi dan verifikasi secara bertahap. Penentuan simpanan layak bayar diselesaikan paling lambat 90 hari kerja sejak izin usaha dicabut. Pembayaran dilakukan melalui bank pembayar yang diumumkan kemudian.
Jangka waktu 90 hari itu bukan waktu tunggu yang kosong. Selama periode tersebut, LPS mencocokkan data simpanan dengan pembukuan bank, memeriksa bukti aliran dana, dan menentukan status setiap rekening. Karena dilakukan bertahap, sebagian nasabah bisa dibayar lebih awal daripada yang lain. Urutannya biasanya berdasarkan rekening yang lebih mudah diverifikasi, bukan berdasarkan besar kecilnya simpanan.
Dokumen yang dibutuhkan. Nasabah biasanya diminta menunjukkan identitas, bukti kepemilikan simpanan seperti buku tabungan atau bilyet deposito, dan dokumen pendukung lain. Untuk nasabah berbentuk badan, diperlukan anggaran dasar, susunan pengurus, dan keterangan rekening tujuan.
Batas pengajuan. Jangka waktu pembayaran klaim adalah lima tahun sejak bank dicabut izinnya. Nasabah yang keberatan atas status simpanannya dapat mengajukan keberatan paling lambat 180 hari kalender sejak pengumuman.
5. Simpanan yang tidak layak dibayar
Istilah “tidak layak dibayar” sering disalahpahami sebagai tuduhan pidana. Padahal, dalam konteks penjaminan, istilah itu menjelaskan bahwa simpanan tidak memenuhi syarat untuk dibayar oleh LPS.
Ada tiga kondisi utama.
Data tidak tercatat. Jika simpanan tidak ada dalam pembukuan bank dan tidak ada bukti aliran dana, LPS tidak dapat memverifikasinya. Ini sebabnya nasabah perlu menyimpan bukti setoran dan memeriksa saldo secara berkala.
Diuntungkan secara tidak wajar. Nasabah yang menerima bunga melebihi tingkat bunga penjaminan dapat dikategorikan sebagai pihak yang diuntungkan secara tidak wajar. LPS mengumumkan tingkat bunga penjaminan setiap bulan. Bunga di atas batas itu tidak dijamin.
Menyebabkan bank tidak sehat. Nasabah yang memiliki kewajiban kepada bank berupa kredit macet, dengan saldo kewajiban lebih besar daripada saldo simpanannya, dapat dikategorikan sebagai pihak yang menyebabkan bank tidak sehat. Dalam kondisi itu, simpanannya dapat dinyatakan tidak layak dibayar.
Klaim tidak layak dibayar bukan karena nasabah dianggap bersalah secara pidana, melainkan karena simpanan itu tidak memenuhi syarat penjaminan.
Nasabah yang tidak setuju dapat mengajukan keberatan kepada LPS dengan bukti yang jelas, atau menempuh upaya hukum. Jika keberatan diterima, status simpanan dapat diubah menjadi layak dibayar.
6. Apa yang terjadi pada kredit
Kredit tidak hilang ketika izin bank dicabut. Yang berubah adalah pihak yang berhak menagih.
Debitur tetap memiliki kewajiban membayar sesuai perjanjian. Pembayaran diarahkan kepada tim likuidasi atau pihak yang ditunjuk, melalui rekening resmi yang diumumkan. Debitur sebaiknya tidak membayar kepada perorangan yang mengaku mewakili bank, meskipun ia membawa dokumen lama.
Beberapa hal yang perlu diperhatikan debitur:
- Minta bukti pembayaran resmi. Setiap pembayaran harus menghasilkan tanda terima yang mencantumkan nama bank, nomor kredit, dan jumlah.
- Simpan salinan perjanjian dan riwayat angsuran. Dokumen ini membantu ketika ada perbedaan saldo.
- Periksa status di SLIK. Setelah likuidasi berjalan, status kredit dapat berubah. Debitur berhak mengetahui catatannya dan mengajukan koreksi jika ada kesalahan.
- Jangan menghentikan pembayaran tanpa dasar. Menghentikan angsuran karena bank tutup dapat menambah tunggakan dan memengaruhi riwayat kredit.
- Pahami proses agunan. Agunan dapat dijual dalam proses likuidasi. Debitur yang ingin menyelamatkan agunan perlu berkomunikasi dengan tim likuidasi dan memenuhi kewajibannya.
Bagi bank yang bergabung, kredit biasanya dialihkan ke bank penerima. Debitur akan menerima pemberitahuan tentang perubahan rekening pembayaran dan tetap terikat pada perjanjian yang sama.
Satu hal yang perlu ditegaskan: pencabutan izin tidak otomatis menghapus utang atau memicu restrukturisasi. Debitur yang mengalami kesulitan membayar tetap dapat mengajukan permohonan sesuai kebijakan pihak yang menangani kredit. Namun, permohonan itu harus diajukan melalui saluran resmi, bukan melalui perantara yang menjanjikan penghapusan utang dengan imbalan tertentu. Janji seperti itu sering menjadi awal penipuan.
Bagi debitur, perubahan yang paling terasa bukan pada angka, melainkan pada lawan bicara. Dulu ia berurusan dengan petugas bank yang dikenalnya. Setelah izin dicabut, ia berurusan dengan tim likuidasi atau bank penerima yang belum tentu mengenal riwayat kreditnya. Karena itu, dokumen menjadi penting: perjanjian, bukti angsuran, dan surat pemberitahuan resmi. Debitur yang menyimpan dokumen dengan rapi akan lebih mudah menyelesaikan perbedaan saldo daripada debitur yang hanya mengandalkan ingatan.
7. Dampak ke karyawan, pemegang saham, dan daerah
Pencabutan izin tidak hanya berdampak pada nasabah.
Karyawan kehilangan pekerjaan ketika kegiatan usaha berhenti. Hak-hak mereka diselesaikan sesuai ketentuan ketenagakerjaan dan kemampuan aset bank. Proses ini sering menjadi bagian yang paling sulit secara sosial.
Pemegang saham menanggung risiko terakhir. Modal yang disetor dapat habis untuk menutup kewajiban. Dalam kondisi terburuk, pemegang saham tidak menerima sisa likuidasi.
Pemerintah daerah yang memiliki BPR berbentuk perusahaan umum daerah menghadapi dampak anggaran dan pelayanan. Penutupan bank milik daerah dapat mengurangi akses pembiayaan bagi usaha kecil di wilayah tersebut.
Mitra dan vendor juga terdampak. Penyedia jasa TI, penyedia layanan pembayaran, dan pemasok lain perlu menyelesaikan tagihan melalui tim likuidasi.
Yang sering terlupakan adalah komunikasi. Karyawan, nasabah, dan mitra membutuhkan informasi yang sama: apa yang terjadi, apa yang harus dilakukan, dan ke mana harus bertanya. Jika informasi resmi lambat, ruang kosong itu akan diisi rumor. Bank yang sedang menghadapi tekanan sebaiknya menyiapkan saluran komunikasi sejak awal, bukan setelah pengumuman keluar.
8. Pencegahan: apa yang bisa dilakukan pengurus
Pencabutan izin jarang terjadi tanpa tanda. Biasanya ada rasio yang memburuk, temuan audit yang berulang, atau peringatan dari pengawas yang tidak ditindaklanjuti.
Beberapa langkah pencegahan yang bisa dijalankan:
Pantau modal dan profitabilitas setiap bulan. Jangan menunggu laporan tahunan. Jika modal mulai tergerus, pemegang saham perlu mengetahui lebih awal dan menyiapkan rencana penambahan modal.
Perkuat tata kelola. Batas pihak terkait, analisis kredit, dan pemisahan tugas harus berjalan. Tata kelola yang baik mencegah keputusan diambil berdasarkan kedekatan.
Deteksi fraud lebih awal. Terapkan strategi anti-fraud, pemantauan transaksi, dan saluran pengaduan. Fraud yang dibiarkan akan menggerus modal dan kepercayaan.
Jaga likuiditas. Jangan bergantung pada simpanan berbiaya tinggi untuk membiayai kredit jangka panjang. Ketidakcocokan jangka waktu adalah sumber tekanan yang sering terabaikan.
Uji model bisnis. Apakah bank menghasilkan laba dari layanan yang benar-benar dibutuhkan nasabah, atau hanya dari pertumbuhan kredit yang cepat? Model yang tidak jelas akan sulit dipertahankan.
Pertimbangkan konsolidasi lebih awal. Jika skala tidak memadai, bergabung dengan bank lain bisa menjadi jalan yang lebih baik daripada bertahan sampai modal habis. POJK 7/2024 menyediakan jalur penggabungan dan peleburan.
Buka komunikasi dengan OJK. Jangan menunggu pemeriksaan untuk menyampaikan masalah. Rencana perbaikan yang diajukan lebih awal memberi ruang untuk mencari solusi.
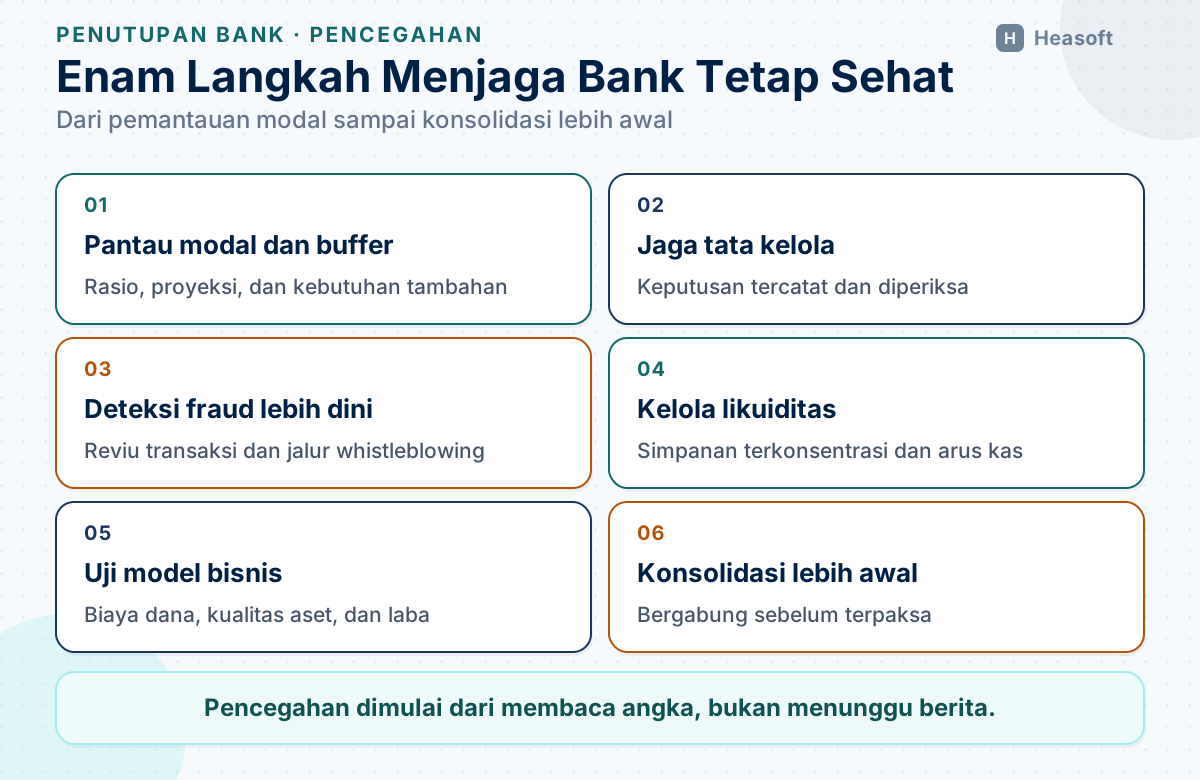
Pencegahan paling murah adalah membaca angka lebih awal, sebelum angka itu menjadi berita. Rasio kecukupan modal, biaya dana, kredit bermasalah, dan laba operasional adalah sinyal yang bisa dibaca setiap bulan. Sayangnya, sinyal itu sering baru dibaca ketika pengawas meminta penjelasan.
9. Pelajaran untuk nasabah
Bagi nasabah, pencabutan izin bank adalah pengingat bahwa penjaminan memiliki batas.
Periksa tingkat bunga. Bunga yang jauh lebih tinggi dari bank lain perlu dipertanyakan. Bunga di atas tingkat penjaminan LPS tidak dijamin.
Simpan bukti. Buku tabungan, bilyet deposito, dan bukti transfer adalah dasar verifikasi. Tanpa bukti, proses klaim menjadi lebih sulit.
Sebarkan simpanan secara bijak. Batas Rp2 miliar berlaku per nasabah per bank. Menyebar simpanan ke beberapa bank dapat mengurangi risiko, tetapi tetap perlu memperhatikan kondisi masing-masing bank.
Baca pengumuman resmi. Informasi tentang pencabutan izin dan bank pembayar diumumkan melalui OJK dan LPS. Jangan mengandalkan pesan berantai.
Periksa status simpanan melalui kanal resmi. LPS menyediakan aplikasi informasi status simpanan layak bayar dan tidak layak bayar. Nasabah dapat memeriksa status rekeningnya tanpa harus datang ke kantor. Jika status belum muncul, artinya proses verifikasi belum selesai, bukan berarti simpanan otomatis hilang. Dengan begitu, informasi tidak hanya bergantung pada papan pengumuman di kantor yang sudah tutup.
Jangan panik. Penarikan besar-besaran berdasarkan rumor dapat memperburuk kondisi bank yang sebenarnya masih dapat diperbaiki. Keputusan sebaiknya didasarkan pada informasi resmi.
10. Kesimpulan
Pencabutan izin BPR dan BPRS pada 2026 bukan satu peristiwa tunggal. Ada bank yang bergabung, ada yang mengembalikan izin, dan ada yang dicabut izinnya karena dinilai tidak dapat disehatkan. Ketiganya terlihat sama dari luar, tetapi akibatnya berbeda.
Bagi nasabah, yang paling penting adalah memahami penjaminan: simpanan dijamin sampai batas tertentu, dengan syarat tercatat, bunga tidak melebihi tingkat penjaminan, dan tidak terkait fraud. Simpanan di atas batas diselesaikan melalui likuidasi.
Bagi pengurus, pencabutan izin adalah akhir dari proses yang seharusnya bisa dibaca lebih awal. Modal yang tergerus, tata kelola yang lemah, dan fraud yang dibiarkan adalah tanda yang muncul sebelum pengumuman.
Bank yang sehat tidak menjadi kuat karena memiliki produk paling lengkap, tetapi karena mampu bertahan ketika modal, likuiditas, dan kepercayaan sedang diuji. Ketahanan itu dibangun dari keputusan kecil yang diambil setiap bulan, jauh sebelum ada berita tentang penutupan.
Referensi
- Otoritas Jasa Keuangan — “OJK Cabut Izin Usaha PT BPR Citra Bersada Abadi” (siaran pers, 19 Agustus 2026). https://ojk.go.id/id/Publikasi/OJK-Daerah/Siaran-Pers-Daerah/Pages/Siaran-Pers-KOJK-Jabodebek-OJK-Cabut-Izin-Usaha-PT-BPR-Citra-Bersada-Abadi.aspx
- Otoritas Jasa Keuangan — “OJK Cabut Izin Usaha Perumda BPR Bank Cirebon” (siaran pers, 9 Februari 2026). https://ojk.go.id/id/Publikasi/OJK-Daerah/Siaran-Pers-Daerah/Pages/Siaran-Pers-KOJK-Cirebon-OJK-Cabut-Izin-Usaha-Perumda-BPR-Bank-Cirebon.aspx
- Lembaga Penjamin Simpanan — “Simpanan yang Dijamin”. https://lps.go.id/simpanan-yang-dijamin/
- Lembaga Penjamin Simpanan — “Peraturan LPS”. https://lps.go.id/plps/
- Lembaga Penjamin Simpanan — “Undang-Undang”. https://lps.go.id/undang-undang/
- Otoritas Jasa Keuangan — “Undang-Undang Nomor 7 Tahun 1992 tentang Perbankan sebagaimana telah diubah”. https://www.ojk.go.id/waspada-investasi/id/regulasi/Documents/UU_Perbankan.pdf
- Otoritas Jasa Keuangan — “POJK Nomor 7 Tahun 2024 tentang Bank Perekonomian Rakyat dan Bank Perekonomian Rakyat Syariah”. https://www.ojk.go.id/id/regulasi/Pages/POJK-7-Tahun-2024-Bank-Perekonomian-Rakyat-dan-Bank-Perekonomian-Rakyat-Syariah.aspx
- Otoritas Jasa Keuangan — “POJK Nomor 9 Tahun 2024 tentang Penerapan Tata Kelola bagi BPR dan BPRS”. https://ojk.go.id/id/regulasi/Pages/POJK-9-2024-Penerapan-Tata-Kelola-bagi-BPR-dan-BPRS.aspx