Sejak 1 Januari 2025, lanskap pencadangan di BPR berubah secara mendasar. POJK Nomor 1 Tahun 2024 tentang Kualitas Aset Bank Perekonomian Rakyat mewajibkan BPR membentuk CKPN (Cadangan Kerugian Penurunan Nilai) sesuai standar akuntansi keuangan. Pada tanggal yang sama, SAK Entitas Privat (SAK EP) efektif menggantikan SAK ETAP. Jadi, anggapan bahwa BPR masih memakai PPAP persentase tetap sebagai acuan pencadangan sudah tidak berlaku lagi.
Artikel ini membahas apa itu CKPN, kaitannya dengan POJK 1/2024, peran suku bunga efektif dan dampaknya bagi nasabah, penyiapan data untuk penilaian kolektif, cara menghitung PD dan LGD, contoh kasus, serta peran manajemen, operasional, dan stakeholder. Di beberapa bagian disertakan tabel contoh perhitungan; seluruh angka dan debitornya bersifat ilustrasi (bukan data nasabah sebenarnya).
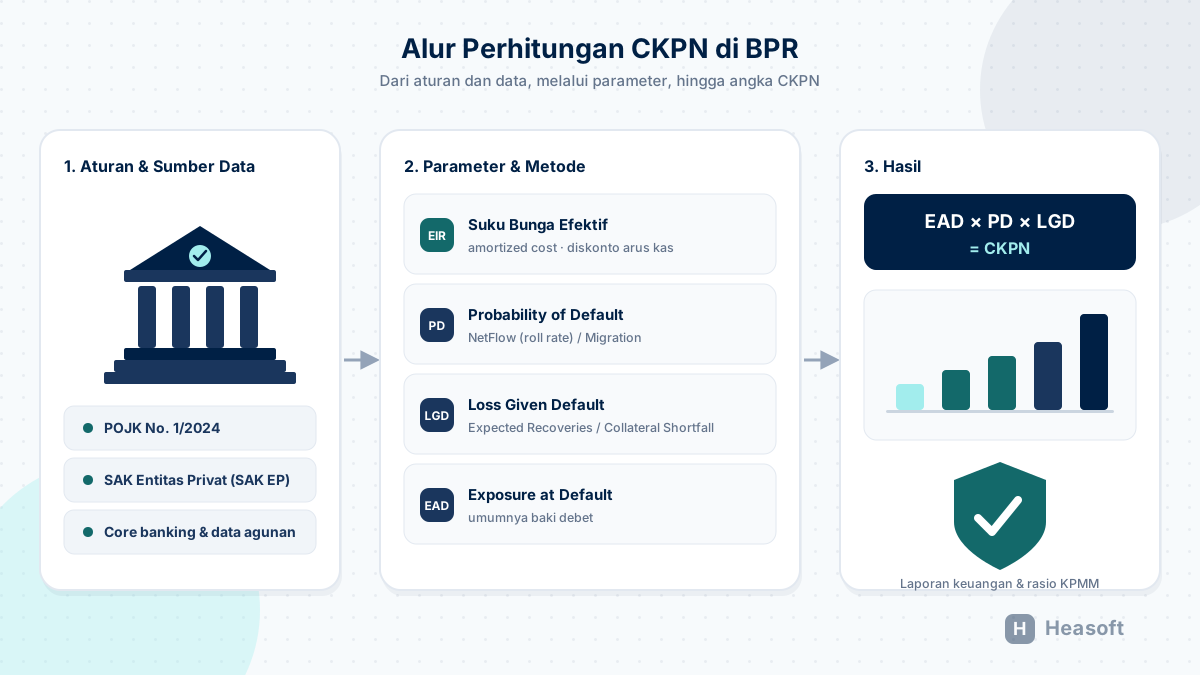
Apa Itu CKPN?
CKPN adalah penyisihan yang dibentuk atas penurunan nilai instrumen keuangan sesuai standar akuntansi keuangan. Definisi ini secara tegas dicantumkan dalam POJK 1/2024 Pasal 1, yang memisahkan CKPN dari PPKA (Penyisihan Penilaian Kualitas Aset).
Untuk BPR, standar akuntansi yang dipakai adalah SAK Entitas Privat (SAK EP), efektif sejak 1 Januari 2025 menggantikan SAK ETAP. SAK EP mengatur penurunan nilai aset keuangan pada Bab 11 (Instrumen Keuangan Dasar) dengan konsep incurred loss — kerugian diakui saat terdapat bukti objektif penurunan nilai. Ini berbeda dari PSAK 71 yang dianut entitas dengan akuntabilitas publik, yang memakai konsep kerugian kredit ekspektasian (expected credit loss).
Karena itu, di BPR istilah yang tepat adalah CKPN berbasis SAK EP, bukan CKPN berbasis PSAK 71.
Apa Itu PPAP dan PPKA?
PPAP (Penyisihan Penghapusan Aktiva Produktif) adalah istilah lama yang mengacu pada POJK 33/POJK.03/2018: penyisihan dengan persentase tetap menurut kualitas aset. Ketentuan itu kini telah dicabut.
Sejak POJK 1/2024, perannya bergeser menjadi PPKA (Penyisihan Penilaian Kualitas Aset) — penyisihan berbasis persentase kualitas aset yang digunakan untuk keperluan perhitungan rasio KPMM (Kewajiban Penyediaan Modal Minimum). Persentasenya:
- PPKA umum: paling sedikit 0,5% dari aset produktif berkualitas lancar.
- PPKA khusus: 3% (dalam perhatian khusus), 10% (kurang lancar), 50% (diragukan), dan 100% (macet) — setelah dikurangi nilai agunan yang diperhitungkan.
Sifatnya rule-based dan seragam untuk semua BPR (one size fits all), berbeda dengan CKPN yang berbasis prinsip dan model yang dikembangkan masing-masing bank.
Kaitan CKPN dengan POJK Nomor 1 Tahun 2024
Bagian ini yang perlu diluruskan, karena kerap masih dijelaskan dengan kerangka POJK lama:
- CKPN menjadi kewajiban. Pasal 26 menegaskan BPR wajib membentuk CKPN sesuai standar akuntansi keuangan.
- Berlaku sejak 1 Januari 2025. Pasal 49 menyatakan ketentuan mengenai CKPN (Pasal 26 dan Pasal 27) berlaku sejak tanggal 1 Januari 2025.
- PPKA hanya sampai 31 Desember 2024. Pasal 50 menegaskan pembentukan PPKA dilakukan sampai dengan tanggal 31 Desember 2024.
- POJK 33/2018 dicabut. Pasal 52 mencabut POJK lama tentang PPAP BPR.
- Hubungan CKPN dan PPKA dalam KPMM. Pasal 27 mengatur bahwa dalam menghitung rasio KPMM, BPR memperhitungkan CKPN dan PPKA. Bila CKPN yang dibentuk lebih kecil dari PPKA, selisihnya menjadi pengurang modal dalam perhitungan KPMM. Bila CKPN sama dengan atau lebih besar dari PPKA, PPKA tidak perlu diperhitungkan.
Kesimpulan praktisnya: yang wajib dibentuk adalah CKPN. PPKA tetap ada, tetapi berfungsi sebagai pembanding dalam perhitungan modal — bukan lagi “penyisihan minimum” yang berdiri sendiri. Karena itu, selisih antara CKPN dan PPKA berdampak langsung ke rasio permodalan BPR.
Dua Pendekatan CKPN dalam SAK EP
Penilaian Individual
Kredit yang signifikan dievaluasi satu per satu. Bila terdapat bukti objektif penurunan nilai, kerugian diukur antara lain dengan:
- Discounted Cash Flow (DCF): estimasi arus kas masa datang didiskonto memakai suku bunga efektif.
- Fair Value of Collateral: memakai nilai agunan yang dapat direalisasi.
- Observable Market Price: memakai harga pasar yang dapat diamati.
Penilaian Kolektif
Kredit yang tidak dievaluasi secara individual dikelompokkan berdasarkan karakteristik risiko yang serupa, lalu dihitung tingkat kerugiannya secara statistik. Inilah bagian yang paling menuntut ketelitian data, karena hasilnya bergantung penuh pada kerapian dan konsistensi data historis BPR.
Perhitungan berangkat dari estimasi kerugian historis pada setiap kelompok kredit: berapa porsi kredit yang berakhir macet, berapa yang dihapusbukukan, dan berapa yang berhasil ditagih kembali. Dari sana diturunkan dua parameter utama, yaitu PD (Probability of Default) — peluang kredit gagal bayar — dan LGD (Loss Given Default) — porsi kerugian setelah memperhitungkan agunan dan pemulihan. Baik PD maupun LGD memiliki dua pendekatan yang perlu dipahami secara terpisah agar tidak tertukar, dan keduanya dibahas pada dua bagian berikut.
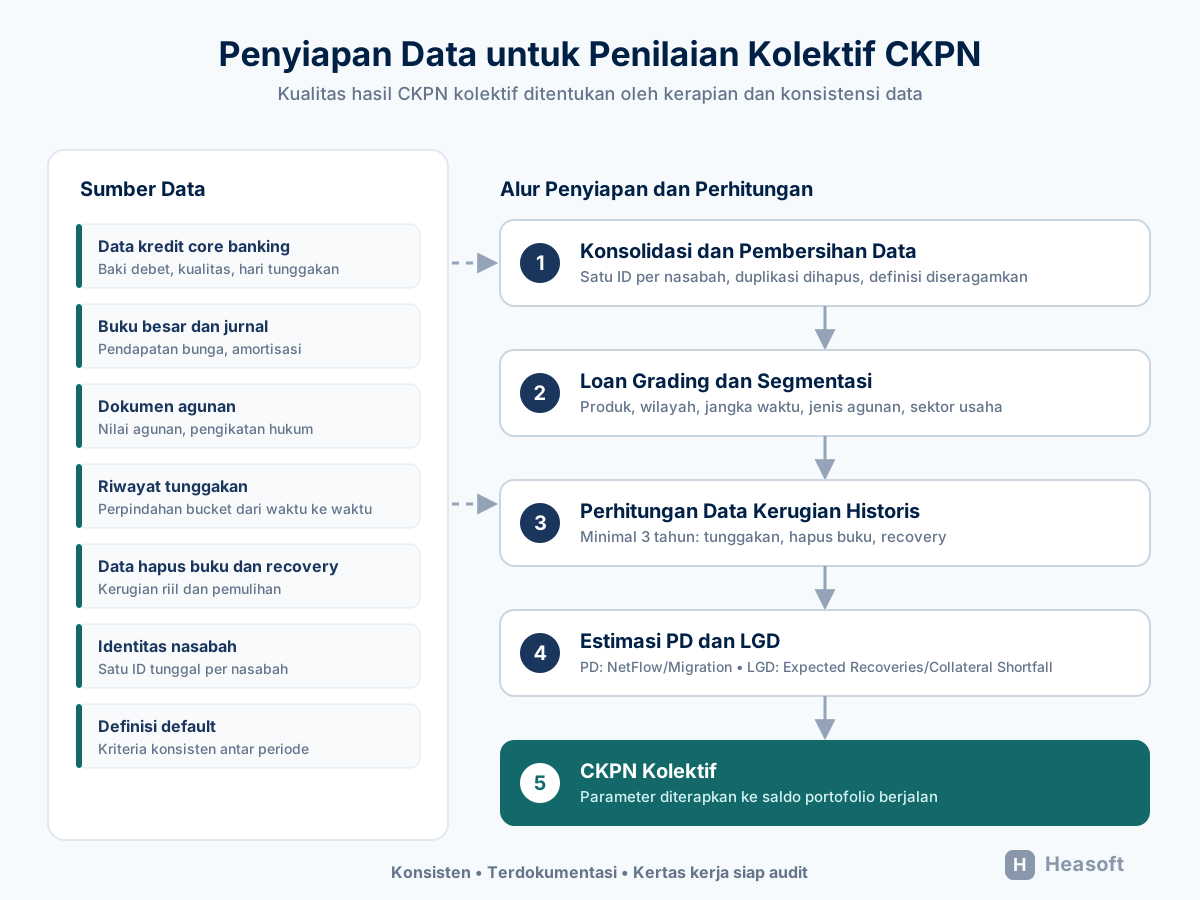
Agar perhitungan kolektif bisa diandalkan, data yang disiapkan harus memenuhi beberapa syarat:
- Identitas tunggal per nasabah. Satu nasabah, satu ID. Data ganda membuat satu risiko dihitung berkali-kali.
- Riwayat kualitas kredit yang utuh. Perpindahan kolektibilitas dari bulan ke bulan harus terekam, bukan hanya status terkini.
- Hari tunggakan yang akurat. Bucket tunggakan (0 hari, 1–30, 31–60, dan seterusnya) adalah dasar pendekatan NetFlow.
- Data hapus buku dan pemulihan. Berapa yang dihapus dan berapa yang berhasil ditagih kembali menentukan LGD.
- Nilai agunan yang mutakhir. Nilai agunan yang kedaluwarsa membuat LGD terlalu optimistis atau terlalu pesimistis.
- Rentang waktu yang cukup. Umumnya diperlukan data minimal 3 tahun agar tingkat kerugian tidak bias.
- Definisi default yang konsisten. Kriteria kapan sebuah kredit dianggap gagal bayar harus sama dari periode ke periode.
Tahapan penyiapan datanya sendiri berjalan berurutan:
- Konsolidasi. Tarik data kredit, agunan, dan riwayat pembayaran dari core banking serta dokumen pendukung ke satu basis data.
- Pembersihan. Rapikan ID nasabah, hapus duplikasi, dan seragamkan definisi default serta kualitas kredit.
- Segmentasi. Bentuk kelompok berdasarkan produk, wilayah, jangka waktu, jenis agunan, atau sektor usaha.
- Perhitungan kerugian historis. Hitung tingkat kerugian per kelompok untuk memperoleh PD dan LGD.
- Penerapan ke saldo berjalan. Terapkan parameter tersebut ke portofolio berjalan untuk menghasilkan CKPN kolektif.
Beberapa jebakan data yang sering muncul di BPR, antara lain:
- Perubahan kualitas kredit yang tidak meninggalkan jejak, sehingga perpindahan risiko tak terlihat.
- Data agunan yang tidak pernah diperbarui setelah kredit direalisasi.
- Hapus buku yang tidak tercatat sebagai peristiwa kerugian (loss event), sehingga tingkat kerugian tampak lebih baik dari kenyataan.
- Definisi default yang berubah-ubah antar periode, membuat hasil antar periode sulit dibandingkan.
Karena itu, penilaian kolektif bukan sekadar menjalankan rumus. Ia menuntut konsistensi definisi, kelengkapan histori, dan kertas kerja (working paper) yang terdokumentasi agar hasilnya bisa dipertanggungjawabkan saat diaudit maupun diperiksa OJK.
Cara Menghitung PD: NetFlow vs Migration
Pada penilaian kolektif, PD tidak dihitung dengan satu rumus tunggal. Ada dua pendekatan yang lazim dipakai dan sering tertukar: PD NetFlow (roll rate) dan PD Migration (loan grading). Keduanya sama-sama bertumpu pada data historis perpindahan risiko, tetapi basis “status”-nya berbeda. Karena itu keduanya harus dihitung dan dijelaskan secara terpisah agar tidak membingungkan.
PD NetFlow (Roll Rate)
Pendekatan NetFlow melihat perpindahan kredit antar bucket tunggakan (hari tunggakan atau days past due). Status kredit diukur dari seberapa lama nasabah menunggak: 0 hari, 1–30 hari, 31–60 hari, dan seterusnya sampai bucket terburuk.
Berikut ilustrasi matriks perpindahan antar bucket tunggakan dalam satu periode, disajikan dua kali: berbasis nominal dan berbasis persentase.
1) Basis nominal (Rp juta)
| Bucket asal | Saldo awal | → 1 | → 2 | → 3 | → 4 | → 5 | Terbayar |
|---|---|---|---|---|---|---|---|
| 0 hari | 20.000 | 15.600 | 1.600 | 400 | 100 | 100 | 2.200 |
| 1–30 hari | 4.000 | 200 | 2.800 | 480 | 120 | 40 | 360 |
| 31–60 hari | 1.200 | 0 | 144 | 720 | 180 | 60 | 96 |
| 61–90 hari | 800 | 0 | 0 | 64 | 400 | 200 | 136 |
| > 90 hari | 2.000 | 0 | 0 | 0 | 100 | 1.600 | 300 |
2) Basis persentase
| Bucket asal | → 1 | → 2 | → 3 | → 4 | → 5 | Terbayar | PD |
|---|---|---|---|---|---|---|---|
| 0 hari | 78,0% | 8,0% | 2,0% | 0,5% | 0,5% | 11,0% | 4,0% |
| 1–30 hari | 5,0% | 70,0% | 12,0% | 3,0% | 1,0% | 9,0% | 9,0% |
| 31–60 hari | 0,0% | 12,0% | 60,0% | 15,0% | 5,0% | 8,0% | 22,0% |
| 61–90 hari | 0,0% | 0,0% | 8,0% | 50,0% | 25,0% | 17,0% | 48,0% |
| > 90 hari | 0,0% | 0,0% | 0,0% | 5,0% | 80,0% | 15,0% | 80,0% |
Pada basis persentase terlihat peluang turun ke bucket yang lebih buruk; PD diperoleh dengan mengalikan peluang perpindahan itu secara kumulatif hingga titik hapus buku. Semakin buruk bucket asalnya, semakin tinggi PD-nya.
- Basis status: bucket hari tunggakan.
- Horizon: umumnya bulanan (perpindahan dari bulan ke bulan).
- Cara hitung: hitung peluang kredit berpindah ke bucket yang lebih buruk, lalu kalikan secara kumulatif dari bucket terbaik hingga titik hapus buku.
- Titik ujung: pada kondisi hapus buku, PD diasumsikan 100%, lalu dikurangi tingkat pemulihan (recovery rate) bila data historisnya andal.
- Cocok untuk: portofolio mikro dengan data tunggakan yang rapi.
PD Migration (Loan Grading)
Pendekatan Migration melihat perpindahan grade risiko internal — misalnya kualitas 1 sampai 5 — dari periode ke periode, bukan dari hari tunggakan. Matriks transisi antar bucket inilah yang menghasilkan PD (bucket 1 = paling sehat, bucket 5 = paling berisiko).
1) Basis nominal (Rp juta)
| Bucket asal | Saldo awal | → 1 | → 2 | → 3 | → 4 | → 5 | Terbayar |
|---|---|---|---|---|---|---|---|
| 1 | 19.413 | 7.088 | 2.201 | 564 | 191 | 1.344 | 8.025 |
| 2 | 2.788 | 298 | 965 | 0 | 123 | 188 | 1.214 |
| 3 | 412 | 0 | 64 | 134 | 55 | 58 | 101 |
| 4 | 458 | 0 | 0 | 0 | 0 | 151 | 307 |
| 5 | 2.724 | 69 | 86 | 0 | 0 | 1.673 | 896 |
2) Basis persentase
| Bucket asal | → 1 | → 2 | → 3 | → 4 | → 5 | Terbayar | PD |
|---|---|---|---|---|---|---|---|
| 1 | 36,5% | 11,3% | 2,9% | 1,0% | 6,9% | 41,3% | 5,4% |
| 2 | 10,7% | 34,6% | 0,0% | 4,4% | 6,7% | 43,5% | 5,0% |
| 3 | 0,0% | 15,7% | 32,5% | 13,3% | 14,0% | 24,5% | 11,3% |
| 4 | 0,0% | 0,0% | 0,0% | 0,0% | 33,0% | 67,0% | 20,3% |
| 5 | 2,5% | 3,2% | 0,0% | 0,0% | 61,4% | 32,9% | 61,4% |
Pola yang sama muncul: semakin buruk bucket asalnya, semakin tinggi PD-nya. Bucket 5 memiliki PD paling besar justru karena bertahan di bucket terburuk dianggap setara dengan gagal bayar.
- Basis status: grade/kualitas internal (loan grading).
- Horizon: umumnya tahunan.
- Cara hitung: susun matriks transisi antar grade, lalu hitung peluang kredit bermigrasi ke grade terburuk (menuju hapus buku) memakai joint probability. PD yang dipakai adalah rata-rata PD dari transisi historis tiap bucket.
- Cocok untuk: bank yang sudah memiliki sistem peringkat risiko internal yang konsisten.
Jangan Dicampur
- Basis berbeda. NetFlow berbasis hari tunggakan; Migration berbasis grade internal. Mencampur keduanya dalam satu model membuat hasilnya sulit dipertanggungjawabkan.
- Horizon berbeda. Perpindahan bulanan (NetFlow) tidak bisa langsung disamakan dengan perpindahan tahunan (Migration) tanpa penyesuaian.
- Data minimal. Keduanya membutuhkan data historis minimal 3 tahun agar tingkatnya tidak bias.
- Pilih satu, konsisten. Tentukan pendekatan yang paling sesuai dengan kondisi data BPR, terapkan konsisten antar periode, dan dokumentasikan asumsinya.
Cara Menghitung LGD: Expected Recoveries vs Collateral Shortfall
Jika PD mengukur seberapa besar peluang gagal bayar, LGD (Loss Given Default) mengukur seberapa besar kerugian setelah kredit benar-benar gagal bayar, dengan memperhitungkan pemulihan dan agunan. Ada dua pendekatan yang lazim dipakai: Expected Recoveries dan Collateral Shortfall.
Hal penting yang sering salah: keduanya tidak dipakai terpisah-pisah. LGD final yang masuk ke perhitungan CKPN adalah rata-rata terbobot dari kedua pendekatan — bukan angka dari salah satu pendekatan saja.
LGD Expected Recoveries
Pendekatan ini bertumpu pada tingkat pemulihan (recovery rate) dari kredit yang telah dihapusbukukan.
| Keterangan | Nilai |
|---|---|
| Total kredit dihapusbuku (bobot) | Rp531.083.663 |
| NPV pemulihan yang diterima | Rp245.665 |
| Recovery rate (pemulihan ÷ kredit dihapusbuku) | 0,05% |
| LGD Expected Recoveries (1 − recovery rate) | 99,95% |
- Basis pemulihan: hasil penagihan kredit yang telah default atau hapus buku.
- Cara hitung: jumlahkan kredit yang dihapusbukukan beserta pemulihan yang berhasil ditagih; hitung recovery rate, lalu LGD = 1 − recovery rate. Pemulihan yang diterima di tahun-tahun berikutnya dinilai kini (NPV) memakai EIR saat hapus buku.
- Bobotnya: total kredit dihapusbuku, yaitu Rp531,1 juta.
LGD Collateral Shortfall
Pendekatan ini bertumpu pada hasil penjualan agunan. LGD adalah selisih antara kewajiban yang harus diselesaikan dan nilai yang diperoleh dari pencairan agunan.
| Debitur | Baki debet (Rp juta) | Nilai agunan (Rp juta) | Hasil eksekusi (Rp juta) | Shortfall (Rp juta) |
|---|---|---|---|---|
| A | 102,7 | 165,0 | 123,3 | 0,0 |
| B | 120,0 | 180,0 | 133,0 | 0,0 |
| C | 190,0 | 250,4 | 205,0 | 0,0 |
| D | 98,0 | 147,0 | 128,0 | 0,0 |
| E | 53,7 | 300,0 | 66,9 | 0,0 |
| F | 66,0 | 200,0 | 81,0 | 0,0 |
| Total | 768,9 | 1.572,4 | 879,3 | 0,0 |
Pada contoh ini, hasil eksekusi agunan masih menutup baki debet, sehingga shortfall-nya nol dan LGD Collateral Shortfall = 0%.
- Basis pemulihan: nilai realisasi agunan.
- Cara hitung: bandingkan hasil eksekusi agunan dengan kewajiban yang harus diselesaikan; selisih kurangnya merupakan kerugian (LGD). Nilai realisasi yang diterima di tahun berikutnya dinilai kini memakai EIR saat hapus buku.
- Bobotnya: total baki debet yang dieksekusi, yaitu Rp768,9 juta.
Menggabungkan Kedua Pendekatan LGD
LGD final bukan dipilih dari salah satu metode, melainkan rata-rata terbobot keduanya:
LGD = (LGD Expected Recoveries × bobot₁ + LGD Collateral Shortfall × bobot₂) ÷ (bobot₁ + bobot₂)
| Pendekatan | LGD | Bobot (Rp) | LGD × Bobot (Rp) |
|---|---|---|---|
| Expected Recoveries | 99,95% | 531.083.663 | 530.838.000 |
| Collateral Shortfall | 0,00% | 768.882.590 | 0 |
| LGD final (rata-rata terbobot) | 40,83% | 1.299.966.253 | 530.838.000 |
Nilai 40,83% inilah yang dipakai sebagai LGD pada perhitungan CKPN di bagian berikut — bukan 99,95% dan bukan 0%.
Catatan LGD
- Rata-rata terbobot, bukan pilih salah satu. Bobot tiap pendekatan adalah basis datanya: total kredit dihapusbuku untuk Expected Recoveries, dan total baki debet yang dieksekusi untuk Collateral Shortfall.
- Agunan menentukan. Nilai agunan yang mutakhir dan dapat dieksekusi membuat Collateral Shortfall lebih realistis; data agunan kosong membuat LGD melambung tanpa dasar.
- Konsisten dan terdokumentasi. Terapkan pendekatan dan bobot yang sama antar periode, dan simpan kertas kerjanya untuk kebutuhan audit.
Menghitung CKPN: EAD × PD × LGD
Setelah PD dan LGD diperoleh, keduanya dikalikan dengan EAD (Exposure at Default) — umumnya baki debet — untuk menghasilkan CKPN per bucket:
CKPN = EAD × PD × LGD
Berikut ilustrasi hasil perhitungan per bucket pada satu posisi laporan (memakai LGD final 40,83% hasil rata-rata terbobot kedua pendekatan di atas):
| Bucket | EAD / Baki debet (Rp miliar) | PD | LGD | CKPN (Rp juta) | CKPN rate |
|---|---|---|---|---|---|
| 1 | 14,87 | 5,42% | 40,83% | 329,1 | 2,21% |
| 2 | 3,67 | 17,48% | 40,83% | 261,7 | 7,14% |
| 3 | 0,48 | 21,87% | 40,83% | 42,8 | 8,93% |
| 4 | 0,89 | 34,16% | 40,83% | 123,6 | 13,95% |
| 5 | 3,01 | 72,28% | 40,83% | 889,1 | 29,52% |
| Total kolektif | 22,91 | 1.646,3 |
Terlihat bahwa CKPN rate melonjak seiring naiknya bucket — dari 2,21% di bucket 1 menjadi 29,52% di bucket 5. Jika ditambah CKPN dari penilaian individual (misal EAD Rp1,32 miliar dengan CKPN Rp229,3 juta), total CKPN portofolio menjadi sekitar Rp1,88 miliar. Angka inilah yang masuk ke laporan keuangan dan sekaligus dibandingkan dengan PPKA dalam perhitungan rasio KPMM.
Dampak CKPN ke Kinerja dan Tingkat Kesehatan
CKPN yang lebih tinggi langsung menekan laba, sehingga memengaruhi rasio kinerja yang dinilai dalam penilaian tingkat kesehatan. Berikut ilustrasi dampaknya:
| Rasio | Sebelum | Sesudah |
|---|---|---|
| ROA | 3,38% | 2,78% |
| BOPO | 77,82% | 81,38% |
| NIM | 11,21% | 10,68% |
Karena itulah ketepatan suku bunga efektif dan parameter PD/LGD bukan urusan akuntansi semata: salah hitung sedikit saja, laba dan rasio kesehatan bank bisa terlihat lebih baik atau lebih buruk dari kondisi sebenarnya — dan itu bertentangan dengan prinsip kehati-hatian.
Peran Suku Bunga Efektif dalam CKPN
Ini poin yang sering terlewat. Dalam metode DCF, arus kas masa datang tidak didiskonto dengan bunga nominal, melainkan dengan suku bunga efektif.
Apa bedanya? Suku bunga efektif memperhitungkan seluruh biaya transaksi yang dapat diatribusikan langsung pada kredit — termasuk provisi, komisi, dan fee — bukan hanya bunga kontraktual yang tertulis di perjanjian. Inilah dasar pengukuran kredit pada biaya perolehan diamortisasi (amortized cost).
Konversi dari bunga flat ke EIR tidak sesederhana menambah beberapa persen. Ilustrasinya (untuk pokok yang diamortisasi):
| Tenor | Flat 12%/tahun | Flat 18%/tahun | Flat 24%/tahun |
|---|---|---|---|
| 12 bulan | 22,15% | 31,72% | 42,36% |
| 24 bulan | 22,42% | 32,26% | 41,65% |
| 36 bulan | 21,20% | 30,59% | 39,43% |
| 48 bulan | 20,75% | 29,70% | 38,05% |
| 60 bulan | 20,31% | 28,88% | 36,82% |
Contoh sederhananya:
| Parameter | Nilai |
|---|---|
| Plafon kredit | Rp100.000.000 |
| Jangka waktu | 12 bulan |
| Bunga flat | 15% per tahun |
| Provisi | Rp2.000.000 |
| Biaya transaksi | Rp1.600.000 |
| Suku bunga efektif | ± 24,91% |
Kredit Rp100 juta berjangka 12 bulan dengan bunga flat 15% per tahun menghasilkan EIR sekitar 24,91% setelah provisi dan biaya transaksi diperhitungkan. Inilah alasan angka “bunga” di laporan bisa berbeda dari yang dipersepsikan nasabah.
Implikasinya bagi BPR:
- Kredit bersuku bunga tetap: suku bunga efektif dihitung sekali di awal setelah memperhitungkan seluruh biaya, lalu dipakai tetap untuk mengevaluasi penurunan nilai.
- Kredit bersuku bunga mengambang: suku bunga efektif dapat berubah mengikuti suku bunga referensi. Yang penting adalah konsistensi pendekatan, karena penggunaan suku bunga yang berubah-ubah menyulitkan pelacakan kerugian.
- Kesalahan umum: memakai bunga nominal tanpa memperhitungkan fee atau diskonto membuat nilai kini arus kas salah, sehingga CKPN yang terbentuk juga tidak akurat — bisa terlalu tinggi, bisa terlalu rendah.
Karena itu, sistem yang mampu menghitung suku bunga efektif secara otomatis untuk setiap kontrak sangat membantu ketepatan CKPN sekaligus ketepatan pengakuan pendapatan bunga.
Dampak Suku Bunga Efektif bagi Nasabah
Suku bunga efektif bukan hanya urusan dapur akuntansi. Ia menyentuh hubungan bank dengan nasabah, terutama karena di banyak BPR perjanjian kredit dan realisasi awal masih memakai perhitungan bunga flat.
Ketika kredit memakai bunga flat, angsuran nasabah tampak tetap dan sederhana. Namun dari sisi akuntansi, kredit diukur pada biaya perolehan diamortisasi dengan suku bunga efektif — yang turut memperhitungkan provisi dan biaya transaksi di awal. Akibatnya, angka “pendapatan bunga” versi bank bisa berbeda dari “total angsuran bunga” versi nasabah. Selisih ini wajar secara akuntansi, tetapi berpotensi membingungkan bila tidak dijelaskan sejak awal.
Titik Rawan: Pelunasan Dipercepat
Perbedaan paling terasa muncul saat nasabah ingin melunasi lebih cepat (pelunasan dipercepat). Sisa kewajiban menurut metode amortized cost (suku bunga efektif) bisa berbeda dari sisa menurut metode flat. Bila nasabah hanya memantau sisa dengan cara flat, angka yang diminta bank bisa terasa “lebih besar” dan memicu keluhan atau sengketa.
Peran Account Officer dalam Edukasi Nasabah
Di titik inilah peran Account Officer (AO) dan frontliner menjadi penting. Mereka berada di garis terdepan saat kredit direalisasikan, sehingga perlu:
- Menjelaskan model perhitungan bunga sejak awal — apa itu bunga flat, dan bagaimana provisi serta komisi ikut membentuk biaya kredit yang sebenarnya (suku bunga efektif).
- Menyampaikan konsekuensi pelunasan dipercepat, termasuk cara sisa kewajiban dihitung, agar tidak mengejutkan nasabah di kemudian hari.
- Memastikan akad dan perjanjian jelas — suku bunga, biaya, denda, dan cara perhitungan tertulis dengan bahasa yang mudah dipahami.
- Mengelola ekspektasi dan komunikasi supaya selisih perhitungan tidak berubah menjadi sengketa.
Praktik ini sejalan dengan ketentuan pelindungan konsumen di sektor jasa keuangan, yang menekankan transparansi informasi produk dan biaya. Edukasi di awal pemasaran jauh lebih murah daripada menyelesaikan sengketa di kemudian hari.
Kenapa CKPN Bisa Berbeda dari PPKA
PPKA memakai persentase tetap, sehingga kredit “macet” langsung disisihkan 100% dari baki debet setelah dikurangi agunan. CKPN individual tidak demikian: ia mempertimbangkan berapa yang diperkirakan benar-benar tidak kembali setelah memperhitungkan nilai agunan dan waktu pemulihan. Untuk portofolio dengan agunan memadai, CKPN individual bisa lebih rendah dari PPKA.
Namun ingat Pasal 27: bila CKPN lebih rendah dari PPKA, selisihnya menjadi pengurang modal dalam perhitungan KPMM. Jadi “CKPN rendah” bukan berarti tanpa konsekuensi.
Faktor yang Mendorong CKPN Lebih Rendah
Beberapa hal berikut membuat perhitungan CKPN lebih efisien. Perlu ditekankan: ini bukan soal menurunkan asumsi, melainkan menyajikan risiko secara lebih akurat.
1. Kelengkapan Data dan Loan Grading
Estimasi PD dan LGD yang baik membutuhkan data kerugian historis yang rapi — per produk, per segmen, dan per kualitas kredit. Data yang bersih menghasilkan parameter yang lebih mendekati kenyataan, sehingga tidak ada penyisihan yang membengkak karena taksiran kasar.
2. Segmentasi Portofolio yang Tepat
Kredit dengan karakter berbeda (produk, wilayah, jangka waktu, jenis agunan) sebaiknya tidak dihitung dengan satu asumsi seragam. Segmentasi yang tepat membuat risiko tinggi dan rendah tidak “diratakan” ke seluruh portofolio.
3. Dokumentasi dan Valuasi Agunan yang Mutakhir
Dalam pendekatan individual, nilai agunan yang dapat direalisasi menjadi penentu besarnya kerugian. Pada LGD, agunan juga memegang peran lewat pendekatan Collateral Shortfall. Agunan yang terdokumentasi lengkap dan dinilai berkala sesuai ketentuan menurunkan CKPN; sebaliknya, data agunan kosong membuat nilai pemulihan dianggap nol.
4. Penilaian Individual vs Kolektif yang Tepat
Kredit yang tergolong signifikan sebaiknya dievaluasi secara individual, sementara sisanya kolektif. Kesalahan menempatkan kredit membuat satu kelompok diprovisikan terlalu berat atau terlalu ringan.
5. Perhitungan Suku Bunga Efektif yang Benar
Karena arus kas didiskonto dengan suku bunga efektif, ketepatan perhitungannya langsung memengaruhi nilai kini dan besarnya CKPN. Fee dan biaya transaksi harus diperhitungkan, bukan hanya bunga nominal.
6. Penghapusan Buku (Write-off) Tepat Waktu
Kredit yang benar-benar tidak tertagih dan telah memenuhi syarat sebaiknya dihapusbukukan sesuai ketentuan. Kredit macet yang dibiarkan menumpuk menahan beban penyisihan yang terus berulang.
7. Perbaikan Kualitas Kredit
Cara paling mendasar menurunkan CKPN adalah menurunkan risikonya: menekan tunggakan, mempercepat penagihan, dan menjaga kualitas kredit tetap lancar. Portofolio yang sehat menurunkan tingkat kerugian secara alami.
Contoh Kasus yang Sering Terjadi
Kasus 1: Agunan Tidak Ternilai Membuat CKPN Membengkak
Sebuah BPR menghitung CKPN atas kredit macet tanpa nilai agunan yang terdaftar di sistem. Karena nilai pemulihan dianggap nol, CKPN yang terbentuk jauh lebih tinggi dari yang seharusnya. Setelah dokumen agunan dilengkapi dan dinilai ulang, angka CKPN turun signifikan tanpa mengubah kualitas kreditnya.
Kasus 2: Memakai Bunga Nominal, Bukan Suku Bunga Efektif
Tim menghitung nilai kini arus kas dengan bunga nominal dan mengabaikan provisi serta biaya transaksi. Akibatnya, nilai kini keliru dan CKPN tidak mencerminkan kerugian yang wajar. Perhitungan ulang dengan suku bunga efektif yang benar menghasilkan angka yang lebih tepat.
Kasus 3: Data Historis Tidak Lengkap
Sebuah BPR berusaha menyusun CKPN kolektif, tetapi riwayat tunggakan hanya tersimpan untuk satu tahun terakhir. Tingkat kerugian historis pun tidak representatif, sehingga parameter PD dan LGD yang dihasilkan lemah dan sulit dipertanggungjawabkan saat audit.
Kasus 4: Mencampur PD NetFlow dan Migration
Sebuah BPR menghitung PD sebagian berbasis bucket tunggakan dan sebagian berbasis grade internal dalam satu model, tanpa menyesuaikan horizon bulanan dan tahunan. Hasilnya tidak konsisten antar periode dan sulit dipertanggungjawabkan saat pemeriksaan. Memisahkan kedua pendekatan — dan memilihnya secara sadar — membuat perhitungan jauh lebih rapi.
Kasus 5: LGD Diambil dari Satu Metode Saja
Sebuah BPR memakai LGD dari pendekatan Collateral Shortfall saja (0%) tanpa membobotnya dengan Expected Recoveries, sehingga CKPN terlihat sangat kecil. Sebaliknya, memakai Expected Recoveries sendirian membuat CKPN bisa terlalu besar. LGD final yang benar adalah rata-rata terbobot keduanya sesuai porsi basis datanya.
Kasus 6: Kredit Macet Lama Tak Dihapuskan
Kredit yang sudah jelas tidak tertagih tetap dibiarkan di neraca bertahun-tahun. Beban penyisihan pun berulang, sementara kinerja laba tertekan. Setelah dihapusbukukan sesuai ketentuan, portofolio menjadi lebih bersih dan CKPN lebih stabil.
Kasus 7: Nasabah Kaget saat Pelunasan Dipercepat
Seorang nasabah yang bertahun-tahun membayar angsuran dengan skema flat mengajukan pelunasan dipercepat. Ia menghitung sendiri sisa kewajibannya secara flat, tetapi angka menurut perhitungan amortized cost berbeda. Tanpa penjelasan sejak awal, selisih kecil pun bisa berkembang menjadi keluhan. Edukasi AO di awal pemasaran kredit jauh lebih murah daripada menyelesaikan sengketa di kemudian hari.
Peran Manajemen, Operasional, dan Stakeholder
Direksi dan Manajemen
Menetapkan kebijakan dan metodologi CKPN, menyetujui model serta asumsinya, dan memastikan tidak ada tekanan untuk menurunkan penyisihan demi mempercantik laba.
Divisi Akuntansi dan Risiko
Menyusun model penurunan nilai (individual dan kolektif), mengelola data kerugian historis, serta menetapkan dan meninjau parameter PD dan LGD — termasuk memilih secara konsisten antara pendekatan NetFlow/Migration dan menggabungkan Expected Recoveries dengan Collateral Shortfall secara terbobot.
Divisi Kredit dan Operasional
Menjaga kelengkapan dokumen agunan, memantau tunggakan, dan memastikan data kredit di sistem akurat.
Account Officer dan Frontliner
Mengedukasi nasabah sejak awal tentang model perhitungan bunga, biaya kredit, dan konsekuensi pelunasan dipercepat, serta memastikan informasi produk disampaikan secara transparan.
Dewan Komisaris dan Auditor
Mengawasi kewajaran perhitungan dan kepatuhan, termasuk memastikan PPKA tetap diperhitungkan dalam rasio KPMM.
Regulator
OJK menilai kesehatan bank sekaligus membandingkan kualitas aset menurut penilaian bank dengan hasil pengawas.
Kenapa Core Banking Penting untuk CKPN
Perhitungan CKPN sangat bergantung pada data: sisa pokok, kualitas kredit, tunggakan, nilai agunan, serta suku bunga efektif setiap kontrak. Bila data tersebar di banyak berkas manual, perhitungan CKPN menjadi lambat, tidak konsisten, dan sulit diaudit.
Core banking seperti HeaBank menyimpan seluruh data kredit dan agunan di satu tempat, sehingga perhitungan CKPN dapat dijalankan otomatis dengan parameter yang terdokumentasi. Pelajari fitur Software Core Banking kami.
Catatan Penting: Kewajaran, Transparansi, dan Audit
CKPN yang lebih rendah hanya sah bila lahir dari perbaikan kualitas portofolio dan data — bukan dari menurunkan asumsi agar laba terlihat lebih baik. Perhitungan harus wajar, didukung dokumentasi, disetujui manajemen, dan siap diaudit.
Selain itu, POJK 1/2024 Pasal 3 menegaskan: bila terjadi perbedaan penetapan kualitas aset produktif antara BPR dan OJK, kualitas yang berlaku adalah yang ditetapkan OJK, dan BPR wajib menyesuaikan laporannya.
Kesimpulan
Sejak 2025, acuan pencadangan BPR bukan lagi PPAP persentase tetap, melainkan CKPN sesuai SAK EP — sesuai amanat POJK 1/2024. PPKA tetap hadir, tetapi sebagai pembanding dalam perhitungan modal. Selisih keduanya bukan hal yang perlu ditakuti, melainkan sinyal kualitas data dan portofolio.
Penilaian kolektif menegaskan satu hal: kualitas CKPN tidak pernah lebih baik dari kualitas datanya. Untuk PD, pilih secara sadar antara NetFlow atau Migration — jangan dicampur. Untuk LGD, jangan memakai satu metode saja: LGD final adalah rata-rata terbobot Expected Recoveries dan Collateral Shortfall, sesuai porsi basis datanya. Di sisi lain, karena perhitungan akuntansi memakai suku bunga efektif sementara banyak realisasi kredit masih memakai flat, peran Account Officer dalam mengedukasi nasabah menjadi krusial. Dengan data yang rapi dan komunikasi yang transparan, CKPN yang akurat dan hubungan baik dengan nasabah bisa dicapai bersama.
Referensi
- OJK — POJK Nomor 1 Tahun 2024: Kualitas Aset Bank Perekonomian Rakyat
- OJK — Akuntansi Bank Perekonomian Rakyat (SAK EP)
- IAI — SAK Entitas Privat Efektif per 1 Januari 2025
- IAI — Siaran Pers: Penurunan Nilai atas Aset Keuangan bagi Entitas Pengguna SAK EP (konsep incurred loss)
- OJK — Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan
- OJK — POJK Nomor 24 Tahun 2024: Kualitas Aset Bank Perekonomian Rakyat Syariah