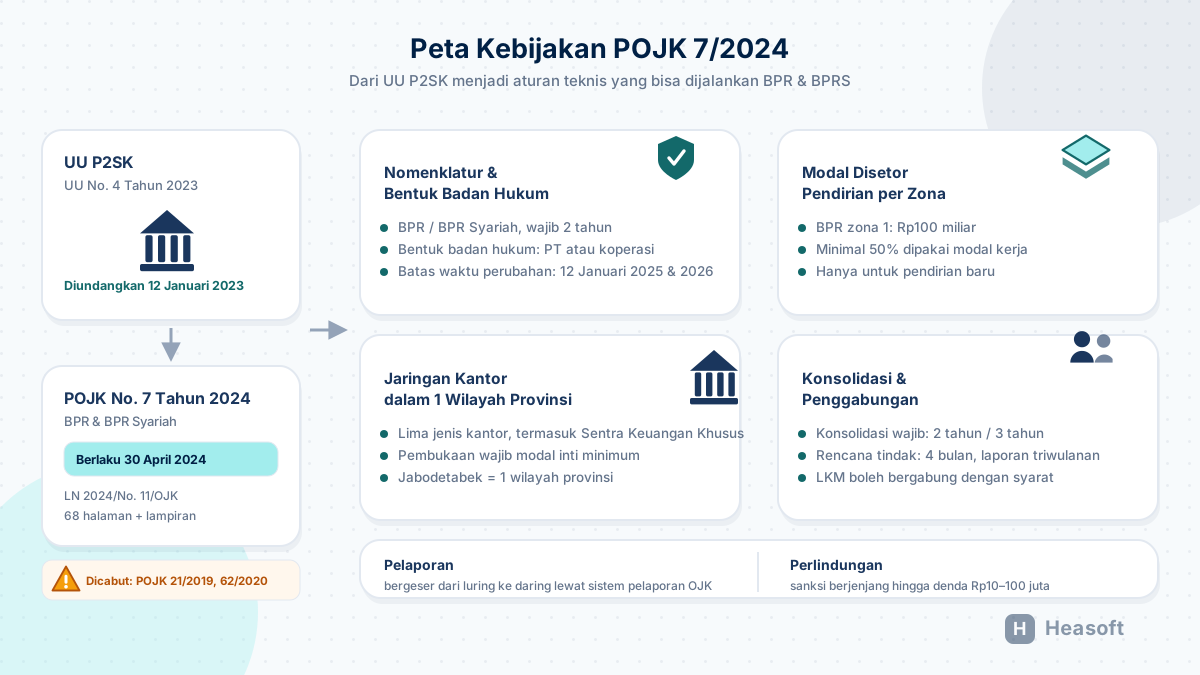
Pada 30 April 2024, satu pergantian istilah berlaku untuk seluruh sistem perbankan murni: Bank Perkreditan Rakyat menjadi Bank Perekonomian Rakyat, dan Bank Pembiayaan Rakyat Syariah menjadi Bank Perekonomian Rakyat Syariah. Nomenklatur itu sendiri sederhana — yang tidak sederhana adalah peraturan yang memuatnya.
POJK Nomor 7 Tahun 2024 menerjemahkan amanat UU P2SK (UU Nomor 4 Tahun 2023) menjadi aturan teknis: bentuk badan hukum yang boleh dipakai, besaran modal disetor pendirian per zona, batas wilayah jaringan kantor, kewajiban konsolidasi bagi grup, sampai syarat penawaran umum di pasar modal.
Artikel ini menguraikan isi POJK 7/2024 secara pasal, lalu menerjemahkannya menjadi implikasi kelembagaan dan modal minimum yang harus disiapkan BPR dan BPR Syariah.
Identitas dan Kedudukan POJK 7/2024
| Aspek | Keterangan |
|---|---|
| Nomor | POJK No. 7 Tahun 2024 |
| Tentang | Bank Perekonomian Rakyat dan Bank Perekonomian Rakyat Syariah |
| Nomor surat | LN 2024/No. 11/OJK, TLN 79/OJK |
| Panjang | 68 halaman (Lampiran 43 HLM, Penjelasan 32 HLM) |
| Berlaku sejak | 30 April 2024 (tanggal diundangkan) |
Dasar hukumnya adalah Pasal 16 ayat (3), 18 ayat (3), 19A ayat (2), 23 ayat (3), 28 ayat (4), 28A ayat (3), dan 37 ayat (6) UU Nomor 7 Tahun 1992 tentang Perbankan sebagaimana diubah dengan UU Nomor 4 Tahun 2023; Pasal 5 ayat (9), 6 ayat (3), 6A ayat (2), 17 ayat (5), 17A ayat (3), dan 54 ayat (6) UU Nomor 21 Tahun 2008 tentang Perbankan Syariah sebagaimana diubah dengan UU Nomor 4 Tahun 2023; serta UU Nomor 21 Tahun 2011 sebagaimana diubah dengan UU Nomor 4 Tahun 2023.
Kedudukan POJK ini terhadap peraturan lain:
- POJK Nomor 21/POJK.03/2019 (Penggabungan, Peleburan, dan Pengambilalihan BPR dan BPRS) dan POJK Nomor 62/POJK.03/2020 (Bank Perkreditan Rakyat) dicabut.
- POJK Nomor 26 Tahun 2022 tentang Bank Pembiayaan Rakyat Syariah tetap berlaku sepanjang tidak bertentangan dengan POJK 7/2024.
Apa Saja Isi POJK 7/2024?
POJK 7/2024 memuat empat belas area pengaturan:
- Perubahan nomenklatur dan definisi BPR dan BPR Syariah.
- Pendirian BPR dan BPR Syariah.
- Bentuk badan hukum.
- Modal disetor pendirian.
- Perizinan pendirian.
- Kepemilikan dan perubahan modal.
- Direksi, Dewan Komisaris, Dewan Pengawas Syariah, dan Pejabat Eksekutif.
- Kantor BPR dan BPR Syariah.
- Perubahan nama dan bentuk badan hukum.
- Penggabungan, peleburan, dan pengambilalihan.
- Konsolidasi BPR dan BPR Syariah.
- Sinergi BPR dan BPR Syariah.
- Pencabutan izin usaha atas permintaan pemegang saham.
- Perpindahan izin usaha BUK atau BUS menjadi BPR atau BPR Syariah.
Salah satu perubahan yang menyelinap di antara semuanya adalah pelaporan: mekanisme yang sebelumnya dilakukan luring kini diarahkan ke daring melalui sistem pelaporan OJK, dengan luring hanya bila sistem tersebut belum tersedia.
Perubahan Nomenklatur: Tenggat yang Sudah Lewat
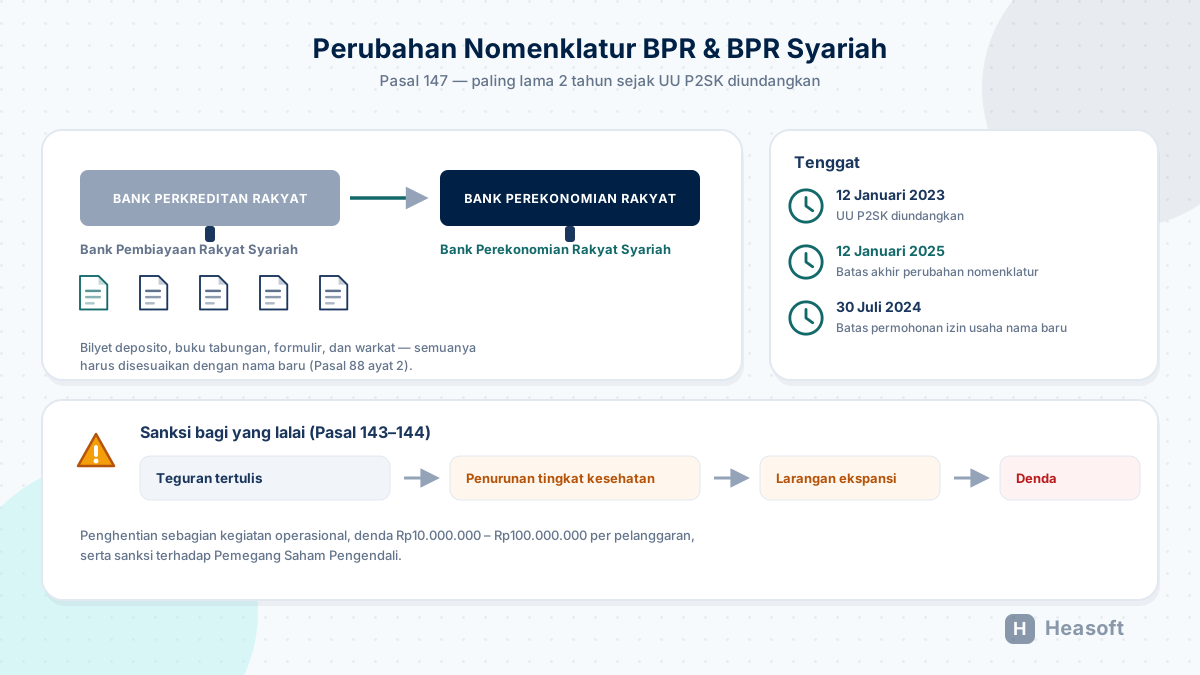
Pasal 147 ayat (1) mewajibkan BPR dan BPR Syariah mengganti nomenklatur masing-masing paling lama 2 (dua) tahun sejak UU P2SK diundangkan. UU Nomor 4 Tahun 2023 diundangkan di Jakarta pada 12 Januari 2023, sehingga batas waktu perubahan nomenklatur adalah 12 Januari 2025.
Mekanismenya:
- Pasal 88 ayat (2) — setelah nama berubah, BPR wajib menyesuaikan papan nama, dokumen, formulir, dan warkat sesuai nama baru, serta menyediakan bilyet deposito, buku tabungan, formulir, dan warkat sesuai nama baru. Ini bukan hal trivial administratif: simpanan dan warkat yang salah nama menjadi temuan audit.
- Pasal 89 ayat (1) — permohonan persetujuan penggunaan izin usaha dengan nama baru disampaikan ke OJK paling lama 5 hari kerja setelah tanggal persetujuan perubahan anggaran dasar; OJK memberi keputusan paling lama 20 hari kerja setelah dokumen diterima secara lengkap (ayat 3).
- Pasal 147 ayat (3) — BPR yang sudah mengubah nomenklatur sebelum POJK ini berlaku tetapi belum mendapat persetujuan OJK wajib mengajukan permohonan tersebut paling lama 3 bulan sejak POJK berlaku, yaitu 30 Juli 2024.
Sanksi bagi yang lalai (Pasal 143 dan 144) berjenjang: teguran tertulis; bagi yang tetap melanggar, dapat dijatuhi penurunan tingkat kesehatan, larangan melakukan ekspansi kegiatan usaha, dan/atau penghentian sementara sebagian kegiatan operasional. BPR, BPR Syariah, dan/atau Pemegang Saham Pengendali juga dapat dikenai denda paling sedikit Rp10.000.000 dan paling banyak Rp100.000.000 untuk setiap pelanggaran.
Bentuk Badan Hukum: Perseroan Terbatas atau Koperasi
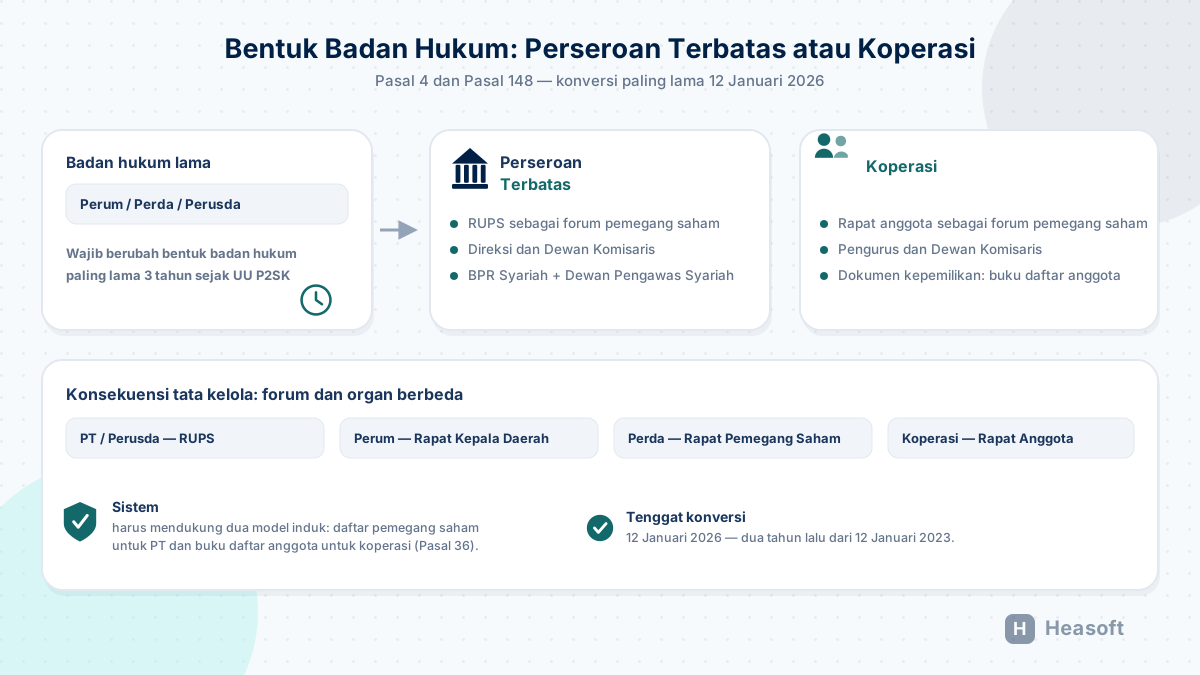
Pasal 4 menegaskan BPR dan BPR Syariah berbentuk badan hukum perseroan terbatas atau koperasi. Ini menutup pintu pada bentuk lama seperti perusahaan umum daerah, perusahaan perseroan daerah, dan perusahaan daerah.
Pasal 148 ayat (1) mewajibkan BPR yang berbentuk badan hukum selain PT atau koperasi melakukan perubahan bentuk badan hukum paling lama 3 (tiga) tahun sejak UU P2SK diundangkan, yaitu 12 Januari 2026.
Konsekuensinya langsung terasa pada tata kelola, karena Pasal 2 mendefinisikan forum pengambilan keputusan yang berbeda tergantung bentuk badan hukum:
| Bentuk badan hukum | Forum pemegang saham | Organ |
|---|---|---|
| Perseroan terbatas / perusahaan perseroan daerah | RUPS | Direksi dan Dewan Komisaris |
| Perusahaan umum daerah | Rapat kepala daerah | Direksi, Dewan Komisaris, dan Dewan Pengawas |
| Perusahaan daerah | Rapat pemegang saham | Direksi, Dewan Komisaris, dan Dewan Pengawas |
| Koperasi | Rapat anggota | Pengurus, Dewan Komisaris, dan Dewan Pengawas |
BPR Syariah berbentuk perseroan terbatas memiliki satu organ tambahan: Dewan Pengawas Syariah (DPS) — pihak yang bertugas dan berfungsi mengawasi penyelenggaraan kegiatan agar sesuai prinsip syariah (Pasal 2 angka 20).
Modal Disetor Pendirian: Angka per Zona
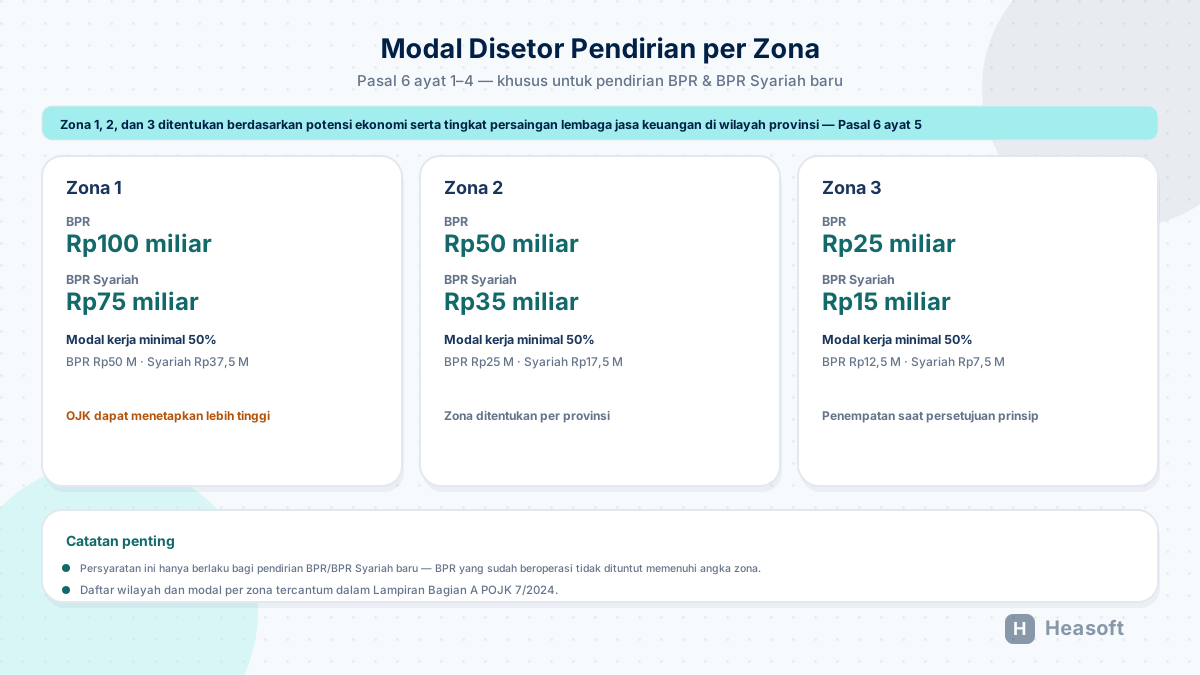
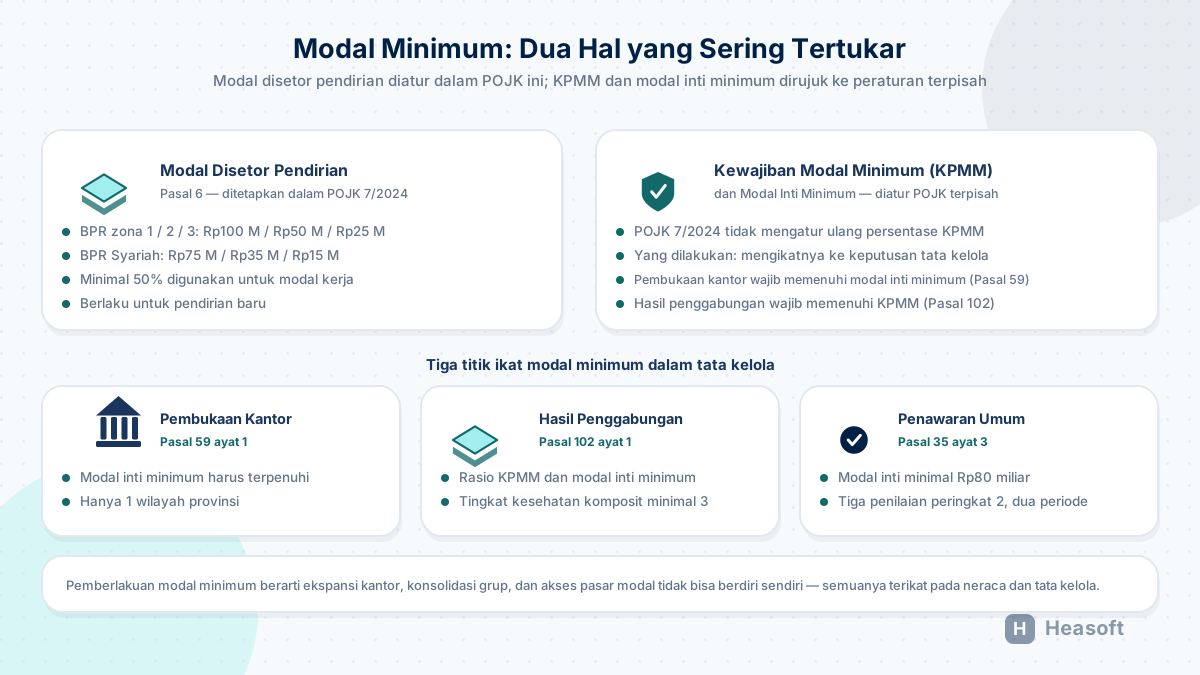
Inilah bagian yang paling berat bagi calon pendiri BPR. Pasal 6 ayat (1) dan (2) menetapkan modal disetor pendirian minimum sesuai zona:
| Zona | BPR | BPR Syariah |
|---|---|---|
| Zona 1 | Rp100.000.000.000 | Rp75.000.000.000 |
| Zona 2 | Rp50.000.000.000 | Rp35.000.000.000 |
| Zona 3 | Rp25.000.000.000 | Rp15.000.000.000 |
Empat aturan turunan yang sering terlewat:
- Pasal 6 ayat (3) — berdasarkan pertimbangan tertentu, OJK berwenang menetapkan modal disetor pendirian yang lebih tinggi dari angka pada tabel.
- Pasal 6 ayat (4) — modal disetor pendirian wajib digunakan untuk modal kerja paling sedikit 50% (lima puluh persen). Ini bukan formalitas: separuh modal harus benar-benar bekerja di operasional, bukan menganggur di kas.
- Pasal 6 ayat (5) — pembagian zona ditentukan berdasarkan potensi ekonomi dan tingkat persaingan lembaga jasa keuangan di wilayah provinsi.
- Pasal 6 ayat (6) — daftar wilayah dan modal disetor pendirian per zona tercantum dalam Lampiran Bagian A yang merupakan bagian tidak terpisahkan dari POJK ini.
Penempatannya diatur dalam Pasal 7 ayat (2): penempatan modal disetor dilakukan secara penuh sebesar jumlah yang dipersyaratkan sesuai zona pada saat permohonan persetujuan prinsip pendirian, dan hanya dapat dilakukan setelah memperoleh persetujuan OJK. Penjelasan POJK memberi contoh: calon PSP yang akan mendirikan BPR di zona 3 dengan kewajiban modal disetor Rp25.000.000.000 harus menempatkan modal tersebut dalam bentuk deposito paling sedikit Rp25.000.000.000 pada saat mengajukan permohonan persetujuan prinsip.
Yang perlu ditegaskan: persyaratan modal disetor pendirian ini hanya berlaku bagi pendirian BPR atau BPR Syariah yang baru. BPR dan BPR Syariah yang sudah beroperasi tidak dituntut memenuhi angka zona.
Dampak praktisnya, bila modal disetor berhenti pada angka minimum:
| Komponen | Zona 1 | Zona 2 | Zona 3 |
|---|---|---|---|
| Modal disetor pendirian BPR | 100 M | 50 M | 25 M |
| Minimum untuk modal kerja (50%) | 50 M | 25 M | 12,5 M |
| Modal disetor pendirian BPR Syariah | 75 M | 35 M | 15 M |
| Minimum untuk modal kerja (50%) | 37,5 M | 17,5 M | 7,5 M |
Modal Minimum: Dua Hal yang Sering Tertukar
Ada dua “modal minimum” yang berbeda dan perlu dibedakan.
Pertama, modal disetor pendirian (Pasal 6) — angka baru yang benar-benar ditetapkan di dalam POJK 7/2024, sebagaimana tabel di atas.
Kedua, kewajiban penyediaan modal minimum (KPMM) dan modal inti minimum. POJK 7/2024 tidak mengatur ulang ketentuan KPMM; ia merujuknya ke Peraturan OJK terpisah. Yang dilakukan POJK ini adalah mengikat modal minimum tersebut ke beberapa keputusan tata kelola:
- Pasal 59 ayat (1) — pembukaan kantor (termasuk Kantor Cabang, Sentra Keuangan Khusus, dan Kantor Kas) hanya dapat dilakukan dengan memenuhi modal inti minimum BPR atau BPR Syariah.
- Pasal 102 ayat (1) — BPR atau BPR Syariah hasil Penggabungan atau Peleburan wajib memenuhi rasio kewajiban pemenuhan modal minimum dan modal inti minimum, serta tingkat kesehatan paling rendah peringkat komposit 3. OJK berwenang menetapkan persyaratan yang berbeda berdasarkan pertimbangan tertentu (ayat 2).
Syarat Penawaran Umum di Pasar Modal
Pasal 35 membuka jalan bagi BPR dan BPR Syariah melakukan penawaran umum efek melalui pasar modal — dalam bentuk efek bersifat ekuitas dan/atau efek bersifat utang berupa obligasi (BPR) atau sukuk (BPR Syariah). BPR tidak otomatis harus melakukan penawaran umum; POJK hanya mengatur syarat bagi yang memilih jalan itu:
| Syarat | Ambang (Pasal 35 ayat 3) |
|---|---|
| Rencana penawaran umum | Tercantum dalam rencana bisnis |
| Modal inti | Paling sedikit Rp80.000.000.000 |
| Penilaian tata kelola | Predikat paling rendah peringkat 2, dalam 2 periode terakhir |
| Penilaian profil risiko | Predikat paling rendah peringkat 2, dalam 2 periode terakhir |
| Tingkat kesehatan | Predikat paling rendah peringkat komposit 2, dalam 2 periode terakhir |
Bagi yang melakukan penawaran umum, ketentuan peraturan perundang-undangan di bidang pasar modal juga berlaku (ayat 4). Karena seluruh ambang penilaian tadi harus terpenuhi dalam dua periode terakhir, syarat ini pada dasarnya menuntut rekam jejak yang berkelanjutan, bukan kinerja satu kali.
Jaringan Kantor: Lima Jenis, Satu Provinsi
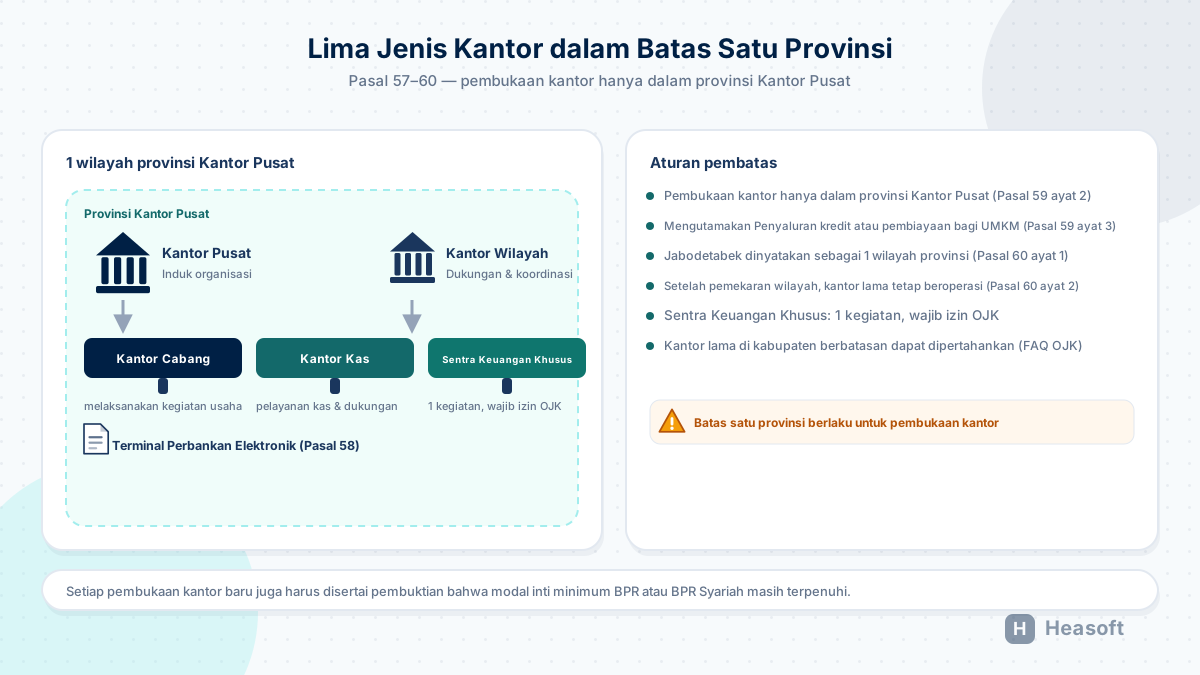
Pasal 57 menetapkan bahwa jaringan kantor BPR atau BPR Syariah terdiri atas lima jenis kantor:
| Jenis kantor | Fungsi (Pasal 2) |
|---|---|
| Kantor Pusat | Induk organisasi; pelaksanaan, dukungan, dan koordinasi kegiatan usaha |
| Kantor Wilayah | Membantu Kantor Pusat; dukungan dan koordinasi terhadap kantor di bawahnya |
| Kantor Cabang | Melaksanakan kegiatan usaha perbankan yang bertanggung jawab langsung kepada Kantor Pusat atau Kantor Wilayah |
| Sentra Keuangan Khusus | Melaksanakan usaha perbankan terbatas dalam satu kegiatan, dengan alamat yang jelas, berada di bawah Kantor Pusat atau Kantor Cabang |
| Kantor Kas | Melaksanakan pelayanan kas dan dukungan Penyaluran dana, dengan alamat yang jelas |
Aturan pembatasnya:
- Pasal 59 ayat (2) — pembukaan kantor hanya dapat dilakukan dalam wilayah provinsi yang sama dengan provinsi Kantor Pusat.
- Pasal 59 ayat (3) — pembukaan kantor dilakukan dengan mengutamakan Penyaluran kredit atau pembiayaan bagi usaha mikro, kecil, dan menengah.
- Pasal 60 ayat (1) — wilayah Provinsi Daerah Khusus Ibukota Jakarta, Kabupaten Bogor, Kota Bogor, Kota Depok, Kabupaten Tangerang, Kota Tangerang, Kota Tangerang Selatan, Kabupaten Bekasi, Kota Bekasi, dan Kabupaten Karawang dinyatakan sebagai 1 (satu) wilayah provinsi untuk keperluan pembukaan kantor. Praktisnya, Jabodetabek diperlakukan sebagai satu provinsi.
- Pasal 60 ayat (2) — bila terjadi pemekaran wilayah sehingga kantor berada di provinsi berbeda dari lokasi Kantor Pusat, kantor tersebut tetap dapat beroperasi di wilayah semula.
- Pasal 58 — BPR atau BPR Syariah dapat menyediakan Terminal Perbankan Elektronik, wajib menetapkan kantor atau unit organisasi sebagai pengelola, dan wajib melaporkan penggunaan, penambahan, serta pemindahan lokasi secara daring.
Teks yang sering terlewat berasal dari tanya jawab resmi OJK: BPR yang sudah memiliki jaringan kantor di kabupaten atau kota di provinsi lain yang berbatasan langsung dengan provinsi lokasi Kantor Pusat dapat tetap mempertahankan kantor yang telah ada. Batas “satu provinsi” berlaku bagi pembukaan, bukan bagi kantor lama yang sudah ada sebelum POJK ini berlaku.
Sentra Keuangan Khusus
Sentra Keuangan Khusus adalah jenis kantor baru yang diperkenalkan POJK ini. Kedudukannya di bawah Kantor Pusat atau Kantor Cabang, melaksanakan usaha perbankan terbatas dalam 1 (satu) kegiatan, dengan alamat yang jelas. Kegiatan yang boleh dilakukan hanya salah satu dari:
- Layanan penghimpunan dana — penerimaan kas, pemrosesan penghimpunan dana, dan pemberian keputusan atas permohonan penghimpunan dana; atau
- Layanan Penyaluran Dana — pemrosesan Penyaluran Dana, termasuk penerimaan permohonan kredit atau pembiayaan, analisis, dan pemberian keputusan atas permohonan tersebut.
Pembukaan Sentra Keuangan Khusus wajib memperoleh izin dari OJK. Karena ruang lingkupnya hanya satu kegiatan, Sentra Keuangan Khusus tidak dapat dipakai sebagai kantor layanan penuh — pola yang paling umum adalah unit layanan penghimpunan dana atau unit analisis kredit.
Penggabungan, Peleburan, dan Pengambilalihan
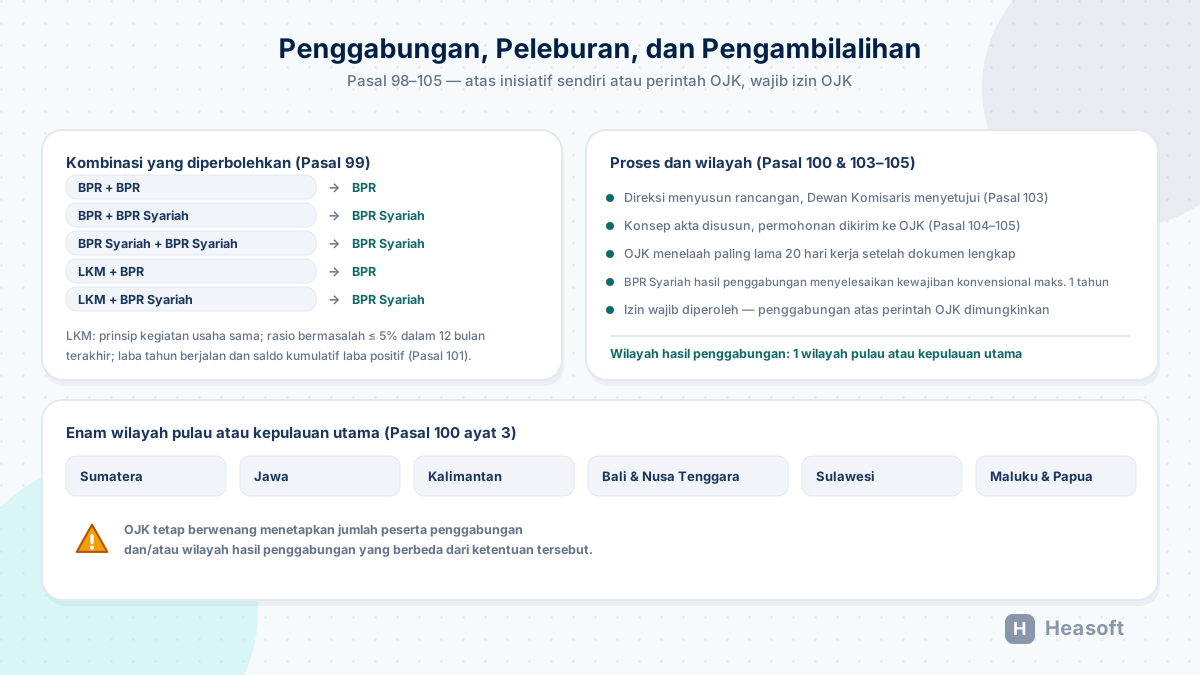
Pasal 98 membuka dua jalan: penggabungan, peleburan, dan pengambilalihan dapat dilakukan atas inisiatif BPR atau BPR Syariah sendiri, atau atas perintah OJK, dan dalam keduanya wajib memperoleh izin OJK.
Pasal 99 mengatur kombinasi yang diperbolehkan:
| Kombinasi | Hasil |
|---|---|
| BPR + BPR | BPR |
| BPR + BPR Syariah | BPR Syariah |
| BPR Syariah + BPR Syariah | BPR Syariah |
| LKM + BPR | BPR |
| LKM + BPR Syariah | BPR Syariah |
Penggabungan LKM dengan BPR atau BPR Syariah hanya dapat dilakukan bila keduanya menjalankan prinsip kegiatan usaha yang sama (ayat 3). BPR Syariah hasil penggabungan atau peleburan wajib menyelesaikan hak dan kewajiban dari kegiatan usaha secara konvensional paling lama 1 (satu) tahun sejak izin berlaku (ayat 4).
Pasal 100 mengatur wilayah jaringan kantor hasil penggabungan: bila BPR yang penggabungan berada di provinsi berbeda, wilayah jaringan kantor hasil penggabungan yang paling luas harus berada dalam 1 (satu) wilayah pulau atau kepulauan utama (ayat 2–3), yaitu:
- Sumatera;
- Jawa;
- Kalimantan;
- Bali dan Nusa Tenggara;
- Sulawesi; dan
- Maluku dan Papua.
OJK tetap berwenang menetapkan jumlah peserta penggabungan atau peleburan, dan/atau wilayah hasil penggabungan yang berbeda dari ketentuan tersebut (ayat 4).
Pasal 101 mengatur syarat LKM yang akan bergabung: LKM harus berkedudukan dalam wilayah kantor BPR atau BPR Syariah penerima penggabungan dan memiliki kinerja keuangan baik — rasio pinjaman atau pembiayaan bermasalah paling tinggi 5% dalam 12 bulan terakhir, serta memperoleh laba pada tahun berjalan dengan saldo kumulatif laba positif. Pemegang saham, direksi, dewan komisaris, dan pegawai LKM yang akan menjadi pihak utama atau Pejabat Eksekutif juga harus memenuhi syarat penilaian kemampuan dan kepatutan.
Alur prosesnya (Pasal 103–105): Direksi menyusun rancangan penggabungan atau peleburan, rancangan itu wajib mendapat persetujuan Dewan Komisaris, Direksi menyusun konsep akta berdasarkan rancangan tersebut, lalu permohonan persiapan pelaksanaan disampaikan ke OJK. OJK menelaah paling lama 20 hari kerja setelah dokumen diterima secara lengkap.
Konsolidasi: Kewajiban yang Paling Sering Terlewat
Ini kelompok aturan yang paling berat secara administratif, karena melibatkan tenggat yang bersifat kumulatif.
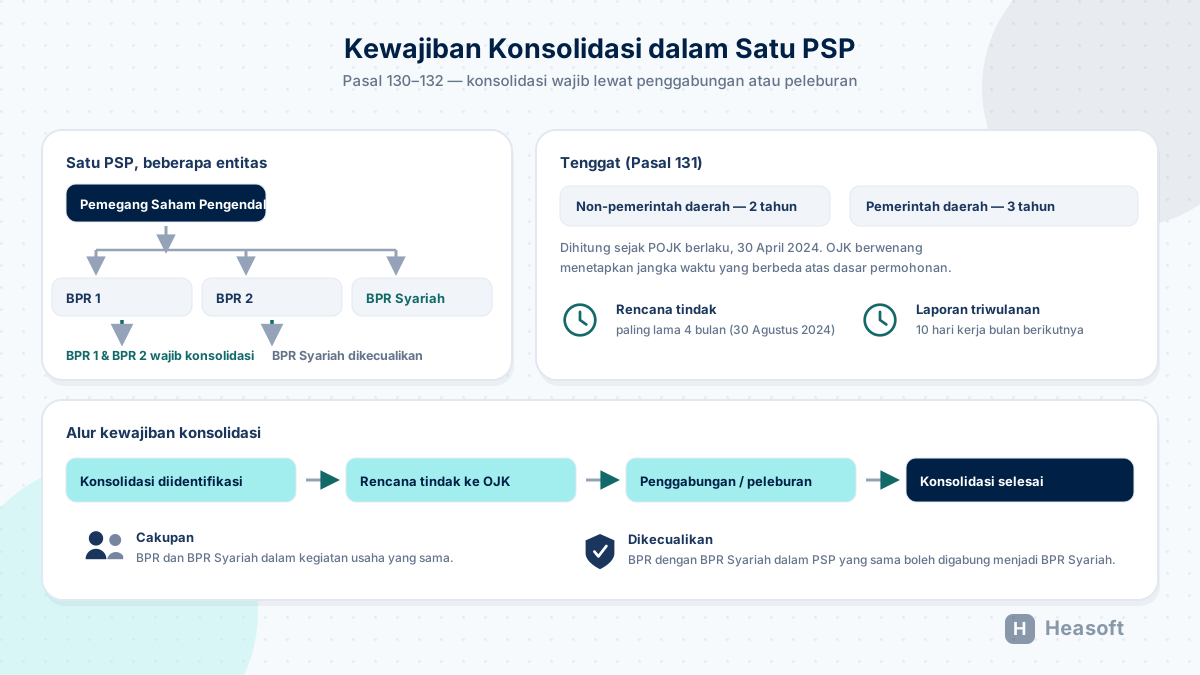
Pasal 130 ayat (1) — BPR atau BPR Syariah dalam kepemilikan dan/atau pengendalian Pemegang Saham Pengendali yang sama, dalam 1 wilayah pulau atau kepulauan utama, wajib melakukan konsolidasi melalui skema Penggabungan atau Peleburan.
Pengecualiannya jelas (ayat 2): kewajiban tersebut dikecualikan terhadap BPR dengan BPR Syariah dalam kepemilikan dan/atau pengendalian PSP yang sama. Dikuatkan tanya jawab resmi OJK: bila seorang PSP memiliki dua BPR dan satu BPR Syariah di Pulau Jawa, kewajiban konsolidasi berlaku bagi dua BPR konvensional tersebut; PSP tetap diperkenankan menggabungkan seluruhnya menjadi BPR Syariah atas inisiatif sendiri.
Pasal 131 menetapkan tenggat penyelesaian:
| Status | Tenggat sejak POJK berlaku (30 April 2024) |
|---|---|
| BPR/BPRS non-pemerintah daerah | Paling lama 2 (dua) tahun |
| BPR/BPRS milik pemerintah daerah | Paling lama 3 (tiga) tahun |
OJK berwenang menetapkan jangka waktu yang berbeda berdasarkan permohonan dan pertimbangan tertentu (ayat 3).
Pasal 132 mengatur pelaporan perkembangan:
- Ayat (1)–(2) — BPR dalam PSP yang sama wajib menyusun rencana tindak yang memuat paling sedikit rencana waktu dan tahapan persiapan serta penyelesaian, dan proyeksi indikator serta rasio keuangan utama secara periodik. Rencana tindak disampaikan ke OJK paling lama 4 (empat) bulan sejak POJK berlaku.
- Ayat (3) dan (5) — laporan perkembangan pelaksanaan penggabungan atau peleburan disampaikan secara triwulanan untuk posisi akhir bulan Maret, Juni, September, dan Desember, paling lama 10 hari kerja bulan berikutnya.
- Ayat (8) — OJK berwenang meminta BPR atau BPR Syariah melakukan tindakan atau langkah yang diperlukan dalam rangka persiapan dan pelaksanaan penggabungan atau peleburan.
Perpindahan Izin Usaha BUK atau BUS Menjadi BPR atau BPR Syariah
Salah satu track yang khas POJK ini adalah konversi Bank Umum (BUK) dan Bank Syariah (BUS) menjadi BPR atau BPR Syariah (Pasal 14–22). Bank yang ditetapkan menjadi BPR atau BPR Syariah wajib:
- Mengumumkan perubahan izin usaha kepada seluruh nasabah dan masyarakat paling lama 10 hari kerja setelah izin berlaku, melalui pengumuman tertulis di seluruh kantor pada tempat strategis, surat kabar berperedaran nasional dan daerah provinsi, serta media daring melalui situs web dan/atau media sosial (Pasal 18).
- Menghentikan kegiatan usaha sebagai BUK atau BUS: simpanan giro dan kegiatan terkait giralisasi, kegiatan usaha dalam valuta asing kecuali kegiatan usaha penukaran valuta asing, kepemilikan surat berharga kecuali surat berharga yang diterbitkan oleh Bank Indonesia, pemerintah, atau pemerintah daerah, transaksi pasar uang antarbank, dan kegiatan usaha lain yang tidak diperbolehkan bagi BPR atau BPR Syariah (Pasal 19).
- Menyesuaikan jenis dan wilayah jaringan kantor dengan melakukan penutupan, pemindahan, dan/atau perubahan status jaringan kantor (Pasal 20).
Penyelesaian portofolio tersisa dikecualikan dari penghentian kegiatan usaha (Pasal 19 ayat 2), dan pedoman pelaksanaannya ada di Lampiran Bagian E.
Pelaporan: Pergeseran dari Luring ke Daring
Sejumlah kewajiban pelaporan dalam POJK ini diarahkan ke kanal daring:
| Pelaporan | Ketentuan |
|---|---|
| Laporan perubahan secara daring (bentuk badan hukum, susunan pemegang saham) | Pasal 34 ayat (1); luring paling lama 1 bulan bila sistem belum tersedia (ayat 2) |
| Laporan realisasi rencana tindak penyesuaian BUK/BUS | Pasal 22 ayat (1), paling lama 1 bulan |
| Laporan penggunaan, penambahan, dan pemindahan Terminal Perbankan Elektronik | Pasal 58 ayat (3), daring |
| Laporan rencana kegiatan operasional di luar hari kerja | Pasal 61 ayat (3), paling lama 5 hari kerja sebelum pelaksanaan |
| Laporan perkembangan penggabungan atau peleburan | Pasal 132 ayat (3) dan (5), triwulanan |
Checklist Tindak Lanjut
Tanggal-tanggal di bawah adalah tenggat transisi asli dalam POJK 7/2024, dihitung dari saat POJK berlaku (30 April 2024) dan dari UU P2SK (12 Januari 2023). Karena seluruh tenggat tersebut sudah lewat per 2026, daftar ini dipakai sebagai verifikasi apakah kewajiban transisi sudah tuntas, bukan sebagai agenda baru.
| Item | Pasal | Tenggat | Penanggung jawab |
|---|---|---|---|
| Perubahan nomenklatur | 147 ayat (1) | 12 Januari 2025 | Legal / Pemegang Saham |
| Permohonan persetujuan penggunaan izin usaha nama baru | 89 ayat (1) | 5 hari kerja setelah persetujuan AD | Legal |
| Penyesuaian papan nama, dokumen, formulir, warkat, bilyet deposito, buku tabungan | 88 ayat (2) | 12 Januari 2025 | Operasional & Public Relations |
| Perubahan bentuk badan hukum ke PT atau koperasi | 4, 148 ayat (1) | 12 Januari 2026 | Legal & Pemegang Saham |
| Rencana tindak konsolidasi grup | 132 ayat (1)–(2) | 30 Agustus 2024 | Direksi |
| Pelaporan perkembangan konsolidasi | 132 ayat (3), (5) | Triwulanan, 10 hari kerja bulan berikutnya | Keuangan |
| Penyesuaian jaringan kantor terhadap batas satu provinsi | 59, 60 | Sesuai rencana pembukaan kantor | Operasional |
| Pemenuhan modal inti minimum untuk pembukaan kantor | 59 ayat (1) | Saat pembukaan kantor | Keuangan & Perencana |
| Persyaratan modal disetor pendirian (bila merintis BPR baru) | 6, 7 | Saat permohonan persetujuan prinsip | Pemegang Saham |
Dampak ke Sistem dan Proses Internal
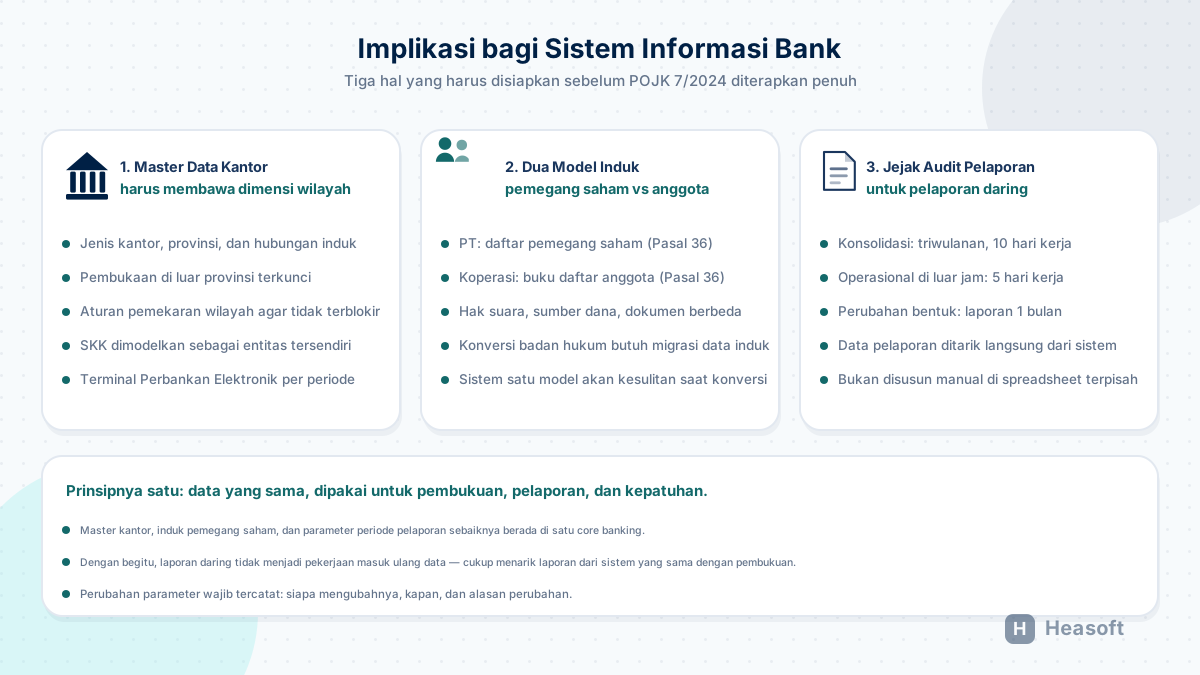
Bagi BPR, POJK 7/2024 punya tiga implikasi sistemik yang jarang dibicarakan:
Satu, master data kantor harus membawa dimensi wilayah. Lima jenis kantor dengan batas satu provinsi berarti setiap entitas kantor menyimpan atribut provinsi, jenis kantor, dan hubungan ke Kantor Pusat atau Kantor Wilayah. Pembukaan kantor baru di luar provinsi harus terkunci di sistem, dan aturan pemekaran wilayah perlu disetel agar cabang lama tidak otomatis terblokir (Pasal 60 ayat 2).
Dua, daftar pemegang saham versus buku daftar anggota. Pasal 36 mewajibkan BPR berbentuk perseroan terbatas mengadministrasikan dokumen kepemilikan yang tercatat dalam anggaran dasar, termasuk daftar pemegang saham; BPR berbentuk koperasi mengadministrasikan buku daftar anggota. Ini bukan beda minor: model data induk nasabah, sumber dana, dan hak suara berbeda secara fundamental antara dua model tersebut — dan sistem yang hanya dibangun untuk satu model akan menghadapi kesulitan saat konversi badan hukum.
Tiga, jejak audit untuk pelaporan daring. Pelaporan yang berpindah ke daring dengan tenggat 10 hari kerja (konsolidasi), 5 hari kerja (operasional di luar jam kerja), dan 1 bulan (perubahan) menuntut data pelaporan yang bisa ditarik langsung dari sistem, bukan disusun manual.
Catatan Pembaruan: UU Nomor 4 Tahun 2026
POJK 7/2024 dibuat berdasarkan UU Nomor 4 Tahun 2023 (P2SK). Undang-undang tersebut kemudian diubah dengan UU Nomor 4 Tahun 2026, yang diundangkan di Jakarta pada 17 Juni 2026. Antara perubahan yang relevan, UU 4/2026 menata ulang definisi Bank Perekonomian Rakyat dan Bank Perekonomian Rakyat Syariah dalam UU Perbankan Syariah — BPR dinyatakan sebagai jenis Bank Konvensional yang dalam kegiatannya tidak memberikan jasa dalam lalu lintas giral secara langsung, dan BPR Syariah dinyatakan sebagai jenis Bank Syariah dengan ketentuan serupa.
Artinya, ketika menerapkan POJK 7/2024 pada 2026, rujukan ke UU 4/2023 harus dibaca dalam versi yang sudah diubah UU 4/2026, dan naskah POJK maupun FAQ terbaru OJK perlu diperiksa untuk memastikan tidak ada perubahan lanjutan.
Kesimpulan
POJK 7/2024 adalah peraturan kelembagaan yang mengubah tiga asumsi lama: bahwa BPR boleh berbentuk badan hukum apa saja, bahwa jaringan kantor boleh melintasi provinsi, dan bahwa modal minimum hanya urusan KPMM. Tiga asumsi itu digantikan oleh aturan yang lebih ketat — PT atau koperasi, satu wilayah provinsi, dan modal yang terikat pada keputusan-keputusan tata kelola.
Nominal modal disetor pendirian (Rp100 miliar di zona 1 untuk BPR) adalah angka yang paling menarik perhatian, tetapi beban operasional terberat justru ada di dua tempat: kewajiban konsolidasi bagi grup dalam satu PSP, dan kewajiban menempatkan modal kerja minimal 50% agar modal disetor tidak menganggur. Keduanya bersifat tenggat, dan keduanya bisa dihitung sekarang.
Referensi
- OJK — POJK Nomor 7 Tahun 2024: Bank Perekonomian Rakyat dan Bank Perekonomian Rakyat Syariah
- BPK JDIH — Peraturan OJK No. 7 Tahun 2024
- Salinan POJK 7/2024 (PDF)
- Tanya Jawab Lazim (FAQ) POJK 7/2024 (PDF)
- BPK JDIH — UU Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan
- BPK JDIH — UU Nomor 4 Tahun 2026 (perubahan atas UU 4/2023)