Di sebuah koperasi simpan pinjam, beberapa anggota datang ke kantor pada hari yang sama. Mereka membawa potongan berita tentang RUU Perkoperasian. Di antara mereka ada yang mengajukan pertanyaannya menggelitik: apakah simpanan mereka nanti dijamin, dan apakah koperasi mereka harus berubah menjadi bentuk lain?
Pengurus belum bisa menjawab pasti. Naskah RUU masih dibahas, dan banyak rincian belum final. Yang bisa dijawab adalah apa yang sudah diusulkan, apa yang masih terbuka, dan langkah apa yang bisa disiapkan sekarang.
Sebuah kebingungan yang wajar ketika perubahan aturan besar masih dalam proses. Apalagi undang-undang ini bakal menyangkut hal yang fundamental untuk koperasi simpan pinjam.
Artikel ini merangkum status RUU Perkoperasian hingga 31 Oktober 2026, pokok perubahan yang sudah disampaikan resmi, hal-hal yang masih perlu dicermati, dan persiapan yang masuk akal bagi koperasi simpan pinjam. Artikel ini bersifat edukatif, bukan nasihat hukum.
1. Status Pembahasan per 31 Oktober 2026
RUU ini berjudul Rancangan Undang-Undang tentang Perubahan Keempat atas Undang-Undang Nomor 25 Tahun 1992 tentang Perkoperasian. Meskipun sering disebut sebagai “pengganti UU lama”, judul resminya adalah perubahan, bukan pencabutan total.
Jejak pembahasannya bisa dibaca dari siaran resmi DPR:
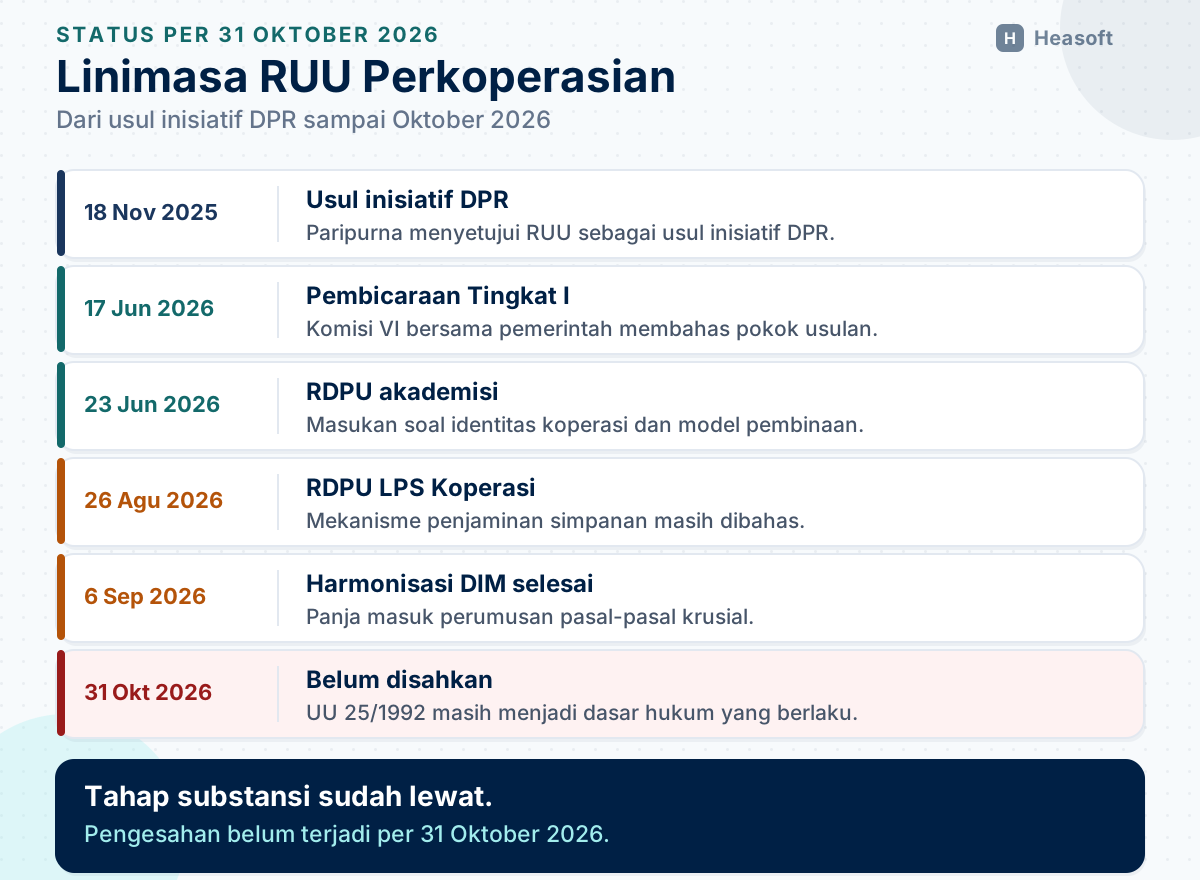
- 18 November 2025. Rapat Paripurna DPR menyetujui RUU Perkoperasian menjadi usul inisiatif DPR.
- 17 Juni 2026. Komisi VI DPR menggelar rapat kerja pembicaraan Tingkat I bersama pemerintah. DPR menyampaikan pokok-pokok yang diusulkan, termasuk lembaga pengawasan dan lembaga penjamin simpanan koperasi.
- 23 Juni 2026. Komisi VI menggelar rapat dengar pendapat umum dengan akademisi dan pelaku koperasi. Masukan yang dibahas antara lain identitas koperasi dan model pembinaan di negara lain.
- 26 Agustus 2026. Panja Komisi VI membahas teknis Lembaga Penjamin Simpanan (LPS) Koperasi bersama akademisi.
- 6 September 2026. Panja menyelesaikan harmonisasi Draf Daftar Inventarisasi Masalah (DIM) bersama pemerintah dan masuk tahap perumusan pasal-pasal krusial, termasuk pembentukan lembaga pengawas independen.
Pada 31 Oktober 2026, belum ada pengesahan yang dipublikasikan. Tahap terakhir yang tercatat resmi adalah pembahasan Panja pada September 2026. Karena itu, UU Nomor 25 Tahun 1992 masih menjadi dasar hukum yang berlaku, dan setiap pernyataan tentang “isi final” RUU perlu dibaca dengan hati-hati.
2. Mengapa UU 25/1992 Dinilai Perlu Diubah
Dalam rapat Tingkat I, DPR menyampaikan alasan revisi. UU 25/1992 sudah menjadi landasan selama lebih dari tiga dekade, tetapi dinilai belum sepenuhnya menjawab tantangan koperasi saat ini.
Alasan yang disebut resmi mencakup:
- rendahnya literasi dan profesionalisme pengelolaan koperasi;
- keterbatasan akses terhadap sumber pembiayaan;
- lemahnya sistem pengawasan;
- munculnya kasus koperasi bermasalah yang merugikan anggota dan menurunkan kepercayaan masyarakat;
- perkembangan teknologi digital dan model bisnis baru yang belum terakomodasi.
Daftar itu penting karena menjelaskan arah RUU. Fokusnya bukan menambah jenis usaha koperasi, melainkan memperkuat tata kelola, pengawasan, dan perlindungan anggota.
Susunan kelembagaan saat ini juga menjadi bagian dari alasan revisi. Pembinaan koperasi tersebar antara Kementerian Koperasi, dinas koperasi di pemerintah daerah, dan dalam hal tertentu kementerian teknis. Untuk KSP, izin usaha dan pengawasan administratif berada di ranah kementerian dan pemerintah daerah, sementara praktik usahanya menyentuh simpanan masyarakat. Pembagian peran seperti ini membuat standar pemeriksaan berbeda antardaerah dan menyulitkan penanganan koperasi bermasalah yang tersebar di beberapa wilayah. RUU berupaya menyatukan standar itu tanpa menghapus peran pembinaan di daerah.
Bagi KSP, tiga hal di daftar itu terasa langsung. KSP mengelola simpanan anggota, menyalurkan pinjaman, dan bersinggungan dengan banyak orang. Ketika pengawasan lemah, masalah di satu koperasi bisa merusak kepercayaan pada koperasi lain di daerah yang sama.
3. Tiga Perubahan yang Sudah Diusulkan
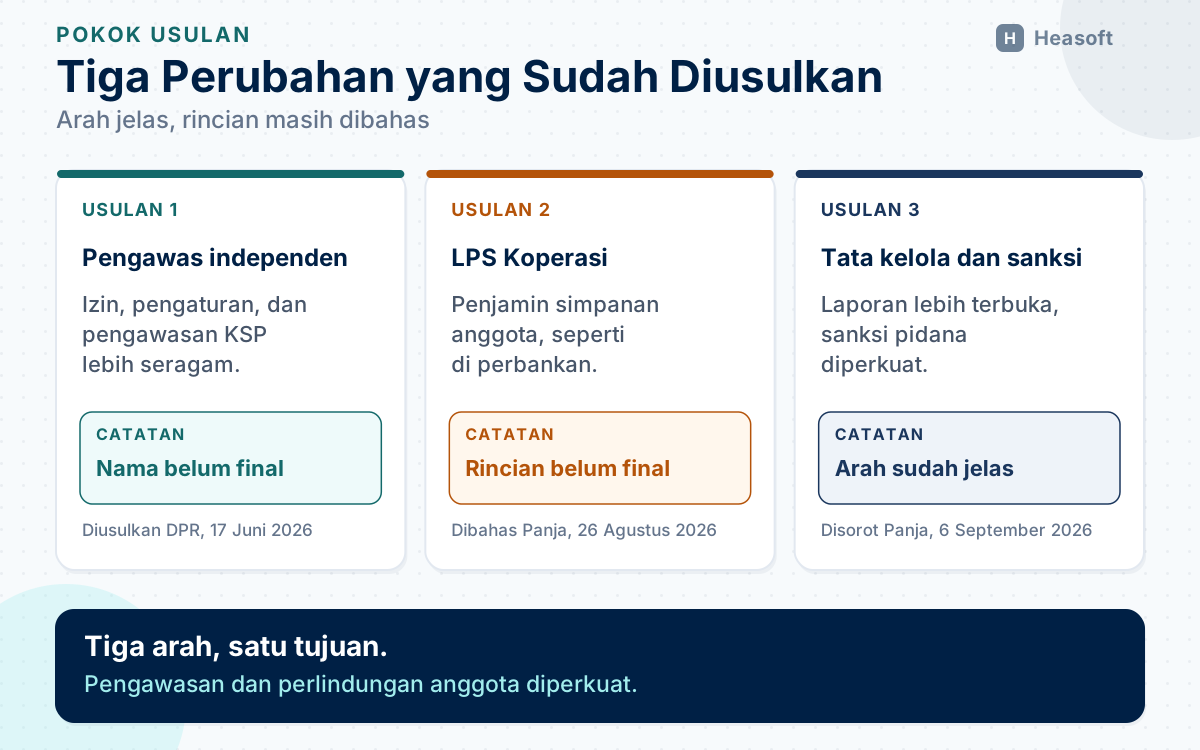
Sampai tahap ini, ada tiga pokok perubahan yang sudah disampaikan secara resmi. Rinciannya bisa berubah, tetapi arahnya cukup jelas.
3.1 Lembaga Pengawas yang Lebih Independen
DPR mengusulkan penguatan tata kelola usaha simpan pinjam koperasi melalui pembentukan lembaga yang menyelenggarakan perizinan, pengaturan, dan pengawasan secara lebih profesional dan independen.
Dalam pemberitaan DPR pada 6 September 2026, lembaga itu disebut sebagai “lembaga pengawas independen (OJK Koperasi)”. Sebutan “OJK Koperasi” adalah istilah yang dipakai dalam pemberitaan, bukan nama resmi yang sudah ditetapkan. Nama, bentuk, dan kewenangannya masih dibahas.
Yang bisa disimpulkan sementara: pengawasan KSP kemungkinan tidak lagi sepenuhnya berada di tangan pemerintah daerah dan kementerian, tetapi bergeser ke lembaga khusus dengan standar yang lebih seragam.
3.2 Lembaga Penjamin Simpanan Koperasi
DPR juga mengusulkan pembentukan Lembaga Penjamin Simpanan (LPS) Koperasi sebagai instrumen perlindungan anggota dan masyarakat. Usulan ini muncul karena simpanan anggota KSP saat ini tidak dijamin oleh lembaga penjaminan seperti simpanan di bank.
Namun, bagian ini belum rinci. Pada 26 Agustus 2026, Panja mengakui pengaturan LPS dalam RUU belum dirinci secara teknis, dan pemerintah masih memiliki keraguan terhadap mekanismenya. Anggota Panja menyatakan LPS Koperasi tetap harus dibentuk, dan jika bisa tidak terlalu lama setelah RUU disahkan.
Pertanyaan yang belum terjawab antara lain:
- simpanan apa yang dijamin, dan sampai batas berapa;
- siapa yang membayar premi penjaminan;
- bagaimana perlakuan simpanan yang berasal dari pinjaman;
- bagaimana mencegah moral hazard, yaitu pengurus mengambil risiko berlebihan karena tahu simpanan akan dijamin;
- apakah LPS Koperasi mengikuti model LPS perbankan atau model lain yang lebih sederhana.
3.3 Tata Kelola, Transparansi, dan Sanksi
DPR menyebut penguatan tata kelola dan perlindungan anggota sebagai tujuan utama. Dalam pemberitaan 6 September 2026, Panja juga menyoroti penguatan sanksi pidana untuk membendung kejahatan keuangan dan investasi bodong yang mengatasnamakan koperasi.
Arah ini masuk akal. Banyak kasus koperasi bermasalah bukan dimulai dari kekurangan modal, melainkan dari pengurus yang menggunakan dana anggota tanpa kontrol, laporan yang tidak transparan, dan pengawasan yang terlambat.
Namun, sanksi pidana bukan obat tunggal. Ia baru berguna jika ada kewajiban pelaporan yang jelas, pemeriksaan yang rutin, dan mekanisme pergantian pengurus yang tidak bisa dihindari.
4. Yang Masih Terbuka
Karena naskah belum final, beberapa hal sebaiknya tidak dianggap pasti.
Cakupan lembaga pengawas. Apakah lembaga itu mengawasi semua koperasi, hanya KSP, atau koperasi yang menghimpun simpanan anggota? Jawaban ini menentukan berapa banyak koperasi yang harus menyesuaikan diri.
Hubungan dengan kementerian dan pemerintah daerah. Koperasi selama ini dibina oleh Kementerian Koperasi dan pemerintah daerah. Jika ada lembaga pengawas baru, pembagian tugasnya perlu jelas agar tidak terjadi tumpang tindih atau kekosongan pengawasan.
Masa transisi. Koperasi yang sudah berizin akan menghadapi pertanyaan: apakah izinnya otomatis berlaku, perlu didaftarkan ulang, atau harus memenuhi syarat baru dalam tenggat tertentu.
Biaya kepatuhan. Pengawasan yang lebih ketat biasanya membawa kewajiban laporan, pemeriksaan, dan mungkin iuran. Untuk KSP kecil, biaya ini bisa terasa berat jika tidak dirancang proporsional.
Kesesuaian dengan aturan lain. Perubahan UU P2SK melalui UU Nomor 4 Tahun 2026 dan berbagai peraturan OJK tentang BPR/BPRS menunjukkan lanskap keuangan berubah cepat. Lembaga pengawas koperasi perlu ditempatkan secara konsisten dalam lanskap itu.
Karena itu, membaca RUU dari satu berita atau satu slide presentasi berisiko. Yang lebih aman adalah mengikuti dokumen resmi DPR dan menunggu naskah final.
5. Apa Artinya bagi KSP Sehari-hari
Bagi pengurus dan staf KSP, perubahan ini bisa terasa pada lima hal.
Izin dan status badan hukum. Jika ada lembaga pengawas baru, proses perizinan bisa berubah. Koperasi perlu menyimpan dokumen badan hukum, anggaran dasar, dan bukti pelaporan dengan rapi.
Pengawasan. Pemeriksaan mungkin menjadi lebih terstruktur dan berbasis risiko. Koperasi yang datanya rapi akan lebih mudah diperiksa daripada yang laporannya tidak konsisten.
Perlindungan simpanan. Jika LPS Koperasi terbentuk, anggota akan bertanya tentang batas penjaminan. Pengurus perlu menyiapkan penjelasan yang jujur, tanpa menjanjikan lebih dari yang diatur.
Transparansi. Laporan keuangan, laporan RAT, dan informasi tentang pinjaman bermasalah akan semakin diperhatikan. Koperasi yang biasa menyembunyikan angka akan menghadapi tekanan lebih besar.
Tata kelola. Pemisahan tugas antara pengurus, pengawas, dan pengelola menjadi lebih penting. Begitu pula pembatasan pinjaman kepada pihak terkait dan dokumentasi keputusan.
Tidak semua perubahan ini baru. Sebagian sudah menjadi praktik baik sejak lama. RUU hanya membuatnya lebih eksplisit dan lebih diperiksa. Perubahan yang paling terasa mungkin bukan pada formulir baru, melainkan pada kebiasaan: data harus konsisten, laporan harus tepat waktu, dan keputusan harus bisa dijelaskan.
6. Belajar dari Model Jepang
Dalam rapat dengar pendapat 23 Juni 2026, seorang guru besar memaparkan model Jepang. Jepang dinilai konsisten membedakan koperasi dari korporasi: koperasi adalah perkumpulan orang dengan kepentingan produktif yang sama, sedangkan korporasi adalah perkumpulan modal.
Jepang juga memiliki beberapa undang-undang koperasi yang diatur menurut sektor, dengan pembinaan yang mengikuti kementerian masing-masing. Model ini bukan resep yang bisa disalin langsung, karena struktur pemerintahan dan tradisi koperasi Indonesia berbeda.
Namun, ada pelajaran yang relevan: identitas koperasi perlu dijaga, dan pengaturan yang seragam untuk semua jenis koperasi bisa menyulitkan. Koperasi konsumen, koperasi produsen, dan KSP punya risiko yang berbeda. Mengatur semuanya dengan satu ukuran sering menghasilkan aturan yang terlalu longgar di satu sisi dan terlalu berat di sisi lain.
Pelajaran kedua menyangkut pembinaan. Di Jepang, koperasi pertanian, perikanan, dan konsumen diatur dengan undang-undang berbeda karena risiko dan kebutuhan anggotanya berbeda. Jika Indonesia memilih satu undang-undang payung, pengaturan teknisnya tetap perlu dibedakan menurut jenis koperasi. Untuk KSP, yang relevan adalah aturan tentang simpanan, pinjaman, likuiditas, dan penjaminan. Untuk koperasi konsumen, yang lebih penting adalah perlindungan anggota dan tata niaga. Menyatukan semuanya dalam satu standar tanpa pembedaan justru bisa melemahkan tujuan RUU.
7. Yang Bisa Disiapkan Sekarang
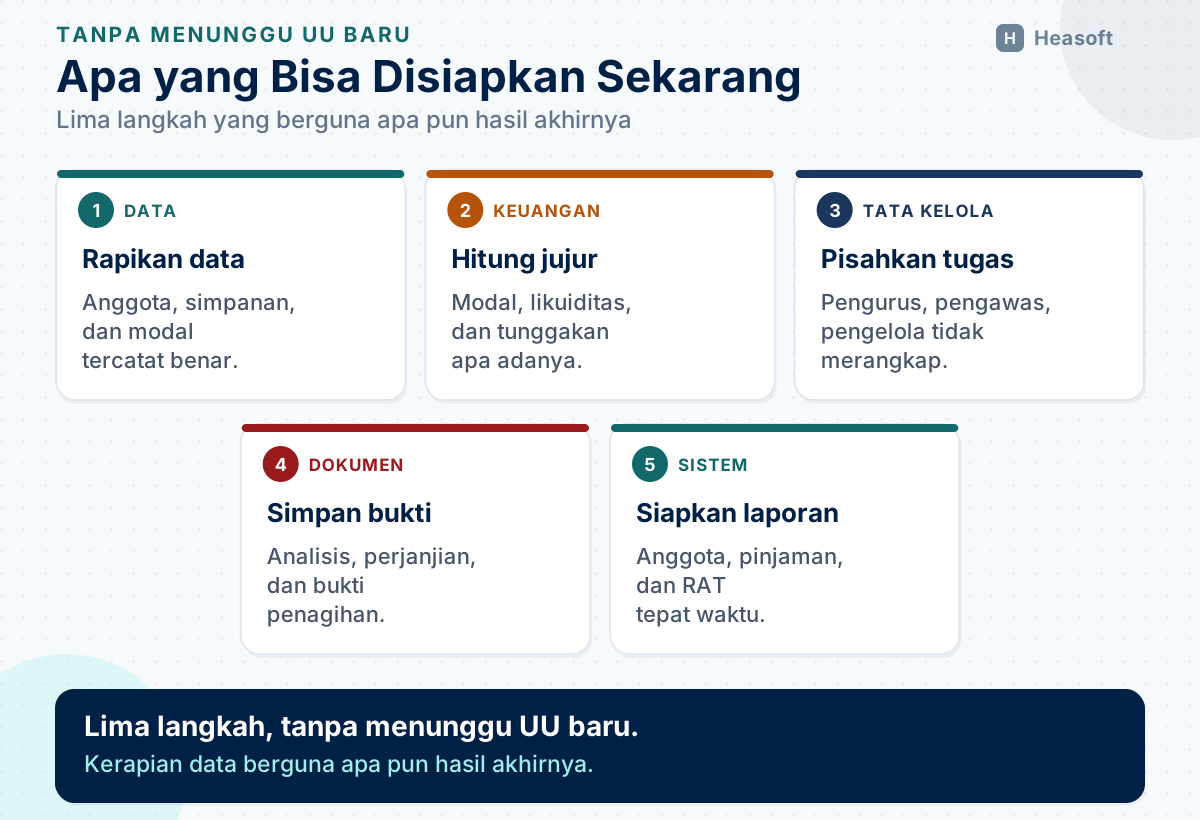
Menunggu naskah final bukan alasan untuk tidak bersiap. Beberapa langkah berikut tidak memerlukan undang-undang baru dan justru akan membantu apa pun hasil akhirnya.
7.1 Rapikan Data Anggota dan Simpanan
Pastikan daftar anggota, simpanan pokok, simpanan wajib, dan simpanan sukarela tercatat dengan benar. Pisahkan simpanan dari modal penyertaan. Data yang rapi adalah syarat pertama untuk laporan yang benar dan pemeriksaan yang lancar.
7.2 Hitung Kesehatan Keuangan Secara Jujur
Hitung rasio kecukupan modal, likuiditas, kredit bermasalah, dan efisiensi. Jangan menunda penurunan kualitas pinjaman hanya agar rasio terlihat baik. Jika ada pinjaman yang sudah lama tidak dibayar, catat apa adanya dan buat rencana penyelesaian.
7.3 Pisahkan Tugas dan Perkuat Pengawasan
Pastikan pengurus tidak merangkap sebagai pengawas, dan pengelola tidak menyetujui pinjaman untuk dirinya sendiri atau keluarganya. Pengawas perlu memiliki akses ke laporan dan kesempatan memeriksa, bukan hanya menandatangani.
7.4 Siapkan Dokumentasi Pinjaman
Untuk setiap pinjaman, simpan analisis awal, perjanjian, bukti pencairan, jadwal angsuran, dan bukti penagihan. Jika kelak ada pemeriksaan atau sengketa, dokumentasi ini yang menentukan.
7.5 Siapkan Sistem Pelaporan
Koperasi yang datanya tersebar di buku besar, spreadsheet, dan catatan manual akan kesulitan ketika diminta laporan cepat. Sistem yang mampu menghasilkan laporan anggota, simpanan, pinjaman, dan tunggakan secara konsisten akan menghemat waktu dan mengurangi kesalahan.
8. Pertanyaan yang Sering Muncul
Apakah simpanan anggota di KSP sudah dijamin saat ini?
Belum. Penjaminan simpanan oleh lembaga penjaminan saat ini berlaku untuk simpanan di bank. Untuk koperasi, usulan LPS Koperasi masih dibahas dan belum punya dasar hukum yang berlaku. Pengurus sebaiknya menjawab jujur: simpanan anggota dilindungi oleh tata kelola, laporan keuangan, dan pengawasan yang ada, bukan oleh jaminan penuh dari negara.
Apakah KSP harus berubah menjadi bank?
Tidak ada usulan seperti itu dalam pokok-pokok yang disampaikan resmi. Yang diusulkan adalah penguatan pengawasan, pembentukan LPS Koperasi, dan penguatan tata kelola. Koperasi dan bank tetap punya bentuk hukum, izin, serta kegiatan usaha yang berbeda. Jika kelak muncul kewajiban baru, bentuknya kemungkinan berupa syarat tata kelola dan pelaporan, bukan perubahan menjadi bank.
Apakah LPS Koperasi akan sama dengan LPS perbankan?
Belum dipastikan. Model perbankan punya batas simpanan yang dijamin, premi dari bank, dan kewenangan menyelesaikan bank gagal. Untuk koperasi, skalanya jauh lebih kecil dan jumlahnya banyak, sehingga model yang sama bisa terlalu mahal. Karena itu, pembahasan menyebut kemungkinan model yang lebih sederhana, misalnya hanya untuk KSP yang menghimpun simpanan anggota. Kepastian baru ada setelah naskah dan aturan turunannya terbit.
Apakah izin koperasi yang sudah ada akan hangus?
Belum ada ketentuan yang bisa dipastikan karena naskah final belum ada. Pertanyaan tentang masa transisi, pendaftaran ulang, dan penyesuaian syarat masih terbuka. Karena itu, langkah paling aman adalah menyimpan dokumen badan hukum, anggaran dasar, izin, dan bukti pelaporan dengan rapi, sehingga koperasi siap jika diminta menyesuaikan diri.
Apa yang perlu dilakukan anggota sekarang?
Tidak ada kewajiban baru bagi anggota. Yang bisa dilakukan adalah memastikan simpanan tercatat atas nama sendiri, meminta bukti setoran, dan membaca laporan RAT. Anggota yang memahami kondisi koperasinya lebih sulit dirugikan oleh janji yang tidak berdasar.
Kapan RUU akan disahkan?
Belum ada tanggal pengesahan yang dipublikasikan. Pembahasan terakhir yang tercatat resmi adalah harmonisasi DIM pada September 2026. Sampai ada pengesahan, UU 25/1992 tetap berlaku. Sebaiknya pantau siaran resmi DPR dan Kementerian Koperasi, bukan ringkasan yang beredar di media sosial.
9. Kesalahan Menyikapi RUU
Ada beberapa reaksi yang perlu dihindari.
Menganggap RUU sudah berlaku. Menjanjikan kepada anggota bahwa simpanan “pasti dijamin” sebelum aturan berlaku adalah kesalahan. Jangan membuat komitmen yang belum punya dasar hukum.
Menyebarkan informasi yang belum terverifikasi. Ringkasan RUU yang beredar di media sosial sering memuat pasal yang belum final. Rujuklah siaran resmi DPR atau naskah yang dipublikasikan.
Menunda pembenahan. Sebaliknya, menunggu RUU selesai juga berisiko. Jika pengawasan kelak lebih ketat, koperasi yang belum merapikan diri akan kesulitan mengejar.
Menganggap semua koperasi akan diperlakukan sama. KSP punya risiko berbeda dari koperasi konsumen. Aturan yang muncul mungkin membedakan keduanya, sehingga persiapan KSP perlu fokus pada simpanan, pinjaman, dan likuiditas.
Menganggap anggota tidak perlu tahu. Perubahan aturan menyangkut simpanan anggota. Menutup informasi justru memunculkan desas-desus. RAT atau pertemuan anggota bisa dipakai menjelaskan status RUU secara terbuka, termasuk hal yang belum diputuskan.
10. Peran Sistem Informasi
Sistem tidak bisa menjamin koperasi patuh. Namun, ia bisa mengurangi pekerjaan manual yang rawan salah dan membuat data lebih siap diperiksa.
Beberapa hal yang bisa dibantu sistem:
- mencatat simpanan anggota per jenis dan per tanggal;
- memisahkan simpanan dari modal penyertaan;
- menghitung angsuran, bunga atau bagi hasil, dan tunggakan;
- menghasilkan laporan anggota, laporan pinjaman, dan laporan RAT;
- menyimpan riwayat perubahan data dan siapa yang mengubah;
- menandai pinjaman yang perlu ditindaklanjuti.
Yang tidak bisa digantikan sistem adalah keputusan pengurus untuk jujur dan pengawas untuk benar-benar memeriksa.
11. Kesimpulan
RUU Perkoperasian sudah melewati tahap substansi, tetapi belum disahkan per 31 Oktober 2026. Tiga arah yang sudah diusulkan cukup jelas: pengawas yang lebih independen, LPS Koperasi, dan penguatan tata kelola serta sanksi.
Bagi KSP, yang bisa dilakukan sekarang bukan menebak isi final, melainkan merapikan dasar: data anggota, simpanan, kesehatan keuangan, dokumentasi pinjaman, dan sistem pelaporan. Jika RUU disahkan, koperasi yang sudah rapi akan lebih cepat menyesuaikan. Jika pun tidak, perbaikan itu tetap membuat koperasi lebih sehat.
Pantau siaran resmi DPR dan Kementerian Koperasi, bacalah naskah final ketika tersedia, dan hindari menjanjikan hal yang belum diatur. Dokumen resmi lebih berharga daripada kabar dari grup percakapan. Sikap hati-hati seperti ini lebih melindungi anggota daripada optimisme tanpa dasar.
Referensi
- DPR RI — “Revisi UU Perkoperasian Mendesak untuk Jawab Tantangan Zaman” (17 Juni 2026). https://www.dpr.go.id/kegiatan-dpr/berita/Revisi-UU-Perkoperasian-Mendesak-untuk-Jawab-Tantangan-Zaman-66112
- DPR RI — “Masukan Akademisi Soal RUU Koperasi: Jepang Berhasil Jaga Marwah Koperasi” (23 Juni 2026). https://www.dpr.go.id/kegiatan-dpr/berita/Masukan-Akademisi-Soal-RUU-Koperasi-Jepang-Berhasil-Jaga-Marwah-Koperasi-66328
- DPR RI — “Akademisi Beri Masukan RUU Perkoperasian, Rizal Bawazier: LPS Koperasi Harus Segera Dibentuk” (27 Agustus 2026). https://www.dpr.go.id/kegiatan-dpr/berita/Akademisi-Beri-Masukan-RUU-Perkoperasian-Rizal-Bawazier-LPS-Koperasi-Harus-Segera-Dibentuk-68402
- DPR RI — “Bendung Kejahatan Investasi Bodong, Panja RUU Perkoperasian Perkuat Penerapan Sanksi Pidana” (6 September 2026). https://www.dpr.go.id/kegiatan-dpr/berita/Bendung-Kejahatan-Investasi-Bodong-Panja-RUU-Perkoperasian-Perkuat-Penerapan-Sanksi-Pidana-68815
- Antara — “Rapat Paripurna setujui RUU Perkoperasian jadi usul inisiatif DPR RI” (18 November 2025). https://sulteng.antaranews.com/berita/366617/rapat-paripurna-setujui-ruu-perkoperasian-jadi-usul-inisiatif-dpr-ri
- BPK JDIH — “Undang-Undang Nomor 25 Tahun 1992 tentang Perkoperasian”. https://peraturan.bpk.go.id/Download/35388/UU%20Nomor%2025%20Tahun%201992.pdf
- BPK JDIH — “Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan”. https://peraturan.bpk.go.id/Details/240203/uu-no-4-tahun-2023