Sebuah KSPPS dengan 2.000 anggota menutup tahun buku dengan SHU naik 12%. RAT berjalan lancar dan laporan pertanggungjawaban diterima. Dua bulan kemudian hasil penilaian kesehatan keluar: dalam pengawasan khusus. Pengurus bingung. SHU naik, anggota puas, tetapi predikatnya justru buruk.
Angka-angka yang menjatuhkan predikat itu ternyata tidak ada di laporan SHU. Sebagian ada di rasio yang tidak pernah dihitung sendiri oleh pengurus, yaitu modal sendiri tertimbang terhadap aktiva tertimbang menurut risiko. Sebagian lagi ada di daftar pertanyaan yang jawabannya “tidak terdokumentasi”. Rapat pengurus rutin sebenarnya berjalan, tetapi tanpa notulen.
Penilaian kesehatan adalah sistem skoring yang berdiri sendiri. Forumnya berbeda dari RAT, orang yang memutuskannya berbeda, dan datanya pun berbeda dari laporan tahunan. Koperasi yang menyiapkan RAT dengan baik tetapi tidak pernah menghitung skor kesehatannya akan terus terkejut oleh hasilnya.
Artikel ini membongkar sistem skoring itu: aturan mainnya (regulasi mana yang benar-benar dipakai), delapan aspek beserta bobotnya, rasio yang diukur lengkap dengan angka ambangnya, empat predikat dan akibatnya, lalu checklist yang bisa langsung dipakai sebelum penilaian berlangsung.
1. Aturan yang Mengikat: Dari UU sampai Kertas Kerja
Penilaian kesehatan koperasi tidak diatur oleh satu peraturan, melainkan satu rangkaian. Kesalahan paling mendasar adalah mengutip aturan yang sudah dicabut. Banyak artikel lama di internet masih merujuk pedoman sebelum 2015.
| Lapis | Peraturan | Isi yang paling menentukan |
|---|---|---|
| Undang-Undang | UU No. 25 Tahun 1992 (Pasal 30–31) | Pembinaan dan pengawasan koperasi oleh Pemerintah |
| Peraturan Menteri | Permenkop No. 8 Tahun 2023 tentang Usaha Simpan Pinjam oleh Koperasi | Kesehatan sebagai dasar kegiatan USP (Pasal 24), hasil pengawasan LHPKK (Pasal 98–99), sertifikat dan sanksi (Pasal 100, 109), frekuensi pelaporan (Pasal 105–106) |
| Peraturan Menteri | Permenkop No. 9 Tahun 2020 tentang Pengawasan Koperasi | Tata cara pemeriksaan, KKPKK (kertas kerja penilaian kesehatan), LHPKK, BAPK |
| Pedoman teknis | Peraturan Deputi No. 06/Per/Dep.6/IV/2016 | Penilaian kesehatan KSP dan USP koperasi (konvensional): 7 aspek beserta bobotnya |
| Pedoman teknis | Peraturan Deputi No. 07/Per/Dep.6/IV/2016 | Penilaian kesehatan KSPPS dan USPPS koperasi (syariah): 8 aspek beserta bobotnya |
| Instrumen | Juknis Deputi Bidang Perkoperasian No. 15 Tahun 2021 | Pedoman pelaksanaan KKPKK |
| Instrumen | SE Deputi Bidang Perkoperasian No. 4 Tahun 2023 | Kewajiban penilaian mandiri (self-assessment) melalui Sistem Pengawasan Koperasi |
| Perizinan | Permenkop No. 4 Tahun 2025 | Sanksi berbasis risiko dan keterkaitan penilaian kesehatan dengan penghentian kegiatan usaha (Pasal 29) |
Dua hal perlu dicatat dari tabel ini.
Pertama, pedoman teknis penilaian masih Perdep 2016. Permenkop 8/2023 mencabut aturan usaha simpan pinjam lama, termasuk Permenkop 15/2015 dan 16/2015 tentang UPSS. Namun Peraturan Deputi 06/2016 dan 07/2016, yang merupakan turunan peraturan lama itu, tetap menjadi pedoman teknis yang dipakai petugas penilai di lapangan sambil menunggu pedoman baru. Karena itu seluruh angka dalam artikel ini (bobot, ambang, dan predikat) bersumber dari kedua Perdep tersebut.
Kedua, ada dua instrumen penilaian yang berjalan berdampingan. Model lama dari Perdep 2016 mengukur tujuh atau delapan aspek dengan rasio kuantitatif plus daftar pertanyaan. Model baru dari Permenkop 9/2020 adalah KKPKK, yaitu kertas kerja berbasis risiko dengan empat aspek: tata kelola (bobot 30%), profil risiko (15%), kinerja keuangan (40%), dan permodalan (15%) (Juknis 15/2021). Instrumen mana yang dipakai bergantung pada dinas atau pejabat pelaksana di tiap daerah. Sebelum musim penilaian, tanyakan ke dinas pengawas di wilayah Anda instrumen mana yang dipakai. Format datanya berbeda, dan menyiapkan yang salah berarti menyiapkan dua kali.
Catatan untuk BMT berbadan usaha PT atau terdaftar sebagai LKM di OJK. Koperasi simpan pinjam yang berbentuk badan hukum lain, atau menjalankan kegiatan sebagai Lembaga Keuangan Mikro berizin OJK, tunduk pada rezim yang berbeda. POJK No. 41 Tahun 2024 memuat penilaian tingkat kesehatan LKM tersendiri (Pasal 120–127) dengan peringkat komposit 1–5. BMT yang masuk kategori ini diawasi ganda: Dinas Koperasi dengan Perdep-nya, OJK dengan POJK-nya. Pembahasan khususnya ada di bagian 6.
2. Siapa yang Menilai, Kapan, dan Dilaporkan ke Siapa
Empat aturan main berikut menentukan ritme seluruh proses (Perdep 07/2016 Pasal 7–9, dengan padanannya di Perdep 06/2016).
Pelaksana penilaian mengikuti wilayah keanggotaan (Pasal 7 ayat (2)):
- SKPD Kabupaten/Kota untuk KSPPS/USPPS yang wilayah keanggotaannya dalam satu kabupaten/kota, termasuk kantor cabangnya.
- SKPD Provinsi untuk wilayah keanggotaan lintas kabupaten/kota dalam satu provinsi.
- Deputi (Kementerian) untuk wilayah keanggotaan lintas provinsi.
Yang menilai adalah Penilai Kesehatan bersertifikat (Pasal 7 ayat (3)). Penilai adalah ASN di bidang perkoperasian dengan pendidikan minimal Diploma III, memahami perkoperasian, dan bersertifikat pelatihan atau bimbingan teknis penilaian kesehatan usaha simpan pinjam (serta pembiayaan syariah). Ini berbeda dari pemeriksaan biasa, karena penilai kesehatan adalah fungsi khusus.
Penilaian dilakukan minimal satu kali setahun, setelah RAT (Pasal 7 ayat (5)). Perhatikan urutannya: RAT lebih dulu, baru penilaian kesehatan. Artinya hasil RAT (pengesahan laporan tahunan dan pembagian SHU) ikut menjadi bahan penilaian. Angka yang dipakai adalah angka yang sudah disahkan, bukan angka pra-closing yang masih berubah-ubah.
Penilai wajib melapor, bukan hanya mengeluarkan skor (Pasal 8–9). Ada tiga jenis laporan:
- Laporan enam bulanan, paling lambat 30 hari setelah periode berakhir.
- Laporan tahunan, paling lambat 30 hari, yang membandingkan kinerja tahun berjalan dengan tahun sebelumnya.
- Laporan insidental, paling lambat 30 hari setelah penilaian.
Laporan disampaikan kepada Bupati/Walikota, Gubernur, atau Menteri sesuai wilayah keanggotaan, dengan tembusan berjenjang.
Selain penilaian resmi, ada kewajiban dari koperasi sendiri yang berjalan paralel: penilaian mandiri (self-assessment) melalui Sistem Pengawasan Koperasi yang disediakan Kementerian (SE Deputi No. 4 Tahun 2023). Permenkop 8/2023 Pasal 73 huruf g menyebut bahwa pemerintah mendorong pemeriksaan kesehatan usaha simpan pinjam secara mandiri. Di banyak daerah, pengisian ini sudah menjadi syarat layanan. Tanpa riwayat self-assessment, koperasi sulit naik ke program pembinaan berikutnya.
3. Delapan Aspek dan Bobotnya (KSPPS), Tujuh untuk KSP
Aspek penilaian KSPPS/USPPS ada delapan (Perdep 07/2016 Pasal 5). Untuk KSP/USP konvensional ada tujuh (Perdep 06/2016 Pasal 5). Tidak ada aspek kepatuhan prinsip syariah, dan bobot dua aspek pertama berbeda.
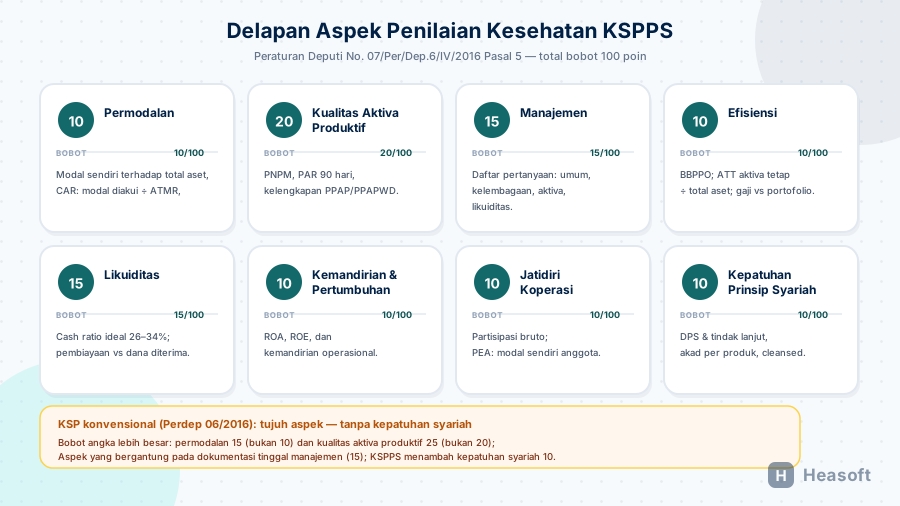
| Aspek | Bobot KSPPS | Bobot KSP | Yang diukur |
|---|---|---|---|
| Permodalan | 10 | 15 | Modal sendiri terhadap total aset; rasio kecukupan modal sendiri (CAR = modal diakui ÷ ATMR) |
| Kualitas Aktiva Produktif | 20 | 25 | Piutang dan pembiayaan bermasalah (PNPM), portofolio berisiko (PAR), penyisihan (PPAP/PPAPWD) |
| Manajemen | 15 | 15 | Daftar pertanyaan: manajemen umum, kelembagaan, permodalan, aktiva, likuiditas |
| Efisiensi | 10 | 10 | Biaya operasional terhadap pendapatan bruto; aktiva tetap terhadap total aset (ATT); gaji dan honor terhadap portofolio |
| Likuiditas | 15 | 15 | Cash ratio (kas + bank terhadap kewajiban lancar); total pembiayaan terhadap dana yang diterima |
| Kemandirian dan Pertumbuhan | 10 | 10 | ROA, ROE, kemandirian operasional |
| Jatidiri Koperasi | 10 | 10 | Partisipasi bruto; rasio permodalan anggota (PEA) |
| Kepatuhan Prinsip Syariah | 10 | — | Daftar pertanyaan kepatuhan: DPS, akad per produk, pembersihan pendapatan non-halal |
Ada perbedaan penting antara versi konvensional dan syariah. KSP konvensional memberi bobot lebih besar pada angka: permodalan 15 ditambah aktiva produktif 25 menjadi 40 poin. KSPPS menyisihkan 20 poin untuk jatidiri koperasi dan kepatuhan syariah. Di KSPPS, aspek manajemen (15) dan kepatuhan syariah (10), total 25 poin, hanya bisa diamankan dengan dokumentasi yang rapi. Kinerja keuangan yang bagus tidak menambah skor di aspek-aspek ini.
4. Rasio yang Diukur, dengan Angka Ambangnya
Bagian ini paling sering ditanyakan di pelatihan, tetapi paling jarang tersedia lengkap di tempat lain: definisi tiap rasio beserta ambangnya menurut lampiran Perdep. Setiap rasio diberi nilai 0–100, lalu dikalikan bobot aspeknya.
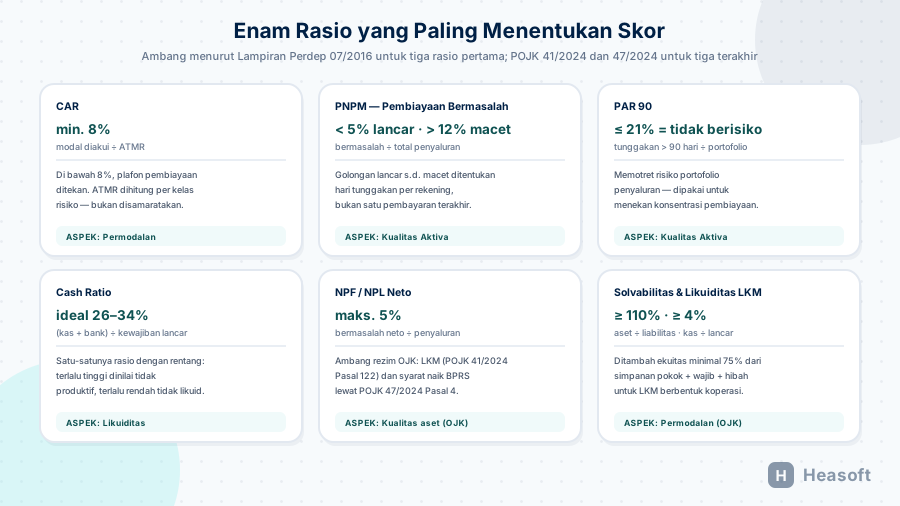
| Rasio | Rumus | Ambang / nilai ideal | Aspek (bobot) |
|---|---|---|---|
| Modal sendiri terhadap total aset | Modal sendiri ÷ total aset | Makin tinggi makin baik; menunjukkan struktur modal | Permodalan (bagian dari 10) |
| CAR | Modal diakui ÷ ATMR | Minimal 8%. Di bawah itu, plafon pembiayaan ditekan | Permodalan (bagian dari 10) |
| PNPM (rasio piutang dan pembiayaan bermasalah) | (Piutang + pembiayaan bermasalah) ÷ total penyaluran | < 5% = lancar; > 12% = tidak lancar | Kualitas aktiva (bagian dari 20) |
| PAR 90 | Portofolio menunggak > 90 hari ÷ total portofolio | ≤ 21% = tidak berisiko | Kualitas aktiva (bagian dari 20) |
| PPAP / PPAPWD | Penyisihan aktiva produktif yang dibentuk dibandingkan yang wajib | Kelengkapan pembentukan penyisihan | Kualitas aktiva (bagian dari 20) |
| Cash ratio | (Kas + bank) ÷ kewajiban lancar | Ideal 26–34%. Terlalu tinggi dinilai tidak efisien, terlalu rendah dinilai tidak likuid | Likuiditas (10 dari 15) |
| Total pembiayaan terhadap dana diterima | Penyaluran ÷ (dana pihak ketiga + modal) | Produktivitas penghimpunan dibandingkan penyaluran | Likuiditas (5 dari 15) |
| BBPPO | Biaya operasional ÷ pendapatan bruto | Makin rendah makin efisien | Efisiensi (bagian dari 10) |
| ATT | Aktiva tetap ÷ total aset | Kantor mewah dengan portofolio kecil menurunkan skor | Efisiensi (bagian dari 10) |
| ROA / ROE | Laba ÷ total aset / modal sendiri | Indikator kemandirian dan pertumbuhan | Kemandirian (bagian dari 10) |
| Rasio PEA | (Modal anggota + bagian SHU anggota) ÷ (simpanan pokok + simpanan wajib) | Seberapa besar modal koperasi benar-benar milik anggota | Jatidiri (5 dari 10) |
| Partisipasi bruto | Volume transaksi anggota ÷ aktivitas koperasi | Keaktifan anggota memakai jasa koperasi | Jatidiri (5 dari 10) |
Dua rasio sering mengejutkan pengurus. Pertama, cash ratio dinilai ideal dalam sebuah rentang, bukan makin tinggi makin baik. KSPPS yang menyimpan kas 50% dari kewajiban lancar dianggap kurang produktif menyalurkan dana. Kedua, PEA memisahkan modal milik anggota dari modal yang “dipinjam”. Koperasi yang tumbuh besar dari simpanan berjangka sukarela bersaldo jumbo, tetapi simpanan pokok dan wajibnya kecil, akan tersandung di aspek jatidiri meskipun keuangannya sehat.
Untuk KSP konvensional, Perdep 06/2016 memecah bobot permodalan (15) menjadi tiga rasio: modal sendiri terhadap total aset (6), modal sendiri terhadap pinjaman berisiko (6), dan modal sendiri tertimbang terhadap ATMR (3).
5. Empat Predikat dan Akibatnya
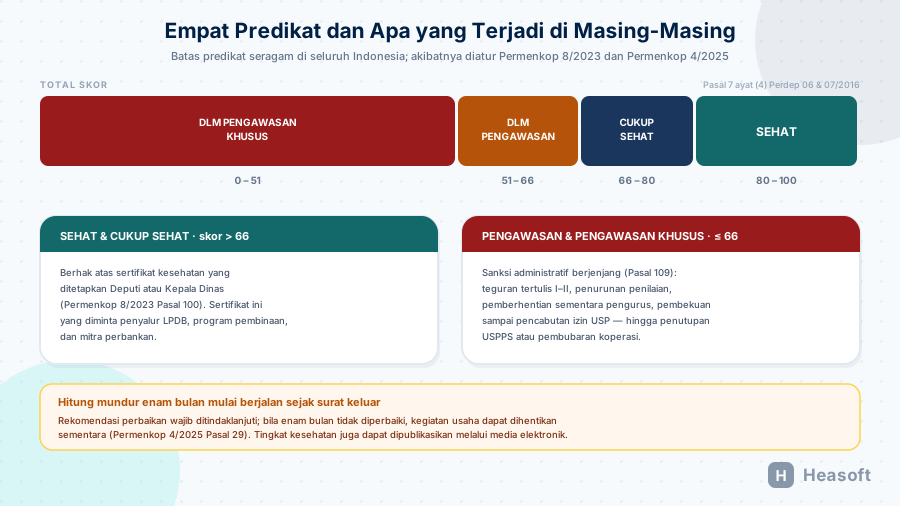
Total skor menentukan predikat (Pasal 7 ayat (4) pada kedua Perdep). Bagian ini satu-satunya yang seragam di seluruh Indonesia.
| Predikat | Skor | Status |
|---|---|---|
| Sehat | 80,00 < x < 100 | Berhak atas sertifikat kesehatan |
| Cukup Sehat | 66,00 < x < 80,00 | Berhak atas sertifikat kesehatan |
| Dalam Pengawasan | 51,00 < x < 66,00 | Dikenai sanksi administratif berjenjang |
| Dalam Pengawasan Khusus | 0 < x < 51,00 | Dikenai sanksi administratif berjenjang |
Label lama “kurang sehat” dan “tidak sehat” kini diganti menjadi “dalam pengawasan” dan “dalam pengawasan khusus”. Koperasi dengan predikat di bawah 66 tidak dinyatakan bangkrut. Statusnya resmi berada dalam pengawasan, dan status itu tercatat.
Akibat tiap predikat dirangkum dari Permenkop 8/2023 dan Permenkop 4/2025:
-
Sehat dan Cukup Sehat. Hasil pengawasan dituangkan dalam LHPKK berskor, dan koperasi memperoleh sertifikat kesehatan yang ditetapkan Deputi atau Kepala Dinas (Pasal 98–100). Sertifikat inilah yang biasanya diminta pemberi dana program, penyalur LPDB, dan mitra perbankan.
-
Dalam Pengawasan dan Dalam Pengawasan Khusus. Berlaku sanksi administratif (Pasal 100 dan Pasal 109 ayat (2)), secara berjenjang:
- teguran tertulis I dan II;
- penurunan penilaian kesehatan;
- usulan pemberhentian sementara pengurus atau pengelola;
- pembekuan sementara izin usaha simpan pinjam;
- pencabutan izin, hingga penutupan USP/USPPS atau pembubaran koperasi.
Deputi atau Kepala Dinas juga dapat mengumumkan tingkat kesehatan koperasi melalui media elektronik (Pasal 100), sehingga predikat buruk tidak lagi berhenti di meja pengurus.
-
Batas enam bulan. Menurut Permenkop 4/2025 Pasal 29, penurunan penilaian kesehatan disertai rekomendasi perbaikan. Jika dalam enam bulan tidak diperbaiki, kegiatan usaha dapat dihentikan sementara. Jadi predikat bukan cap tahunan yang netral, melainkan awal dari hitung mundur.
6. BMT yang Bersentuhan dengan Rezim OJK
Koperasi simpan pinjam atau pembiayaan yang terdaftar atau berizin sebagai Lembaga Keuangan Mikro di OJK tidak cukup mengejar skor Perdep. POJK 41/2024 mengatur tingkat kesehatan LKM tersendiri:
- Peringkat komposit paling sedikit 3 wajib dipelihara atau ditingkatkan (Pasal 120). Penilaiannya memakai lima aspek: permodalan dan solvabilitas, kualitas aset, rentabilitas, likuiditas, dan manajemen. Peringkat 1 berarti sangat sehat dan peringkat 5 berarti tidak sehat (Pasal 126–127).
- Ambang numeriknya (Pasal 121–124) adalah ekuitas minimal 75% dari modal disetor (untuk LKM berbentuk koperasi: dari simpanan pokok + simpanan wajib + hibah), rasio solvabilitas minimal 110%, pinjaman/pembiayaan bermasalah neto maksimal 5%, dan rasio likuiditas minimal 4% (kas dan setara kas ÷ liabilitas lancar).
- Sanksinya (Pasal 128) berupa peringatan tertulis, pemberhentian atau penggantian direksi, pembekuan sebagian atau seluruh kegiatan usaha, dan denda. OJK juga dapat menurunkan hasil penilaian yang diajukan.
Jalur berikutnya adalah naik kelas menjadi Lembaga Jasa Keuangan penuh (BPR/BPRS) lewat POJK 47/2024. Syaratnya juga menyangkut kesehatan: modal sendiri di atas minimal modal disetor BPR/BPRS sesuai zonanya dan NPF neto maksimal 5% (Pasal 4–5). Koperasi yang belum memenuhi syarat tetap berada di bawah pengawasan Menteri, sehingga rezim Kemenkop (bagian 1–5) tetap berlaku penuh (Pasal 9). Perbandingan beban kedua rezim ada di artikel POJK 7/2024 dan perbedaan BPR–BPRS.
Prinsipnya sederhana: penuhi ambang yang lebih ketat dari keduanya. Untungnya, ambang OJK dan Perdep tidak bertentangan. Pembiayaan bermasalah neto di bawah 5% adalah syarat di kedua rezim.
7. Checklist: Sebelum, Saat, dan Sesudah Penilaian
Checklist ini mengikuti ritme Pasal 7 ayat (5), yaitu minimal sekali setahun dan setelah RAT. Karena itu urutannya berangkat dari tutup buku, bukan dari hari kedatangan penilai.
A. Sebelum penilaian (setelah RAT atau awal semester)
- Tanyakan ke dinas di wilayah Anda instrumen apa yang dipakai (rasio Perdep atau KKPKK) dan format data yang diminta.
- Self-assessment di Sistem Pengawasan Koperasi sudah diisi dan angkanya cocok dengan laporan keuangan yang disahkan RAT.
- Seluruh rasio di bagian 4 sudah dihitung secara internal, lengkap dengan tren enam bulan terakhir.
- Setiap rasio yang berada di luar ambang punya dokumen perbaikan sebelum ditanyakan penilai (batas enam bulan Permenkop 4/2025 terus berjalan).
- LHPKK dan sertifikat tahun lalu sudah diarsipkan, dan angkanya direkonsiliasi dengan data sistem.
- Jadwal pelaporan berkala sesuai KUK dipenuhi (Permenkop 8/2023 Pasal 105: KUK I–II setiap 6 bulan; KUK III–IV setiap triwulan, dan laporan tahunannya dipublikasikan).
B. Per aspek: berkas yang menentukan skor
- Permodalan. Rincian modal diakui jelas. ATMR dihitung per kelas risiko, tidak diratakan. CAR terhadap batas 8% untuk plafon pembiayaan sudah diuji.
- Kualitas aktiva. Setiap rekening punya klasifikasi kolektibilitas yang mutakhir. PPAP/PPAPWD dibentuk sesuai golongan. Tidak ada tunggakan yang dibuat tampak lancar lewat pembayaran sesaat menjelang penilaian.
- Manajemen. Notulen rapat pengurus dan pengawas lengkap dan terjadwal. Struktur organisasi, uraian tugas, dan SOP kredit terdokumentasi. Daftar pertanyaan aspek manajemen dijawab dengan bukti, bukan klaim.
- Efisiensi. BBPPO dihitung per unit kerja, ATT diperiksa (aktiva tetap terhadap total aset), dan rasio gaji terhadap portofolio diketahui.
- Likuiditas. Cash ratio dipantau setiap bulan dan dijaga di rentang 26–34%. Rasio penyaluran terhadap penghimpunan dihitung.
- Kemandirian dan pertumbuhan. ROA/ROE memakai basis angka yang sama dengan laporan RAT. Kemandirian operasional (pendapatan terhadap biaya operasi) dipisahkan dari bantuan program.
- Jatidiri. PEA dihitung. Simpanan pokok dan wajib tercatat per anggota, tidak tertutup oleh saldo besar anggota pendiri. Partisipasi bruto per produk dihitung.
- Syariah. DPS aktif (SK, honor, risalah rapat, dan tindak lanjut rekomendasi DPS). Akad per produk sesuai fatwa DSN-MUI, dengan contoh berkas yang bisa ditunjukkan. Pendapatan non-halal dibersihkan dan dialihkan ke dana sosial, tidak masuk SHU.
C. Saat penilaian
- Data pendukung disajikan per periode, tidak hanya angka posisi akhir tahun.
- Ada penjelasan tertulis untuk setiap rasio yang di luar ambang: penyebab, langkah perbaikan, dan target.
- Berkas untuk daftar pertanyaan tersedia secara fisik atau digital saat itu juga. Skor aspek kualitatif adalah skor dokumentasi, bukan skor “sudah dilakukan”.
D. Sesudah penilaian
- Predikat dan skor per aspek dicatat, lalu selisihnya dengan self-assessment dianalisis.
- Rencana perbaikan dengan tenggat disusun. Hitung mundur enam bulan (Permenkop 4/2025 Pasal 29) dimulai sejak surat keluar, bukan sejak koperasi menyadarinya.
- Jika predikat turun satu tingkat, jadwalkan komunikasi ke anggota sebelum RAT tahun depan agar penjelasannya tidak berubah menjadi polemik di forum.
8. Kesalahan yang Paling Sering Menjatuhkan Skor
| # | Kesalahan | Konsekuensi |
|---|---|---|
| 1 | Mengira predikat ditentukan oleh besar SHU | SHU hanya satu angka. Permodalan, kualitas aktiva, likuiditas, dan efisiensi dinilai dari data yang berbeda |
| 2 | Menganggap penilaian kesehatan selesai bersama RAT | Forum, jadwal, dan pelakunya berbeda (Pasal 7: minimal 1x setahun setelah RAT) |
| 3 | Menghitung rasio hanya pada posisi akhir tahun | Penilai meminta tren per periode. Angka satu titik menyembunyikan cash ratio yang naik-turun ekstrem |
| 4 | Menggolongkan tunggakan sebagai lancar hanya karena ada satu kali pembayaran | Skor PNPM tampak bagus di sistem sendiri, lalu dikoreksi penilai dan merusak kepercayaan |
| 5 | Menghitung CAR tanpa ATMR (bobot risiko diratakan) | Rasio menyesatkan, padahal justru saat modal tipis ATMR harus dihitung serius |
| 6 | Menjawab aspek manajemen dan syariah dengan “sudah jalan” tanpa berkas | 15 + 10 poin (KSPPS) hilang dan tidak bisa diperbaiki belakangan. Ini kesalahan termahal |
| 7 | Menyimpan kas berlebihan “supaya likuid” | Di luar rentang 26–34%, skor efisiensi dan likuiditas justru turun |
| 8 | Tidak menindaklanjuti rekomendasi DPS | Skor kepatuhan syariah turun meskipun akad produknya benar |
| 9 | Tidak pernah mengisi self-assessment | Tertinggal di sistem pengawasan dan sering menjadi syarat program pembinaan |
| 10 | Tidak punya rencana perbaikan saat predikat turun | Batas enam bulan terlewat dan sanksi berjenjang mulai berlaku |
9. Yang Harus Didukung Sistem
Sebagian besar butir checklist di atas gagal bukan karena pengurus kurang disiplin, tetapi karena datanya tidak tersedia dalam bentuk yang ditanyakan penilai. Berikut parameter minimum yang harus ada di sistem agar skor kesehatan bisa dihitung, bukan dirangkai manual:
| Parameter | Menentukan skor di |
|---|---|
| Kolektibilitas otomatis per rekening (hari tunggakan selalu terbarui) | Kualitas aktiva produktif (20) |
| Pembentukan PPAP/PPAPWD otomatis per golongan | Kualitas aktiva produktif (20) |
| Perhitungan ATMR per kelas risiko aset | Permodalan: CAR (10) |
| Simpanan pokok dan wajib tercatat per anggota | Jatidiri: PEA (10) |
| Rata-rata saldo harian dan saldo per periode, bukan hanya saldo akhir | Permodalan, likuiditas, jatidiri |
| Kas dan bank terhadap kewajiban lancar per bulan | Likuiditas: cash ratio (15) |
| Biaya operasional terhadap pendapatan bruto per unit kerja | Efisiensi (10) |
| Matriks akad per produk, risalah DPS, dan kolom tindak lanjut | Kepatuhan syariah (10) |
| Notulen rapat terjadwal dengan arsip digital | Manajemen (15) |
| Ekspor laporan format LHPKK / input Sistem Pengawasan Koperasi | Seluruh siklus pelaporan |
Kesepuluh parameter itu adalah pekerjaan yang berulang setiap periode. Sistem yang menghitungnya secara otomatis mengubah penilaian kesehatan dari krisis tahunan menjadi rutinitas: angka yang ditanyakan sudah tersedia sebelum ada yang bertanya. HeaCoop, software koperasi dari Heasoft, menyimpan kolektibilitas per rekening, ATMR, simpanan per anggota, dan rasio berkala lengkap dengan trennya. Detailnya ada di halaman produk software koperasi.
Kesimpulan
Ada tiga hal yang paling sering disalahpahami tentang kesehatan koperasi.
Pertama, ia adalah sistem skoring, bukan opini. Delapan aspek dengan total bobot 100, lengkap dengan rasio dan ambang yang tertulis di lampiran peraturan, sehingga bisa dihitung sendiri jauh sebelum penilai datang.
Kedua, 25 poin KSPPS ditentukan oleh dokumentasi, bukan kinerja. Aspek manajemen (15) dan kepatuhan syariah (10) hanya memberi skor pada hal yang bisa ditunjukkan dengan berkas.
Ketiga, garis 66 bukan angka kosmetik. Di atasnya ada sertifikat kesehatan yang membuka akses ke program dan mitra. Di bawahnya ada sanksi berjenjang dengan hitung mundur enam bulan yang bisa berakhir pada pembekuan izin.
Urutan praktis untuk memulai:
- Hitung dua belas rasio di bagian 4 dari angka laporan yang sudah disahkan RAT.
- Bandingkan hasilnya dengan ambang masing-masing.
- Rapikan berkas untuk dua aspek kualitatif.
- Isi self-assessment.
- Susun rencana perbaikan untuk setiap rasio yang di luar ambang, sebelum surat penilaian keluar, bukan sesudahnya.