Seorang calon debitur mengajukan kredit di bank lain dan ditolak. Penyebabnya bukan riwayat kredit yang buruk, melainkan satu digit NIK yang salah di laporan SLIK BPR tempat ia pernah meminjam. Bank lain membaca data itu apa adanya: identitas tidak cocok, berkas dianggap tidak dapat diverifikasi, pengajuan dihentikan. Debiturnya tidak pernah tahu, dan BPR-nya juga tidak pernah tahu sampai ditelepon.
SLIK dibaca oleh mesin, bukan oleh petugas yang bisa menimbang konteks. Karena itu satu error kecil berdampak jauh lebih besar daripada kesan yang ditimbulkannya: analisis kredit orang lain terganggu, profil risiko debitur salah, dan bagi BPR sendiri, sanksi administratif sudah menunggu di ujung tenggat.
Artikel ini membahas error yang paling sering muncul pada laporan SLIK BPR, cara menemukannya, dan cara mengoreksinya sebelum tenggat tanggal 12 — dengan dasar pasal yang bisa diperiksa sendiri. Kode segmen resmi (D01, F01, A01, dan seterusnya) dipakai sejak awal supaya mudah dicocokkan dengan tampilan aplikasi SLIK Reporting. Kewajiban terbaru sejak 1 Juli 2026 — pelaporan lunas maksimal tiga hari kerja setelah pelunasan — dibahas pada bagian akhir sebagai tambahan.
1. Dasar Hukum dan Tenggat Bulanan
Aturan utamanya adalah POJK Nomor 18/POJK.03/2017 tentang Pelaporan dan Permintaan Informasi Debitur melalui SLIK, yang telah diubah dengan POJK Nomor 64/POJK.03/2020 dan terakhir POJK Nomor 11 Tahun 2024. Petunjuk teknisnya ada pada SEOJK Nomor 11/SEOJK.01/2024.
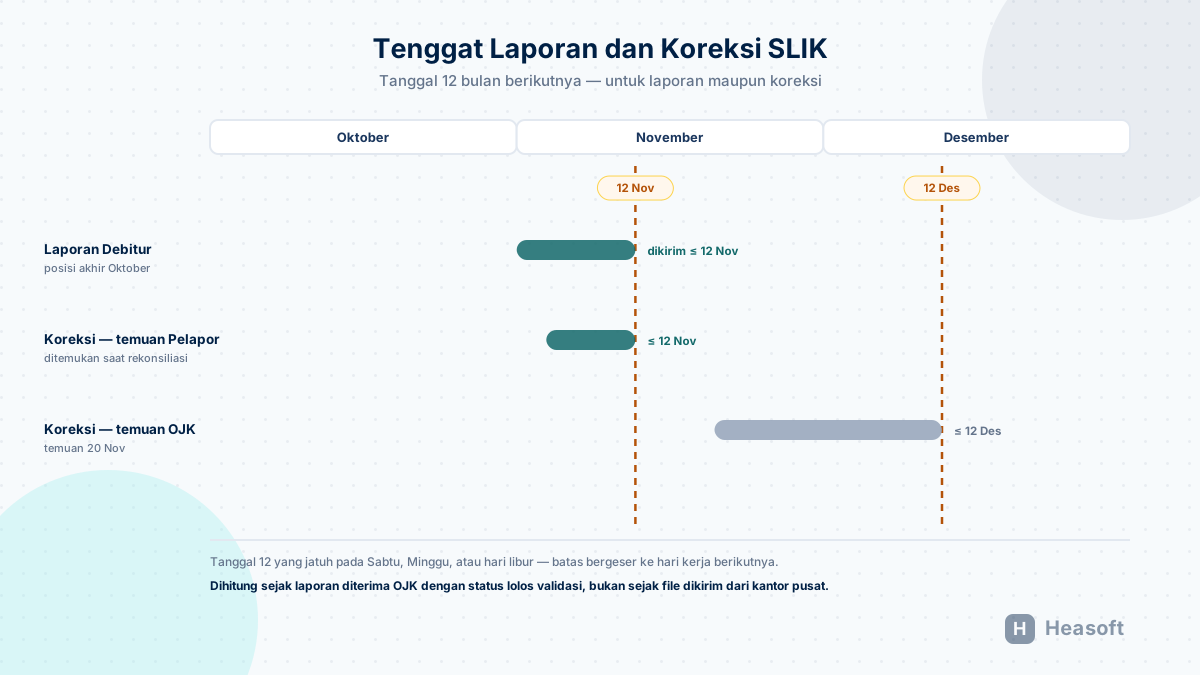
Dua tenggat yang perlu dihafal, keduanya bertanggal 12:
| Kewajiban | Tenggat | Dasar |
|---|---|---|
| Laporan Debitur bulanan (posisi akhir bulan) | Tanggal 12 bulan berikutnya | Pasal 8 ayat (1) |
| Koreksi atas temuan Pelapor | Tanggal 12 bulan berikutnya setelah bulan laporan | Pasal 8 ayat (2) huruf a |
| Koreksi atas temuan OJK | Tanggal 12 bulan berikutnya setelah temuan disampaikan | Pasal 8 ayat (2) huruf b |
| Jika tenggat jatuh Sabtu, Minggu, atau libur | Hari kerja berikutnya | Pasal 8 ayat (3) |
Dua hal yang sering disalahpahami:
- Tanggal pengiriman bukan tanggal penyampaian. Pasal 8 ayat (5) menyatakan laporan dianggap disampaikan pada tanggal diterima OJK. Pada pelaporan daring, yang dipakai adalah tanggal pada pemantauan status di Web SLIK yang menyatakan laporan berstatus lolos validasi.
- Koreksi punya jamnya sendiri. Koreksi temuan sendiri dihitung dari bulan laporan yang salah, bukan dari tanggal Anda menemukannya. Menemukan error laporan Januari pada bulan Mei tidak memperpanjang tenggat — koreksinya sudah lewat.
2. Enam Kelompok Data, Enam Sumber Error
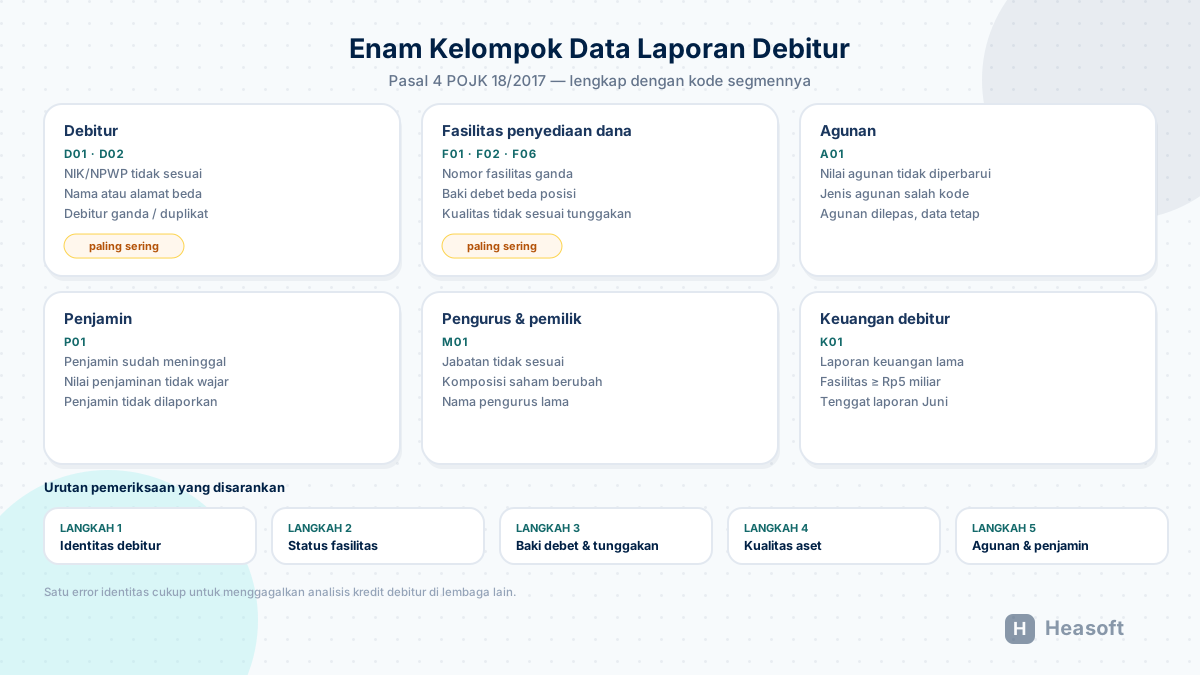
Pasal 4 ayat (2) menetapkan enam kelompok informasi yang wajib ada dalam Laporan Debitur. Setiap kelompok punya pola kesalahannya sendiri, dan hampir semua error yang Anda temui akan jatuh di salah satunya.
| Kelompok (Pasal 4 ayat 2) | Segmen | Yang dilaporkan | Error yang paling sering |
|---|---|---|---|
| a. Debitur | D01 / D02 | Identitas, alamat, pekerjaan | NIK/NPWP salah, nama beda dengan KTP, debitur ganda |
| b. Fasilitas penyediaan dana | F01 / F02 / F06 | Plafon, baki debet, tunggakan, kualitas | Status tidak diperbarui, baki beda posisi, kualitas tidak sesuai tunggakan |
| c. Agunan | A01 | Jenis, nilai, status pengikatan | Nilai tidak diperbarui, agunan sudah dilepas tetapi masih tercatat |
| d. Penjamin | P01 | Identitas dan nilai penjaminan | Penjamin sudah meninggal atau sudah dilepas, tetap dilaporkan |
| e. Pengurus dan pemilik | M01 | Jabatan, komposisi saham | Perubahan pengurus atau pemegang saham tidak dilaporkan |
| f. Keuangan debitur | K01 | Laporan keuangan tahunan | Laporan lama, atau tidak dilaporkan padahal fasilitas ≥ Rp5 miliar |
Untuk kelompok terakhir, Pasal 5 memberi tenggat khusus: informasi keuangan debitur berbentuk perusahaan dilaporkan berdasarkan laporan keuangan tahunan terkini, paling lambat pada Laporan Debitur bulan Juni tahun berikutnya, dan hanya wajib bila total fasilitasnya mencapai Rp5 miliar atau lebih.
3. Kode Segmen yang Perlu Dihafal Petugas SLIK
Laporan Debitur tidak dikirim sebagai satu berkas utuh, melainkan sebagai kumpulan segmen berkode dua karakter. Kode inilah yang muncul di aplikasi SLIK Reporting dan di pesan kesalahan validasi, sehingga lebih praktis dipakai saat berkomunikasi dengan TI, vendor core banking, atau OJK — dibanding menyebut “data debitur” atau “data fasilitas”.
| Segmen | Nama resmi | Isi | BPR |
|---|---|---|---|
| Header | Header Laporan | Identitas pelapor, periode laporan, jumlah record | Wajib |
| D01 | Debitur Perseorangan | Identitas debitur perorangan | Wajib |
| D02 | Debitur Badan Usaha | Identitas debitur badan usaha | Wajib |
| F01 | Fasilitas Kredit atau Pembiayaan | Plafon, baki debet, tunggakan, kualitas, status | Wajib |
| F02 | Fasilitas Kredit atau Pembiayaan Joint Account | Fasilitas dengan lebih dari satu pemberi dana | Wajib |
| F03 | Fasilitas Surat Berharga | Surat berharga | Tidak berlaku |
| F04 | Fasilitas Irrevocable L/C | Letter of credit | Tidak berlaku |
| F05 | Fasilitas Garansi yang Diberikan | Garansi bank | Tidak berlaku |
| F06 | Fasilitas Lain | Fasilitas penyediaan dana lainnya | Wajib |
| A01 | Agunan | Agunan dan nilai penjaminan | Wajib |
| P01 | Penjamin | Penjamin fasilitas | Wajib |
| M01 | Pengurus dan/atau Pemilik Debitur Badan Usaha | Pengurus dan komposisi kepemilikan | Wajib |
| K01 | Laporan Keuangan Debitur Badan Usaha | Laporan keuangan tahunan | Wajib |
Tiga segmen yang tidak berlaku bagi BPR — F03, F04, dan F05 — memang di luar kegiatan usaha BPR: surat berharga, letter of credit, dan garansi bank. Ketiadaan segmen ini bukan pelanggaran; yang menjadi pelanggaran adalah tidak menyampaikan segmen yang seharusnya ada.
Satu ketentuan teknis yang sering menjadi sumber error: segmen yang tidak memiliki data tetap harus disampaikan, minimal berisi header segmennya. BPR yang tidak memiliki debitur badan usaha tetap mengirim D02 dan K01 dalam keadaan kosong. Tidak mengirimkannya membuat laporan dianggap tidak lengkap.
3.1 Kode operasi: C, U, D, N
Setiap record dalam segmen membawa kode operasi data yang menentukan apa yang dilakukan OJK terhadap data tersebut:
| Kode | Arti | Kapan dipakai |
|---|---|---|
| C | Create | Data baru, pertama kali dilaporkan |
| U | Update | Data berubah dari laporan sebelumnya |
| D | Delete | Menghapus data yang pernah dilaporkan |
| N | Not Change | Data tidak berubah dari laporan sebelumnya |
Tidak semua segmen menerima keempat kode tersebut:
| Segmen | C | U | D | N |
|---|---|---|---|---|
| D01, D02 | Ya | Ya | — | Ya |
| F01 – F06 | Ya | Ya | — | — |
| A01, P01 | Ya | Ya | Ya | Ya |
| M01, K01 | Ya | Ya | — | — |
Baris yang paling penting adalah baris F01. Segmen fasilitas tidak mengenal operasi Delete. Artinya, fasilitas yang salah tidak bisa dihapus dari SLIK — ia hanya bisa diperbarui (U) menjadi status yang benar. Inilah sebabnya duplikasi fasilitas atau fasilitas yang sudah lunas bisa “menempel” bertahun-tahun: tidak ada tombol hapus, yang ada hanya koreksi status.
Sebaliknya, A01 dan P01 justru satu-satunya segmen yang boleh dihapus — wajar, karena agunan dan penjamin memang bisa dilepas dari suatu fasilitas.
4. Error yang Paling Sering Terjadi dan Cara Koreksinya
4.1 Identitas debitur (D01, D02)
Gejala. Debitur mengeluh ditolak di lembaga lain, atau muncul dua profil untuk satu orang.
Penyebab. NIK diketik manual saat pembukaan rekening, NPWP tidak diisi, nama memakai singkatan, atau debitur lama terdaftar dengan ejaan berbeda.
Koreksi. Perbaiki data induk di core banking terlebih dahulu, lalu kirim koreksi Laporan Debitur. Untuk debitur ganda, penggabungan dilakukan di aplikasi SLIK; bila tidak dapat dilakukan sendiri, ajukan permohonan pengkinian data kepada OJK (lihat bagian 7).
4.2 Status fasilitas tidak diperbarui (F01)
Gejala. Debitur yang kreditnya sudah lunas sejak setahun lalu masih muncul sebagai pemilik fasilitas aktif.
Penyebab. Pelunasan diposting di core banking, tetapi status di laporan tidak berubah karena tanggal pelunasan berada setelah posisi akhir bulan, atau fasilitas ditutup tanpa kode pelunasan yang benar.
Koreksi. Pastikan pelunasan sudah diposting dan tanggal tutup fasilitas benar, lalu kirim koreksi status fasilitas dengan operasi U (Update) pada F01. Tidak ada operasi Delete untuk segmen fasilitas, jadi statusnya yang diperbaiki — bukan record-nya yang dihapus. Ini termasuk error yang paling mahal bagi debitur: ia kehilangan kemampuan mengambil kredit baru bukan karena kemampuannya, tetapi karena administrasi.
4.3 Baki debet tidak sesuai (F01)
Gejala. Selisih antara laporan SLIK dan core banking, biasanya kecil tetapi konsisten.
Penyebab. Tiga penyebab tersering: (1) laporan diambil bukan dari posisi akhir bulan; (2) bunga atau denda akrual yang masuk ke baki di satu sisi tetapi tidak di sisi lain; (3) pelunasan sebagian yang belum diposting saat laporan disusun.
Koreksi. Tetapkan satu definisi baki debet yang dipakai konsisten, ambil dari posisi akhir bulan setelah tutup buku, lalu koreksi. Jangan mengoreksi dengan angka core banking hari ini — yang dibandingkan adalah posisi pada tanggal laporan.
4.4 Tunggakan dan kualitas aset (F01)
Gejala. Kualitas aset di SLIK berbeda dengan kolektibilitas di sistem, atau tunggakan muncul pada kredit yang sebenarnya lancar.
Penyebab. Tunggakan dihitung dari tanggal yang salah, atau kualitas ditetapkan manual tanpa mengikuti hari tunggakan. Ingat bahwa kolektibilitas mengikuti hari tunggakan, bukan penilaian subjektif petugas.
Koreksi. Hitung ulang hari tunggakan dari tanggal jatuh tempo angsuran, tetapkan kualitas sesuai hasilnya, lalu koreksi keduanya sekaligus. Mengoreksi kualitas tanpa memperbaiki tunggakan hanya memindahkan masalah ke periode berikutnya.
4.5 Agunan dan penjamin (A01, P01)
Gejala. Nilai agunan di SLIK sudah tidak wajar, atau agunan yang sudah dilepas masih tercatat menjamin fasilitas yang sudah lunas.
Penyebab. Penilaian ulang tidak diinput, atau pelepasan agunan dilakukan di notaris tetapi tidak diadministrasikan di sistem.
Koreksi. Perbarui nilai berdasarkan penilaian terakhir, dan lepaskan keterkaitan agunan atau penjamin yang sudah tidak berlaku. Untuk penjamin yang meninggal, statusnya tetap perlu diperbarui — bukan dihapus tanpa jejak, karena riwayat penjaminan tetap bagian dari laporan.
4.6 Laporan nihil (semua segmen)
Gejala. BPR tidak menyampaikan laporan untuk bulan tertentu karena merasa “tidak ada perubahan”.
Penyebab. Anggapan bahwa laporan hanya diperlukan bila ada fasilitas baru.
Koreksi. Laporan tetap wajib disampaikan setiap bulan untuk posisi akhir bulan; bila tidak ada debitur, yang disampaikan adalah laporan nihil. Tidak menyampaikan laporan bukan berarti bebas kewajiban — justru sebaliknya, itu masuk kategori tidak menyampaikan laporan dengan denda yang lebih besar.
5. Tiga Studi Kasus
Kasus A — Satu digit NIK
| Aspek | Keterangan |
|---|---|
| Temuan | Debitur melapor ditolak di bank lain, Maret 2026 |
| Akar masalah | NIK di laporan berbeda satu digit dari KTP; nama dan alamat benar |
| Dampak | Analisis kredit di bank lain gagal memverifikasi identitas |
| Langkah | Perbaiki NIK di data induk, kumpulkan salinan KTP, kirim koreksi identitas |
| Tenggat | Tanggal 12 bulan berikutnya setelah bulan laporan yang salah |
Kesalahannya terlihat sepele, tetapi dampaknya tidak: selama data belum dikoreksi, setiap lembaga yang meminta Informasi Debitur akan membaca identitas yang tidak cocok.
Kasus B — Lunas tetapi masih aktif
| Aspek | Keterangan |
|---|---|
| Temuan | Rekonsiliasi bulanan: fasilitas baki Rp0 di core banking, Rp12.300.000 di SLIK |
| Akar masalah | Pelunasan diposting 3 Maret, tetapi laporan posisi 31 Maret masih mencantumkan fasilitas aktif dan tidak pernah dikoreksi |
| Dampak | Debitur dianggap masih memiliki kewajiban; kemampuan angsurannya dihitung dua kali oleh lembaga lain |
| Langkah | Pastikan tanggal tutup fasilitas, kirim koreksi status dan baki debet |
| Biaya diam | Denda koreksi Rp10.000 per debitur per hari kerja, maksimum Rp2.000.000 per bulan laporan |
Kasus C — Kualitas aset tidak mengikuti tunggakan
| Aspek | Keterangan |
|---|---|
| Temuan | Fasilitas dengan tunggakan 95 hari dilaporkan kualitas 1 (lancar) |
| Akar masalah | Kualitas diinput manual saat migrasi sistem dan tidak pernah dihitung ulang |
| Dampak | Profil risiko debitur terlalu bagus; BPR lain memberi kredit yang seharusnya tidak diberikan |
| Langkah | Hitung ulang hari tunggakan, tetapkan kualitas, koreksi tunggakan dan kualitas bersama-sama |
| Catatan | Bila kualitas berubah, nilai CKPN di laporan keuangan juga ikut berubah — koordinasikan dengan akuntansi |
6. Alur Koreksi yang Benar
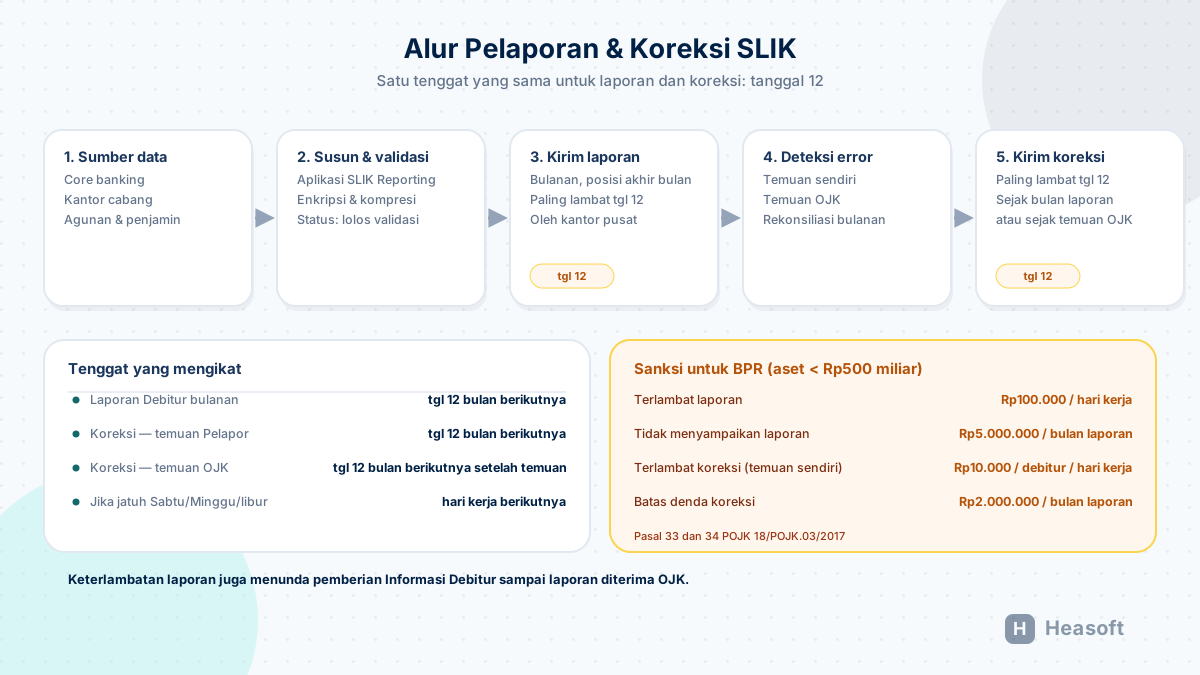
Urutan yang terbukti mengurangi error:
- Kunci posisi data. Tentukan satu tanggal posisi (akhir bulan) dan satu sumber (hasil tutup buku core banking), bukan angka sementara.
- Rekonsiliasi sebelum menyusun laporan. Bandingkan jumlah fasilitas, baki debet, tunggakan, dan kualitas antara core banking dan data yang akan dilaporkan.
- Jalankan validasi di aplikasi SLIK Reporting. Aplikasi ini memvalidasi, mengenkripsi, dan membentuk file siap kirim. Laporan yang belum lolos validasi belum dianggap disampaikan.
- Kirim sebelum tanggal 12. Jika tanggal 12 jatuh pada hari libur, batas bergeser ke hari kerja berikutnya — tetapi jangan menjadikan itu kebiasaan.
- Simpan bukti. Tangkapan layar status pemantauan di Web SLIK adalah bukti tanggal penyampaian yang sah, bukan tanda terima email.
- Catat setiap temuan. Setiap error yang ditemukan dicatat beserta tanggal, jenis, dan tanggal kirim koreksinya — inilah yang nanti diuji saat pemeriksaan.
7. Error yang Tidak Bisa Dikoreksi Sendiri
Tidak semua error bisa diselesaikan lewat aplikasi SLIK. SEOJK 11/SEOJK.01/2024 mengakui adanya kesalahan Laporan Debitur yang tidak dapat dikoreksi oleh Pelapor melalui aplikasi SLIK. Untuk kondisi ini, mekanismenya adalah:
- Pelapor mengajukan permohonan pengkinian data secara tertulis kepada satuan kerja yang melaksanakan fungsi pengelolaan data dan statistik di OJK.
- Permohonan disertai alasan dan bukti pendukung mengapa pelapor tidak dapat melakukan pengkinian sendiri.
- OJK yang melakukan pengkinian data berdasarkan permohonan tersebut.
Praktisnya: jangan menghabiskan sisa tenggat dengan mencoba-coba di aplikasi. Bila setelah beberapa kali percobaan koreksi ditolak sistem, segera siapkan permohonan tertulis — karena tenggat tanggal 12 tetap berjalan.
8. Sanksi: Angka yang Perlu Diketahui BPR
Sanksi administratif diatur pada Pasal 33 dan 34, dengan tarif berbeda menurut ukuran aset Pelapor. Hampir semua BPR masuk kategori aset kurang dari Rp500 miliar, sehingga tarif yang berlaku adalah:
| Pelanggaran | Sanksi untuk aset < Rp500 miliar | Dasar |
|---|---|---|
| Terlambat menyampaikan Laporan Debitur | Rp100.000 per hari kerja keterlambatan | Pasal 33 ayat (1) |
| Tidak menyampaikan Laporan Debitur | Rp5.000.000 per bulan laporan, maksimal 12 bulan | Pasal 33 ayat (2) |
| Terlambat koreksi (temuan Pelapor) | Rp10.000 per debitur per hari kerja, maksimal Rp2.000.000 per bulan laporan | Pasal 34 ayat (1) |
| Koreksi atas dasar temuan OJK | Rp10.000 per debitur, maksimal Rp10.000.000 per bulan laporan | Pasal 34 ayat (2) |
| Terlambat koreksi temuan OJK | Denda + penundaan pemberian Informasi Debitur | Pasal 34 ayat (3) |
| Meminta/menggunakan Informasi Debitur tidak sesuai ketentuan | Rp50.000.000 per Informasi Debitur | Pasal 35 |
Konsekuensi yang sering terlewat justru bukan dendanya: beberapa pasal di atas juga memuat penundaan pemberian Informasi Debitur sampai laporan atau koreksi diterima OJK. Bagi BPR, itu berarti tidak bisa melakukan pengecekan SLIK untuk analisis kredit baru selama laporannya belum diterima — gangguan operasional yang jauh lebih mahal daripada dendanya.
Dua contoh perhitungan:
Contoh 1 — koreksi terlambat, di bawah batas. Tujuh debitur dikoreksi terlambat 4 hari kerja:
7 debitur × 4 hari kerja × Rp10.000 = Rp280.000Angka ini masih di bawah batas Rp2.000.000 per bulan laporan, sehingga dendanya Rp280.000.
Contoh 2 — koreksi terlambat, terkena batas. Enam puluh debitur terlambat 5 hari kerja:
60 debitur × 5 hari kerja × Rp10.000 = Rp3.000.000Karena melebihi batas, denda yang dikenakan Rp2.000.000 untuk bulan laporan tersebut. Perhatikan bahwa menambah jumlah debitur yang salah tidak menambah denda tanpa batas — tetapi tetap menambah risiko reputasi dan gangguan analisis kredit.
9. Checklist Sebelum Tanggal 12
Urutan pemeriksaan yang paling efisien, dari yang paling sering salah:
| No | Pemeriksaan | Segmen | Yang dicocokkan |
|---|---|---|---|
| 1 | Identitas debitur | D01, D02 | NIK, NPWP, nama, alamat terhadap dokumen terbaru |
| 2 | Duplikasi | D01, D02 | Satu debitur satu profil; satu fasilitas satu nomor |
| 3 | Status fasilitas | F01, F02 | Aktif, lunas, hapus buku, atau dibatalkan |
| 4 | Baki debet | F01 | Posisi akhir bulan, bukan posisi hari ini |
| 5 | Tunggakan | F01 | Hasil hitung hari tunggakan dari tanggal jatuh tempo |
| 6 | Kualitas aset | F01 | Konsisten dengan hari tunggakan |
| 7 | Agunan | A01 | Nilai terakhir dan status pengikatan |
| 8 | Penjamin | P01 | Masih berlaku dan masih hidup |
| 9 | Pengurus dan pemilik | M01 | Komposisi terbaru |
| 10 | Keuangan debitur | K01 | Laporan tahunan terkini untuk fasilitas ≥ Rp5 miliar |
| 11 | Segmen kosong | D02, K01 | Tetap dikirim dengan header segmen |
| 12 | Pelunasan hari ini | F01, F02 | Sudah masuk antrean pelaporan H+3 (maks 3 hari kerja) |
| 13 | Validasi aplikasi | Semua | Status lolos validasi, bukan sekadar file terkirim |
| 14 | Bukti | — | Tangkapan layar status pemantauan Web SLIK |
| 15 | Arsip | — | File laporan dan kertas kerja rekonsiliasi tersimpan |
| 16 | Persetujuan | — | Pejabat yang berwenang menandatangani sebelum kirim |
10. Pembagian Peran
Error SLIK hampir tidak pernah berasal dari satu bagian saja. Pembagian yang jelas memotong sebagian besar masalah sebelum terjadi:
| Peran | Tanggung jawab | Error yang dicegah |
|---|---|---|
| Account Officer | Validasi identitas dan data debitur saat pengajuan | NIK/NPWP salah, nama tidak sesuai |
| Administrasi kredit | Status fasilitas, tanggal akad, jadwal angsuran | Status tidak diperbarui, tanggal salah |
| Akuntansi | Baki debet dan tunggakan posisi akhir bulan | Selisih baki, tunggakan tidak sesuai |
| Unit kualitas aset | Penetapan kualitas berdasarkan hari tunggakan | Kualitas tidak konsisten |
| TI / core banking | Ekstraksi data, pemetaan kolom, validasi otomatis | Duplikasi, format, data hilang |
| Kepatuhan | Rekonsiliasi, pengiriman, dokumentasi, komunikasi dengan OJK | Keterlambatan, tidak ada jejak |
Praktik yang berhasil di banyak BPR: satu orang ditetapkan sebagai pemilik proses SLIK, dengan kewenangan menahan pengiriman laporan yang belum lolos rekonsiliasi. Tanpa penahan itu, tenggat tanggal 12 selalu menang atas kualitas data.
11. Pencegahan di Core Banking
Sebagian besar error di atas bisa dihilangkan di sumbernya, bukan di aplikasi pelaporan:
- Validasi identitas saat input — NIK 16 digit dengan pemeriksaan format, NPWP opsional tetapi tervalidasi.
- Nomor fasilitas dibuat sistem, bukan diketik manual.
- Status fasilitas berubah otomatis dari transaksi pelunasan, bukan dari input terpisah.
- Baki debet dan tunggakan dihitung dari buku besar, bukan dari angka yang diinput ulang.
- Kualitas aset diturunkan dari hari tunggakan, dengan parameter yang dapat diaudit.
- Rekonsiliasi bawaan yang membandingkan ekstraksi SLIK dengan posisi core banking setiap akhir bulan.
- Jejak audit atas setiap perubahan data induk debitur dan fasilitas.
Core banking seperti HeaBank menyimpan data debitur, fasilitas, agunan, dan kualitas aset dalam satu sumber, sehingga ekstraksi SLIK tidak perlu direkonstruksi manual setiap bulan — dan kesalahan tidak berpindah dari sistem ke laporan.
12. Tambahan: Pelaporan Lunas H+3 (Sejak 1 Juli 2026)
Hingga pertengahan 2026, fasilitas yang lunas hari ini baru “hilang” dari SLIK pada laporan bulanan berikutnya. Jeda itu bisa berarti berminggu-minggu — cukup lama bagi debitur untuk ditolak kredit baru karena status yang sebenarnya sudah selesai.
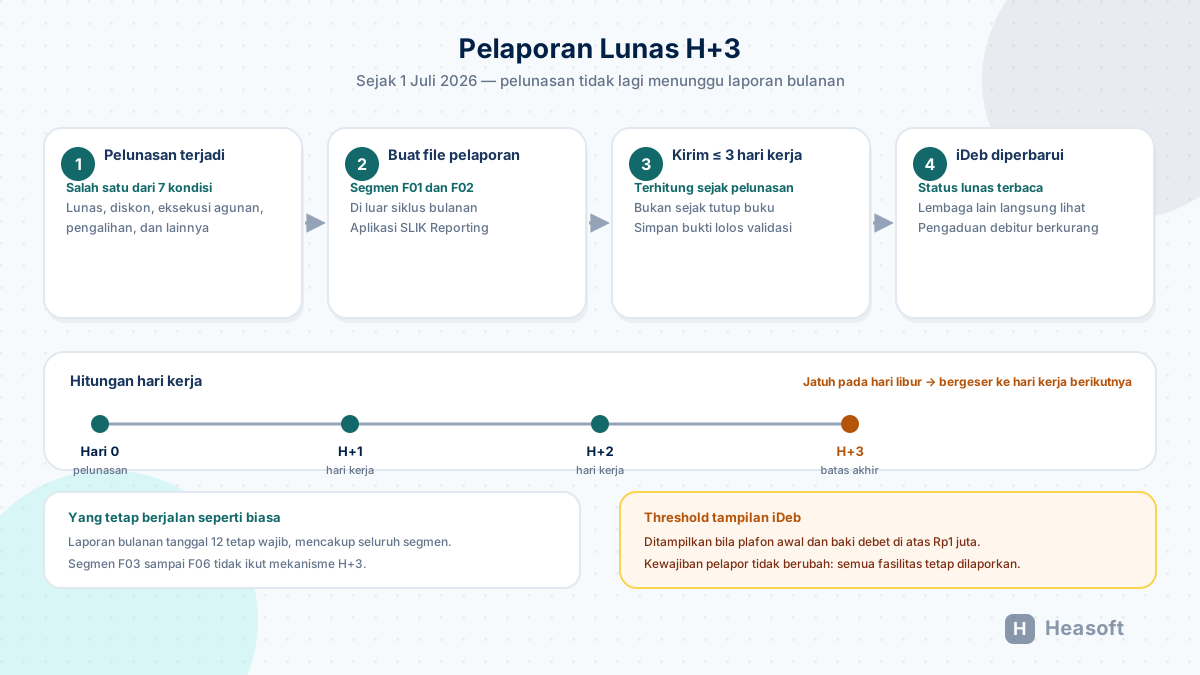
Sejak 1 Juli 2026, OJK menerapkan optimalisasi SLIK melalui Keputusan Anggota Dewan Komisioner Nomor KEP-4/D.01/2026: Pelapor wajib memperbarui informasi kredit atau pembiayaan yang telah lunas paling lambat tiga hari kerja setelah pelunasan. Kebijakan ini diumumkan langsung oleh OJK dalam siaran pers peluncuran optimalisasi SLIK.
Satu hal yang perlu diluruskan: ini bukan laporan harian terjadwal seperti laporan tanggal 12. Ini pelaporan per kejadian — setiap ada pelunasan, file pelaporan lunas dibuat dan dikirim, dengan batas tiga hari kerja. Bagi BPR yang selama ini hanya mengenal satu siklus, praktis sekarang ada dua jam yang berjalan bersamaan: siklus bulanan dan siklus pelunasan.
12.1 Tujuh kondisi yang dilaporkan H+3
| No | Kondisi | Catatan operasional |
|---|---|---|
| 1 | Lunas | Pelunasan normal oleh debitur |
| 2 | Lunas karena pengambilalihan agunan | Eksekusi agunan menutup seluruh kewajiban |
| 3 | Lunas melalui penyelesaian pengadilan | Putusan atau penyelesaian di pengadilan |
| 4 | Lunas dengan diskon | Penyelesaian di bawah nilai kewajiban |
| 5 | Lunas sesuai kebijakan pemerintah | Program yang ditetapkan pemerintah |
| 6 | Dialihkan atau dijual kepada Pelapor lain | Take over antarpelapor SLIK |
| 7 | Dialihkan atau dijual kepada pihak Non-Pelapor | Penjualan kepada pihak di luar pelapor SLIK |
Ketujuh kondisi inilah yang memicu pelaporan percepatan. Kondisi di luar daftar tersebut tidak memicu pelaporan H+3; perubahannya tetap mengikuti laporan bulanan. Karena itu, tim operasional perlu menandai alasan penutupan fasilitas — bukan sekadar menutupnya.
12.2 Hanya segmen F01 dan F02
Percepatan berlaku pada segmen fasilitas kredit atau pembiayaan, yaitu F01 dan F02 (joint account). Segmen F03 sampai F06 tetap mengikuti siklus bulanan, dan segmen D01, D02, A01, P01, M01, serta K01 tidak berubah.
Artinya sistem pelaporan harus bisa menghasilkan dua jenis file: file percepatan untuk F01/F02 dan file bulanan lengkap. Yang sering terlewat: status yang sudah dikirim lewat jalur H+3 tetap harus konsisten dengan laporan bulanan berikutnya. Bila tidak, selisihnya justru menjadi temuan yang memicu koreksi.
12.3 Threshold tampilan iDeb: Rp1 juta
Sejak tanggal yang sama, informasi debitur hanya ditampilkan di iDeb bila secara kumulatif per nomor identitas memenuhi dua syarat: plafon awal di atas Rp1 juta dan baki debet di atas Rp1 juta.
Yang berubah adalah tampilan, bukan kewajiban. Seluruh fasilitas tetap wajib dilaporkan sesuai ketentuan SLIK, termasuk yang nilainya kecil. BPR yang menganggap fasilitas mikro “tidak perlu dilaporkan” karena tidak muncul di iDeb akan salah: yang tidak tampil belum tentu tidak wajib dilaporkan.
12.4 Yang perlu disiapkan
- Pemicu dari proses pelunasan. Pelunasan harus langsung memicu antrean pelaporan, bukan menunggu tutup buku.
- Kemampuan menghasilkan file di luar siklus bulanan. Aplikasi pelaporan harus bisa membentuk file H+3 kapan pun, bukan hanya pada tanggal tertentu.
- Pemantauan harian. Daftar pelunasan hari ini, status kirim, dan sisa hari kerja untuk masing-masing.
- Konsistensi dengan laporan bulanan. Status yang dikirim lewat jalur H+3 harus sama dengan posisi akhir bulan.
- Pembaruan aplikasi. SLIK Client dan iDeb Viewer perlu versi terbaru sebelum implementasi.
Kesimpulan
Error SLIK jarang berasal dari niat buruk; hampir selalu dari data yang tidak pernah diperbarui dan proses yang dikerjakan mendekati tenggat. Yang dibutuhkan bukan aplikasi baru, melainkan tiga hal: satu sumber data, satu tanggal posisi, dan satu tenggat yang dihormati.
Empat angka yang layak ditempel di dinding: tanggal 12 untuk laporan bulanan dan koreksi, H+3 untuk setiap pelunasan sejak 1 Juli 2026, Rp5.000.000 per bulan bila laporan tidak disampaikan, dan Rp100.000 per hari kerja bila terlambat. Selebihnya adalah disiplin rekonsiliasi — karena error yang tertangkap sebelum tanggal 12 tidak pernah menjadi temuan.
Referensi
- OJK — POJK Nomor 18/POJK.03/2017: Pelaporan dan Permintaan Informasi Debitur melalui SLIK
- OJK — POJK Nomor 11 Tahun 2024: Perubahan Kedua atas POJK 18/POJK.03/2017
- OJK — SEOJK Nomor 11/SEOJK.01/2024: Pelaporan dan Permintaan Informasi Debitur melalui SLIK
- OJK — Siaran Pers: OJK Luncurkan Optimalisasi SLIK, Perkuat Akses Pembiayaan UMKM dan Program 3 Juta Rumah
- OJK — SLIK: Sistem Layanan Informasi Keuangan
- BPK — Peraturan OJK No. 18/POJK.03/2017 (teks lengkap)