Di banyak BPR, selisih antara bunga yang ditagih ke nasabah dan pendapatan bunga yang seharusnya diakui tidak pernah muncul sebagai jurnal. Bunga flat ditagih, dicatat sebagai pendapatan, lalu dilaporkan. Baru ketika pemeriksa membandingkan pendapatan bunga di laba rugi dengan saldo kredit di neraca, ketahuan bahwa keduanya tidak berbicara tentang hal yang sama: pendapatan dihitung dari pokok awal, sedangkan saldo kredit sudah menyusut.
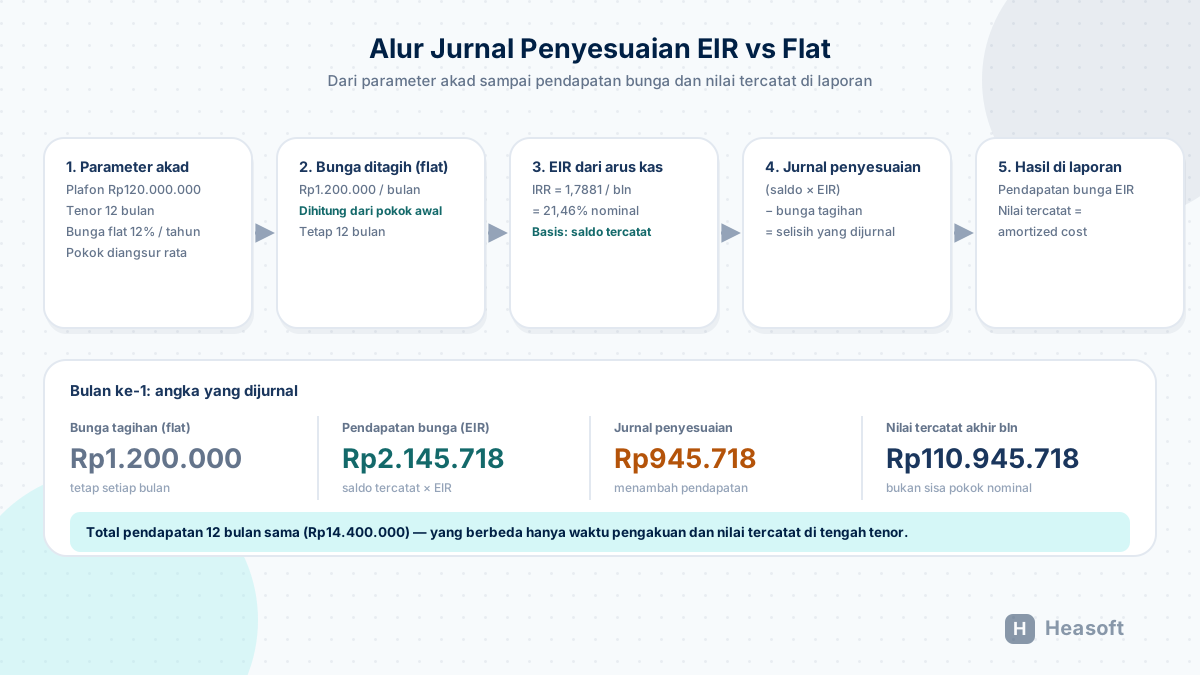
Jurnal penyesuaian suku bunga efektif adalah jurnal yang mendamaikan keduanya. Ia tidak menambah total pendapatan sepanjang tenor — totalnya tetap sama. Yang berubah adalah kapan pendapatan itu diakui, dan berapa nilai tercatat kredit di neraca pada tanggal laporan.
1. Dua Pertanyaan yang Dijawab Jurnal Ini
Sebelum masuk ke jurnal, dua pertanyaan berikut perlu dipisahkan karena keduanya menghasilkan angka yang berbeda:
- Berapa bunga yang boleh ditagih ke nasabah? Jawabannya bunga kontraktual — flat, efektif, atau anuitas — sesuai akad.
- Berapa pendapatan bunga yang boleh diakui bank? Jawabannya menurut metode suku bunga efektif, yaitu saldo tercatat dikalikan EIR, bukan pokok awal dikalikan bunga flat.
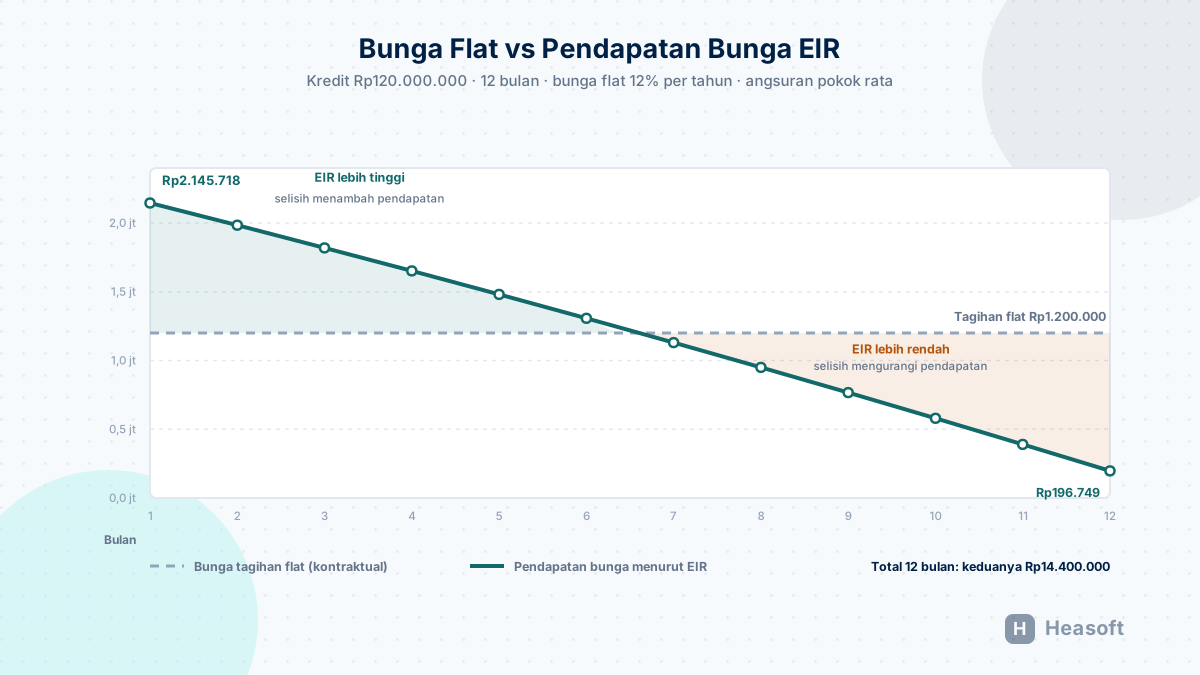
Pada kredit dengan pokok yang diangsur, kedua angka itu berbeda setiap bulan. Bunga tagihan tetap, sedangkan pendapatan EIR menurun mengikuti saldo tercatat. Selisihnya tidak hilang; ia berpindah waktu.
| Bulan | Bunga tagihan (flat) | Pendapatan bunga (EIR) | Selisih |
|---|---|---|---|
| 1 | 1.200.000 | 2.145.718 | +945.718 |
| 6 | 1.200.000 | 1.306.749 | +106.749 |
| 7 | 1.200.000 | 1.129.848 | −70.152 |
| 12 | 1.200.000 | 196.749 | −1.003.251 |
| Total | 14.400.000 | 14.400.000 | 0 |
Jurnal penyesuaian adalah alat untuk memindahkan selisih itu ke periode yang benar. Tanpa jurnal tersebut, laba interim terlalu kecil di awal tenor dan terlalu besar di akhir — dan nilai tercatat kredit di neraca tidak mencerminkan biaya perolehan diamortisasi.
2. Dasar Akuntansinya: Biaya Perolehan Diamortisasi
BPR menyusun laporan keuangan dengan SAK Entitas Privat (SAK EP), yang mengadopsi PSAK 71. Kredit diklasifikasikan sebagai aset keuangan yang diukur pada biaya perolehan diamortisasi, dan pendapatannya diakui dengan metode suku bunga efektif.
Konsekuensinya ada tiga, dan ketiganya harus tercermin di jurnal:
- Biaya transaksi mengurangi nilai awal. Provisi dan biaya yang dapat diatribusikan langsung tidak langsung menjadi pendapatan; ia mengurangi jumlah tercatat kredit dan diamortisasi sepanjang tenor.
- Pendapatan bunga = saldo tercatat × EIR. Bukan pokok nominal × bunga kontraktual.
- Nilai tercatat bergerak setiap periode. Nilai tercatat akhir periode = nilai tercatat awal + pendapatan EIR − kas yang diterima.
Rumus terakhir itu adalah inti seluruh artikel ini. Dalam bentuk jurnal, ia berarti: setiap rupiah kas yang masuk harus dipecah menjadi pengurang pokok, pendapatan bunga, dan penyesuaian.
3. Satu Rumus untuk Seluruh Penyesuaian
Semua kasus — kredit flat, anuitas, balloon, dengan atau tanpa provisi — memakai rumus yang sama:
Penyesuaian = (saldo tercatat awal × EIR periode) − bunga yang ditagihDua catatan penting:
- Saldo tercatat, bukan sisa pokok nominal. Pada kredit dengan provisi, saldo tercatat lebih kecil dari plafon; pada kredit flat, saldo tercatat bisa lebih besar dari sisa pokok nominal.
- EIR periode mengikuti frekuensi angsuran. Bila angsuran bulanan, pakai EIR bulanan — bukan EIR tahunan dibagi dua belas secara asal, karena EIR adalah hasil IRR.
Hasil rumus itu bisa positif atau negatif. Positif berarti pendapatan EIR lebih besar dari tagihan, sehingga pendapatan perlu ditambah. Negatif berarti sebaliknya, pendapatan perlu dikurangi. Di kedua arah, jurnalnya tetap seimbang.
4. Akun yang Terlibat
Jurnal penyesuaian tidak memerlukan akun baru yang rumit. Empat akun berikut sudah cukup:
| Akun | Sifat | Peran dalam penyesuaian |
|---|---|---|
| Kredit yang diberikan | Aset | Menampung pokok nominal |
| Penyesuaian EIR atas kredit | Aset (akun adjunct) | Menampung selisih EIR; menambah atau mengurangi nilai tercatat |
| Pendapatan bunga kredit | Pendapatan | Menampung pendapatan bunga yang diakui |
| Provisi kredit ditangguhkan | Liabilitas / pengurang aset | Menampung provisi yang belum diamortisasi |
Nama akun di setiap bank bisa berbeda — kontra kredit, amortisasi biaya transaksi, atau penyesuaian suku bunga efektif — tetapi fungsinya sama. Yang penting: saldo akun penyesuaian harus dapat direkonsiliasi ke selisih antara nilai tercatat dan pokok nominal.
Bila bank memakai model pendapatan bunga diterima di muka, akun penampungnya bergeser ke Pendapatan bunga diterima di muka (lihat bagian 10). Angka EIR-nya tidak berubah.
5. Jurnal Saat Pencairan
Pada pencairan tanpa provisi, jurnalnya sederhana dan tidak ada penyesuaian:
Dr  Kredit yang diberikan          120.000.000
    Cr  Kas / rekening nasabah                 120.000.000
Bila ada provisi, jumlah kas yang keluar lebih kecil dari plafon. Provisi tidak diakui sebagai pendapatan pada saat itu, melainkan ditangguhkan:
Dr  Kredit yang diberikan          564.000.000
    Cr  Kas / rekening nasabah                 558.360.000
    Cr  Provisi kredit ditangguhkan              5.640.000
Dengan jurnal ini, nilai tercatat awal kredit adalah Rp558.360.000 — bukan Rp564.000.000. Angka inilah yang menjadi titik awal perhitungan EIR, dan sekaligus alasan EIR naik dari 22,00% menjadi 23,13% secara nominal.
6. Jurnal Tagihan Bunga Bulanan
Saat angsuran ditagih atau diterima, jurnalnya mengikuti akad — bukan mengikuti EIR:
Dr  Kas / rekening nasabah          11.200.000
    Cr  Kredit yang diberikan (pokok)           10.000.000
    Cr  Pendapatan bunga kredit                  1.200.000
Sampai titik ini, pendapatan bunga yang tercatat masih Rp1.200.000 — angka flat. Jurnal inilah yang disebut “pencatatan menurut tagihan”. Bila laporan disusun sekarang, pendapatan bunga akan terlalu kecil dibandingkan beban yang seharusnya diakui pada periode tersebut.
Perhatikan bahwa pemisahan pokok dan bunga di jurnal ini penting: hanya porsi pokok yang mengurangi nilai tercatat, sedangkan porsi bunga adalah pendapatan. Kesalahan memisahkan keduanya akan merusak seluruh perhitungan berikutnya.
7. Jurnal Penyesuaian Akhir Bulan
Inilah jurnal yang menjadi judul artikel ini. Angkanya diambil dari rumus pada bagian 3:
Penyesuaian bulan 1 = (120.000.000 × 1,7881%) − 1.200.000
                    = 2.145.718 − 1.200.000
                    = 945.718
Jurnalnya:
Dr  Penyesuaian EIR atas kredit       945.718
    Cr  Pendapatan bunga kredit                    945.718
Setelah kedua jurnal — tagihan dan penyesuaian — pendapatan bunga bulan 1 menjadi Rp2.145.718, dan nilai tercatat kredit menjadi:
120.000.000 − 10.000.000 + 945.718 = 110.945.718Nilai tercatat itu bukan sisa pokok nominal (Rp110.000.000). Selisih Rp945.718 adalah akumulasi penyesuaian EIR yang belum “kembali” lewat tagihan.
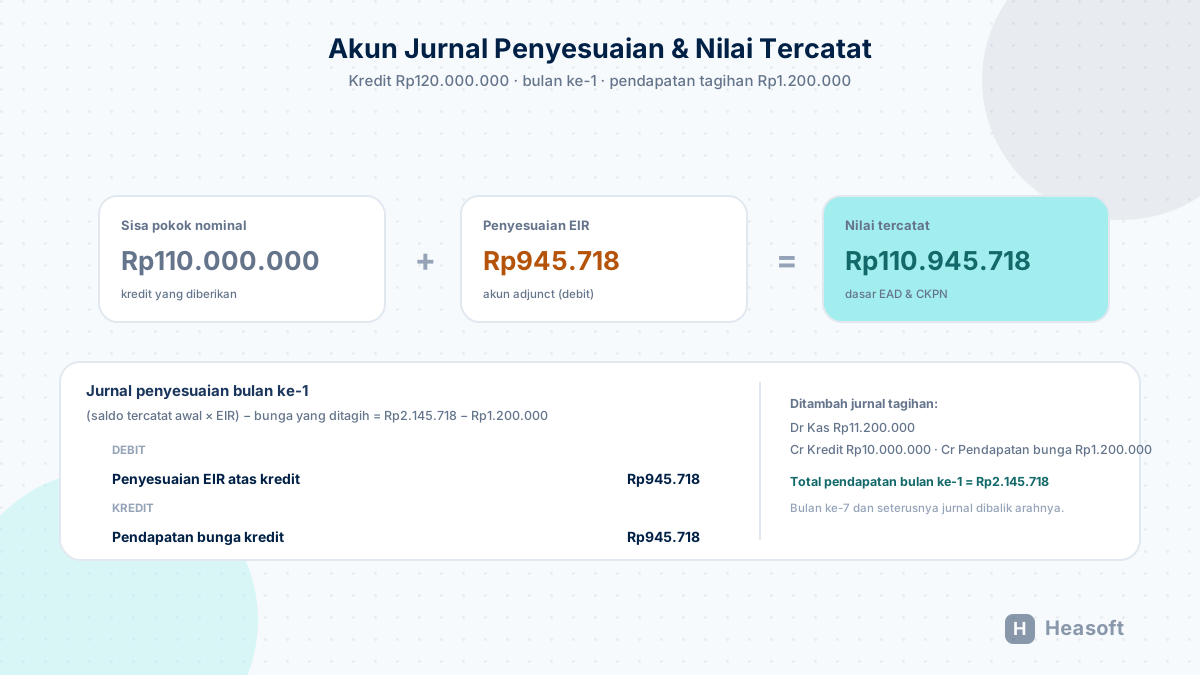
Mulai bulan ke-7, arah jurnal berbalik. Pendapatan EIR sudah lebih kecil dari bunga tagihan, sehingga penyesuaiannya negatif:
Dr  Pendapatan bunga kredit            70.152
    Cr  Penyesuaian EIR atas kredit                 70.152
Pendapatan bunga bulan 7 menjadi 1.200.000 − 70.152 = Rp1.129.848, dan nilai tercatat turun lebih cepat daripada pokok nominal.
8. Studi Kasus 1: Kredit Flat dengan Angsuran Pokok Rata
Kasus ini yang paling sering ditemui di BPR: bunga flat, pokok diangsur rata, tanpa provisi.
| Parameter | Nilai |
|---|---|
| Plafon kredit | Rp120.000.000 |
| Jangka waktu | 12 bulan |
| Bunga flat | 12% per tahun (1% per bulan dari pokok awal) |
| Angsuran pokok | Rp10.000.000 per bulan |
| Bunga tagihan | Rp1.200.000 per bulan |
| Total angsuran | Rp11.200.000 per bulan |
| Provisi / biaya transaksi | Nihil |
| EIR bulanan (hasil IRR) | 1,7881% |
| EIR tahunan nominal | 21,46% |
| EIR tahunan efektif | 23,70% |
Angka EIR di atas bukan taksiran. Ia adalah IRR dari deret arus kas: keluar Rp120.000.000 pada bulan 0, lalu masuk Rp11.200.000 sebanyak 12 kali. Perhatikan bahwa bunga flat 12% berubah menjadi EIR 21,46% nominal — hampir dua kali lipat — hanya karena pokoknya diangsur.
8.1 Jadwal arus kas dan penyesuaian
Nilai dalam rupiah. Arus kas adalah uang yang diterima bank; saldo akhir dihitung dari saldo awal + pendapatan EIR − arus kas.
| Bulan | Arus kas | Saldo awal | Pendapatan EIR | Bunga tagihan | Angsuran pokok | Penyesuaian | Saldo akhir |
|---|---|---|---|---|---|---|---|
| 0 | -120.000.000 | – | – | – | – | – | 120.000.000 |
| 1 | 11.200.000 | 120.000.000 | 2.145.718 | 1.200.000 | 10.000.000 | 945.718 | 110.945.718 |
| 2 | 11.200.000 | 110.945.718 | 1.983.819 | 1.200.000 | 10.000.000 | 783.819 | 101.729.537 |
| 3 | 11.200.000 | 101.729.537 | 1.819.025 | 1.200.000 | 10.000.000 | 619.025 | 92.348.562 |
| 4 | 11.200.000 | 92.348.562 | 1.651.283 | 1.200.000 | 10.000.000 | 451.283 | 82.799.845 |
| 5 | 11.200.000 | 82.799.845 | 1.480.543 | 1.200.000 | 10.000.000 | 280.543 | 73.080.388 |
| 6 | 11.200.000 | 73.080.388 | 1.306.749 | 1.200.000 | 10.000.000 | 106.749 | 63.187.138 |
| 7 | 11.200.000 | 63.187.138 | 1.129.848 | 1.200.000 | 10.000.000 | -70.152 | 53.116.986 |
| 8 | 11.200.000 | 53.116.986 | 949.784 | 1.200.000 | 10.000.000 | -250.216 | 42.866.770 |
| 9 | 11.200.000 | 42.866.770 | 766.500 | 1.200.000 | 10.000.000 | -433.500 | 32.433.270 |
| 10 | 11.200.000 | 32.433.270 | 579.939 | 1.200.000 | 10.000.000 | -620.061 | 21.813.209 |
| 11 | 11.200.000 | 21.813.209 | 390.042 | 1.200.000 | 10.000.000 | -809.958 | 11.003.251 |
| 12 | 11.200.000 | 11.003.251 | 196.749 | 1.200.000 | 10.000.000 | -1.003.251 | 0 |
| Total | 134.400.000 | – | 14.400.000 | 14.400.000 | 120.000.000 | 0 | – |
8.2 Jurnal untuk tiga bulan kunci
Bulan 1 — tagihan dan penyesuaian:
Dr  Kas / rekening nasabah          11.200.000
    Cr  Kredit yang diberikan (pokok)           10.000.000
    Cr  Pendapatan bunga kredit                  1.200.000

Dr  Penyesuaian EIR atas kredit       945.718
    Cr  Pendapatan bunga kredit                    945.718
Pendapatan bunga yang diakui: 1.200.000 + 945.718 = Rp2.145.718.
Bulan 7 — arah jurnal berbalik:
Dr  Kas / rekening nasabah          11.200.000
    Cr  Kredit yang diberikan (pokok)           10.000.000
    Cr  Pendapatan bunga kredit                  1.200.000

Dr  Pendapatan bunga kredit            70.152
    Cr  Penyesuaian EIR atas kredit                 70.152
Pendapatan bunga yang diakui: 1.200.000 − 70.152 = Rp1.129.848.
Bulan 12 — penutupan:
Dr  Kas / rekening nasabah          11.200.000
    Cr  Kredit yang diberikan (pokok)           10.000.000
    Cr  Pendapatan bunga kredit                  1.200.000

Dr  Pendapatan bunga kredit         1.003.251
    Cr  Penyesuaian EIR atas kredit              1.003.251
Pendapatan bunga bulan terakhir: 1.200.000 − 1.003.251 = Rp196.749. Saldo akun penyesuaian EIR kembali nol, dan nilai tercatat kredit ikut nol.
8.3 Penjelasan nilai per bagian
Arus kas Rp11.200.000. Total angsuran yang dibayar nasabah: pokok Rp10.000.000 + bunga flat Rp1.200.000. Angka ini konstan karena skema flat memang dirancang konstan.
Saldo awal. Nilai tercatat pada awal periode, diambil dari saldo akhir periode sebelumnya. Di bulan 1 nilainya Rp120.000.000; di bulan 2 nilainya Rp110.945.718 — bukan Rp110.000.000.
Pendapatan EIR Rp2.145.718. Dihitung dari saldo awal × EIR bulanan:
120.000.000 × 1,7881% = 2.145.718Bunga tagihan Rp1.200.000. Bunga kontraktual: 12% ÷ 12 × 120.000.000. Nilainya tidak berubah sepanjang tenor karena dihitung dari pokok awal, bukan dari saldo.
Angsuran pokok Rp10.000.000. Pokok yang kembali ke bank: 120.000.000 ÷ 12. Inilah satu-satunya komponen yang mengurangi pokok nominal.
Penyesuaian. Selisih pendapatan EIR − bunga tagihan. Positif di bulan 1 sampai 6, negatif di bulan 7 sampai 12. Jumlah seluruh penyesuaian sepanjang tenor adalah nol.
Saldo akhir. saldo awal + pendapatan EIR − arus kas. Bulan 1: 120.000.000 + 2.145.718 − 11.200.000 = 110.945.718.
Baris total. Total pendapatan EIR dan total bunga tagihan sama-sama Rp14.400.000. Inilah bukti bahwa jurnal penyesuaian tidak mengubah laba sepanjang tenor — hanya menggeser waktunya. Total penyesuaian nol menegaskan hal yang sama.
Angka 3.187.138. Bila penyesuaian positif dijumlahkan sendiri (bulan 1–6), hasilnya Rp3.187.138. Angka yang sama, dengan tanda berlawanan, muncul di penjumlahan penyesuaian negatif (bulan 7–12). Bagi bank yang menyusun laporan interim, angka ini bisa dibaca sebagai besar pergeseran laba antar-periode.
9. Studi Kasus 2: Pokok Dilunasi di Akhir dengan Provisi 1%
Kasus kedua adalah kebalikannya: pokok tidak diangsur, tetapi ada provisi di awal. Di sini penyesuaian bukan soal waktu, melainkan soal amortisasi biaya.
| Parameter | Nilai |
|---|---|
| Plafon kredit | Rp564.000.000 |
| Jangka waktu | 12 bulan |
| Bunga kontraktual | 22% per tahun |
| Skema pokok | Dilunasi sekaligus di bulan ke-12 |
| Provisi | Rp5.640.000 (1% dari plafon) |
| Dana bersih diterima bank | Rp558.360.000 |
| Bunga tagihan | Rp10.340.000 per bulan |
| EIR bulanan (hasil IRR) | 1,9275% |
| EIR tahunan nominal | 23,13% |
| EIR tahunan efektif | 25,75% |
Angka EIR di tabel ini konsisten dengan artikel perhitungan EIR: struktur yang sama, dengan provisi 1%, menghasilkan 23,13% nominal dan 25,75% efektif.
9.1 Jurnal pencairan
Dr  Kredit yang diberikan          564.000.000
    Cr  Kas / rekening nasabah                 558.360.000
    Cr  Provisi kredit ditangguhkan              5.640.000
9.2 Jadwal amortisasi provisi
| Bulan | Arus kas | Saldo awal | Pendapatan EIR | Bunga tagihan | Pelunasan pokok | Penyesuaian | Saldo akhir |
|---|---|---|---|---|---|---|---|
| 0 | -558.360.000 | – | – | – | – | – | 558.360.000 |
| 1 | 10.340.000 | 558.360.000 | 10.762.234 | 10.340.000 | 0 | 422.234 | 558.782.234 |
| 2 | 10.340.000 | 558.782.234 | 10.770.372 | 10.340.000 | 0 | 430.372 | 559.212.606 |
| 3 | 10.340.000 | 559.212.606 | 10.778.668 | 10.340.000 | 0 | 438.668 | 559.651.274 |
| 4 | 10.340.000 | 559.651.274 | 10.787.123 | 10.340.000 | 0 | 447.123 | 560.098.397 |
| 5 | 10.340.000 | 560.098.397 | 10.795.741 | 10.340.000 | 0 | 455.741 | 560.554.138 |
| 6 | 10.340.000 | 560.554.138 | 10.804.525 | 10.340.000 | 0 | 464.525 | 561.018.664 |
| 7 | 10.340.000 | 561.018.664 | 10.813.479 | 10.340.000 | 0 | 473.479 | 561.492.143 |
| 8 | 10.340.000 | 561.492.143 | 10.822.605 | 10.340.000 | 0 | 482.605 | 561.974.748 |
| 9 | 10.340.000 | 561.974.748 | 10.831.907 | 10.340.000 | 0 | 491.907 | 562.466.655 |
| 10 | 10.340.000 | 562.466.655 | 10.841.389 | 10.340.000 | 0 | 501.389 | 562.968.044 |
| 11 | 10.340.000 | 562.968.044 | 10.851.053 | 10.340.000 | 0 | 511.053 | 563.479.097 |
| 12 | 574.340.000 | 563.479.097 | 10.860.903 | 10.340.000 | 564.000.000 | 520.903 | 0 |
| Total | 688.080.000 | – | 129.720.000 | 124.080.000 | 564.000.000 | 5.640.000 | – |
9.3 Jurnal bulan pertama
Dr  Kas / rekening nasabah          10.340.000
    Cr  Pendapatan bunga kredit                 10.340.000

Dr  Provisi kredit ditangguhkan       422.234
    Cr  Pendapatan bunga kredit                    422.234
Pendapatan bunga bulan 1: 10.340.000 + 422.234 = Rp10.762.234. Nilai tercatat kredit setelah jurnal tersebut:
564.000.000 − (5.640.000 − 422.234) = 558.782.2349.4 Penjelasan nilai per bagian
Dana bersih Rp558.360.000. Plafon dikurangi provisi. Ini arus kas keluar di bulan 0, dan sekaligus nilai tercatat awal kredit.
Pendapatan EIR Rp10.762.234. 558.360.000 × 1,9275%. Perhatikan bahwa basisnya dana bersih, bukan plafon — inilah yang membuat EIR lebih tinggi dari bunga kontraktual.
Bunga tagihan Rp10.340.000. 22% ÷ 12 × 564.000.000. Dihitung dari plafon karena pokok belum berkurang.
Penyesuaian Rp422.234. Selisih pendapatan EIR dan bunga tagihan. Sepanjang tenor, penyesuaian ini selalu positif, dan totalnya tepat sama dengan provisi: Rp5.640.000. Inilah amortisasi provisi.
Saldo akhir. Naik dari Rp558.360.000 ke Rp563.479.097 di bulan 11, lalu kembali nol di bulan 12 saat pokok dilunasi. Saldo yang naik itu wajar: provisi yang belum diamortisasi makin kecil, sehingga nilai tercatat mendekati plafon.
Baris total. Total pendapatan EIR Rp129.720.000 = bunga tagihan Rp124.080.000 + provisi Rp5.640.000. Tidak ada angka yang hilang: provisi hanya berpindah dari liabilitas ke pendapatan, lewat 12 jurnal penyesuaian.
10. Dua Cara Mencatat Bunga Flat — Jangan Dicampur
Di lapangan, ada dua model pencatatan bunga flat yang sama-sama dijumpai. Keduanya menghasilkan angka EIR yang sama, tetapi memakai akun penampung yang berbeda. Yang berbahaya adalah mencampur keduanya dalam satu portofolio.
| Aspek | Model A: akrual tagihan | Model B: pendapatan diterima di muka |
|---|---|---|
| Saat pencairan | Hanya pokok yang dicatat | Pokok dan seluruh bunga kontraktual dicatat |
| Akun penampung selisih | Penyesuaian EIR atas kredit (aset) | Pendapatan bunga diterima di muka (liabilitas) |
| Pengakuan bulanan | Tagihan + penyesuaian | Pelepasan dari pendapatan ditangguhkan |
| Nilai tercatat | Pokok nominal + penyesuaian EIR | Pokok nominal − saldo pendapatan ditangguhkan |
| Risiko utama | Saldo penyesuaian tidak direkonsiliasi | Pendapatan diakui terlalu cepat bila memakai garis lurus |
Model A adalah model yang dipakai pada seluruh contoh di artikel ini: pendapatan diakui sebesar tagihan, lalu disesuaikan ke EIR lewat akun penyesuaian.
Model B banyak dipakai sistem lama. Pada pencairan, seluruh bunga kontraktual dibukukan sebagai pendapatan diterima di muka:
Dr  Bunga yang akan diterima        14.400.000
    Cr  Pendapatan bunga diterima di muka        14.400.000
Setiap bulan, sebagian dilepas ke pendapatan. Bila pelepasan dilakukan garis lurus (Rp1.200.000), hasilnya sama dengan bunga flat — dan di sinilah kesalahannya. Pelepasan harus mengikuti EIR:
Dr  Pendapatan bunga diterima di muka   945.718
    Cr  Pendapatan bunga kredit                    945.718
Perhatikan bahwa angka penyesuaiannya identik dengan Model A; yang berbeda hanya akun yang didebit. Karena itu, laporan laba rugi kedua model akan sama, sedangkan neracanya berbeda penyajian. Pilih satu model per portofolio, lalu konsisten — mencampur keduanya membuat rekonsiliasi nilai tercatat menjadi tidak mungkin.
11. Saat Kredit Memburuk: Pembalikan dan EIR atas Nilai Neto
Jurnal penyesuaian tidak berhenti ketika kredit menurun kualitasnya. Ada dua hal yang berubah:
- Bunga yang sudah diakrual tetapi belum tertagih harus dibalik ketika kredit dinilai tidak lagi dapat dipulihkan sesuai jadwal. Beban penyisihan naik, dan pendapatan bunga yang sebelumnya diakui tidak boleh tetap berdiri.
- EIR diterapkan pada nilai tercatat neto. Untuk aset keuangan yang mengalami penurunan nilai kredit, pendapatan bunga dihitung dari biaya perolehan diamortisasi setelah penyisihan — bukan dari nilai bruto. Bila nilai tercatat bruto Rp50.000.000 dan penyisihan Rp20.000.000, basis pendapatan bunga adalah Rp30.000.000.
Pada praktiknya, jurnal pembalikannya berbentuk:
Dr  Pendapatan bunga kredit          xxx
    Cr  Bunga yang akan diterima                 xxx
POJK 1/2024 tidak memuat aturan non-akrual umum untuk seluruh kredit, tetapi memberikan kewenangan kepada OJK untuk mengoreksi pendapatan bunga yang telah diakui secara akrual — antara lain ketika restrukturisasi tidak dijalankan sesuai ketentuan (Pasal 33 ayat (1) huruf c). Karena itu, kebijakan penghentian akrual di BPR sebaiknya dituangkan sebagai kebijakan akuntansi tertulis, bukan diserahkan pada praktik masing-masing petugas.
12. Kesalahan Umum
| Kesalahan | Akibat di laporan | Perbaikan |
|---|---|---|
| Memakai bunga flat sebagai pendapatan | Laba interim terlalu kecil di awal, terlalu besar di akhir | Hitung pendapatan EIR dari saldo tercatat |
| Menghitung EIR dari plafon, bukan dana bersih | EIR terlalu rendah; provisi tidak teramortisasi | Kurangkan provisi dan biaya transaksi di awal |
| Penyesuaian hanya dihitung di bulan pertama | Nilai tercatat tidak pernah kembali ke pokok | Hitung ulang setiap bulan dari saldo terbaru |
| Membalik arah jurnal tanpa mengubah tanda | Pendapatan dobel di paruh kedua tenor | Bulan 7 ke atas: Dr Pendapatan / Cr Penyesuaian |
| Akun penyesuaian tidak direkonsiliasi | Selisih mengendap di neraca saat kredit lunas | Cek saldo penyesuaian = nilai tercatat − pokok nominal |
| Mencampur Model A dan Model B | Neraca tidak dapat dijelaskan | Satu model per portofolio |
| Bunga akrual tidak dibalik saat kredit memburuk | Pendapatan dan aset terlalu tinggi | Kebijakan non-akrual tertulis + jurnal pembalikan |
| EIR tidak dihitung ulang setelah restrukturisasi | Pendapatan tidak mencerminkan arus kas baru | Perbarui EIR setiap arus kas berubah |
13. Kontrol Sebelum Tutup Buku
Empat pemeriksaan berikut cukup untuk menangkap sebagian besar kesalahan, dan semuanya bisa dijalankan otomatis:
- Total pendapatan EIR = total bunga tagihan, bila tidak ada provisi dan biaya transaksi. Bila ada, selisihnya harus sama dengan total biaya tersebut.
- Total penyesuaian sepanjang tenor = 0 untuk kredit tanpa provisi, atau = total provisi untuk kredit dengan provisi.
- Saldo akun penyesuaian = nilai tercatat − pokok nominal untuk setiap kontrak, setiap tanggal laporan.
- Saldo akhir kredit = 0 pada saat lunas. Bila tidak nol, ada jurnal yang terlewat atau salah tanda.
Kontrol kelima bersifat manajerial: bandingkan pendapatan bunga di laba rugi dengan total EIR seluruh portofolio yang dihitung sistem. Selisih yang konsisten mengarah pada satu penyebab — biasanya parameter EIR yang tidak diperbarui atau jurnal penyesuaian yang tidak dijalankan.
14. Implementasi di Core Banking
Karena penyesuaian harus dihitung per kontrak setiap bulan, spreadsheet hanya layak untuk verifikasi. Yang perlu dipastikan pada sistem:
- Parameter per akad tersimpan: plafon, provisi, biaya transaksi, jadwal pokok, dan EIR hasil perhitungan.
- Jurnal penyesuaian otomatis di akhir periode, dengan akun yang dapat dikonfigurasi per produk.
- Perhitungan ulang otomatis saat restrukturisasi, pelunasan dipercepat, atau perubahan suku bunga.
- Rekonsiliasi bawaan antara nilai tercatat, pokok nominal, dan saldo akun penyesuaian.
- Jejak audit atas setiap perubahan parameter dan setiap jurnal manual.
Core banking seperti HeaBank menyimpan parameter kredit dan menghasilkan jurnal pendapatan bunga serta amortisasi secara otomatis, sehingga angka EIR yang dipakai untuk pendapatan bunga, CKPN, dan pelaporan APOLO berasal dari satu sumber yang sama.
Kesimpulan
Jurnal penyesuaian suku bunga efektif adalah satu jurnal sederhana dengan rumus yang selalu sama: saldo tercatat dikali EIR, dikurangi bunga yang ditagih. Positif berarti pendapatan ditambah; negatif berarti pendapatan dikurangi.
Dua studi kasus di artikel ini menunjukkan dua wajah yang berbeda dari rumus tersebut. Pada kredit flat dengan angsuran pokok, penyesuaian menggeser waktu pengakuan sebesar Rp3.187.138 tanpa mengubah total Rp14.400.000. Pada kredit balloon dengan provisi, penyesuaian mengamortisasi Rp5.640.000 provisi menjadi pendapatan selama 12 bulan. Keduanya berakhir dengan saldo nol — dan itulah tanda bahwa jurnalnya benar.
Yang membedakan BPR yang rapi dan yang tidak bukan rumusnya, melainkan disiplin menjalankannya setiap bulan, merekonsiliasi saldonya, dan mendokumentasikan asumsinya. Karena pada akhirnya, angka yang tidak dapat direkonsiliasi akan menjadi temuan — bukan karena salah hitung, tetapi karena tidak pernah dihitung.
Referensi
- IAI — SAK Entitas Privat Efektif per 1 Januari 2025
- IAI — Siaran Pers: Penurunan Nilai atas Aset Keuangan bagi Entitas Pengguna SAK EP
- OJK — POJK Nomor 1 Tahun 2024: Kualitas Aset Bank Perekonomian Rakyat
- OJK — Akuntansi Bank Perekonomian Rakyat (SAK EP)
- OJK — Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan