Pukul 23.40, tim akuntansi masih menunggu satu cabang mengirim rekap kas. Dua cabang lain sudah tutup, tetapi satu cabang melaporkan selisih Rp350.000 dan belum menemukan penyebabnya. Padahal besok pagi laporan bulanan harus mulai disusun, dan batas pengiriman ke OJK tinggal beberapa hari lagi.
Tim mencoba menelusuri dari tangkapan layar percakapan, file spreadsheet, dan buku kas. Setiap orang punya versi angka sendiri. Pekerjaan yang seharusnya selesai dalam satu jam berubah menjadi rapat tengah malam.
Pola seperti ini sering terjadi: closing bukan gagal karena satu transaksi besar, tetapi karena banyak pekerjaan kecil yang tidak punya pemilik, urutan, dan bukti.
Artikel ini membahas cara mempercepat closing harian dan bulanan di BPR dan BPRS tanpa mengorbankan akurasi. Pembahasannya mencakup perbedaan dua siklus, langkah kerja, kontrol yang wajib ada, ukuran keberhasilan, dan rencana 30/60/90 hari.
1. Mengapa closing sering menjadi hambatan
Closing atau tutup buku adalah proses menghentikan pencatatan transaksi satu periode, mencocokkan angka, dan menyatakan bahwa posisi keuangan sudah final. Tanpa closing, laporan hanya kumpulan angka yang belum dipastikan.
Di BPR dan BPRS, closing punya tekanan tambahan. Jaringan kantor harus tutup bersamaan, kas fisik harus cocok dengan pembukuan, dan laporan bulanan harus dikirim ke OJK. Jika satu cabang terlambat, seluruh laporan ikut bergeser.
Masalahnya, banyak bank memperlakukan closing sebagai pekerjaan akhir bulan. Padahal closing bulanan sebenarnya adalah hasil dari closing harian yang tertib. Jika transaksi harian dibiarkan menumpuk, pekerjaan akhir bulan menjadi jauh lebih berat.
2. Dua siklus yang berbeda: harian dan bulanan
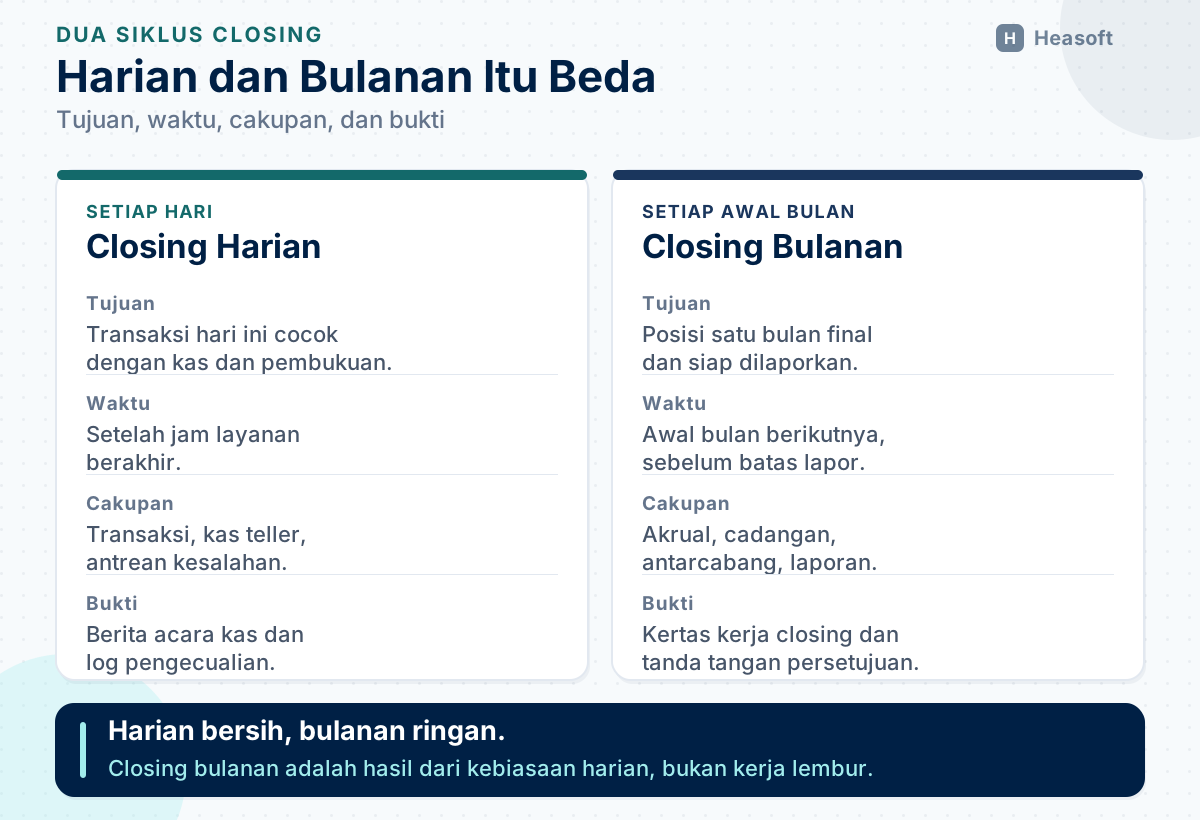
Closing harian dan closing bulanan punya tujuan berbeda. Keduanya perlu dipisahkan agar tidak saling menunggu.
| Aspek | Closing harian | Closing bulanan |
|---|---|---|
| Tujuan | Memastikan transaksi hari ini cocok dengan kas dan pembukuan | Memastikan posisi satu bulan final dan siap dilaporkan |
| Waktu | Setelah jam layanan berakhir | Awal bulan berikutnya |
| Cakupan | Transaksi, kas teller, antrean kesalahan | Akrual, cadangan, antarcabang, laporan |
| Penanggung jawab | Kepala cabang dan teller | Akuntansi, keuangan, dan manajemen |
| Bukti | Berita acara kas dan log pengecualian | Kertas kerja closing dan tanda tangan persetujuan |
| Dampak jika gagal | Selisih terbawa ke hari berikutnya | Laporan terlambat atau harus dikoreksi |
Closing harian yang bersih membuat closing bulanan lebih ringan. Sebaliknya, closing bulanan yang kacau biasanya meninggalkan jejak: banyak transaksi yang baru dicari saat tutup buku, akun suspense yang menumpuk, dan rekonsiliasi yang dikerjakan ulang.
3. Closing harian dalam enam langkah
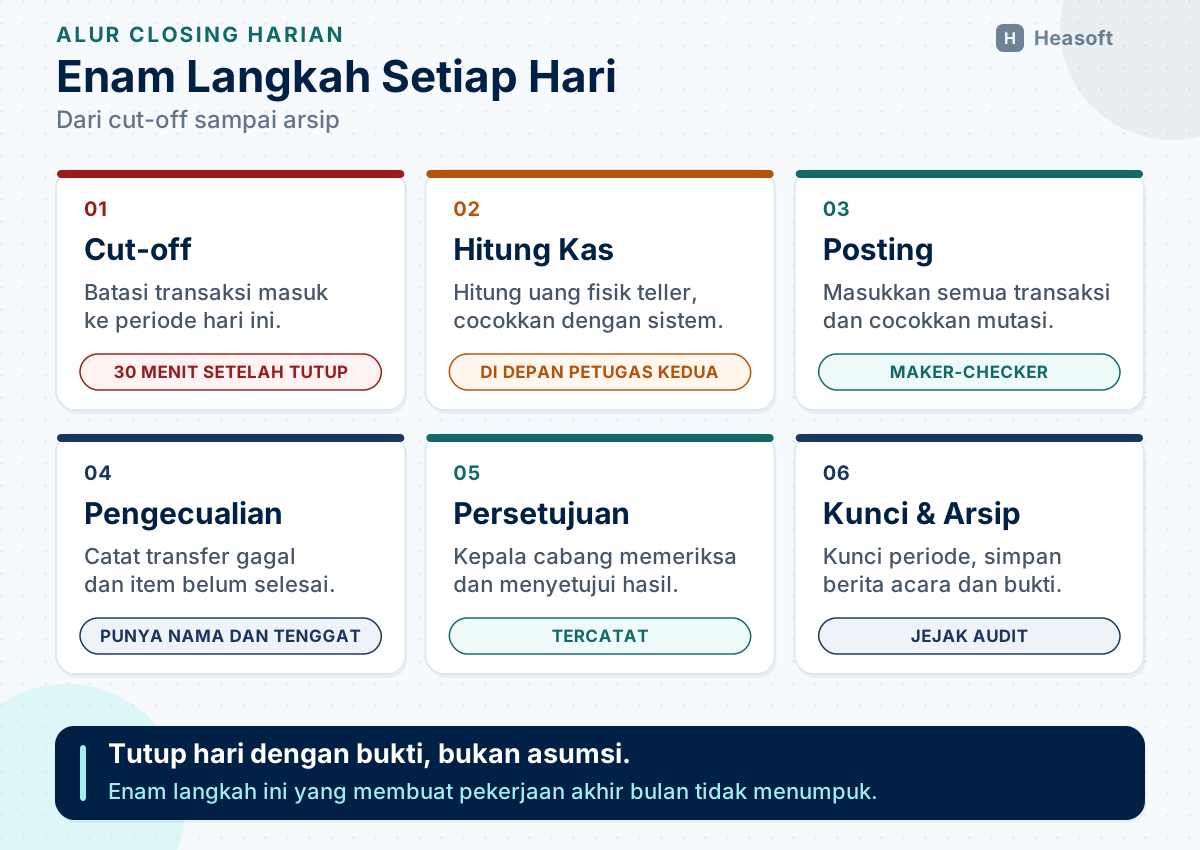
Closing harian yang baik punya urutan tetap. Urutan ini bisa dijalankan di setiap cabang, dengan penyesuaian jam layanan.
3.1 Tetapkan cut-off transaksi
Cut-off adalah batas waktu transaksi masuk ke periode hari itu. Transaksi yang terjadi setelah cut-off masuk ke hari berikutnya, kecuali diatur lain.
Tetapkan jam cut-off yang jelas, misalnya 30 menit setelah layanan tutup. Umumkan kepada petugas dan nasabah. Tanpa cut-off, transaksi bisa terus masuk saat tim sedang menghitung kas, sehingga angka tidak pernah selesai.
3.2 Hitung kas teller
Setiap teller menghitung uang fisiknya sendiri, lalu mencocokkannya dengan catatan sistem. Hitungan dilakukan di depan kamera atau petugas kedua. Selisih sekecil apa pun harus dicatat, bukan ditutupi.
Jika selisih muncul, jangan langsung mengubah angka sistem. Telusuri dulu: apakah ada setoran belum diposting, penarikan salah input, atau uang pecahan yang tertukar. Selisih yang ditutupi hari ini akan muncul lebih besar besok.
3.3 Posting dan cocokkan transaksi
Pastikan semua transaksi hari itu sudah masuk ke sistem: setoran, penarikan, transfer, angsuran, pencairan, dan biaya. Cocokkan total transaksi dengan mutasi kas dan rekening bank.
Di tahap ini, maker-checker berlaku. Satu orang memasukkan, orang lain memeriksa. Untuk transaksi besar atau perubahan data, persetujuan tidak boleh dilakukan oleh orang yang sama.
3.4 Bersihkan antrean pengecualian
Setiap hari biasanya ada transaksi yang belum selesai: transfer gagal, setoran belum jelas, dokumen kurang, atau rekening tertahan. Kumpulkan dalam satu daftar pengecualian.
Contohnya, transfer antarcabang senilai Rp15 juta berhasil di cabang pengirim tetapi belum masuk di cabang penerima. Item ini tidak boleh dibiarkan sampai akhir bulan. Ia harus masuk daftar dengan nama pemilik, cabang tujuan, dan tenggat penyelesaian. Jika selesai hari itu, closing harian bersih. Jika belum, statusnya tetap terlihat sampai tuntas.
Setiap item harus punya pemilik, tenggat, dan status. Jangan menutup hari dengan daftar pengecualian yang tidak jelas siapa yang menangani. Besok pagi, daftar itu menjadi pekerjaan pertama, bukan pekerjaan yang terlupakan.
3.5 Minta persetujuan
Kepala cabang atau pejabat yang berwenang memeriksa hasil closing: kas cocok, transaksi lengkap, pengecualian tercatat, dan tidak ada perubahan manual yang tidak dijelaskan. Persetujuan diberikan dengan tanda tangan atau persetujuan elektronik yang tercatat.
Persetujuan bukan formalitas. Jika ada masalah yang belum selesai, pejabat berwenang harus bisa menahan closing dan meminta perbaikan.
3.6 Kunci dan arsipkan
Setelah disetujui, kunci periode harian agar tidak ada perubahan tanpa jejak. Simpan berita acara kas, log pengecualian, dan bukti persetujuan. Jika nanti ada audit, bukti ini yang menunjukkan bahwa closing benar-benar dilakukan.
4. Closing bulanan: dari posisi tanggal ke laporan
Closing bulanan dimulai setelah transaksi hari terakhir bulan selesai. Tujuannya bukan hanya menutup buku, tetapi menyiapkan laporan yang bisa dipertanggungjawabkan.
4.1 Kunci posisi tanggal
Tentukan satu posisi tanggal untuk seluruh laporan. Semua cabang harus memakai tanggal yang sama. Jika satu cabang memakai posisi tanggal 30 dan cabang lain 31, angka gabungan tidak akan pernah cocok.
POJK 23/2024 Pasal 8 ayat (4) menegaskan laporan bulanan harus memuat informasi gabungan seluruh kantor dan informasi masing-masing kantor. Artinya, closing per cabang bukan sekadar kebiasaan internal, tetapi bagian dari kewajiban pelaporan.
4.2 Hitung akrual dan cadangan
Akrual adalah pencatatan pendapatan atau biaya yang sudah terjadi tetapi belum dibayar atau diterima. Contohnya bunga atau margin yang masih harus dibukukan, biaya listrik, dan gaji yang belum dibayar.
Cadangan risiko juga perlu diperbarui. Untuk BPR konvensional, cadangan terkait kualitas kredit dan penurunan nilai. Untuk BPRS, cadangan mengikuti karakter akad dan standar akuntansi syariah. Perhitungan ini tidak boleh ditunda sampai laporan sudah hampir dikirim.
4.3 Rekonsiliasi antarcabang dan rekening bank
Cocokkan saldo kas, rekening bank, dan transaksi antarcabang. Selisih antarcabang sering muncul karena transfer antar kantor belum diakui di salah satu sisi, biaya transfer berbeda, atau transaksi dikirim ke cabang yang salah.
Cara menelusuri selisih antarcabang dibahas lebih rinci di artikel rekonsiliasi antar-cabang BPR/BPRS. Untuk closing, prinsipnya sederhana: setiap selisih harus punya penjelasan dan pemilik.
4.4 Bersihkan akun suspense
Akun suspense adalah akun sementara untuk menampung transaksi yang belum bisa dipastikan tujuan atau pemiliknya. Akun ini berguna untuk jangka pendek, tetapi berbahaya jika dibiarkan menumpuk.
Periksa saldo suspense setiap bulan. Jika ada saldo yang sudah lama, telusuri asalnya. Jangan memindahkan saldo ke akun lain hanya agar laporan terlihat rapi. Itu bukan penyelesaian, melainkan memindahkan masalah.
4.5 Petakan ke format APOLO dan SLIK
Setelah pembukuan bersih, petakan angka ke format laporan. APOLO memuat gambaran bank secara keseluruhan, sedangkan SLIK memuat data per debitur. Keduanya harus berasal dari posisi data yang sama.
Batas laporan bulanan APOLO adalah tanggal 10 bulan berikutnya, dan koreksi atas kesalahan data paling lambat tanggal 15 (POJK 23/2024 Pasal 8 ayat 1 dan 2). Jika tanggal jatuh pada hari libur, batasnya bergeser ke hari kerja berikutnya. Batas SLIK umumnya tanggal 12. Rincian jadwalnya ada di checklist pelaporan bulanan BPRS dan panduan pelaporan APOLO.
4.6 Periksa, setujui, kirim
Sebelum mengirim, lakukan pemeriksaan akhir: harta sama dengan utang ditambah modal, total kredit atau pembiayaan cocok dengan daftar debitur, tidak ada akun yang tertinggal, dan semua pengecualian sudah dijelaskan.
Setelah itu, minta persetujuan sesuai kewenangan, simpan bukti kirim, dan catat versi laporan. Jika ada koreksi, simpan versi lama dan alasan koreksinya. Jejak ini penting saat OJK meminta penjelasan atau saat audit internal.
5. Mengapa closing lambat
Sebelum menambah aplikasi, cari dulu penyebab lambatnya. Solusi teknologi tidak akan bekerja jika akarnya adalah proses dan pembagian tugas.
| Penyebab | Gejala | Dampak |
|---|---|---|
| Data dicatat di beberapa file | Angka berbeda antar tim | Rekonsiliasi berulang |
| Cabang terlambat mengirim | Tim pusat menunggu | Laporan bergeser |
| Tidak ada pemilik pengecualian | Item kecil menumpuk | Selisih baru ditemukan saat tutup buku |
| Cut-off tidak jelas | Transaksi masuk terus | Kas dan sistem tidak pernah cocok |
| Terlalu banyak perubahan manual | Angka sulit ditelusuri | Audit trail hilang |
| Tidak ada hard stop | Laporan dikirim sebelum siap | Koreksi dan sanksi |
| Bergantung pada satu orang | Pekerjaan berhenti saat ia cuti | Risiko operasional |
Jika gejalanya “semua orang sibuk tetapi tidak ada yang selesai”, masalahnya biasanya bukan kurang orang, melainkan tidak ada urutan kerja dan batas waktu yang jelas.
6. Enam kontrol yang mempercepat tanpa mengorbankan akurasi
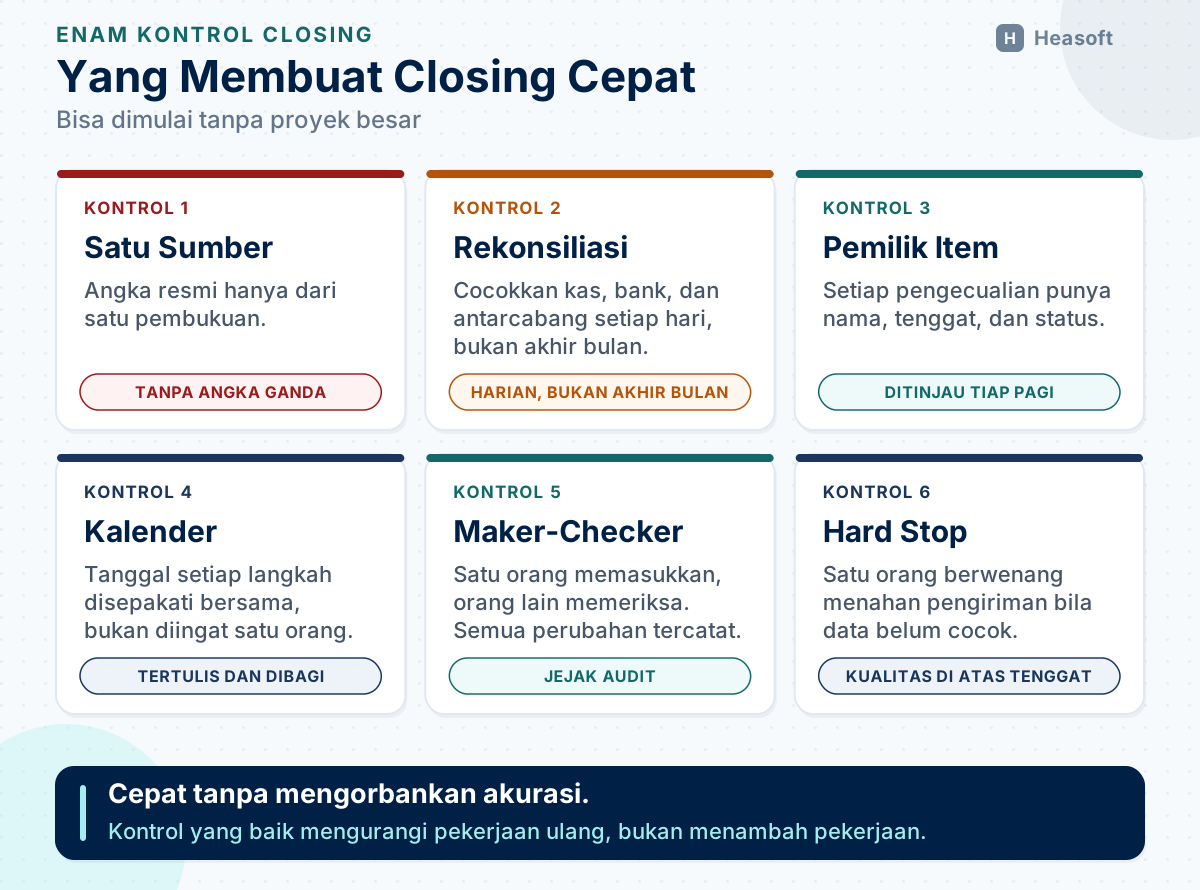
Kontrol yang baik bukan menambah pekerjaan, tetapi mengurangi pekerjaan ulang. Enam kontrol berikut bisa dimulai tanpa proyek besar.
Pertama, satu sumber data. Semua laporan harus mengambil angka dari pembukuan yang sama. Spreadsheet boleh dipakai untuk analisis, tetapi bukan sebagai sumber angka resmi. Jika ada dua sumber, akan ada dua kebenaran.
Kedua, rekonsiliasi otomatis atau terjadwal. Cocokkan kas, bank, dan antarcabang setiap hari, bukan hanya akhir bulan. Selisih yang ditemukan hari ini lebih mudah ditelusuri daripada selisih sebulan.
Ketiga, pemilik pengecualian. Setiap item yang belum selesai harus punya nama, tenggat, dan status. Daftar ini ditinjau setiap pagi. Item yang tidak punya pemilik akan menjadi masalah besar di akhir bulan.
Keempat, kalender closing. Tetapkan tanggal untuk setiap langkah: cabang tutup buku, rekonsiliasi, penyusunan laporan, pemeriksaan, dan pengiriman. Kalender ini disepakati bersama, bukan hanya diingat oleh satu orang.
Kelima, maker-checker dan jejak audit. Pastikan setiap perubahan penting tercatat: siapa, kapan, dan mengapa. Untuk transaksi sensitif, persetujuan harus berasal dari orang berbeda.
Keenam, hard stop. Beri kewenangan kepada satu orang untuk menahan pengiriman jika data belum cocok. Tanpa hard stop, tenggat akan selalu menang atas kualitas.
Kontrol ini sejalan dengan POJK 9/2024 Pasal 93, yang menegaskan laporan harus lengkap, akurat, kini, dan utuh. Laporan yang cepat tetapi salah bukan keberhasilan; ia hanya memindahkan pekerjaan ke tahap koreksi.
7. Angka yang perlu dipantau
Percepatan closing harus diukur, bukan hanya dirasakan. Pilih beberapa angka yang sederhana dan konsisten.
| Ukuran | Cara menghitung | Target awal |
|---|---|---|
| Waktu closing harian | Jam selesai dikurangi jam tutup layanan | Kurang dari 60 menit |
| Waktu closing bulanan | Hari kerja sampai posisi final | Selesai sebelum tanggal 5 |
| Item suspense | Jumlah dan umur saldo | Tidak ada saldo lebih dari 30 hari |
| Selisih kas | Jumlah selisih per bulan | Menurun, dengan penjelasan |
| Koreksi laporan | Jumlah koreksi setelah kirim | Menurun setiap bulan |
| Item pengecualian | Jumlah item terbuka | Tidak menumpuk melewati minggu |
| Temuan audit berulang | Temuan yang sama dari periode sebelumnya | Nol |
Angka-angka ini bukan untuk menghukum petugas. Fungsinya menemukan hambatan. Jika closing harian selalu lewat dari 60 menit, mungkin masalahnya ada di cut-off atau jumlah transaksi manual, bukan di kecepatan teller.
8. Siapa melakukan apa
Closing yang cepat tidak lahir dari satu tim yang bekerja lembur. Ia lahir dari pembagian tugas yang jelas.
Cabang bertanggung jawab atas kas, transaksi, dan kelengkapan dokumen. Kepala cabang memastikan closing harian disetujui dan pengecualian tercatat.
Akuntansi dan keuangan bertanggung jawab atas akrual, cadangan, rekonsiliasi, dan penyusunan laporan. Mereka juga menjaga kalender closing dan memeriksa konsistensi angka.
Teknologi informasi menjaga sistem, hak akses, jejak audit, dan cadangan data. Tim TI tidak boleh menjadi pemilik angka, tetapi harus memastikan angka bisa dipercaya.
Audit internal menguji apakah proses berjalan, bukan mengambil alih pekerjaan operasional. Audit internal bisa memeriksa sampel closing, kecocokan kas, dan bukti persetujuan.
Direksi menetapkan kebijakan, kewenangan, dan konsekuensi. Tanpa dukungan Direksi, hard stop dan kalender closing mudah dilanggar saat ada tekanan bisnis.
Sistem yang menyatukan data cabang dan kantor pusat bisa mengurangi pekerjaan manual. Software core banking Heasoft menyediakan pembukuan terpusat dan jejak transaksi yang bisa dipakai untuk closing dan pelaporan.
9. Rencana 30/60/90 hari
| Waktu | Fokus | Keluaran |
|---|---|---|
| 30 hari | Memetakan alur closing, menghitung waktu, dan mendaftar penyebab keterlambatan | Peta proses dan daftar prioritas |
| 60 hari | Menetapkan cut-off, kalender closing, pemilik pengecualian, dan format berita acara | Proses baru berjalan di semua cabang |
| 90 hari | Mengukur waktu closing, selisih, koreksi, dan temuan audit; memperbaiki hambatan | Laporan evaluasi dan rencana lanjutan |
Pada 30 hari pertama, jangan langsung membeli aplikasi baru. Mulai dari proses yang paling sering menunda closing. Jika penyebabnya cabang terlambat mengirim, perbaiki jadwal dan eskalasi. Jika penyebabnya data ganda, perbaiki sumber data.
Pada 60 hari, uji proses baru di satu bulan penuh. Pada 90 hari, bandingkan hasilnya dengan bulan sebelumnya. Jika membaik, perluas. Jika tidak, cari penyebabnya sebelum menambah alat.
10. Kesalahan yang sering terjadi
| Kesalahan | Akibat | Cara mencegah |
|---|---|---|
| Closing hanya dikerjakan akhir bulan | Pekerjaan menumpuk | Closing harian dan rekonsiliasi terjadwal |
| Menutupi selisih kas | Selisih membesar | Catat dan telusuri setiap selisih |
| Mengandalkan spreadsheet pribadi | Angka berbeda antar tim | Satu sumber data resmi |
| Tidak ada pemilik pengecualian | Item terbuka menua | Daftar pengecualian dengan nama dan tenggat |
| Mengirim laporan sebelum cocok | Koreksi dan sanksi | Hard stop dan persetujuan berjenjang |
| Koreksi tidak didokumentasikan | Kesalahan berulang | Simpan versi lama dan alasan koreksi |
| Menganggap sistem otomatis selalu benar | Kesalahan data tidak terdeteksi | Uji rekonsiliasi dan sampel data |
11. Kesimpulan
Closing bukan pekerjaan satu malam. Ia adalah hasil dari kebiasaan harian: cut-off yang jelas, kas yang dihitung, transaksi yang cocok, dan pengecualian yang punya pemilik.
Closing bulanan menjadi cepat jika closing harian bersih. Sebaliknya, closing bulanan akan selalu lambat jika data harian dibiarkan menumpuk. Karena itu, perbaikan paling besar biasanya bukan pada aplikasi laporan, tetapi pada proses di cabang.
Kontrol yang perlu dijaga ada enam: satu sumber data, rekonsiliasi terjadwal, pemilik pengecualian, kalender closing, maker-checker dengan jejak audit, dan hard stop sebelum laporan dikirim. Kontrol ini mengurangi pekerjaan ulang tanpa mengurangi akurasi.
Mulailah dari satu siklus bulan penuh. Ukur waktu, selisih, dan koreksi. Jika angkanya membaik, perluas ke seluruh cabang.
Referensi
- OJK — “POJK Nomor 23 Tahun 2024: Pelaporan Melalui Sistem Pelaporan OJK dan Transparansi Kondisi Keuangan bagi BPR dan BPRS”. https://ojk.go.id/id/regulasi/Pages/POJK-23-Tahun-2024-Pelaporan-Melalui-Sistem-Pelaporan-OJK-dan-Transparansi-Kondisi-Keuangan-Bagi-BPR-dan-BPRS.aspx
- OJK — “SEOJK Nomor 16/SEOJK.03/2024: Pelaporan Melalui Sistem Pelaporan OJK bagi Bank Perekonomian Rakyat”. https://ojk.go.id/id/regulasi/Pages/SEOJK-16-SEOJK.03-2024-Pelaporan-Melalui-Sistem-Pelaporan-Otoritas-Jasa-Keuangan-dan-Transparansi-Kondisi-Keuangan-bagi.aspx
- OJK — “SEOJK Nomor 17/SEOJK.03/2024: Pelaporan Melalui Sistem Pelaporan OJK bagi Bank Perekonomian Rakyat Syariah”. https://ojk.go.id/id/regulasi/Pages/SEOJK-17-SEOJK03-2024-Pelaporan-Melalui-Sistem-Pelaporan-OJK-dan-Transparansi-Kondisi-Keuangan-bagi-BPRS.aspx
- OJK — “POJK Nomor 9 Tahun 2024: Penerapan Tata Kelola bagi BPR dan BPRS”. https://ojk.go.id/id/regulasi/Pages/POJK-9-2024-Penerapan-Tata-Kelola-bagi-BPR-dan-BPRS.aspx
- OJK — “POJK Nomor 41 Tahun 2017: Persyaratan dan Tata Cara Pemeriksaan Bank”. https://ojk.go.id/id/regulasi/Pages/Persyaratan-dan-Tata-Cara-Pemeriksaan-Bank-.aspx
- OJK — “POJK Nomor 12 Tahun 2024: Penerapan Strategi Anti Fraud bagi Lembaga Jasa Keuangan”. https://peraturan.bpk.go.id/Details/301737/peraturan-ojk-no-12-tahun-2024
- OJK — “FAQ Aplikasi Pelaporan Online OJK (APOLO)”. https://apolo.ojk.go.id/Faq/Published