Tanggal 10, laporan APOLO dikirim. Tanggal 12, laporan SLIK menyusul. Dua-duanya tepat waktu. Namun saat diperiksa, ada selisih antara total pembiayaan di APOLO dan jumlah pembiayaan per debitur di SLIK, dan tidak ada yang bisa menjelaskan penyebabnya. Tim mulai mencari. Pekerjaan yang seharusnya selesai di tanggal 10 akhirnya berlanjut sampai koreksi di tanggal 15.
Kejadian seperti ini jarang disebabkan oleh satu kesalahan besar. Biasanya hanya karena laporan disusun dari file yang berbeda, cabang terlambat tutup buku, atau akad satu nasabah tercatat salah.
Pelaporan bulanan BPRS sebenarnya bisa dibuat sederhana asal tiga hal dijaga: satu sumber data, satu tanggal posisi, dan satu bukti kirim. Artikel ini membahas ketiganya dengan bahasa sehari-hari, ditambah jadwal kerja dan checklist yang bisa langsung dipakai.
1. APOLO dan SLIK: dua laporan, satu sumber data
BPRS (Bank Perekonomian Rakyat Syariah) wajib melapor kepada OJK (Otoritas Jasa Keuangan, lembaga yang mengawasi bank). Ada dua laporan bulanan yang paling sering dibicarakan: APOLO dan SLIK.
APOLO adalah singkatan dari Aplikasi Pelaporan Online OJK. Anggap saja ini rapor bulanan BPRS. Isinya gambaran besar kondisi bank: harta, utang, modal, laba, kualitas pembiayaan, rasio, dan kepatuhan.
SLIK adalah singkatan dari Sistem Layanan Informasi Keuangan. Anggap saja ini kartu catatan tiap nasabah. Isinya data per debitur: siapa namanya, berapa plafon pembiayaannya, berapa sisa utangnya, dan apakah pembayarannya lancar. Bank lain membaca data ini saat menilai pengajuan pembiayaan seseorang.
| Pertanyaan | APOLO | SLIK |
|---|---|---|
| Apa artinya? | Aplikasi Pelaporan Online OJK | Sistem Layanan Informasi Keuangan |
| Apa isinya? | Kondisi bank secara keseluruhan | Data tiap debitur dan pembiayaannya |
| Untuk apa? | Memberi gambaran kondisi BPRS kepada OJK | Menjadi pusat riwayat pembiayaan yang dibaca bank lain |
| Batas bulanan | Tanggal 10 bulan berikutnya | Tanggal 12 bulan berikutnya |
| Kalau tanggal jatuh libur | Jangan tunggu tanggal 10 | Bergeser ke hari kerja berikutnya |
Keduanya bukan dua pekerjaan yang terpisah. Keduanya mengambil bahan dari pembukuan harian yang sama. Angka totalnya belum tentu identik karena cakupan laporannya bisa berbeda, tetapi keduanya harus bertolak dari posisi data yang sama. Kalau ada selisih, selisih itu harus bisa dijelaskan.
Satu catatan tentang hari libur: khusus SLIK, bila tanggal 12 jatuh pada hari Sabtu, Minggu, atau libur nasional, batasnya bergeser ke hari kerja berikutnya. Untuk APOLO, jangan menjadikan hari libur sebagai alasan. Selesaikan sebelum tanggal 10.
2. Tiga tanggal yang perlu diingat
| Tanggal | Yang harus selesai | Keterangan |
|---|---|---|
| 10 | APOLO bulanan terkirim | Batas akhir menurut POJK 23/2024 dan SEOJK 17/SEOJK.03/2024 |
| 12 | SLIK bulanan terkirim | Batas akhir; bila jatuh pada hari libur, bergeser ke hari kerja berikutnya |
| 15 | Koreksi APOLO karena kesalahan sendiri terkirim | Jangan menunggu sampai tanggal ini |
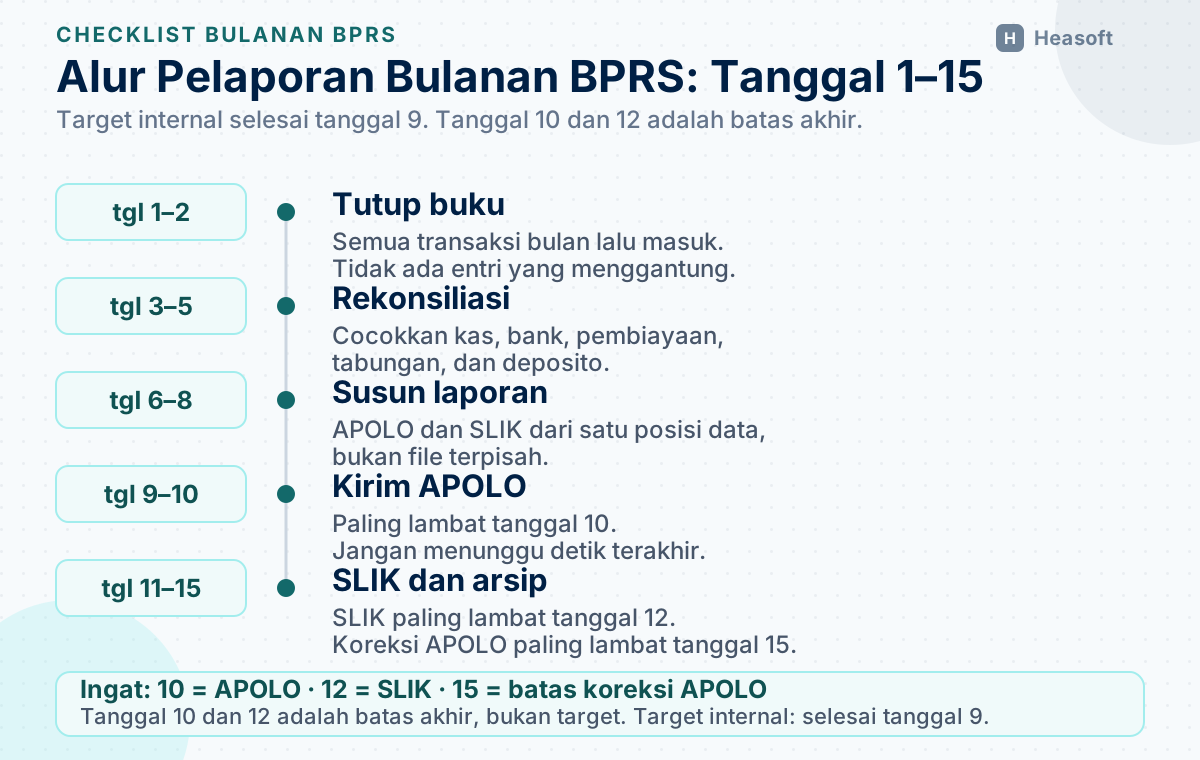
Tanggal 10 dan 12 adalah pagar terakhir, bukan target. Target internal yang lebih aman adalah tanggal 9. Dengan begitu, masih ada waktu untuk memperbaiki selisih sebelum batas akhir.
Tanggal 15 bukan tanggal untuk mengirim laporan pertama. Itu batas untuk koreksi bila laporan yang sudah dikirim ternyata salah. Koreksi tidak menghapus keterlambatan; laporan pertama tetap dinilai dari tanggal kirimnya. Bila OJK meminta koreksi, tenggatnya mengikuti surat atau permintaan OJK, dan bisa berbeda dari tanggal 15.
3. Apa saja isi laporan bulanan
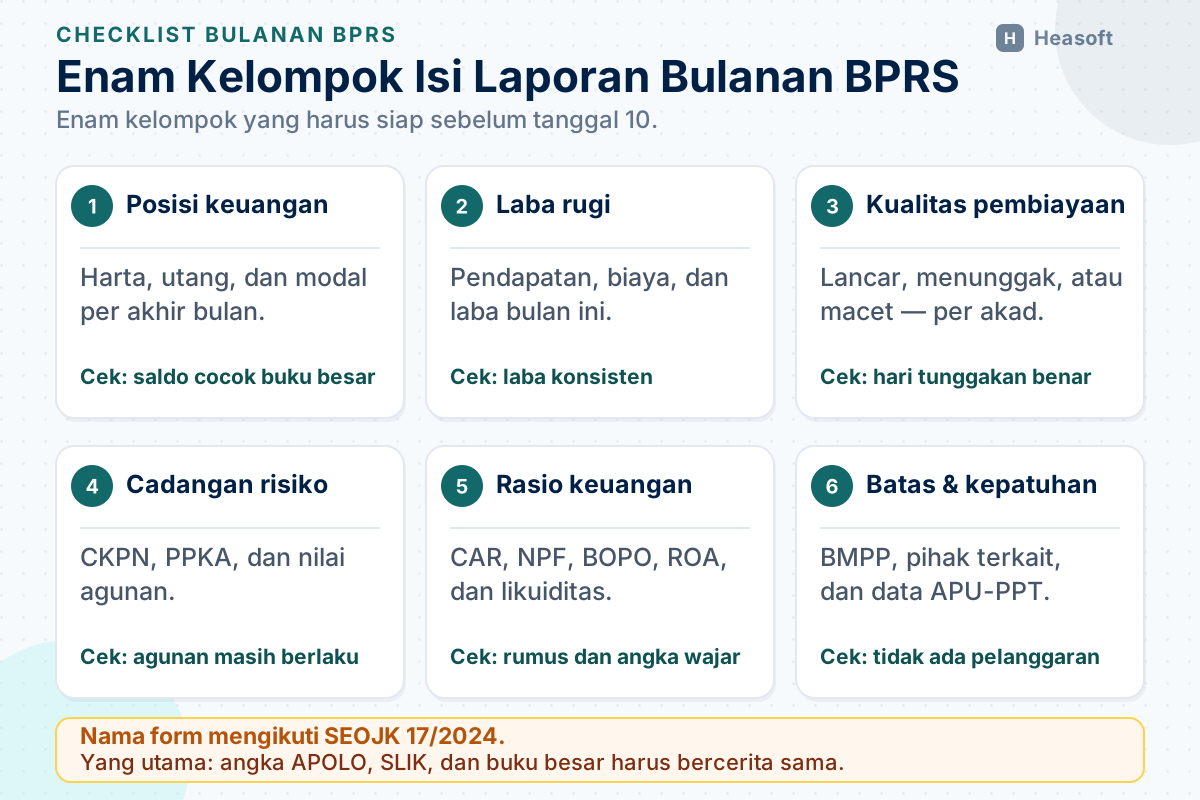
Nama form bisa berbeda antarversi aplikasi. Yang penting bukan hafal nama form, tetapi paham kelompok datanya. Untuk BPRS, ada enam kelompok besar.
a. Posisi keuangan
Isinya harta (kas, bank, pembiayaan, aset tetap), utang (tabungan, deposito, pinjaman), dan modal. Cek sederhananya: harta = utang + modal. Kalau angkanya belum sama, jangan dikirim dulu.
b. Laba rugi
Isinya pendapatan dan biaya selama satu bulan. Pendapatan bisa datang dari margin murabahah, bagi hasil, dan fee. Biaya meliputi biaya operasional, bagi hasil untuk pemilik dana, dan cadangan risiko. Hasil akhirnya adalah laba atau rugi bulan ini.
c. Kualitas pembiayaan per akad
Setiap pembiayaan punya kualitas: lancar, dalam perhatian khusus, kurang lancar, diragukan, atau macet. BPRS juga harus melaporkannya per jenis akad, karena dasar penghitungan tiap akad berbeda.
Akad adalah perjanjian syariah antara BPRS dan nasabah, misalnya murabahah (jual beli), mudharabah (bagi hasil), musyarakah (kerja sama modal), atau ijarah (sewa). Salah mencatat akad membuat angka kualitas dan cadangan ikut salah. Penjelasan akad dan cara sistem mencatatnya ada di artikel perbedaan akad murabahah, mudharabah, dan ijarah.
d. Cadangan risiko
Ada tiga hal yang perlu dibedakan:
- CKPN (Cadangan Kerugian Penurunan Nilai) adalah uang cadangan yang dibentuk bila pembiayaan diperkirakan tidak kembali sepenuhnya.
- PPKA (Penyisihan Penilaian Kualitas Aset) adalah cadangan menurut aturan OJK yang dipakai saat menghitung kecukupan modal.
- Agunan adalah jaminan, misalnya tanah, bangunan, atau kendaraan. Nilainya harus diperbarui. Agunan yang nilainya sudah turun tidak boleh dipakai sebagai dasar yang sama seperti sebelumnya.
Cara menghitung CKPN di BPRS dibahas lebih rinci di artikel CKPN untuk BPR Syariah.
e. Rasio keuangan
Rasio adalah perbandingan angka yang menunjukkan kondisi bank. Yang paling sering dipakai:
- CAR — seberapa kuat modal menahan risiko.
- NPF — berapa persen pembiayaan yang bermasalah.
- BOPO — seberapa besar biaya dibanding pendapatan.
- ROA — seberapa besar laba dibanding aset.
- FDR — seberapa besar dana masyarakat yang disalurkan menjadi pembiayaan.
Rasio bukan angka hiasan. Kalau angkanya berubah tajam, harus ada penjelasan yang bisa ditelusuri.
f. Batas dan kepatuhan
BMPP (Batas Maksimum Pemberian Pembiayaan) adalah batas pemberian pembiayaan kepada satu pihak atau kelompok. Tujuannya agar dana tidak menumpuk pada satu nasabah. APU-PPT adalah anti pencucian uang dan pencegahan pendanaan terorisme. Data kepatuhan harus konsisten dengan pemantauan harian, bukan diisi mendadak saat laporan.
4. Dari tanggal 1 sampai 15: pembagian kerja
| Waktu | Fokus | Hasil yang harus ada |
|---|---|---|
| 1–2 | Tutup buku | Semua transaksi bulan lalu masuk; status closing tiap cabang jelas |
| 3–5 | Rekonsiliasi | Kas, bank, pembiayaan, tabungan, dan deposito sudah cocok |
| 6–8 | Susun laporan | APOLO dan SLIK disusun dari satu posisi data |
| 9 | Periksa dan kirim APOLO | Bukti kirim APOLO sudah dipegang |
| 10–12 | Kirim SLIK dan arsipkan | Bukti kirim SLIK dan arsip bulanan lengkap |
| 13–15 | Koreksi bila perlu | Koreksi terkirim dan penyebabnya dicatat |
Yang paling menentukan bukan pembagian nama, melainkan satu hal: ada satu orang yang berwenang menahan pengiriman bila data belum cocok. Tanpa penahan itu, tanggal 10 selalu menang atas kualitas data.
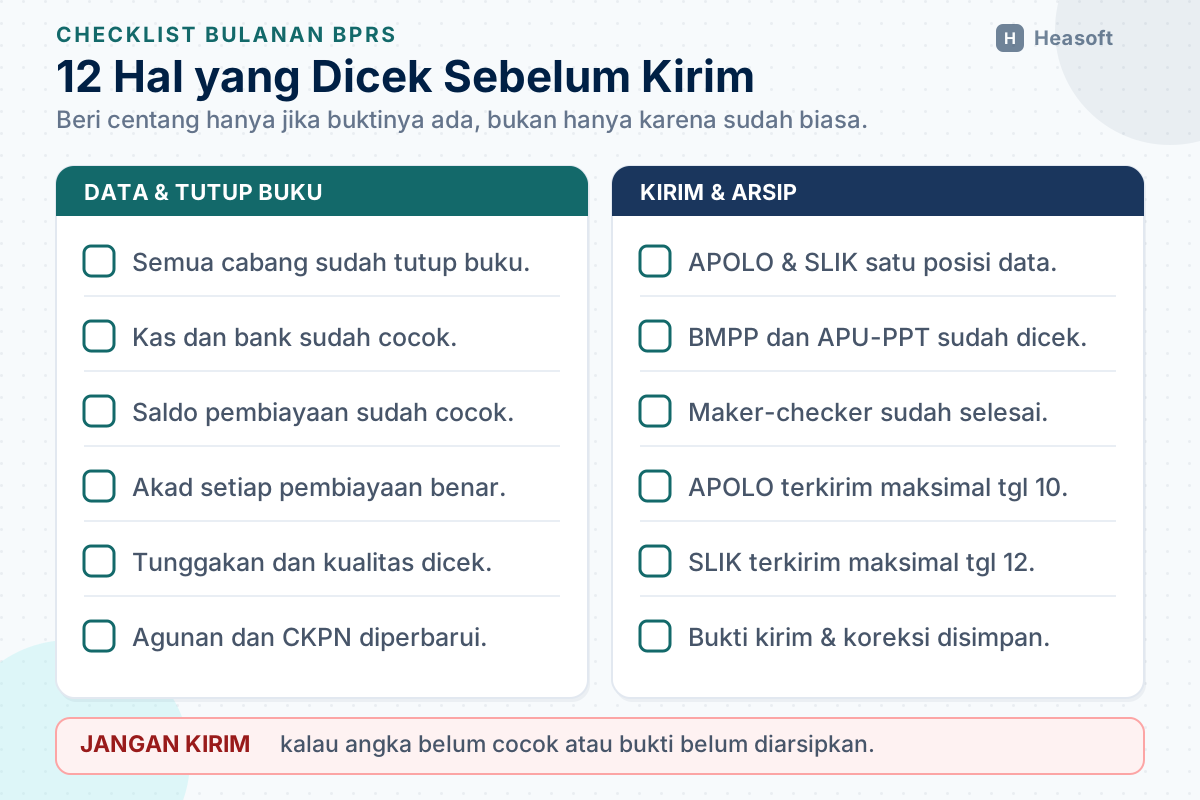
5. Checklist 12 poin sebelum menekan tombol kirim
| No | Yang dicek | Bukti yang disimpan |
|---|---|---|
| 1 | Semua cabang sudah tutup buku | Konfirmasi closing tiap cabang |
| 2 | Kas dan bank sudah cocok | Berita acara rekonsiliasi kas dan rekening |
| 3 | Saldo pembiayaan sudah cocok | Rekonsiliasi buku besar dengan daftar pembiayaan |
| 4 | Akad setiap pembiayaan benar | Daftar akad dan sampel uji petik |
| 5 | Tunggakan dan kualitas sudah dicek | Daftar tunggakan dan riwayat perubahan kualitas |
| 6 | Agunan dan CKPN sudah diperbarui | Nilai agunan terbaru dan kertas kerja CKPN |
| 7 | APOLO dan SLIK memakai satu posisi data | Lembar rekonsiliasi APOLO–SLIK |
| 8 | BMPP dan data APU-PPT sudah dicek | Daftar pihak terkait dan hasil pemantauan |
| 9 | Maker-checker sudah selesai | Nama pembuat, pemeriksa, dan tanggal |
| 10 | APOLO terkirim paling lambat tanggal 10 | Tanda terima APOLO |
| 11 | SLIK terkirim paling lambat tanggal 12 | Tanda terima SLIK |
| 12 | Bukti kirim dan koreksi sudah diarsipkan | Folder arsip bulan laporan |
Maker-checker artinya satu orang menyiapkan, orang lain memeriksa. Aturan sederhananya: kalau buktinya tidak ada, centangnya belum boleh ada.
6. Kesalahan yang paling sering terjadi
| Kesalahan | Akibat | Cara mencegah |
|---|---|---|
| APOLO dan SLIK disusun dari file berbeda | Angka tidak nyambung dan memicu koreksi | Pakai satu posisi data dan satu file sumber |
| Cabang terlambat tutup buku | Seluruh jadwal bergeser | Tetapkan batas closing cabang tanggal 2 dan eskalasi di hari yang sama |
| Akad salah dicatat | Kualitas dan cadangan ikut salah | Validasi akad saat input dan uji petik sebelum kirim |
| Nilai agunan tidak diperbarui | CKPN dan PPKA tidak mencerminkan risiko | Buat jadwal penilaian agunan |
| Kirim di menit terakhir | Tidak ada waktu memperbaiki error | Pakai target internal tanggal 9 |
| Koreksi tidak dicatat | Kesalahan yang sama terulang | Catat penyebab dan perbaikan di arsip |
7. Laporan yang tidak dikirim setiap bulan
Checklist bulanan sering bercampur dengan kewajiban lain. Empat hal berikut bukan laporan bulanan:
| Laporan | Waktu | Dasar |
|---|---|---|
| Laporan pengawasan DPS | Setiap semester | POJK 25/2024 |
| Laporan keuangan publikasi | Setiap triwulan | POJK 23/2024 |
| Laporan pelunasan SLIK | Maksimal 3 hari kerja setelah pelunasan | Sejak 1 Juli 2026, berdasarkan KEP-4/D.01/2026 |
| LTKM dan laporan APU-PPT lainnya | Saat ada kejadian | Ketentuan APU-PPT |
DPS adalah Dewan Pengawas Syariah, yaitu pihak yang mengawasi kesesuaian produk dan operasional BPRS dengan prinsip syariah. Laporan pengawasan DPS ke OJK bersifat semesteran, bukan bulanan.
Jangan masukkan kewajiban di atas ke checklist bulanan, tetapi jangan sampai lupa. Pasang pengingat terpisah untuk masing-masing.
8. Kalau laporan sudah telanjur salah
- Perbaiki sumbernya dulu. Koreksi di aplikasi pelaporan tanpa memperbaiki data di core banking hanya memindahkan masalah ke bulan berikutnya.
- Kirim koreksi APOLO paling lambat tanggal 15 untuk kesalahan yang berasal dari BPRS sendiri.
- Untuk SLIK, ikuti mekanisme koreksi di aplikasi SLIK. Bila error tidak bisa dikoreksi sendiri, ikuti prosedur yang ditetapkan OJK. Alurnya dibahas di artikel error umum SLIK dan cara koreksinya.
- Kalau OJK meminta koreksi, ikuti tenggat di surat OJK. Jangan berpatokan pada tanggal 15 saja.
- Simpan bukti dan catat penyebabnya. Tujuannya bukan untuk mencari siapa yang salah, tetapi agar kesalahan yang sama tidak terulang.
Koreksi yang rapi lebih baik daripada laporan yang terlihat mulus tetapi salah.
9. Peran sistem dalam menjaga checklist
Checklist di atas bisa dijalankan dengan Excel, tetapi akan terasa berat bila data tersebar di banyak file. Sistem yang baik membantu di lima hal:
- Satu data induk untuk nasabah, pembiayaan, agunan, dan kualitas aset.
- Closing per cabang dengan status yang jelas, bukan lewat pesan singkat.
- Maker-checker dan jejak audit untuk setiap perubahan.
- Ekspor APOLO dan SLIK dari posisi data yang sama.
- Riwayat koreksi agar penyebab selisih bisa ditelusuri.
Core banking syariah seperti HeaSyariah menyimpan data pembiayaan dan agunan di satu tempat, sehingga sebagian besar poin checklist bisa disiapkan tanpa rekonsiliasi manual. Sistem tidak menggantikan orang yang memeriksa, tetapi membuat pemeriksaan lebih cepat dan bisa diulang.
10. Kesimpulan
Pelaporan bulanan BPRS bukan soal mengejar dua tanggal. Intinya tiga: satu sumber data, satu tanggal posisi, dan satu bukti kirim. Kalau ketiganya dijaga, tanggal 10 dan 12 bukan lagi hari panik.
Mulai dari yang paling murah: tetapkan target internal tanggal 9, tunjuk satu pemilik proses, dan pakai checklist 12 poin di atas. Perbaikan sistem bisa menyusul, tetapi disiplin dasarnya harus jalan lebih dulu.
Kamus singkat
| Istilah | Arti sederhana |
|---|---|
| BPRS | Bank Perekonomian Rakyat Syariah, bank syariah yang melayani masyarakat di wilayah tertentu |
| OJK | Otoritas Jasa Keuangan, lembaga yang mengawasi bank |
| APOLO | Aplikasi Pelaporan Online OJK, tempat mengirim laporan kondisi bank |
| SLIK | Sistem Layanan Informasi Keuangan, pusat data riwayat pembiayaan per debitur |
| Tutup buku | Menutup pencatatan transaksi satu periode agar angkanya final |
| Rekonsiliasi | Mencocokkan dua catatan untuk memastikan angkanya sama |
| Akad | Perjanjian syariah antara BPRS dan nasabah |
| Agunan | Jaminan yang diserahkan nasabah, misalnya tanah atau kendaraan |
| CKPN | Cadangan Kerugian Penurunan Nilai, cadangan bila pembiayaan diperkirakan tidak kembali penuh |
| PPKA | Penyisihan Penilaian Kualitas Aset, cadangan menurut aturan OJK untuk perhitungan modal |
| BMPP | Batas Maksimum Pemberian Pembiayaan kepada satu pihak atau kelompok |
| APU-PPT | Anti Pencucian Uang dan Pencegahan Pendanaan Terorisme |
| DPS | Dewan Pengawas Syariah, pengawas kesesuaian operasional BPRS dengan prinsip syariah |
| Maker-checker | Satu orang menyiapkan, orang lain memeriksa |
Referensi
- OJK — POJK Nomor 23 Tahun 2024: Pelaporan Melalui Sistem Pelaporan OJK dan Transparansi Kondisi Keuangan bagi BPR dan BPRS
- OJK — SEOJK Nomor 17/SEOJK.03/2024: Pelaporan Melalui Sistem Pelaporan OJK dan Transparansi Kondisi Keuangan bagi BPRS
- OJK — POJK Nomor 24 Tahun 2024: Kualitas Aset Bank Perekonomian Rakyat Syariah
- OJK — POJK Nomor 25 Tahun 2024: Penerapan Tata Kelola Syariah bagi Bank Perekonomian Rakyat Syariah
- OJK — POJK Nomor 18/POJK.03/2017: Pelaporan dan Permintaan Informasi Debitur melalui SLIK
- OJK — POJK Nomor 11 Tahun 2024: Perubahan Kedua atas POJK 18/POJK.03/2017
- OJK — SEOJK Nomor 11/SEOJK.01/2024: Pelaporan dan Permintaan Informasi Debitur melalui SLIK
- OJK — Siaran Pers: Optimalisasi SLIK, Pelaporan Lunas Maksimal Tiga Hari Kerja
- OJK — FAQ Aplikasi Pelaporan Online OJK (APOLO)
- OJK — SLIK: Sistem Layanan Informasi Keuangan