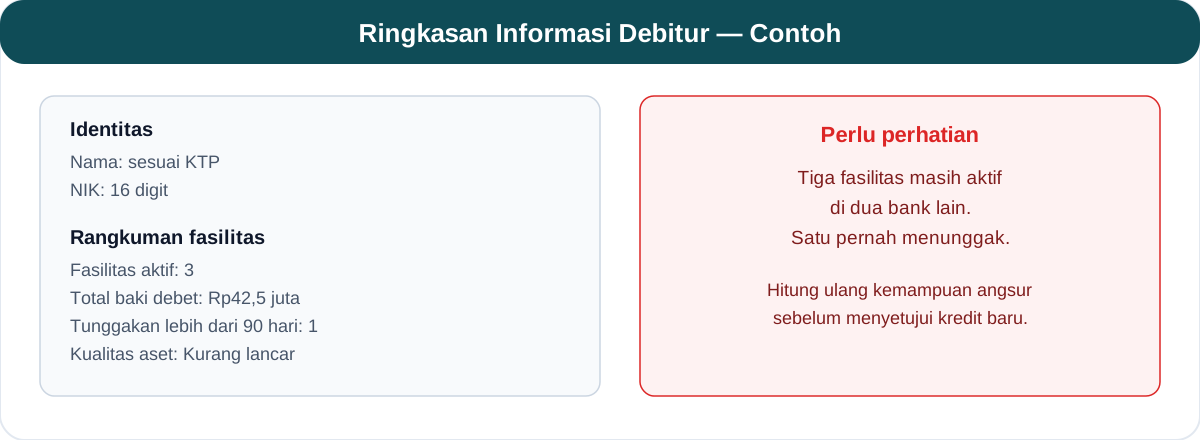
Seorang account officer (AO) menerima pengajuan kredit mikro. Sebelum berkas dibuka satu per satu, sistem sudah menampilkan ringkasan riwayat debitur: tiga fasilitas masih berjalan di dua bank lain, satu di antaranya pernah menunggak. Percakapan pun berubah arah. Bukan lagi “berapa yang bisa kami berikan”, melainkan “bagaimana kemampuan angsurnya setelah dihitung bersama kewajiban yang sudah ada”.
Meskipun bukan kasus asli, pola kerja seperti itu menjelaskan satu hal penting: SLIK bukan hanya kewajiban lapor setiap bulan. Ia merupakan sumber data yang bisa dipakai untuk menilai kelayakan kredit sebelum dana keluar.
Masalahnya, banyak BPR memakai SLIK hanya sebagai kewajiban pengiriman laporan. Begitu ada pengajuan kredit, tim menggunakan SLIK hanya untuk formalitas. Padahal OJK sudah menyediakan jalur resmi untuk meminta Informasi Debitur ini, lengkap dengan aturan siapa yang boleh meminta, untuk apa, dan bagaimana menatausahakannya.
Artikel ini membahas cara memanfaatkan Informasi Debitur SLIK untuk analisis kredit di BPR dan BPRS. Mulai dari membedakan dua jenis data SLIK, syarat meminta, batas penggunaan, cara membaca hasil, sampai kesalahan yang paling sering terjadi.
1. Dua Hal yang Sering Tertukar: Laporan Debitur dan Informasi Debitur
Sebelum masuk ke cara memakainya, pisahkan dulu dua istilah yang sering dianggap sama.
Menurut Pasal 1 POJK Nomor 18/POJK.03/2017, Laporan Debitur adalah informasi yang disajikan dan dilaporkan oleh Pelapor kepada OJK menurut tata cara dan bentuk yang ditetapkan OJK. Laporan ini dikirim setiap bulan. Informasi Debitur adalah informasi mengenai debitur, fasilitas penyediaan dana yang diterima, dan informasi terkait lain yang disajikan berdasarkan Laporan Debitur yang diterima OJK.
Sederhananya:
| Laporan Debitur | Informasi Debitur | |
|---|---|---|
| Arah data | Dari BPR ke OJK | Dari OJK ke BPR |
| Sifat | Kewajiban bulanan | Permintaan untuk kebutuhan tertentu |
| Isi | Seluruh debitur BPR | Satu debitur atau satu fasilitas yang diminta |
| Pengguna | Pelapor | Pelapor, debitur, LPIP, dan pihak lain yang berhak |
Kekeliruan yang paling sering terjadi adalah menganggap “sudah kirim laporan SLIK” berarti “sudah bisa memakai SLIK untuk analisis kredit”. Keduanya jalur yang berbeda. Mengirim laporan adalah kewajiban; meminta Informasi Debitur adalah hak yang punya syarat. Untuk urusan pelaporan dan koreksinya, alurnya dibahas terpisah di artikel error umum SLIK dan cara koreksinya.
2. Siapa yang Boleh Meminta Informasi Debitur
Pasal 14 ayat (1) POJK 18/2017 menyebut empat pihak yang dapat meminta Informasi Debitur:
- Pelapor, yaitu lembaga yang melaporkan data debitur ke SLIK — termasuk BPR dan BPRS.
- Debitur, untuk informasi atas namanya sendiri.
- LPIP (Lembaga Pengelola Informasi Perkreditan).
- Pihak lain, dalam rangka pelaksanaan peraturan perundang-undangan atau berdasarkan nota kesepahaman dengan OJK.
Bagi BPR, peran yang relevan adalah sebagai Pelapor. Artinya, BPR boleh meminta Informasi Debitur untuk keperluan usahanya sendiri, tetapi hanya dalam batas yang ditetapkan Pasal 15 ayat (4). Batas itu bukan formalitas: melanggarnya ada dendanya.
Yang tidak boleh adalah meminta data untuk kepentingan pribadi, untuk mengecek orang yang tidak ada kaitannya dengan fasilitas penyediaan dana, atau meminta atas nama pihak lain tanpa dasar.
3. Apa Saja yang Tercakup
Pasal 14 ayat (2) merinci cakupan Informasi Debitur yang dapat diminta:
- identitas debitur;
- pemilik dan pengurus bagi debitur badan usaha;
- fasilitas penyediaan dana yang diterima debitur;
- agunan;
- penjamin;
- kualitas fasilitas penyediaan dana; dan
- informasi lain yang ditetapkan lebih lanjut.
Bagi analisis kredit, tiga kelompok paling berguna adalah fasilitas, kualitas, dan agunan. Dari fasilitas, terlihat plafon, baki debet, dan tunggakan. Dari kualitas, terlihat apakah kredit lancar, dalam perhatian khusus, kurang lancar, diragukan, atau macet. Dari agunan, terlihat jaminan yang sudah terikat di tempat lain.
Satu hal yang perlu dipahami: Informasi Debitur disusun dari Laporan Debitur yang diterima OJK. Karena itu, kualitas informasinya bergantung pada kedisiplinan seluruh pelapor. Jika satu bank terlambat melaporkan, data yang Anda lihat bisa tertinggal satu periode. Informasi Debitur adalah alat bantu, bukan pengganti verifikasi dokumen dan kunjungan lapangan.
4. Batas Penggunaan: Tiga Tujuan yang Diizinkan
Pasal 15 ayat (4) melarang Pelapor menggunakan Informasi Debitur untuk keperluan selain tiga hal berikut:
- Mendukung kelancaran proses pemberian fasilitas penyediaan dana. Termasuk menilai pengajuan baru dan memperbarui analisis kredit yang sedang berjalan.
- Menerapkan manajemen risiko. Termasuk memantau portofolio dan mengidentifikasi debitur yang perlu ditinjau.
- Mengidentifikasi kualitas debitur dalam rangka pemenuhan ketentuan OJK atau pihak lain yang berwenang.
Dari tiga butir itu, batasnya cukup jelas: semua penggunaan harus terkait kredit atau manajemen risiko. Menggunakan data untuk pemasaran produk di luar kredit, cross-selling (penjualan silang) tanpa kaitan fasilitas, atau sekadar mengintip riwayat orang lain termasuk pelanggaran.
Sanksinya bukan ringan. Pasal 35 menyebut Pelapor yang meminta dan menggunakan Informasi Debitur tidak sesuai ketentuan dikenai denda Rp50.000.000 untuk setiap Informasi Debitur. Angka itu per informasi, bukan per kejadian. Jika satu penyalahgunaan melibatkan sepuluh debitur, nilainya bisa berlipat.
Karena itu, kontrol paling sederhana adalah bertanya sebelum menekan tombol minta: “permintaan ini untuk pengajuan kredit, manajemen risiko, atau pemenuhan ketentuan?” Kalau tidak ada jawaban yang cocok dengan tiga butir di atas, jangan diminta.
5. Cara Meminta Melalui Jalur Resmi
Pasal 15 ayat (1) menyatakan Pelapor dapat meminta Informasi Debitur kepada OJK secara daring melalui SLIK. Ayat (2) menegaskan permintaan bisa dilakukan melalui kantor pusat dan/atau kantor cabang Pelapor.
Praktiknya, ada tiga hal yang perlu disiapkan.
5.1 Akses dan kewenangan pengguna
Tidak semua pegawai boleh meminta data. Pasal 30 mewajibkan Pelapor menunjuk pegawai pelaksana atau pejabat untuk:
- menyampaikan Laporan Debitur;
- memverifikasi Laporan Debitur;
- mengajukan permintaan dan menerima Informasi Debitur;
- mengelola hak akses pengguna SLIK;
- menangani pengaduan debitur; dan
- mengamankan data Informasi Debitur.
Penunjukan ini harus mempertimbangkan prinsip pemisahan tugas. Artinya, orang yang mengajukan permintaan sebaiknya bukan satu-satunya orang yang juga memutuskan kredit. Pasal 30 ayat (4) juga mewajibkan Pelapor menyampaikan perubahan pegawai yang ditunjuk kepada OJK paling lama tujuh hari kerja setelah perubahan. Di sisi internal, perubahan itu tetap harus diikuti pencabutan atau penyesuaian hak akses.
5.2 Alur permintaan
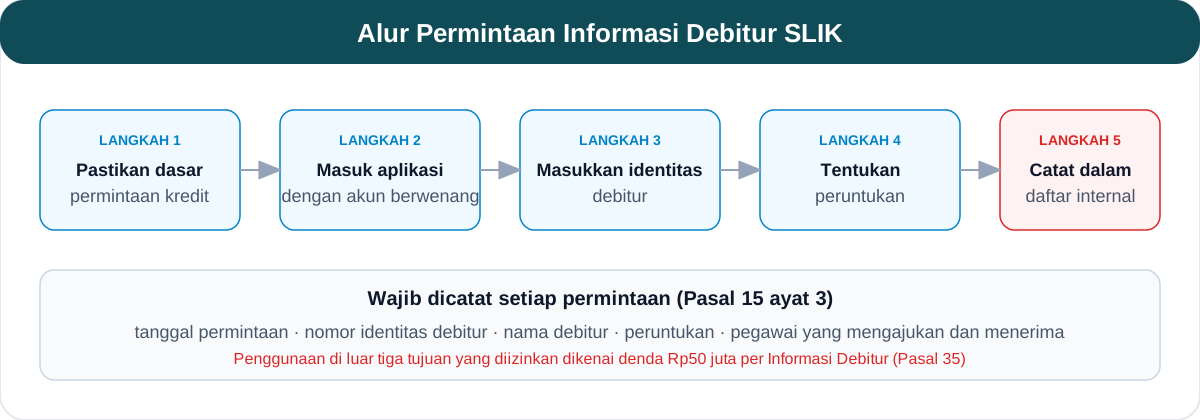
Urutan kerjanya di lapangan biasanya seperti ini:
- Pastikan ada dasar permintaan: pengajuan kredit resmi, peninjauan kredit berjalan, atau kebutuhan manajemen risiko.
- Masuk ke aplikasi SLIK dengan akun yang memang diberi kewenangan.
- Masukkan identitas debitur — NIK untuk perorangan, atau NPWP/nomor identitas usaha untuk badan usaha.
- Tentukan peruntukan permintaan sesuai tiga tujuan yang diizinkan.
- Simpan atau buka hasilnya, lalu catat dalam daftar permintaan internal.
Satu hal yang sering terlewat: permintaan harus tercatat. Pasal 15 ayat (3) mewajibkan Pelapor menatausahakan semua permintaan Informasi Debitur, paling sedikit memuat tanggal permintaan, nomor identitas debitur, nama debitur, peruntukan, serta pegawai yang mengajukan dan menerima.
5.3 Membuka dan menyimpan hasil
Hasil permintaan berbentuk file Informasi Debitur. File ini dibuka dengan aplikasi penampil yang disediakan OJK, bukan dengan aplikasi sembarangan. Simpan di lokasi yang aksesnya terbatas, dan jangan meneruskannya melalui kanal yang tidak terkendali.
Pasal 28 mewajibkan BPR memiliki kebijakan dan prosedur tertulis tentang permintaan dan penggunaan Informasi Debitur, mencakup kewenangan pegawai, langkah permintaan, penyediaan bagi debitur, penatausahaan, dan pengamanan data. Jika belum ada, inilah dokumen pertama yang perlu disusun sebelum tim mulai memakai SLIK untuk analisis kredit.
6. Cara Membaca Hasilnya untuk Menilai Kredit
Informasi Debitur bukan angka yang langsung menjawab “layak” atau “tidak layak”. Ia bahan pertimbangan. Berikut cara membaca bagian yang paling relevan.
| Bagian | Yang perlu dilihat | Arti praktis |
|---|---|---|
| Identitas | Nama, NIK/NPWP, alamat | Cocokkan dengan KTP dan dokumen pengajuan |
| Fasilitas | Jumlah fasilitas aktif, plafon, baki debet | Hitung total kewajiban, bukan hanya kredit di BPR sendiri |
| Tunggakan | Jumlah hari tunggakan | Tunggakan kecil yang berulang tetap sinyal risiko |
| Kualitas | Lancar, dalam perhatian khusus, kurang lancar, diragukan, macet | Kualitas mengikuti hari tunggakan, bukan penilaian subjektif |
| Agunan | Jenis dan status pengikatan | Pastikan agunan yang diajukan belum terikat di tempat lain |
| Penjamin | Identitas penjamin | Hindari penjamin yang sudah terikat pada banyak fasilitas |
Tiga interpretasi yang sering keliru:
- “Belum lunas berarti lancar.” Status aktif tidak sama dengan kualitas lancar. Fasilitas bisa aktif tetapi sudah menunggak.
- “Baki kecil berarti aman.” Baki kecil dengan tunggakan berulang justru bisa menandakan kemampuan angsur yang rapuh.
- “Tidak muncul berarti tidak punya utang.” Data bergantung pada pelaporan. Fasilitas di lembaga yang belum atau terlambat melapor bisa belum tampil.
Untuk BPRS, tambahkan satu kebiasaan: cocokkan nilai fasilitas dengan akad dan margin yang tercatat di sistem. Perbedaan istilah antara kredit dan pembiayaan tidak menghapus kewajiban pelaporan, dan Informasi Debitur tetap menampilkan fasilitas penyediaan dana sesuai definisi Pasal 1.
7. Menempatkan SLIK di Tiga Titik Proses Kredit
SLIK paling berguna ketika menjadi bagian dari alur kerja, bukan langkah tambahan di akhir. Ada tiga titik masuk yang paling masuk akal.
7.1 Saat pengajuan masuk (penyaringan awal)
Sebelum analisis mendalam, lakukan pengecekan awal. Tujuannya bukan menolak otomatis, tetapi menandai pengajuan yang perlu perhatian lebih. Contoh aturan internal yang bisa dipakai: jika total kewajiban yang tercatat melebihi kemampuan angsur yang dihitung dari penghasilan, pengajuan naik ke tingkat persetujuan yang lebih tinggi. Ambangnya ditetapkan sendiri oleh bank, bukan angka baku dari OJK.
7.2 Saat analisis kelayakan
Di tahap ini, Informasi Debitur melengkapi analisis karakter dan kapasitas. AO membandingkan kewajiban yang tercatat dengan penghasilan, mengecek apakah agunan yang diajukan sudah terikat, dan melihat riwayat penunggakan. Temuan di sini sering tidak muncul dari dokumen pengajuan, misalnya fasilitas di lembaga lain yang tidak dicantumkan calon debitur.
7.3 Saat pemantauan portofolio
Setelah kredit berjalan, Informasi Debitur bisa dipakai untuk meninjau debitur yang perlu diperhatikan. Bukan untuk mengubah kualitas aset secara sembarangan, tetapi untuk memilih siapa yang perlu ditelepon lebih dulu. Ingat batas Pasal 15 ayat (4): pemantauan ini harus masuk kategori manajemen risiko, bukan sekadar penasaran.
8. Hak Debitur yang Tidak Boleh Diabaikan
Memakai SLIK untuk analisis kredit tidak boleh melanggar hak debitur. Ada tiga ketentuan yang perlu diingat.
8.1 Penjelasan tertulis bila ditolak
Pasal 17 mengatur bahwa bila Pelapor menolak memberikan fasilitas penyediaan dana atas dasar Informasi Debitur, Pelapor wajib memberikan penjelasan secara tertulis kepada debitur atau calon debitur. Penjelasan diberikan jika ada permintaan tertulis dari mereka. Artinya, keputusan berbasis SLIK harus bisa dipertanggungjawabkan, bukan sekadar “ditolak sistem”.
8.2 Salinan untuk debitur
Pasal 16 mewajibkan Pelapor memberikan Informasi Debitur atas permintaan debitur, dan hanya untuk debitur dari Pelapor yang bersangkutan. Debitur juga dapat meminta Informasi Debitur atas namanya sendiri kepada OJK sebagaimana diatur Pasal 18.
8.3 Pengaduan ketidakakuratan
Jika debitur merasa data SLIK tidak akurat, Pasal 22 memberi jalur pengaduan langsung kepada Pelapor. Pasal 23 mewajibkan Pelapor menindaklanjuti dan meneliti pengaduan, sedangkan Pasal 24 mengatur penyelesaian paling lama 20 hari kerja, dengan kemungkinan perpanjangan paling lama 20 hari kerja berikutnya. Bila tidak selesai, debitur dapat melanjutkan ke OJK atau Lembaga Alternatif Penyelesaian Sengketa (LAPS).
Bagi tim kredit, ini berarti dua hal. Pertama, jangan menjadikan Informasi Debitur satu-satunya dasar penolakan tanpa bisa menjelaskan. Kedua, siapkan jalur untuk menerima dan menjawab pengaduan, karena itu kewajiban, bukan pelayanan tambahan.
9. Enam Kesalahan yang Sering Terjadi
- Meminta tanpa dasar yang jelas. Menelusuri riwayat orang yang tidak mengajukan kredit atau tidak terkait fasilitas termasuk penggunaan di luar Pasal 15 ayat (4).
- Memakai data untuk pemasaran. Cross-selling produk di luar kredit dengan memanfaatkan Informasi Debitur melanggar batas penggunaan.
- Tidak mencatat peruntukan. Tanpa catatan tanggal, identitas, peruntukan, dan pegawai, bank tidak bisa membuktikan permintaannya sah saat diperiksa.
- Membagikan file tanpa kendali. File Informasi Debitur berisi data pribadi. Mengirimnya lewat kanal bebas atau menyimpannya di perangkat bersama membuka risiko kebocoran.
- Menganggap data selalu terbaru. Data berasal dari laporan pelapor lain. Keterlambatan pelaporan bisa membuat gambaran tidak utuh.
- Menolak tanpa penjelasan. Padahal Pasal 17 mewajibkan penjelasan tertulis bila diminta debitur.
Kesalahan nomor satu dan tiga paling sering muncul saat pemeriksaan, karena keduanya berkaitan dengan bukti. Pemeriksa tidak hanya bertanya “apakah Anda punya akses”, tetapi juga “buktikan bahwa setiap permintaan punya dasar dan tercatat”. Konteks pemeriksaan sistem dan TI dibahas lebih luas di artikel persiapan menghadapi pemeriksaan OJK.
10. Menyiapkan Sistem dan Prosedurnya
Sebagian besar risiko di atas bisa dikurangi di sumbernya, bukan di aplikasi permintaan.
- Batasi hak akses. Hanya pegawai yang ditunjuk Pasal 30 yang boleh meminta Informasi Debitur.
- Pisahkan tugas. Orang yang mengajukan permintaan sebaiknya bukan satu-satunya pemutus kredit.
- Catat otomatis. Simpan tanggal, identitas, peruntukan, dan pegawai pada setiap permintaan — jangan mengandalkan ingatan.
- Kaitkan dengan pengajuan. Setiap permintaan idealnya terhubung ke nomor pengajuan kredit atau nomor debitur yang jelas.
- Simpan dengan aman. File Informasi Debitur disimpan di lokasi terbatas, dengan jejak akses.
- Tinjau berkala. Periksa daftar permintaan setiap bulan untuk memastikan tidak ada yang menyimpang dari tiga tujuan yang diizinkan.
Aplikasi inti perbankan seperti HeaBank dan HeaSyariah menyimpan data debitur dan fasilitas dalam satu sumber. Integrasi dengan data SLIK membuat pengecekan riwayat bisa menjadi bagian dari alur pengajuan, bukan kegiatan terpisah yang mudah terlewat. Namun, integrasi tetap harus disertai prosedur tertulis sesuai Pasal 28; teknologi tidak menggantikan tata kelola.
11. Kesimpulan
Informasi Debitur SLIK adalah alat bantu analisis kredit yang resmi, tetapi ia datang dengan batas yang jelas. Bedakan dulu Laporan Debitur (yang BPR kirim) dari Informasi Debitur (yang BPR minta). Pastikan permintaan hanya untuk tiga tujuan yang diizinkan Pasal 15 ayat (4), catat setiap permintaan sesuai Pasal 15 ayat (3), dan hormati hak debitur atas penjelasan serta pengaduan.
Dengan disiplin itu, SLIK berubah dari sekadar kewajiban bulanan menjadi pengawal pertama dalam proses kredit. Bukan karena ia menghakimi, tetapi karena ia memberi satu hal yang sering hilang saat berkas menumpuk: gambaran utuh tentang kewajiban yang sudah ada sebelum kewajiban baru diberikan.
Referensi
- OJK — POJK Nomor 18/POJK.03/2017: Pelaporan dan Permintaan Informasi Debitur melalui SLIK
- OJK — POJK Nomor 11 Tahun 2024: Perubahan Kedua atas POJK 18/POJK.03/2017
- OJK — SEOJK Nomor 11/SEOJK.01/2024: Pelaporan dan Permintaan Informasi Debitur melalui SLIK
- OJK — Sistem Layanan Informasi Keuangan (SLIK)
- OJK — Panduan Singkat Layanan Informasi Debitur (iDeb) SLIK secara Online
- BPK — Peraturan OJK No. 18/POJK.03/2017 (teks lengkap)