Di ruang rapat sebuah BPR pada akhir November, tabel proyeksi tahun depan sudah terpampang. Target pembiayaan naik 18 persen, laba naik, dan BOPO diturunkan. Tidak ada yang bertanya dari mana angka-angka itu datang; yang penting dokumen segera selesai dan dikirim ke OJK sebelum tanggal 15 Desember.
Empat bulan kemudian, di rapat evaluasi, target yang sama tidak lagi disebut. Cabang berjalan dengan targetnya sendiri, tim kredit sibuk mengejar berkas, dan RBB duduk rapi di lemari. Dokumennya lengkap, tetapi tidak pernah menjadi pegangan.
Kejadian ini bukan karena timnya malas. Biasanya RBB disusun sebagai pekerjaan akhir tahun: satu tim mengumpulkan angka, satu orang merapikan format, lalu dokumen dikirim. Setelah itu, semua orang kembali bekerja seperti biasa. Masalahnya bukan pada tebal dokumen, melainkan pada hubungan antara dokumen dan keputusan sehari-hari.
RBB yang berguna bukan yang paling tebal. Ia adalah peta: menunjukkan di mana bank berada, ke mana ia akan pergi, dan bagaimana perjalanan itu dipantau. Peta yang baik tidak menjanjikan semua jalan bisa dilalui. Ia memilih jalan yang paling masuk akal dengan bekal yang ada.
Artikel ini membahas lima langkah menyusun RBB untuk BPR dan BPRS: mengevaluasi titik awal, membaca keadaan, memilih arah, menerjemahkan arah menjadi angka, lalu menyiapkan mesin dan rem untuk menjalankannya. Satu catatan sebelum mulai: bank umum punya aturan RBB tersendiri. Prinsip menyusunnya serupa, tetapi tenggat dan formatnya berbeda.
1. RBB Itu Peta, Bukan Poster
Rencana Bisnis Bank (RBB) adalah dokumen tertulis yang menjelaskan rencana pengembangan dan kegiatan usaha bank, termasuk strategi untuk mencapai target pada waktu yang sudah ditetapkan. Pengertian ini berasal dari POJK 15/POJK.03/2021, aturan yang menjadi dasar RBB bagi BPR dan BPRS.
POJK itu masih memakai nama lama, Bank Perkreditan Rakyat. Sejak POJK 7/2024, namanya berubah menjadi Bank Perekonomian Rakyat, sedangkan BPRS menjadi Bank Perekonomian Rakyat Syariah. Dalam artikel ini, BPR dan BPRS mengacu pada nama yang berlaku sekarang.
Untuk BPR dan BPRS, RBB disusun setiap tahun oleh Direksi dan harus disetujui Dewan Komisaris (Pasal 2). RBB kemudian disampaikan kepada OJK paling lambat 15 Desember sebelum tahun rencana dimulai (Pasal 19). Bagi BPRS, arah bisnis dan rencana produknya juga harus sesuai prinsip syariah (Pasal 3), sehingga Dewan Pengawas Syariah perlu dilibatkan sejak penyusunan.
Karena itu, RBB tidak bisa dibuat pada sepuluh hari terakhir. Bukan karena formatnya sulit, tetapi karena keputusannya menyentuh hampir semua bagian: target pasar, produk, sumber dana, kualitas pembiayaan, orang, teknologi, jaringan kantor, dan modal.
RBB dan RKAT: peta dan daftar bekal
RBB sering tertukar dengan RKAT, rencana kerja dan anggaran tahunan. Keduanya berhubungan, tetapi tidak sama.
| Pertanyaan | RBB | RKAT |
|---|---|---|
| Apa isinya? | Arah bisnis, strategi, proyeksi keuangan, target rasio, rencana dana, modal, TI, dan SDM | Program kerja, anggaran, dan jadwal per unit atau cabang |
| Siapa yang memakai? | Direksi, Dewan Komisaris, dan OJK | Manajemen dan unit kerja sehari-hari |
| Ibaratnya | Peta perjalanan setahun | Daftar bekal dan kegiatan di perjalanan |
| Kalau tidak cocok? | Arah dan target tidak sesuai kemampuan bank | Operasional berjalan tanpa arah yang jelas |
Keduanya harus berbicara dengan bahasa yang sama. Kalau RBB menjanjikan pembiayaan tumbuh 11 persen, tetapi RKAT tidak menganggarkan tambahan analis kredit atau biaya pemasaran, salah satu dokumen itu sedang tidak jujur. Bisa jadi targetnya terlalu tinggi, bisa jadi rencana kerjanya belum lengkap.
Sebelas bagian, enam kelompok
POJK 15/2021 Pasal 7 menyebut sebelas bagian minimum dalam RBB. Kalau dibaca apa adanya, daftarnya panjang. Agar lebih mudah dibaca, sebelas bagian itu bisa dikelompokkan menjadi enam.
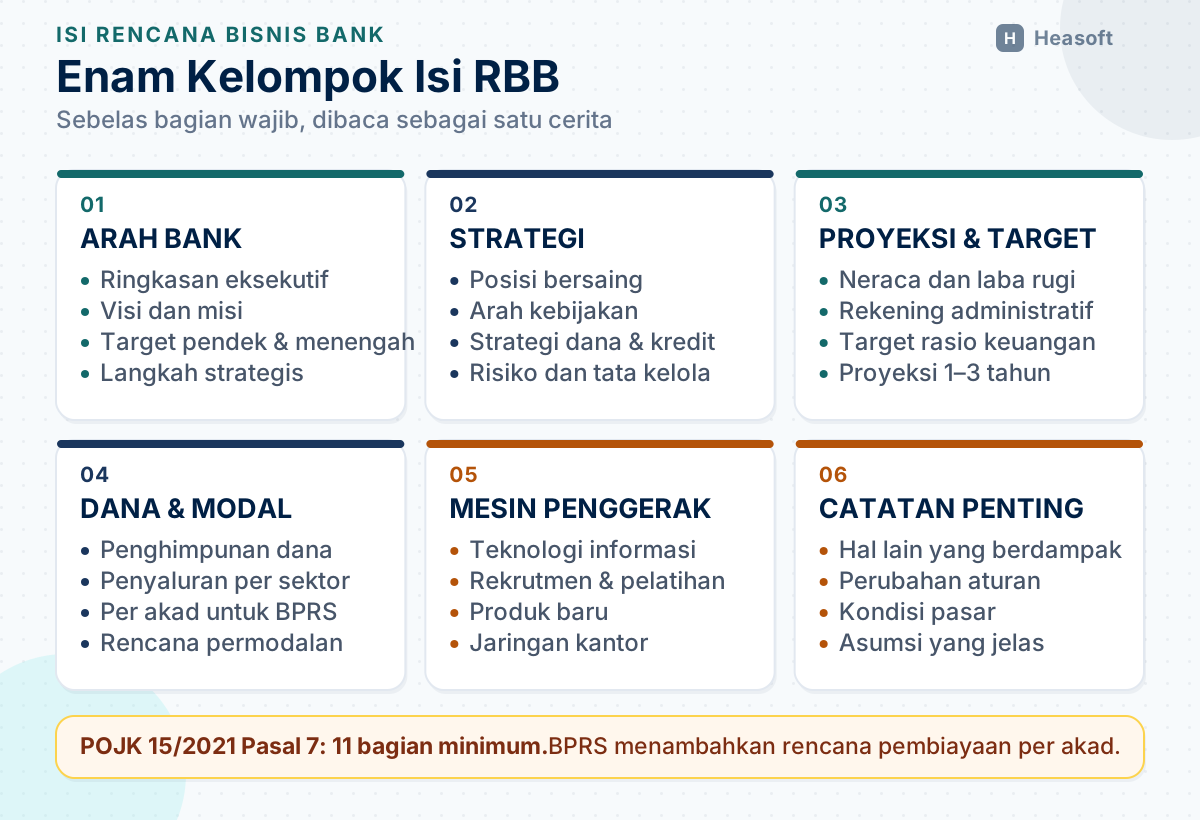
Dari gambar itu terlihat bahwa RBB bukan hanya kumpulan tabel keuangan. Ada strategi, orang, teknologi, produk, jaringan, dan modal. Semuanya harus saling cocok. Di situlah pekerjaan sebenarnya dimulai: memastikan cerita dan angkanya menunjuk ke arah yang sama.
Cerita yang baik selalu dimulai dari titik yang nyata. Karena itu, langkah pertama bukan menulis target tahun depan, melainkan membaca hasil tahun ini.
2. Langkah Pertama: Cek Titik Awal
Bayangkan sebuah BPR sedang menyusun RBB 2027. Tahun 2026 belum berakhir, tetapi angkanya sudah bisa dibaca sampai Oktober. Tabel berikut memakai angka ilustrasi agar mudah diikuti.
| Pos | RBB 2026 | Realisasi sampai Oktober | Selisih | Catatan |
|---|---|---|---|---|
| Pembiayaan | Rp540 miliar | Rp510 miliar | -Rp30 miliar | Masih tumbuh 6% dari tahun sebelumnya, tetapi lebih lambat dari rencana |
| DPK | Rp450 miliar | Rp430 miliar | -Rp20 miliar | Pertumbuhan deposito melambat |
| NPF | 3,0% | 3,4% | +0,4 poin | Tunggakan naik di satu segmen |
| Laba | Rp9,5 miliar | Rp9,1 miliar | -Rp0,4 miliar | Tertolong pemangkasan biaya |
| CAR | 18,0% | 18,2% | +0,2 poin | Modal cukup, tetapi perlu diuji |
Tabel ini tidak menghakimi siapa pun. Ia menunjukkan bahwa masalah utama bukan modal, melainkan kualitas pembiayaan dan pertumbuhan dana. Kalau target pembiayaan tahun depan dinaikkan tanpa memperbaiki dua hal itu, pertumbuhan hanya akan menambah risiko.
Karena itu, jangan berhenti pada selisih. Ajukan tiga pertanyaan sederhana:
- Apa yang berhasil? Misalnya, tabungan harian tumbuh karena program penjemputan setoran.
- Apa yang tidak berhasil? Misalnya, target pembiayaan meleset karena analis kredit terbatas.
- Apa yang kita pelajari? Misalnya, menaikkan target tanpa menambah kemampuan analisis hanya menunda masalah.
Penyebab selisih bisa berbeda-beda, dan responsnya juga berbeda. Target meleset karena musim panen yang buruk membutuhkan asumsi yang lebih hati-hati. Target meleset karena program tidak dijalankan membutuhkan perbaikan eksekusi. Target meleset karena orangnya kurang membutuhkan tambahan orang atau pelatihan.
Catat juga hal-hal yang tidak muncul di tabel: cabang baru yang belum menghasilkan, sistem yang sering terganggu, atau pelatihan analis kredit yang belum selesai. Hal-hal seperti ini sering lebih menentukan daripada perubahan satu atau dua persen.
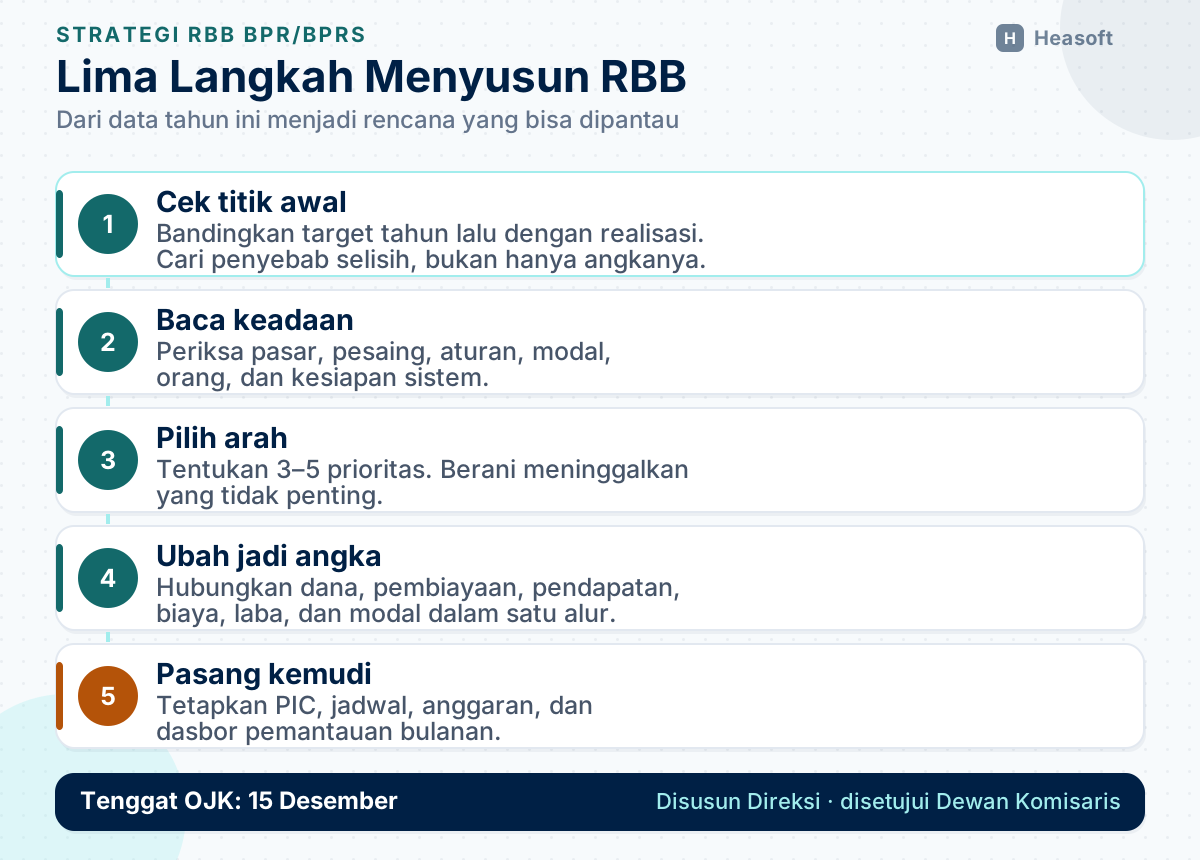
Setelah titik awal terlihat jujur, percakapan tentang tahun depan menjadi lebih tenang. Kita tidak lagi bertanya “berapa targetnya”, tetapi “masalah apa yang harus dibereskan lebih dulu”.
3. Langkah Kedua: Baca Keadaan di Luar dan di Dalam
Setelah melihat ke belakang, langkah berikutnya adalah melihat sekeliling. Ada dua sisi yang sama penting: keadaan di luar bank dan kesiapan di dalam bank.
Di luar, ada ekonomi daerah, pesaing, perubahan aturan, perilaku nasabah, dan kondisi usaha yang menjadi sumber pembiayaan. Di dalam, ada modal, likuiditas, kualitas aset, kemampuan orang, sistem, jaringan kantor, dan tata kelola.
Tidak perlu membuat daftar lima puluh faktor. Pilih lima yang paling menentukan, lalu jelaskan akibatnya bagi bank.
| Di luar bank | Di dalam bank |
|---|---|
| Siapa yang berebut dana nasabah, dan dengan imbal hasil berapa? | Berapa modal dan likuiditas yang tersedia untuk tumbuh? |
| Bagaimana kondisi usaha pedagang, petani, atau karyawan di wilayah kerja? | Apakah jumlah dan kemampuan analis kredit cukup? |
| Aturan apa yang berubah dan menambah biaya atau kewajiban? | Apakah sistem bisa mendukung produk dan layanan baru? |
| Bagaimana perilaku nasabah berubah, misalnya makin sering memakai layanan digital? | Di segmen mana kualitas pembiayaan sedang menurun? |
| Apakah ada program pemerintah atau lembaga lain yang membuka peluang? | Apakah cabang dan staf siap menjalankan target baru? |
Yang penting bukan daftarnya, melainkan akibatnya. “Persaingan ketat” bukan temuan yang berguna. “Pesaing menaikkan imbal hasil deposito, sehingga biaya dana kita naik dan margin tertekan” adalah temuan yang bisa dipakai.
Begitu juga dengan aturan baru. POJK 7/2024 memperkuat modal dan kelembagaan BPR/BPRS. Di sisi kualitas aset, BPR sekarang mengikuti POJK 1/2024, sedangkan BPRS mengikuti POJK 24/2024. Perubahan seperti ini bisa mengubah target modal, biaya, dan cara penyaluran. Kalau RBB tahun depan tidak memasukkan dampaknya, rencana itu sudah tertinggal sebelum dijalankan. Penjelasan lebih rinci tentang POJK 7/2024 ada di artikel implikasi POJK 7/2024 bagi BPR dan BPRS.
Setelah medan terbaca, pilihan harus diambil. Di sinilah RBB sering gagal, karena semua orang ingin mengerjakan semuanya.
4. Langkah Ketiga: Pilih Arah, Berarti Berani Menolak
Strategi bukan daftar program. Strategi adalah pilihan tentang siapa yang dilayani, dengan produk apa, memakai dana dari mana, melalui kanal apa, dan risiko apa yang diterima. Kalau semua pilihan dijawab “ya”, sebenarnya belum ada strategi.
Untuk BPR dan BPRS, ada lima pilihan yang hampir selalu harus dijawab.
| Pilihan | Pertanyaan | Contoh keputusan |
|---|---|---|
| Target nasabah | Siapa yang paling kita pahami dan layani? | Fokus pedagang pasar dan usaha keluarga; tunda segmen baru |
| Produk | Apa yang menjadi andalan tahun depan? | Perkuat pembiayaan modal kerja; tunda produk konsumtif baru |
| Sumber dana | Dari mana pertumbuhan dana datang? | Dorong tabungan harian dan deposito; kurangi ketergantungan pada satu deposan besar |
| Kanal | Bagaimana nasabah dilayani? | Optimalkan cabang dan penjemputan setoran; belum membuka cabang baru |
| Risiko | Risiko apa yang bersedia diterima? | NPF maksimal 3%; tidak masuk sektor tanpa agunan dan kemampuan analisis |
Bagi BPRS, pilihan produk dan akad masuk ke daftar ini. Produk baru bukan hanya soal pemasaran; ia harus sesuai syariah, didukung sistem dan orang yang paham, serta ditinjau Dewan Pengawas Syariah. Menjanjikan produk yang belum bisa dijalankan bukan strategi, melainkan risiko reputasi.
Strategi yang sudah dipilih sebaiknya bisa dijelaskan dalam satu kalimat. Misalnya:
Tahun depan kami tumbuh 11 persen dari pembiayaan modal kerja pedagang pasar, didanai tabungan harian, sambil menurunkan NPF menjadi 2,8 persen.
Kalimat itu menyebut angka, sumber pertumbuhan, sumber dana, dan remnya. Kalau sebuah RBB belum bisa merangkum arahnya dalam satu kalimat seperti itu, biasanya isinya masih berupa daftar keinginan.
Bagian yang paling sulit justru bukan memilih apa yang dikerjakan, melainkan memilih apa yang tidak dikerjakan tahun ini. Menunda pembukaan cabang atau peluncuran produk bukan tanda kurang ambisi. Itu tanda bahwa bank tahu kemampuan dan risikonya.
Setelah arah jelas, angka bukan lagi hiasan. Angka menjadi cara mengukur apakah arah itu benar-benar kuat.
5. Langkah Keempat: Ubah Arah Menjadi Angka
Banyak bank mulai dari target laba, lalu menyesuaikan angka lain supaya tabelnya terlihat pas. Urutan itu terasa wajar, tetapi sering membuat proyeksi tidak nyambung. Laba adalah hasil, bukan titik awal.
Urutan yang lebih sehat adalah:
- Tentukan pertumbuhan dana. DPK, atau dana pihak ketiga, adalah uang masyarakat yang disimpan di bank. Tentukan berapa yang realistis dan dari produk apa.
- Tentukan pembiayaan yang bisa disalurkan. Sesuaikan dengan dana, modal, dan kemampuan mencari nasabah yang baik. FDR, yaitu pembiayaan dibandingkan DPK, membantu melihat apakah dana sudah tersalurkan terlalu agresif atau masih menganggur.
- Hitung pendapatan. Pendapatan bunga atau margin dan biaya administrasi mengikuti volume, harga, dan kualitas pembiayaan.
- Hitung biaya. Ada biaya dana, biaya operasional, CKPN atau cadangan kerugian, dan pajak. CKPN adalah cadangan yang dibentuk bila pembiayaan diperkirakan tidak kembali penuh.
- Hitung laba dan modal. Sebagian laba dapat disisihkan sebagai modal. Modal inilah yang menahan risiko pertumbuhan aset, yang diukur melalui CAR.
- Cek neraca. Harta harus sama dengan utang ditambah modal. Semua tabel harus memakai asumsi yang sama.
Proyeksi keuangan minimum mencakup neraca atau laporan posisi keuangan, laba rugi, dan rekening administratif. Rekening administratif adalah komitmen atau garansi yang belum masuk neraca. RBB juga memuat target rasio keuangan, yaitu angka perbandingan seperti CAR, NPF, BOPO, ROA, dan FDR.
Supaya lebih konkret, lihat contoh target berikut. Angkanya masih ilustrasi, tetapi hubungan antarangka-nya bisa dipakai.
| Pos | Realisasi 2026 | Target 2027 | Alasan |
|---|---|---|---|
| DPK | Rp430 miliar | Rp480 miliar | Tabungan harian tumbuh; naik sekitar 12% |
| Pembiayaan | Rp360 miliar | Rp400 miliar | Naik 11%, sejalan dengan pertumbuhan dana |
| NPF | 3,4% | 2,8% | Penagihan lebih awal dan analisis yang lebih ketat |
| CAR | 18,2% | 17,8% | Masih cukup untuk menopang pertumbuhan |
| BOPO | 82% | 80% | Efisiensi proses dan biaya dana |
| ROA | 1,1% | 1,3% | Komposisi dana lebih murah |
Angka-angka itu bukan janji. Ia adalah konsekuensi dari strategi yang dipilih. Karena itu, setiap perubahan target harus punya penjelasan.
Kalau DPK tumbuh 12 persen tetapi beban bunga tidak berubah, ada asumsi yang belum ditulis. Kalau pembiayaan tumbuh 11 persen tetapi biaya operasional tetap, mungkin ada orang atau sistem yang belum dihitung. Kalau NPF diturunkan setengah tetapi CKPN turun jauh lebih tajam, ada yang tidak masuk akal. Ketidakkonsistenan seperti ini yang biasanya memicu pertanyaan, baik dari Dewan Komisaris maupun OJK.
Satu catatan teknis: BPR/BPRS dengan modal inti di bawah Rp50 miliar menyampaikan proyeksi keuangan sampai satu tahun ke depan. Bila modal intinya Rp50 miliar atau lebih, proyeksinya sampai tiga tahun (Pasal 10). Modal inti adalah modal bersih yang menyerap kerugian.
Angka yang sudah tersusun masih bisa keliru kalau keadaan tidak sesuai asumsi. Karena itu, rencana perlu diuji sebelum dijalankan.
6. Uji dengan Tiga Skenario Sebelum Terlambat
Skenario bukan ramalan. Skenario adalah latihan mengambil keputusan sebelum kejadian yang tidak nyaman benar-benar terjadi.
Cukup tiga versi. Pertama, skenario dasar yang menjadi rencana utama. Kedua, skenario melambat, ketika pertumbuhan lebih rendah dan kualitas pembiayaan sedikit memburuk. Ketiga, skenario tekanan, ketika beberapa hal buruk terjadi bersamaan.
| Skenario | Asumsi utama | Dampak | Yang disiapkan |
|---|---|---|---|
| Dasar | Pembiayaan +11%, NPF 2,8%, CAR 17,8% | Target berjalan | Jalankan program sesuai rencana |
| Melambat | Pembiayaan +5%, NPF 3,5%, CAR 17,3% | Pendapatan lebih rendah | Tunda ekspansi, dorong dana murah, perketat seleksi |
| Tekanan | Pembiayaan -2%, NPF 5,0%, CAR 16,2% | Laba tertekan, modal menipis | Hentikan ekspansi, perkuat penagihan, tahan pembagian laba, siapkan tambahan modal |
Skenario tekanan memang tidak nyaman. Tetapi justru di situlah gunanya. Kalau skenario buruk tidak mengubah keputusan apa pun, tabel itu hanya pelengkap laporan.
Tetapkan juga pemicu, yaitu batas yang membuat bank segera bertindak. Misalnya, NPF di atas 3,5 persen, rasio likuiditas di bawah batas internal, atau pertumbuhan DPK di bawah 5 persen. Ketika pemicu terlewati, tindakannya sudah ada. Bank tidak perlu menunggu rapat darurat untuk memutuskan hal yang sudah bisa diantisipasi.
Angka dan skenario menjawab pertanyaan “berapa”. Pertanyaan berikutnya lebih sulit: siapa yang mengerjakan, dengan alat apa, dan siapa yang mengawasi.
7. Langkah Kelima: Siapkan Mesin dan Rem
Strategi yang tidak punya eksekutor akan berhenti di slide. Karena itu, setiap inisiatif penting dalam RBB perlu lima hal: tujuan, ukuran keberhasilan, penanggung jawab, jadwal, dan biaya.
Ini beberapa contoh yang sering muncul di RBB BPR/BPRS.
| Inisiatif | Ukuran berhasil | Yang dibutuhkan |
|---|---|---|
| Menambah analis kredit | NPF baru tetap di bawah 3% | Rekrutmen, pelatihan, dan prosedur analisis |
| Menggencarkan tabungan harian | DPK tumbuh 12% | Fitur autodebet, promosi, dan layanan penjemputan setoran |
| Mempermudah pembukaan rekening | Waktu layanan lebih singkat | Dukungan TI, uji keamanan, dan pelatihan staf |
| Membuka cabang baru | Nasabah baru di wilayah sasaran | Modal, izin, SDM, dan sistem |
RBB memang memuat rencana teknologi informasi dan SDM, termasuk rekrutmen, pelatihan, dan penggunaan tenaga kerja alih daya. RBB juga memuat rencana produk atau kegiatan usaha baru dan perubahan jaringan kantor. Semua itu bukan lampiran hiasan; biayanya harus masuk ke proyeksi keuangan.
Modal bekerja seperti bahan bakar sekaligus rem. Tanpa modal yang cukup, pertumbuhan pembiayaan akan menekan CAR. Karena itu, target pertumbuhan, laba yang disisihkan, dan rencana penambahan modal harus dihitung bersama. Jangan baru membahas modal setelah target pembiayaan selesai disusun.
Risiko juga tidak boleh menjadi paragraf di bagian akhir. Setiap risiko utama perlu pemicu dan tindakan yang jelas.
| Risiko | Pemicu | Tindakan |
|---|---|---|
| Kredit | NPF melewati 3,5% | Perketat analisis, tagih lebih awal, hentikan segmen berisiko |
| Likuiditas | Kas atau rasio likuiditas di bawah batas internal | Tarik dana murah, tunda penyaluran, siapkan sumber dana cadangan |
| Operasional | Selisih kas atau kesalahan berulang | Pisahkan tugas, periksa akses sistem, dan latih ulang staf |
| Kepatuhan dan syariah | Produk atau akad belum disetujui | Tunda peluncuran dan tinjau bersama Dewan Pengawas Syariah |
Dengan mesin dan rem yang siap, RBB baru bisa berjalan. Kuncinya ada pada irama pemantauan setelah dokumen dikirim.
8. Setelah Dikirim: Jelaskan, Pantau, Koreksi
Banyak tim menganggap pekerjaan selesai setelah RBB terkirim. Padahal, di situlah pekerjaan yang sebenarnya dimulai.
Direksi wajib menjelaskan RBB kepada pemegang saham dan seluruh jenjang organisasi (Pasal 4). Dalam praktik, penjelasan itu harus sampai menjadi target unit kerja. Kalau RBB hanya dipahami oleh bagian kepatuhan, cabang akan tetap bekerja dengan kebiasaannya sendiri.
Satu halaman dasbor bulanan biasanya cukup untuk menjaga arah. Isinya tidak perlu semua angka. Pilih yang benar-benar mengubah keputusan:
- pertumbuhan DPK dan komposisinya;
- pertumbuhan pembiayaan dan NPF;
- rasio likuiditas;
- CAR;
- laba dan BOPO;
- kemajuan inisiatif utama.
Dari dasbor itu, rapat bulanan bisa memutuskan hal yang konkret: menambah kunjungan penagihan, menunda pembukaan cabang, atau mengubah insentif pemasaran. Tanpa keputusan, rapat hanya menjadi laporan.
Irama pemantauannya bisa disusun seperti ini.
| Waktu | Yang dilakukan | Keluaran |
|---|---|---|
| Bulanan | Bandingkan target dan realisasi | Dasbor dan keputusan operasional |
| Triwulanan | Tinjau strategi, risiko, dan modal | Daftar tindakan perbaikan |
| Semesteran | Susun laporan pelaksanaan dan pengawasan | LPPRB untuk OJK |
LPPRB adalah laporan yang disusun Direksi dan Dewan Komisaris. Isinya membandingkan rencana dan realisasi, menjelaskan penyebab perbedaan, mencatat tindak lanjut, serta memuat hasil pengawasan Dewan Komisaris. Laporan ini disampaikan paling lambat satu bulan setelah semester berakhir dan ditandatangani oleh direktur utama serta komisaris utama (Pasal 22).
Bila ada faktor besar yang mengubah keadaan, RBB boleh disesuaikan melalui tata cara yang ditetapkan OJK. Yang tidak boleh adalah mengubah angka diam-diam lalu menganggap rencana lama tidak pernah ada. Jejak perubahan adalah bagian dari tata kelola.
9. Tujuh Kesalahan yang Paling Sering Terjadi
Kalau semua langkah di atas terdengar panjang, itu karena RBB memang pekerjaan lintas fungsi. Namun, kesalahannya sering berulang dan bisa dikenali lebih awal.
| Kesalahan | Akibat | Perbaikan |
|---|---|---|
| Menyalin RBB tahun lalu | Strategi tidak sesuai keadaan baru | Mulai dari evaluasi realisasi terbaru |
| Mulai dari target laba | Angka antartabel tidak nyambung | Mulai dari dana, pembiayaan, pendapatan, dan biaya |
| Target tanpa asumsi | Tidak bisa menjelaskan dari mana angkanya | Tulis asumsi dan pemilik setiap target |
| Terlalu banyak program | Tidak ada yang benar-benar selesai | Batasi pada 3–5 prioritas |
| Tanpa PIC, jadwal, dan biaya | Inisiatif berhenti setelah rapat | Masukkan ke roadmap dan anggaran |
| Risiko dan modal dibahas belakangan | Pertumbuhan melebihi kemampuan bank | Hitung bersama sejak awal |
| RBB hanya dipegang bagian kepatuhan | Unit kerja tidak tahu targetnya | Jelaskan ke seluruh jenjang organisasi |
Kesalahan-kesalahan ini tidak selalu terlihat dari tebalnya dokumen. Yang terlihat adalah RBB yang rapi tetapi tidak mengubah keputusan. Semakin cepat dikenali, semakin murah diperbaiki.
10. Checklist Sebelum RBB Diserahkan
Gunakan sepuluh pemeriksaan berikut sebelum dokumen dikirim. Checklist ini bukan soal format file, melainkan soal apakah RBB sudah nyambung dan bisa dijelaskan.
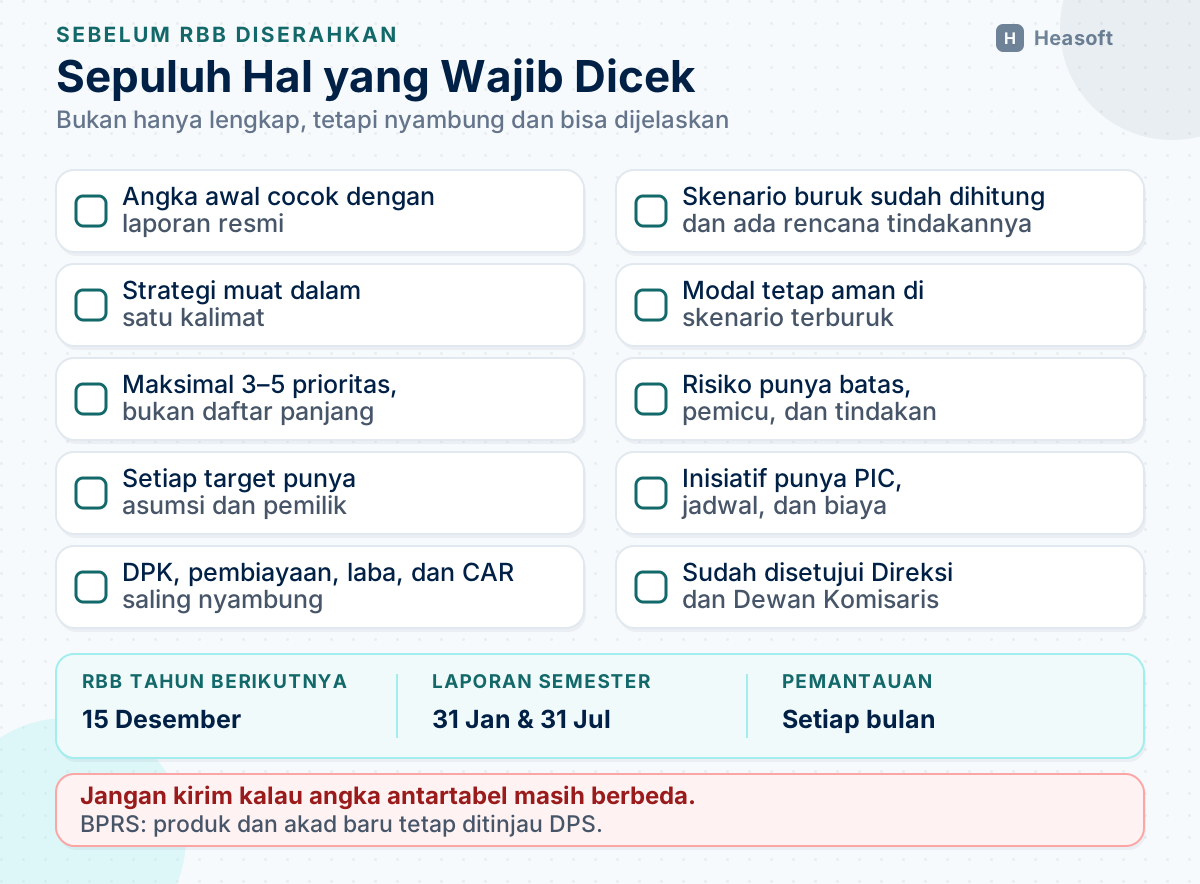
| No | Yang dicek | Bukti yang disimpan |
|---|---|---|
| 1 | Angka awal cocok dengan laporan resmi | Rekonsiliasi dengan APOLO atau laporan keuangan |
| 2 | Strategi muat dalam satu kalimat | Halaman ringkasan strategi |
| 3 | Prioritas tidak lebih dari 3–5 | Daftar prioritas yang disetujui |
| 4 | Setiap target punya asumsi dan pemilik | Tabel target, asumsi, dan PIC |
| 5 | DPK, pembiayaan, laba, dan CAR saling nyambung | Kertas kerja uji silang |
| 6 | Skenario dasar, melambat, dan tekanan sudah dihitung | Lembar skenario dan pemicu |
| 7 | Modal tetap aman di skenario terburuk | Proyeksi CAR pada setiap skenario |
| 8 | Risiko punya batas, pemicu, dan tindakan | Daftar risiko dan rencana mitigasi |
| 9 | Inisiatif TI, SDM, produk, dan jaringan punya jadwal serta biaya | Roadmap dan anggaran |
| 10 | Sudah disetujui Direksi dan Dewan Komisaris; produk BPRS ditinjau DPS | Notulen atau lembar persetujuan |
Format dan tata cara penyampaian mengikuti SEOJK 24/SEOJK.03/2025 serta ketentuan portal pelaporan OJK. Checklist di atas memeriksa isi dan kualitas; format teknis tetap harus dicek sesuai ketentuan terbaru.
Kalau ada satu poin yang belum bisa dijawab, jangan menunggu sampai dokumen terlihat sempurna. Perbaiki bagian itu, lalu minta satu orang yang tidak menyusunnya untuk membaca dan bertanya. Pertanyaan orang luar biasanya menemukan bagian yang terlalu cepat dianggap selesai.
11. Supaya RBB Tidak Berhenti di Lemari
Sebagian besar pemeriksaan di atas lebih mudah dijaga kalau angkanya tidak hidup di banyak file. Di banyak BPR, RBB disusun dari file Excel yang berbeda dengan RKAT, laporan bulanan, dan dasbor manajemen. Akibatnya, tim menghabiskan waktu mencocokkan angka, bukan memilih strategi.
Sistem yang baik membantu di lima hal:
- Satu sumber data untuk DPK, pembiayaan, kualitas aset, dan agunan.
- Laporan realisasi yang bisa dibandingkan langsung dengan target per cabang atau produk.
- Proyeksi dan skenario yang memakai asumsi dari data yang sama.
- Riwayat versi agar perubahan target bisa ditelusuri.
- Ekspor laporan OJK dari posisi data yang sama dengan laporan internal.
HeaBank, core banking untuk BPR, dan HeaSyariah, core banking untuk BPRS, menyimpan data pembiayaan, DPK, serta data pendukung laporan OJK dalam satu tempat. Dengan begitu, RBB, RKAT, dan laporan bulanan bisa berbicara dengan angka yang sama. Untuk BPR, penjelasan produknya ada di halaman HeaBank.
Tetapi sistem tidak memilih strategi. Manusia yang memilih. Sistem hanya memastikan angka yang dipakai untuk memilih adalah angka yang sama, dan hasilnya bisa dipantau sebelum terlambat.
12. Kesimpulan
RBB bukan dokumen yang harus selesai sebelum tanggal 15 Desember, lalu dilupakan. Ia adalah peta yang dipakai sepanjang tahun untuk memutuskan ke mana dana diarahkan, segmen mana yang diperkuat, dan kapan bank harus menahan diri.
Rencana yang realistis berangkat dari tiga hal: data yang jujur tentang tahun ini, pilihan yang tidak mencoba mengerjakan semuanya, dan angka yang bisa saling dijelaskan. Sesudah itu, rencana perlu diuji dengan skenario buruk, diberi pemilik, dan dipantau setiap bulan.
Kalau tahun ini RBB masih disusun pada dua minggu terakhir, ubah satu kebiasaan saja: mulai dari satu halaman evaluasi realisasi dan satu kalimat strategi. Dari situ, program dan angka bisa mengikuti. RBB yang jujur tidak menjanjikan semuanya; ia memilih jalan yang bisa dipertanggungjawabkan.
Kamus singkat
| Istilah | Arti sederhana |
|---|---|
| RBB | Rencana Bisnis Bank, peta arah dan target bank untuk tahun berikutnya |
| RKAT | Rencana kerja dan anggaran tahunan internal bank |
| DPK | Dana pihak ketiga, uang masyarakat yang disimpan di bank |
| BPR/BPRS | Bank Perekonomian Rakyat/Bank Perekonomian Rakyat Syariah |
| Proyeksi keuangan | Perkiraan neraca, laba rugi, dan rekening administratif tahun berikutnya |
| Rekening administratif | Komitmen atau garansi yang belum dicatat di neraca |
| Target rasio | Angka perbandingan yang ingin dicapai, misalnya CAR dan NPF |
| CAR | Perbandingan modal dengan aset berisiko; makin tinggi, makin kuat menahan kerugian |
| NPF | Pembiayaan bermasalah dibandingkan total pembiayaan |
| BOPO | Biaya operasional dibandingkan pendapatan operasional |
| ROA | Laba dibandingkan total aset |
| FDR/LDR | Pembiayaan atau kredit dibandingkan dana yang dihimpun |
| CKPN | Cadangan untuk pembiayaan yang diperkirakan tidak kembali penuh |
| Modal inti | Modal bersih yang menyerap kerugian |
| Skenario | Versi rencana bila keadaan ternyata berbeda |
| Pemicu | Batas yang membuat bank harus segera bertindak |
| DPS | Dewan Pengawas Syariah, pengawas kesesuaian operasional BPRS dengan prinsip syariah |
| LPPRB | Laporan Pelaksanaan dan Pengawasan Rencana Bisnis yang disampaikan setiap semester |
Referensi
- OJK — POJK Nomor 15/POJK.03/2021: Rencana Bisnis Bank Perkreditan Rakyat dan Bank Pembiayaan Rakyat Syariah
- BPK JDIH — Salinan POJK 15/2021 (PDF)
- OJK — SEOJK Nomor 24/SEOJK.03/2025: Rencana Bisnis Bank Perekonomian Rakyat
- OJK — Salinan SEOJK 24/SEOJK.03/2025 (PDF)
- OJK — POJK Nomor 7 Tahun 2024: Bank Perekonomian Rakyat dan Bank Perekonomian Rakyat Syariah
- OJK — POJK Nomor 1 Tahun 2024: Kualitas Aset Bank Perekonomian Rakyat
- OJK — POJK Nomor 24 Tahun 2024: Kualitas Aset Bank Perekonomian Rakyat Syariah
- OJK — POJK Nomor 25 Tahun 2024: Penerapan Tata Kelola Syariah bagi Bank Perekonomian Rakyat Syariah