Seorang bendahara sekolah mengirim uang SPP untuk seorang siswa melalui aplikasi bank. Ia menyalin nomor virtual account dari pesan lama, lalu mentransfer sejumlah uang. Transaksi berhasil. Dua hari kemudian, siswa itu tetap tercatat menunggak, sementara siswa lain menerima kredit yang bukan haknya.
Setelah ditelusuri, nomor virtual account lama sudah kedaluwarsa dan dipakai ulang untuk tagihan siswa baru. Aplikasi lama masih menampilkan nomor itu, dan tidak ada pemeriksaan apakah nomor masih aktif. Uang masuk, tetapi masuk ke tagihan yang salah.
Risiko operasional seperti ini tidak dapat dihindari. Kasus seperti ini jarang disebabkan oleh kecurangan. Penyebabnya biasanya nomor yang dipakai ulang, status tagihan yang tidak diperbarui, dan rekonsiliasi yang hanya membandingkan total, bukan mencocokkan setiap pembayaran.
Artikel ini membahas pemanfaatan virtual account (VA) di BPR dan BPRS: apa yang sebenarnya dimaksud VA, bagaimana aliran dananya, mengapa rekonsiliasi menjadi pekerjaan utama, kontrol apa yang perlu dipasang, dan hal apa yang harus disiapkan sebelum menawarkannya kepada nasabah.
1. Virtual account bukan rekening simpanan
Kesalahpahaman pertama tentang VA adalah menganggapnya sebagai rekening baru. VA bukan rekening simpanan, meskipun dalam beberapa skema ia menjadi nomor perwakilan rekening. Ia adalah nomor identitas pembayaran yang dipakai untuk mengenali setoran.
Uang yang dibayarkan melalui VA tidak mengendap di nomor VA. Dana masuk ke rekening nyata milik bank atau lembaga, lalu dicatat ke buku besar nasabah atau tagihan yang bersangkutan. Nomor VA hanya memberi tahu sistem: pembayaran ini milik siapa dan untuk kewajiban apa.
Namun, “bukan rekening” tidak berarti nomor VA selalu lepas dari rekening. Sebagian bank menurunkan nomor VA dari nomor rekening atau nomor identitas nasabah. Rekening 12345, misalnya, bisa menjadi VA 888812345: awalan 8888 menandai kanal pembayaran, sedangkan sisa angkanya mewakili rekening yang dituju. Dalam skema seperti ini, wajar bila nasabah menganggap VA sebagai “nomor rekening untuk membayar”, karena fungsinya memang mewakili rekeningnya.
Yang membedakan tetap hak dan kewajibannya. VA perwakilan tidak menambah saldo, tidak dapat ditarik, dan tidak menerima bunga. Saldo tetap berada di rekening 12345, dan penarikan tetap memakai nomor rekening itu. VA hanya jalur masuk: ia menerima pembayaran lalu meneruskannya ke rekening yang diwakilinya. Karena itu, pertanyaan “berapa saldo VA saya” sebaiknya dijawab dengan menunjukkan saldo rekening, bukan dengan mencari saldo pada nomor VA.
Pilihan menurunkan VA dari nomor rekening membawa konsekuensi operasional. VA harus dinonaktifkan ketika rekening ditutup atau diblokir, agar pembayaran tidak masuk ke rekening yang sudah tidak aktif. Pola angkanya juga membuka sebagian nomor rekening, sehingga perlu awalan, digit pemeriksa, dan pembatasan tampilan. Jika bank memilih nomor acak, konsekuensinya berbeda: nasabah perlu diberi tahu bahwa nomor itu tidak sama dengan nomor rekeningnya.
Perbedaan ini penting karena menentukan siapa yang bertanggung jawab. Bank bertanggung jawab atas dana yang masuk ke rekening penampungan dan pencatatannya ke tagihan. Nasabah bertanggung jawab memastikan nomor yang dipakai benar dan masih berlaku. Ketika VA mewakili rekening, salah ketik tidak hanya membuat tagihan terlambat dibayar, tetapi bisa mengirim dana ke rekening pihak lain.
VA juga berbeda dari nomor referensi biasa. Nomor referensi hanya ditempel pada pesan transfer, sehingga mudah salah ketik dan sulit divalidasi. VA dirancang sebagai nomor yang dapat diperiksa oleh sistem penerima: formatnya benar, statusnya aktif, dan nominalnya sesuai. Karena itu, VA biasanya lebih panjang dari nomor referensi dan dilengkapi digit pemeriksa, termasuk ketika nomor itu diturunkan dari rekening.
2. Empat jenis VA yang perlu dibedakan
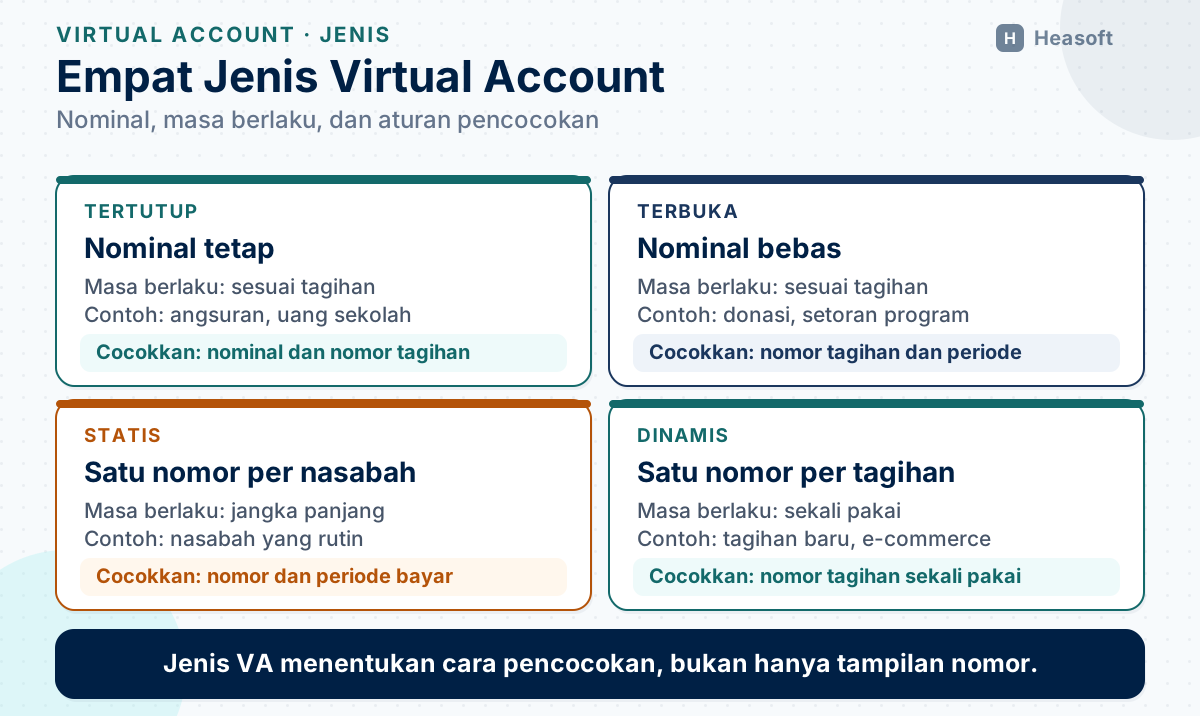
Istilah VA dipakai untuk beberapa model yang berbeda. Sebelum memilih, bank perlu memahami empat kombinasi berikut.
VA tertutup (closed). Nominal tagihan sudah ditetapkan. Pembayar harus membayar tepat sejumlah itu. Cocok untuk tagihan listrik, uang sekolah, atau angsuran dengan jumlah tetap.
VA terbuka (open). Nominal tidak ditetapkan. Pembayar dapat memasukkan jumlah berapa pun, dan sistem mencatatnya sebagai pembayaran sebagian atau penuh. Cocok untuk donasi, tabungan program, atau setoran yang bervariasi.
VA statis. Satu nomor melekat pada satu nasabah untuk jangka panjang. Nomor yang sama dipakai berulang kali. Cocok untuk nasabah yang membayar rutin setiap bulan.
VA dinamis. Satu nomor dibuat untuk satu tagihan tertentu dan kedaluwarsa setelah dibayar atau setelah batas waktu. Cocok untuk tagihan sekali bayar dan mengurangi risiko nomor dipakai ulang.
| Jenis | Nominal | Masa berlaku | Contoh penggunaan |
|---|---|---|---|
| Tertutup | Tetap | Sesuai tagihan | Angsuran, uang sekolah |
| Terbuka | Bebas | Sesuai tagihan | Donasi, setoran program |
| Statis | Mengikuti tagihan | Jangka panjang | Nasabah rutin |
| Dinamis | Tetap atau bebas | Sekali pakai | Tagihan baru, e-commerce |
Pilihan jenis VA menentukan aturan rekonsiliasi. VA statis memerlukan pencocokan berdasarkan periode. VA dinamis memerlukan pencocokan berdasarkan nomor tagihan. Jika aturan ini tidak ditetapkan sejak awal, tim operasional akan menebak-nebak saat ada pembayaran masuk.
3. Alur dana dari pembayar ke buku besar
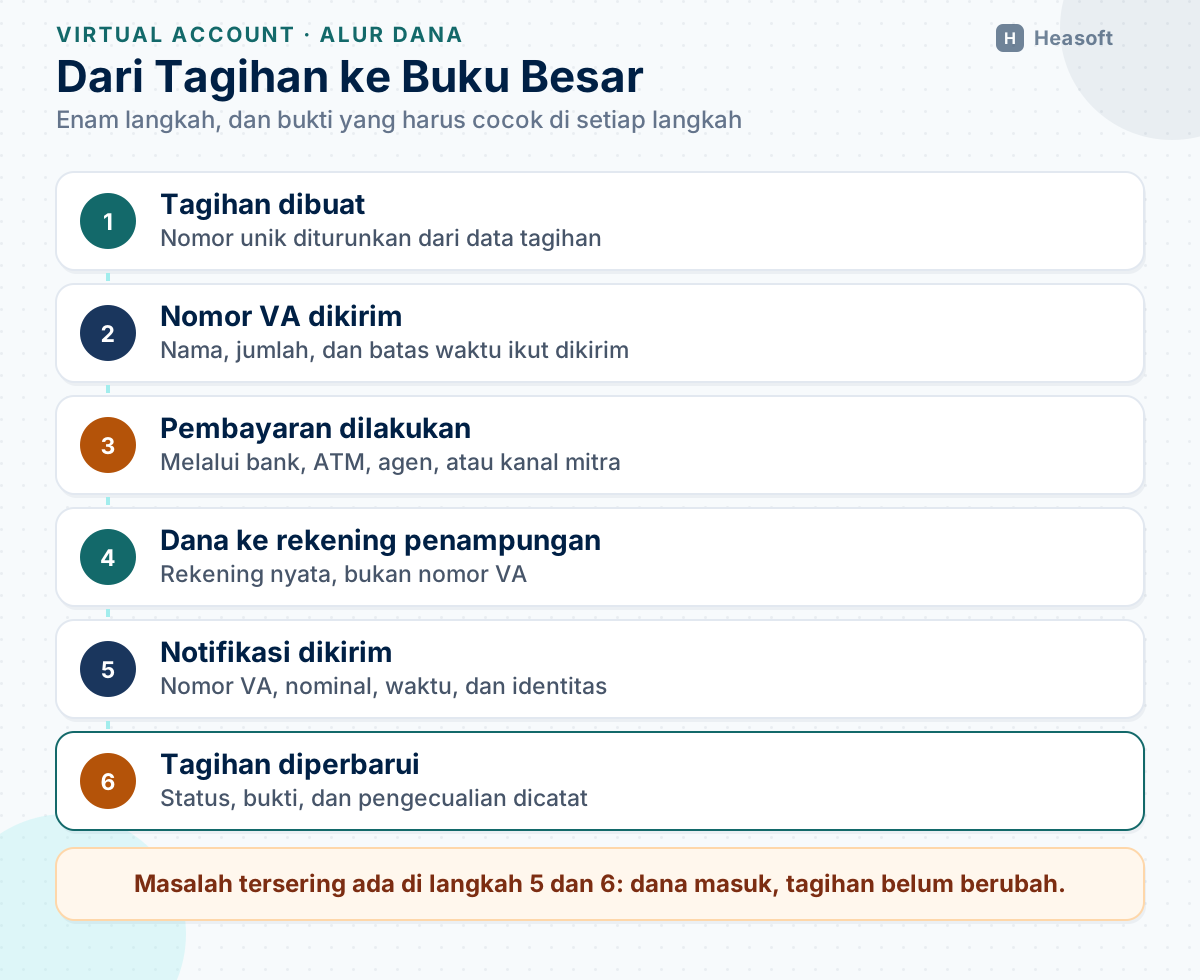
Alur VA yang sehat memiliki enam langkah. Setiap langkah meninggalkan bukti, dan setiap bukti harus bisa dicocokkan dengan langkah lain.
Langkah 1: Tagihan dibuat. Sistem bank atau lembaga membuat tagihan dengan nomor unik, nominal, jatuh tempo, dan identitas nasabah. Nomor VA diturunkan dari data ini, bukan diketik manual.
Langkah 2: Nomor dikirim. Nomor VA dikirim kepada pembayar melalui aplikasi, pesan, atau surat tagihan. Pesan harus memuat nama, jumlah, dan batas waktu agar pembayar bisa memeriksa sebelum membayar.
Langkah 3: Pembayaran dilakukan. Pembayar mentransfer melalui aplikasi bank, ATM, agen, atau kanal lain. Bank penerima memeriksa apakah nomor VA valid dan apakah nominal sesuai.
Langkah 4: Dana masuk rekening penampungan. Dana masuk ke rekening nyata milik bank atau lembaga. Rekening ini bisa berada di bank mitra, tergantung skema kerja sama.
Langkah 5: Notifikasi dikirim. Bank mitra mengirim notifikasi pembayaran ke sistem bank atau lembaga. Notifikasi memuat nomor VA, nominal, waktu, dan identitas transaksi.
Langkah 6: Tagihan diperbarui. Sistem mencatat pembayaran ke tagihan yang sesuai, memperbarui status, dan menerbitkan bukti. Jika ada kelebihan atau kekurangan, statusnya ditandai untuk ditindaklanjuti.
Masalah paling sering muncul di langkah 5 dan 6. Notifikasi bisa terlambat, terkirim dua kali, atau tidak terkirim. Dana sudah masuk, tetapi tagihan belum diperbarui. Di sinilah rekonsiliasi bekerja.
4. Mengapa BPR dan BPRS memakainya
VA bukan teknologi baru. Nilainya bagi BPR dan BPRS muncul dari tiga hal: volume pembayaran kecil yang banyak, kebutuhan mengenali pembayar, dan keterbatasan jam layanan.
Menghimpun pembayaran dari banyak pihak. Angsuran kredit, uang sekolah mitra, iuran koperasi, setoran pedagang, dan donasi sering masuk dalam jumlah kecil tetapi frekuensinya tinggi. Tanpa nomor unik, petugas harus mencocokkan nama dan nominal secara manual.
Mengurangi beban teller. Pembayaran melalui VA tidak memerlukan teller. Nasabah atau mitra dapat membayar melalui bank lain, dan dana masuk ke rekening bank. Teller dapat berkonsentrasi pada transaksi yang membutuhkan verifikasi.
Mempercepat rekonsiliasi. Jika setiap pembayaran membawa nomor unik, sistem dapat mencocokkan pembayaran dengan tagihan secara otomatis. Rekonsiliasi berubah dari pekerjaan mencari selisih menjadi pekerjaan memeriksa pengecualian.
Memperluas jangkauan. Nasabah tidak perlu datang ke kantor. Pembayaran dapat dilakukan dari mana saja melalui bank mitra. Bagi BPR dengan jaringan kantor terbatas, ini memperluas layanan tanpa menambah cabang.
Mendukung program mitra. BPR dapat bekerja sama dengan sekolah, koperasi, atau lembaga lain untuk menghimpun pembayaran. VA menjadi alat identifikasi yang memisahkan pembayaran satu nasabah dari nasabah lain.
Namun, manfaat ini hanya muncul jika rekonsiliasi berjalan. VA tanpa rekonsiliasi hanya memindahkan pekerjaan dari teller ke bagian keuangan.
Bayangkan sebuah koperasi mitra dengan 800 anggota yang membayar simpanan wajib setiap bulan. Tanpa VA, petugas harus mencocokkan 800 transfer berdasarkan nama pengirim. Nama bisa singkat, salah eja, atau berbeda dari nama anggota. Dengan VA, setiap anggota memiliki nomor sendiri, dan sistem dapat mencocokkan pembayaran tanpa membaca nama. Pekerjaan yang semula memakan beberapa hari dapat diselesaikan dalam hitungan jam, asalkan nomor dan tagihannya sinkron.
5. Batas yang perlu dipahami
BPR dan BPRS memiliki batas dalam kegiatan usaha. BPR tidak menyelenggarakan lalu lintas pembayaran secara langsung seperti bank umum. Karena itu, VA biasanya dijalankan melalui kerja sama dengan bank umum, penyedia jasa pembayaran, atau penyedia layanan pembayaran lain yang memiliki izin.
POJK 7/2024 menempatkan BPR sebagai bank yang menjalankan kegiatan usaha tertentu dan tidak memberikan jasa lalu lintas giral secara langsung. Skema VA harus disusun dengan batas ini. Bank tidak boleh menjanjikan layanan yang berada di luar kewenangannya.
Ada beberapa pertanyaan yang perlu dijawab sebelum memilih skema:
- Siapa yang menerbitkan nomor VA? Bank sendiri, bank mitra, atau penyedia jasa pembayaran.
- Di mana dana ditampung? Rekening bank sendiri atau rekening bank mitra.
- Siapa yang mengirim notifikasi? Bank mitra, penyedia jasa, atau sistem bank.
- Kapan dana diselesaikan? Pada hari yang sama atau hari kerja berikutnya.
- Siapa yang menanggung biaya dan risiko? Biaya transaksi, biaya settlement, dan risiko gagal bayar.
Jawaban atas pertanyaan ini harus tertulis dalam perjanjian kerja sama. Tanpa itu, saat terjadi selisih, bank dan mitra akan saling menunggu.
6. Rekonsiliasi: pekerjaan inti VA
Rekonsiliasi VA bukan sekadar mencocokkan total dana yang masuk dengan total tagihan. Ia harus mencocokkan setiap pembayaran dengan setiap tagihan.
Paling sedikit, ada tiga sumber yang dibandingkan:
- Laporan dari kanal pembayaran, misalnya file dari bank mitra atau penyedia jasa.
- Mutasi rekening penampungan, yang menunjukkan dana benar-benar masuk.
- Buku besar tagihan, yang menunjukkan tagihan mana yang sudah dibayar.
Ketiganya harus cocok. Jika laporan kanal menunjukkan pembayaran Rp5 juta, mutasi rekening menunjukkan Rp5 juta, tetapi buku besar hanya mencatat Rp4,5 juta, ada masalah di pencatatan.
| Kondisi | Penyebab umum | Tindakan |
|---|---|---|
| Dana masuk, tagihan belum diperbarui | Notifikasi terlambat atau gagal | Cocokkan manual, perbaiki integrasi |
| Tagihan diperbarui dua kali | Notifikasi ganda | Idempotensi dan pembatalan kredit ganda |
| Nominal kurang | Pembayaran sebagian | Tandai sebagai sebagian, kirim pemberitahuan |
| Nominal lebih | Pembayar salah jumlah | Catat kelebihan, kembalikan atau simpan sesuai kebijakan |
| Nomor tidak dikenal | Nomor kedaluwarsa atau salah ketik | Telusuri, jangan langsung kreditkan |
| Pembayaran setelah kedaluwarsa | Keterlambatan kanal | Tolak atau terima sesuai kebijakan tagihan |
Setiap pengecualian harus diselesaikan dengan bukti. Jangan hanya menyesuaikan angka agar total cocok. Penyesuaian tanpa jejak akan menjadi temuan ketika diperiksa.
Frekuensi rekonsiliasi mengikuti volume. Untuk pembayaran harian, rekonsiliasi sebaiknya dilakukan setiap hari, bukan menunggu akhir bulan. Semakin lama selisih dibiarkan, semakin sulit ditelusuri.
Alur kerja harian yang sederhana dimulai pagi hari: unduh laporan kanal, impor ke alat rekonsiliasi, cocokkan dengan mutasi rekening dan buku besar, lalu catat pengecualian. Pengecualian dibagi menjadi dua: yang bisa diselesaikan hari itu dan yang memerlukan penelitian lanjutan. Setiap pengecualian memiliki pemilik dan batas waktu. Laporan penutupan hari mencantumkan jumlah transaksi, nilai, dan selisih yang belum selesai. Dengan cara ini, rekonsiliasi menjadi rutinitas, bukan proyek akhir bulan.
7. Pengecualian yang harus dirancang sejak awal
Sebagian besar masalah VA muncul dari pengecualian yang tidak dirancang. Sistem diuji dengan pembayaran normal, lalu gagal ketika ada pembayaran ganda atau keterlambatan.
Pembayaran ganda. Pembayar menekan tombol dua kali atau mengulang transfer karena mengira gagal. Sistem harus mengenali transaksi yang sama dan tidak mengkreditkan dua kali. Gunakan kunci idempotensi berdasarkan nomor transaksi kanal.
Pembayaran sebagian. VA tertutup meminta nominal penuh. Jika pembayar memasukkan jumlah lebih kecil, keputusan harus jelas: diterima sebagai sebagian, ditolak, atau ditahan. Jangan biarkan sistem memilih diam-diam.
Pembayaran terlambat. Nomor VA yang sudah kedaluwarsa bisa tetap muncul di aplikasi lama. Kebijakan harus menetapkan apakah pembayaran terlambat diterima, ditolak, atau dialihkan ke tagihan berikutnya.
Pembayaran berlebih. Kelebihan harus dicatat sebagai kewajiban kepada pembayar, bukan pendapatan. Simpan catatan dan tentukan mekanisme pengembalian.
Pembayaran dari pihak lain. Siapa pun bisa membayar nomor VA. Sistem tidak boleh menganggap nama pengirim selalu sama dengan nama nasabah. Identifikasi tetap berdasarkan nomor tagihan.
Pembatalan tagihan. Jika tagihan dibatalkan setelah nomor VA diterbitkan, nomor harus langsung dinonaktifkan. Jika pembayaran masuk setelah pembatalan, dana harus dikembalikan melalui prosedur.
8. Kontrol dan keamanan
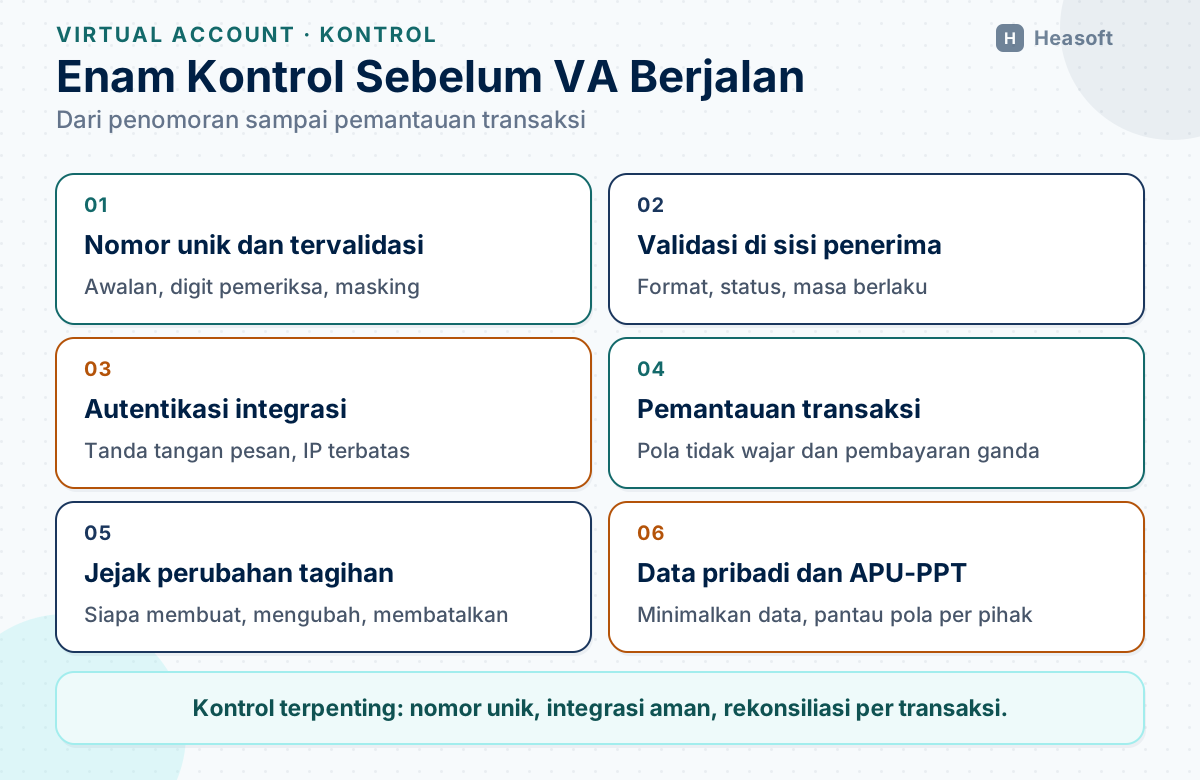
VA berhubungan langsung dengan uang, sehingga kontrolnya tidak boleh hanya mengandalkan aplikasi. Beberapa kontrol berikut perlu ada.
Nomor yang sulit dipalsukan. Tidak semua bank memakai nomor acak; sebagian menurunkan VA dari nomor rekening atau nomor identitas nasabah. Jika skema itu dipilih, jangan menampilkan rekening secara utuh: gunakan awalan kanal, digit pemeriksa, dan masking pada aplikasi. Nomor acak tetap lebih aman karena tidak membocorkan pola rekening. Untuk skema apa pun, VA harus dinonaktifkan ketika rekening induknya ditutup.
Validasi di sisi penerima. Jangan percaya sepenuhnya pada aplikasi pembayar. Bank penerima harus memvalidasi format, status, dan masa berlaku nomor.
Autentikasi integrasi. Koneksi antara bank dan mitra harus memakai kredensial yang aman, tanda tangan pesan, dan pembatasan alamat jaringan. Kredensial tidak boleh ditulis di kode sumber atau dibagikan melalui pesan.
Pemantauan transaksi. Pantau pola yang tidak wajar, misalnya banyak pembayaran ke nomor yang sama dalam waktu singkat, pembayaran dengan nominal bulat berulang, atau percobaan validasi nomor secara massal.
Pencatatan akses. Setiap pembuatan, perubahan, dan pembatalan tagihan harus tercatat. Siapa yang membuat, kapan, dan atas dasar apa. Jika tagihan bisa diubah tanpa jejak, VA menjadi alat yang mudah disalahgunakan.
Pelindungan data pribadi. Nomor VA dan data tagihan termasuk data nasabah. Akses dibatasi, data yang dikirim ke mitra diminimalkan, dan retensi ditetapkan. UU 27/2022 berlaku ketika data pribadi diproses dalam layanan ini.
Pemantauan APU-PPT. VA dapat dipakai untuk memecah transaksi menjadi nominal kecil. Pemantauan tidak boleh hanya melihat total harian, tetapi juga pola per pembayar dan per penerima. Kewajiban ini sejalan dengan program APU-PPT yang dibahas di penerapan APU-PPT di BPR dan BPRS.
Kontrol di atas perlu diuji, bukan hanya ditulis dalam prosedur. Coba kirim pembayaran ganda dengan nomor transaksi yang sama dan pastikan hanya satu kredit yang terbentuk. Coba bayar nomor yang sudah kedaluwarsa dan lihat apakah sistem menolak dengan pesan yang jelas. Coba buat tagihan dengan akun yang tidak berwenang dan periksa apakah akses ditolak. Catat hasil setiap pengujian beserta tanggal dan pengujinya. Pengujian semacam ini jauh lebih murah daripada menemukan kesalahannya setelah nasabah melapor.
9. Yang perlu disiapkan sebelum menawarkan VA
Implementasi VA bukan proyek memasang menu. Ia menyentuh produk, proses, integrasi, dan akuntansi. Sebelum menawarkan kepada nasabah, pastikan hal berikut sudah jelas.
| Area | Yang harus disiapkan |
|---|---|
| Produk | Jenis VA, biaya, batas nominal, masa berlaku, dan syarat |
| Penomoran | Aturan nomor acak atau turunan rekening, digit pemeriksa, dan masking |
| Integrasi | Format pesan, autentikasi, notifikasi, dan penanganan kegagalan |
| Akuntansi | Rekening penampungan, akun kewajiban, dan perlakuan kelebihan |
| Rekonsiliasi | Sumber data, jadwal, format kertas kerja, dan pemilik |
| Operasional | Prosedur pengecualian, batas waktu penyelesaian, dan eskalasi |
| Keamanan | Hak akses, pemantauan, dan pencatatan aktivitas |
| Hukum | Perjanjian dengan bank mitra atau penyedia jasa pembayaran |
Pengujian harus mencakup skenario normal dan skenario gagal. Uji pembayaran ganda, pembayaran sebagian, pembayaran setelah kedaluwarsa, notifikasi terlambat, dan pembatalan tagihan. Uji juga apa yang terjadi ketika koneksi terputus di tengah proses.
HeaBank menyediakan Open API dan integrasi dengan agregator pembayaran, PPOB, QRIS, serta BI-FAST. Integrasi itu dapat menjadi fondasi layanan pembayaran seperti VA, tetapi keputusan skema, rekonsiliasi, dan kontrol tetap berada di bank. Rincian produknya ada di halaman core banking HeaBank.
10. Kesalahan umum
Pertama, tidak membedakan VA dari rekening. Nasabah dan petugas memperlakukan nomor VA sebagai rekening berisi saldo. Akibatnya, penarikan, bunga, dan saldo dicari di tempat yang salah, padahal VA hanya jalur pembayaran masuk.
Kedua, memakai ulang nomor tanpa aturan. Nomor lama yang masih beredar dapat menerima pembayaran untuk tagihan baru.
Ketiga, tidak menonaktifkan nomor saat tagihan dibatalkan. Pembayaran masuk setelah pembatalan dan menimbulkan sengketa.
Keempat, mencocokkan total saja. Selisih antar-nasabah tidak terlihat selama totalnya sama.
Kelima, menerima notifikasi tanpa verifikasi. Notifikasi palsu atau ganda dapat mengkreditkan tagihan yang belum dibayar.
Keenam, menyimpan kredensial integrasi di tempat yang tidak aman. Ini membuka jalan bagi pihak lain untuk membuat atau mengubah tagihan.
Ketujuh, tidak menyiapkan prosedur pengecualian. Setiap pembayaran aneh menjadi pekerjaan darurat yang diselesaikan tanpa catatan.
Kedelapan, membiarkan VA turunan tetap aktif setelah rekening ditutup. Pembayaran masuk ke rekening yang sudah tidak boleh menerima dana, lalu harus dikembalikan melalui prosedur manual.
11. Kesimpulan
Virtual account adalah alat untuk mengenali pembayaran, bukan tempat menyimpan uang. Nilainya muncul ketika setiap pembayaran dapat dicocokkan dengan tagihan yang benar, cepat, dan dengan bukti.
Bagi BPR dan BPRS, VA memperluas jangkauan pembayaran tanpa menambah cabang. Namun, manfaat itu bergantung pada tiga hal: penomoran yang unik, integrasi yang aman, dan rekonsiliasi yang mencocokkan setiap transaksi.
Kontrol paling murah adalah aturan yang jelas sejak awal. Tentukan jenis VA, masa berlaku, perlakuan pembayaran ganda, dan prosedur pembatalan. Setelah itu, uji skenario gagal sebelum nasabah menemukannya sendiri.
VA yang berjalan baik terasa membosankan: pembayaran masuk, tagihan diperbarui, selisih kecil diselesaikan hari itu juga. VA yang menarik untuk diceritakan biasanya adalah VA yang nomornya dipakai ulang atau dananya masuk ke tagihan orang lain.
Referensi
- Bank Indonesia — “Peraturan Bank Indonesia Nomor 23/6/PBI/2021 tentang Penyedia Jasa Pembayaran”. https://www.bi.go.id/id/publikasi/peraturan/Pages/PBI_230621.aspx
- Bank Indonesia — “Standar Nasional Open API Pembayaran (SNAP)”. https://www.bi.go.id/id/layanan/standar/snap/default.aspx
- Otoritas Jasa Keuangan — “POJK Nomor 34 Tahun 2025 tentang Penyelenggaraan Teknologi Informasi oleh Bank Perekonomian Rakyat dan Bank Perekonomian Rakyat Syariah”. https://ojk.go.id/id/regulasi/Pages/POJK-34-Tahun-2025-Penyelenggaraan-Teknologi-Informasi-oleh-Bank-Perekonomian-Rakyat-dan-Bank-Perekonomian-Rakyat-Syariah.aspx
- Otoritas Jasa Keuangan — “POJK Nomor 12 Tahun 2024 tentang Strategi Anti Fraud”. https://peraturan.bpk.go.id/Details/301737/peraturan-ojk-no-12-tahun-2024
- Otoritas Jasa Keuangan — “POJK Nomor 8 Tahun 2023 tentang Penerapan Program Anti Pencucian Uang, Pencegahan Pendanaan Terorisme, dan Pencegahan Pendanaan Proliferasi Senjata Pemusnah Massal di Sektor Jasa Keuangan”. https://ojk.go.id/apu-ppt/id/peraturan/pojk/Pages/POJK-8-2023-.aspx
- Republik Indonesia — “Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi”. https://peraturan.bpk.go.id/Details/229798/uu-no-27-tahun-2022
- Otoritas Jasa Keuangan — “POJK Nomor 7 Tahun 2024 tentang Bank Perekonomian Rakyat dan Bank Perekonomian Rakyat Syariah”. https://www.ojk.go.id/id/regulasi/Pages/POJK-7-Tahun-2024-Bank-Perekonomian-Rakyat-dan-Bank-Perekonomian-Rakyat-Syariah.aspx