Seorang petugas kepatuhan di sebuah BPR menerima pembaruan daftar dari OJK pada Jumat sore. Ia mencocokkan daftar itu dengan data nasabah. Muncul satu nama yang mirip dengan seorang nasabah lama: nama depan dan tahun lahir sama, alamat berbeda satu kecamatan.
Petugas itu tidak bisa menunda. Menurut aturan, begitu ada kecocokan identitas dengan daftar, dana harus diblokir segera, tanpa memberi tahu nasabah lebih dulu. Tetapi ia juga tidak boleh memblokir orang yang salah hanya karena namanya mirip. Di titik ini, dua kesalahan yang berlawanan sama-sama berbahaya: meloloskan pihak yang seharusnya diblokir, atau membekukan rekening orang yang tidak bersalah.
Ilustrasi di atas adalah gambaran umum, bukan kasus nyata. Artikel ini membahas cara BPR dan BPRS menangani dua daftar yang sering disebut dalam program APU-PPT: DTTOT dan DPPSPM.
1. Mengapa Dua Daftar Ini Penting
DTTOT dan DPPSPM adalah bagian dari targeted financial sanctions, yaitu sanksi keuangan yang diarahkan kepada orang atau korporasi tertentu. Tujuannya bukan menghukum semua nasabah, melainkan memastikan dana tidak mengalir kepada pihak yang terkait terorisme atau proliferasi senjata pemusnah massal.
Bagi BPR dan BPRS, kewajiban ini bukan pelengkap. Bank berada di pintu masuk uang. Setoran, transfer, pembiayaan, dan pembukaan rekening bisa menjadi jalur pendanaan. Karena itu, POJK 8/2023 tentang Penerapan Program Anti Pencucian Uang, Pencegahan Pendanaan Terorisme, dan Pencegahan Pendanaan Proliferasi Senjata Pemusnah Massal di Sektor Jasa Keuangan mengatur kewajiban yang cukup rinci.
Ada tiga alasan mengapa topik ini perlu dilatih, bukan hanya disimpan dalam kebijakan.
Pertama, keputusan harus cepat. Pemblokiran dilakukan serta-merta, tanpa menunggu persetujuan yang berlapis-lapis. Petugas di garis depan perlu tahu apa yang harus dilakukan ketika daftar berubah.
Kedua, kesalahan berdampak besar. Memblokir rekening orang yang salah dapat merugikan nasabah dan merusak reputasi. Meloloskan pihak yang benar-benar tercantum dapat berujung pada sanksi dan risiko pidana.
Ketiga, bukti harus ada. Bank perlu menunjukkan kapan daftar diterima, kapan pencocokan dilakukan, siapa yang memutuskan, dan bagaimana laporan disampaikan. Tanpa jejak, kewajiban yang dijalankan dengan benar pun sulit dibuktikan saat pemeriksaan.
2. Dua Daftar yang Berbeda
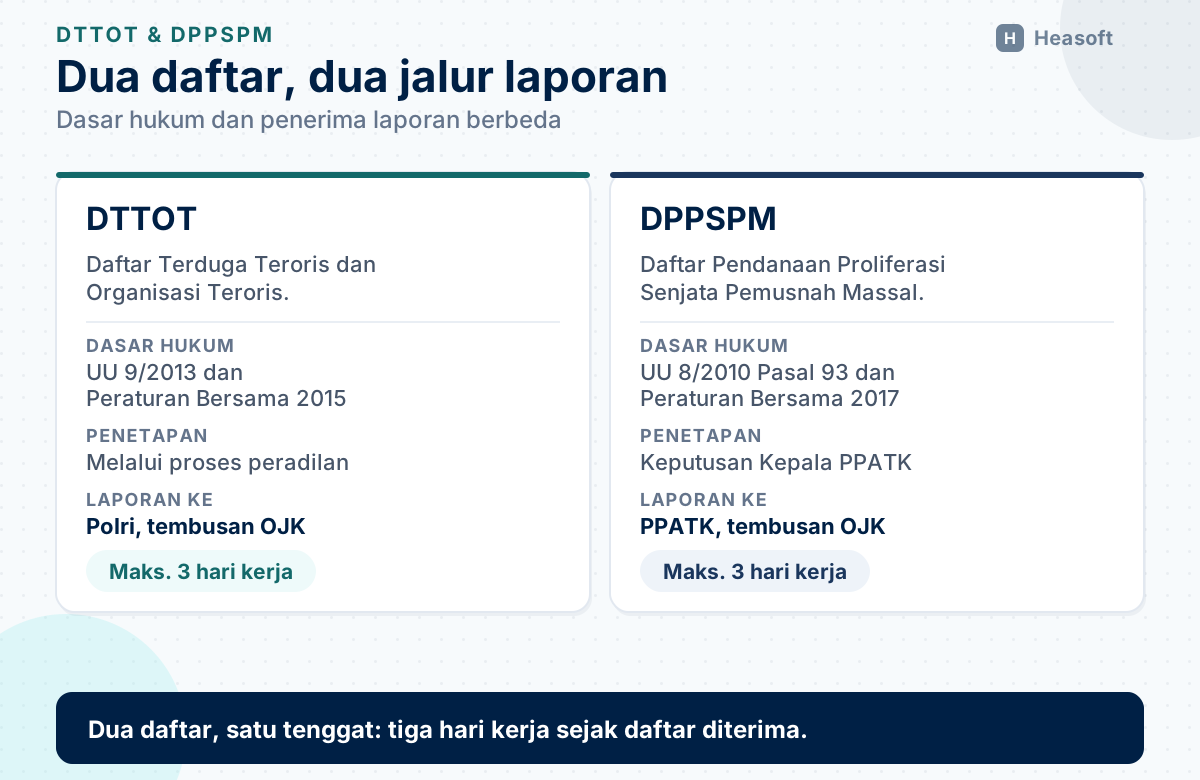
DTTOT dan DPPSPM sering disebut dalam satu tarikan napas, tetapi keduanya memiliki dasar, penerbit, dan jalur pelaporan yang berbeda.
2.1 DTTOT
DTTOT (Daftar Terduga Teroris dan Organisasi Teroris) adalah daftar nama orang dan korporasi yang diduga terkait terorisme. Dasar utamanya adalah UU Nomor 9 Tahun 2013 tentang Pencegahan dan Pemberantasan Tindak Pidana Pendanaan Terorisme.
Menurut laman resmi PPATK, UU TPPT mengatur prosedur pencantuman identitas, penetapan oleh Pengadilan Negeri Jakarta Pusat, pemblokiran serta-merta, keberatan, penghapusan, perpanjangan, pengecualian untuk kebutuhan hidup dasar, serta penyampaian daftar kepada Bea dan Cukai. Pelaksanaannya diatur lebih lanjut dalam Peraturan Bersama Ketua Mahkamah Agung, Menteri Luar Negeri, Kepala Kepolisian, Kepala BNPT, dan Kepala PPATK tahun 2015.
Daftar DTTOT dapat diakses publik melalui laman PPATK. OJK meneruskan daftar beserta perubahannya kepada penyedia jasa keuangan melalui sistem yang disediakan OJK, disertai permintaan pemblokiran serta-merta.
2.2 DPPSPM
DPPSPM (Daftar Pendanaan Proliferasi Senjata Pemusnah Massal) adalah daftar orang dan korporasi yang terkait pendanaan proliferasi senjata pemusnah massal. Dasar internasionalnya adalah Resolusi Dewan Keamanan PBB, antara lain Resolusi 1718 tahun 2006 dan 1737 tahun 2006.
Di Indonesia, pengaturannya berangkat dari Pasal 93 UU Nomor 8 Tahun 2010 tentang Pencegahan dan Pemberantasan Tindak Pidana Pencucian Uang. Peraturan Bersama Menteri Luar Negeri, Kepala Kepolisian, Kepala PPATK, dan Kepala BAPETEN Nomor 4 Tahun 2017, 1 Tahun 2017, 9 Tahun 2017, dan 5 Tahun 2017 mengatur pencantuman identitas dan pemblokiran serta-merta. Aturan itu telah beberapa kali diubah, terakhir melalui Peraturan Bersama Nomor 7 Tahun 2023, 2 Tahun 2023, 12 Tahun 2023, dan 2 Tahun 2023.
Daftar DPPSPM ditetapkan melalui Keputusan Kepala PPATK. Pada laman PPATK, daftar yang dipublikasikan mencakup daftar September 2024 untuk DPRK dan Iran, serta Keputusan Kepala PPATK Nomor 679 Tahun 2024 tentang Penetapan Daftar Pendanaan Proliferasi Senjata Pemusnah Massal.
2.3 Perbedaan yang Perlu Diingat
| Hal | DTTOT | DPPSPM |
|---|---|---|
| Fokus | Terorisme dan organisasi teroris | Pendanaan proliferasi senjata pemusnah massal |
| Dasar utama | UU 9/2013 dan Peraturan Bersama 2015 | UU 8/2010 Pasal 93 dan Peraturan Bersama 2017 sebagaimana diubah |
| Penetapan | Melalui proses peradilan, antara lain PN Jakarta Pusat | Melalui keputusan Kepala PPATK berdasarkan resolusi DK PBB |
| Laporan pemblokiran | Kepolisian Negara Republik Indonesia, tembusan OJK | PPATK, tembusan OJK |
| Tenggat laporan | Paling lama 3 hari kerja sejak daftar diterima | Paling lama 3 hari kerja sejak daftar diterima |
3. Apa yang Diwajibkan POJK 8/2023
Pasal 53 POJK 8/2023 adalah pasal yang paling sering dicari saat membahas DTTOT dan DPPSPM. Isinya bisa diringkas menjadi enam kewajiban.
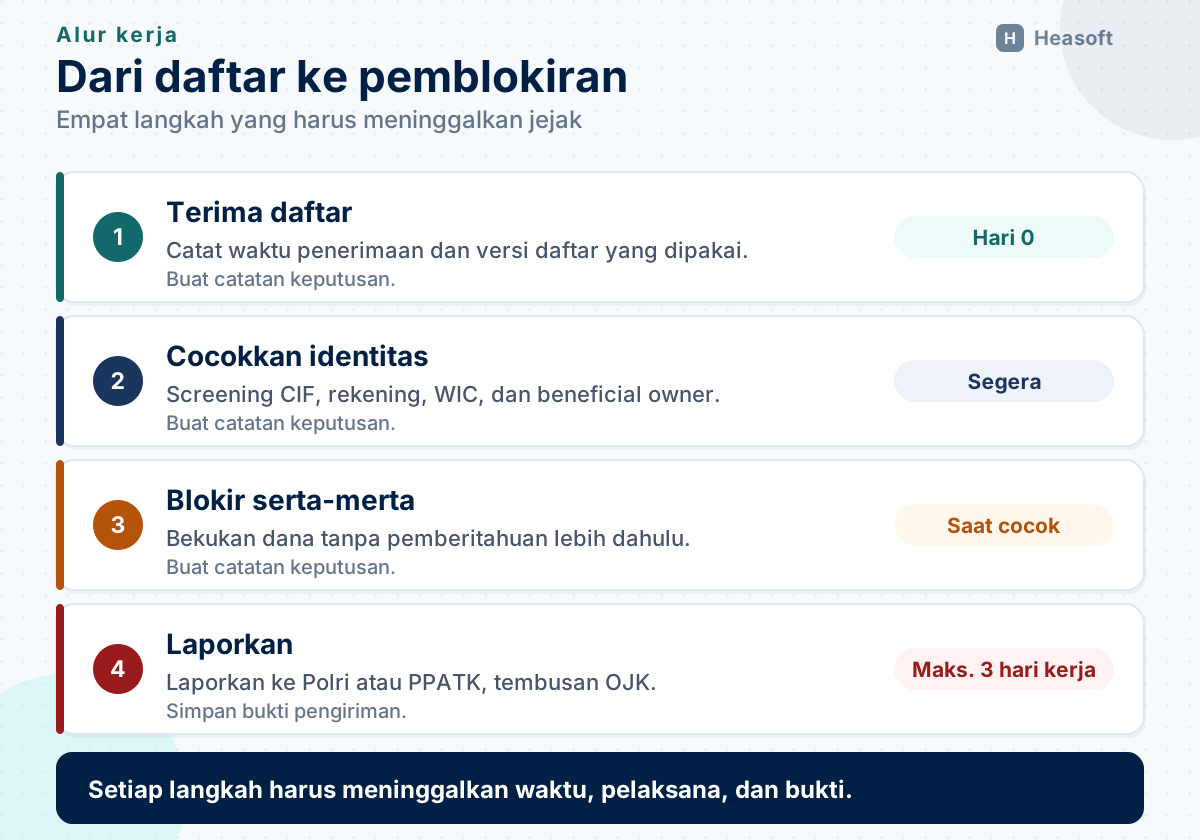
Pertama, memelihara dan mengkinikan daftar. Bank wajib menyimpan DTTOT dan DPPSPM yang disampaikan OJK melalui sistem OJK, termasuk setiap perubahan.
Kedua, melarang pemberian dana. Bank dilarang menyediakan, memberikan, atau meminjamkan dana kepada atau untuk kepentingan orang atau korporasi yang tercantum dalam daftar.
Ketiga, mencocokkan identitas. Bank wajib mengidentifikasi dan memastikan kesesuaian identitas serta informasi lain nasabah dengan daftar. Kewajiban ini berlaku sejak bank menerima daftar.
Keempat, memitigasi risiko salah cocok. Bank wajib menangani kemungkinan false positive (cocok padahal bukan orang yang sama) dan false negative (tidak cocok padahal seharusnya cocok).
Kelima, memblokir serta-merta. Jika ada kesesuaian identitas nasabah atau Pemilik Manfaat dengan daftar, bank wajib memblokir dana segera, tanpa penundaan, dan tanpa pemberitahuan sebelumnya kepada nasabah atau Pemilik Manfaat.
Keenam, melaporkan. Kesesuaian identitas juga dilaporkan sebagai Transaksi Keuangan Mencurigakan kepada PPATK. Pemblokiran DTTOT dilaporkan kepada Kepolisian dengan tembusan OJK. Pemblokiran DPPSPM dilaporkan kepada PPATK dengan tembusan OJK. Jika tidak ada kecocokan, bank tetap menyampaikan laporan nihil.
Pasal 53 juga mewajibkan bank mengidentifikasi, menilai, memahami, dan memitigasi risiko penghindaran sanksi (sanction evasion). Ini penting karena pihak yang ingin menghindari daftar tidak selalu bertransaksi atas namanya sendiri.
4. Screening yang Benar: Dari CIF sampai Pemilik Manfaat
Pencocokan daftar bukan pekerjaan mencari nama yang sama persis. Nama bisa ditulis dengan ejaan berbeda, disingkat, dibalik, atau memakai transliterasi lain. Untuk korporasi, nama bisa berubah karena pergantian badan hukum atau penggunaan nama dagang.
Karena itu, screening perlu dirancang sebagai proses, bukan tombol.
4.1 Data yang Dicocokkan
Minimal, data yang dibandingkan mencakup:
- nama lengkap dan alias;
- NIK atau nomor paspor;
- tanggal dan tempat lahir;
- kewarganegaraan;
- alamat;
- untuk korporasi: nama badan hukum, nomor registrasi, negara pendirian, dan pemilik manfaat;
- untuk organisasi: nama, jenis, dan wilayah kegiatan.
Semakin banyak field yang dibandingkan, semakin kecil kemungkinan salah cocok. Tetapi semakin banyak field juga berarti semakin banyak data yang harus bersih. Nama tanpa NIK dan tanggal lahir hampir selalu menghasilkan derau.
4.2 Kapan Pencocokan Dilakukan
Pencocokan tidak cukup hanya saat pembukaan rekening. Ia perlu dilakukan:
- saat calon nasabah mendaftar;
- saat nasabah lama mengubah data penting;
- saat bank menerima pembaruan daftar dari OJK;
- saat ada transaksi atau hubungan usaha yang mencurigakan;
- secara berkala sebagai bagian dari pengkinian data.
Jika bank hanya mencocokkan setahun sekali, pembaruan daftar di antara dua periode bisa terlewat.
4.3 Pemilik Manfaat
Pencocokan harus menyentuh Pemilik Manfaat (beneficial owner), yaitu orang yang pada akhirnya memiliki atau mengendalikan nasabah korporasi. Rekening atas nama perusahaan bisa digunakan oleh orang yang tercantum dalam daftar melalui kepemilikan saham, kendali, atau kuasa.
Bank perlu menyimpan data Pemilik Manfaat dan memperbaruinya saat struktur kepemilikan berubah. Tanpa itu, pencocokan hanya melihat kulit luar.
4.4 Nama yang Sama Bukan Berarti Orang yang Sama
Sistem dapat menandai kecocokan berdasarkan kemiripan. Namun, keputusan akhir tidak boleh hanya berdasarkan skor kemiripan. Petugas perlu memeriksa dokumen identitas, tanggal lahir, alamat, dan informasi pendukung lain.
Untuk nama umum, satu kecocokan bisa menghasilkan puluhan kandidat. Di sinilah bank membutuhkan aturan yang jelas: siapa yang memverifikasi, dokumen apa yang dipakai, dan bagaimana hasilnya dicatat.
5. False Positive dan False Negative
Dua jenis kesalahan ini sering disebut dalam diskusi kepatuhan, tetapi konsekuensinya berbeda.
False positive terjadi ketika sistem menandai kecocokan, padahal orangnya berbeda. Contohnya, nama dan tahun lahir sama, tetapi NIK dan alamat berbeda. False positive tidak boleh langsung diabaikan. Bank tetap perlu memverifikasi, mendokumentasikan, dan memutuskan apakah kecocokan itu nyata.
False negative terjadi ketika sistem tidak menandai apa pun, padahal ada kecocokan. Penyebabnya bisa data yang tidak lengkap, ejaan yang sangat berbeda, alias yang tidak tercatat, atau aturan pencocokan yang terlalu kaku.
Cara mengurangi keduanya:
- bersihkan data nasabah secara berkala;
- simpan alias dan ejaan alternatif;
- gunakan pencocokan bertingkat, bukan hanya nama persis;
- bandingkan beberapa field sekaligus;
- tinjau hasil pencocokan oleh dua orang untuk kasus berisiko;
- catat alasan ketika sebuah kemungkinan kecocokan dinyatakan bukan kecocokan;
- uji ulang sistem dengan data contoh yang memang mirip.
Yang tidak boleh dilakukan adalah mematikan tanda kecocokan hanya karena “namanya umum” atau “nasabahnya sudah lama”. Kedua alasan itu tidak menghapus kewajiban.
6. Pemblokiran: Apa yang Dibekukan dan Siapa yang Diberi Tahu
Ketika kesesuaian identitas terkonfirmasi, bank wajib memblokir dana. Pasal 53 ayat (5) menjelaskan cakupannya: dana yang dimiliki atau dikuasai, baik langsung maupun tidak langsung, yang diperoleh dengan cara apa pun dan dalam hal apa pun, baik sepenuhnya maupun bersama pihak lain.
Artinya, pemblokiran tidak hanya menyentuh saldo tabungan atas nama orang tersebut. Dana yang berada dalam penguasaan bank dan terkait dengan pihak itu juga perlu diperiksa sesuai ketentuan.
Pemblokiran dilakukan tanpa pemberitahuan sebelumnya kepada nasabah atau Pemilik Manfaat. Ini bukan bentuk ketidakramahan, melainkan bagian dari desain sanksi agar dana tidak dipindahkan sebelum tindakan dijalankan.
Setelah memblokir, bank membuat berita acara dan menyampaikan laporan. Untuk DTTOT, laporan ditujukan kepada Kepolisian Negara Republik Indonesia dengan tembusan OJK. Untuk DPPSPM, laporan ditujukan kepada PPATK dengan tembusan OJK.
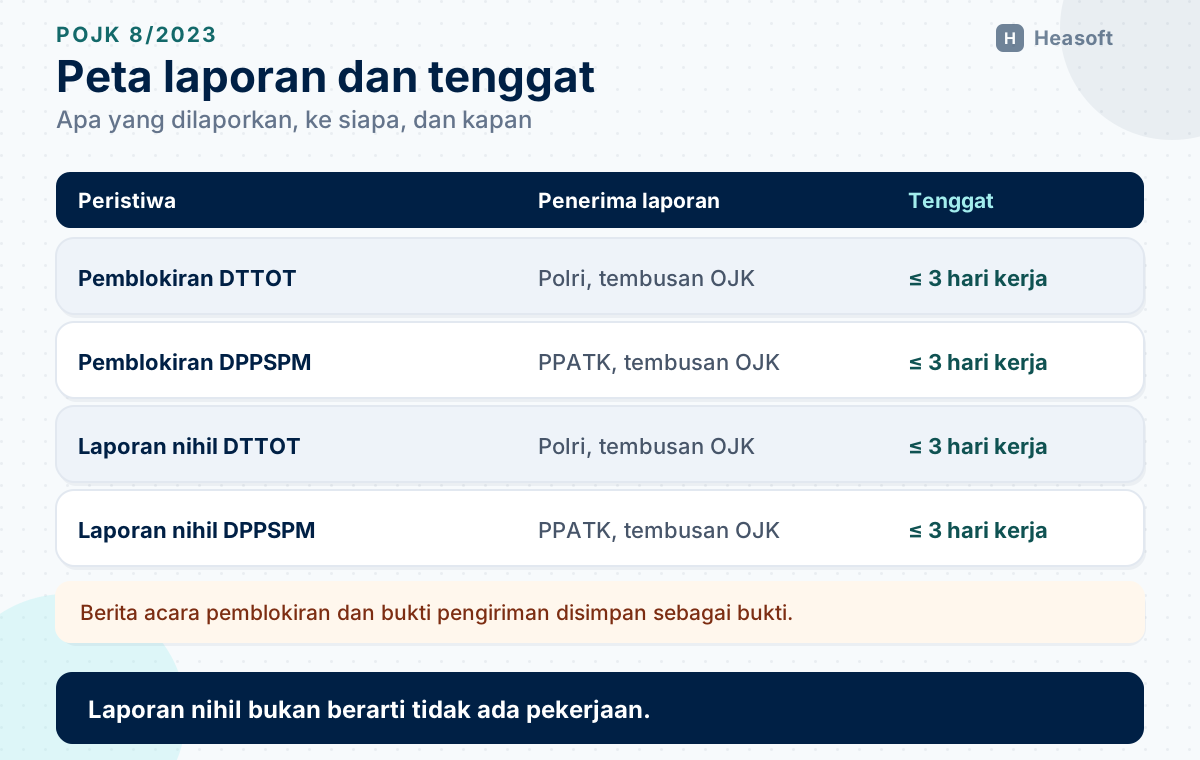
Jika tidak ada kecocokan, bank tetap membuat dan menyampaikan laporan nihil. Laporan nihil bukan formalitas kosong. Ia menunjukkan bahwa bank telah menerima daftar, melakukan pencocokan, dan menyelesaikan kewajibannya.
6.1 Nasabah Baru dan Walk-in Customer
Pasal 53 juga menyebut calon nasabah dan walk-in customer (WIC), yaitu orang yang datang bertransaksi tanpa menjadi nasabah tetap. Jika identitas mereka cocok dengan daftar, bank wajib melaporkannya sebagai Transaksi Keuangan Mencurigakan. Untuk calon nasabah, belum ada rekening yang bisa diblokir, tetapi hubungan usaha tidak boleh dilanjutkan.
6.2 Jangan Membuka Blokir Sendiri
Pembukaan blokir bukan keputusan cabang. Bank perlu mengikuti mekanisme yang berlaku, termasuk proses keberatan atau penghapusan dari daftar. Jika nasabah membantah, petugas tidak boleh langsung mencairkan dana hanya karena nasabah menunjukkan KTP dan menjelaskan bahwa namanya mirip.
Semua tindakan harus tercatat: siapa yang memverifikasi, dokumen apa yang diperiksa, dan dasar keputusannya. Jika kelak ada pemeriksaan atau sengketa, catatan ini yang melindungi bank dan nasabah.
7. Peta Pelaporan Tiga Hari Kerja
Pasal 77 POJK 8/2023 mengatur tenggat yang cukup ketat.
Laporan pemblokiran DTTOT disampaikan kepada Kepolisian Negara Republik Indonesia paling lama 3 hari kerja sejak bank menerima DTTOT, dengan lampiran berita acara.
Laporan pemblokiran DPPSPM disampaikan kepada PPATK paling lama 3 hari kerja sejak bank menerima DPPSPM, dengan lampiran berita acara.
Laporan nihil DTTOT disampaikan kepada Kepolisian paling lama 3 hari kerja sejak bank menerima DTTOT.
Laporan nihil DPPSPM disampaikan kepada PPATK paling lama 3 hari kerja sejak bank menerima DPPSPM.
Tembusan kepada OJK disampaikan melalui sistem yang ditentukan. Karena tenggat dihitung dari saat daftar diterima, bank perlu mencatat waktu penerimaan secara otomatis. Jika tanggal penerimaan hanya diingat oleh satu orang, tenggat mudah terlewat.
Keterlambatan juga memiliki konsekuensi. Pasal 78 mengatur sanksi administratif berupa denda bagi bank yang terlambat menyampaikan laporan. Untuk BPR, denda dihitung per hari kerja keterlambatan per laporan, dengan batas maksimum per laporan, ditambah pembatasan berdasarkan persentase laba bersih tahun sebelumnya.
| Peristiwa | Tujuan laporan | Tembusan | Tenggat |
|---|---|---|---|
| Ada kecocokan DTTOT dan dana diblokir | Kepolisian RI | OJK | 3 hari kerja sejak daftar diterima |
| Ada kecocokan DPPSPM dan dana diblokir | PPATK | OJK | 3 hari kerja sejak daftar diterima |
| Tidak ada kecocokan DTTOT | Kepolisian RI | OJK | 3 hari kerja sejak daftar diterima |
| Tidak ada kecocokan DPPSPM | PPATK | OJK | 3 hari kerja sejak daftar diterima |
| Kecocokan pada calon nasabah atau WIC | PPATK sebagai LTKM | Sesuai ketentuan | Mengikuti ketentuan LTKM |
8. Kontrol Sistem dan Bukti Audit
Kewajiban di atas tidak akan stabil jika hanya bergantung pada ingatan petugas. Sistem perlu membantu, meskipun tetap menyisakan ruang untuk penilaian manusia.
Beberapa kontrol yang layak dimiliki:
- Versi daftar yang terkontrol. Sistem menyimpan daftar beserta tanggal dan sumber pembaruan.
- Pencatatan waktu penerimaan. Setiap pembaruan daftar menghasilkan jejak waktu yang bisa dipakai menghitung tenggat tiga hari kerja.
- Pencocokan otomatis dan manual. Sistem memberi tanda, petugas memverifikasi, dan hasilnya tercatat.
- Maker-checker. Keputusan memblokir atau menyatakan bukan kecocokan ditinjau oleh orang kedua.
- Log perubahan data nasabah. Jika nama atau alamat diubah setelah pencocokan, perubahan itu terlihat.
- Pengelolaan berkas berita acara. Dokumen pemblokiran dan laporan nihil tersimpan dengan penamaan yang konsisten.
- Pemantauan tenggat. Dasbor menampilkan laporan yang belum dikirim.
- Pembatasan akses. Hanya petugas berwenang yang dapat melihat daftar dan membuka blokir.
- Uji berkala. Bank menguji apakah sistem masih menangkap contoh nama yang mirip.
Bukti yang biasanya diminta pemeriksa bukan hanya kebijakan. Pemeriksa ingin melihat daftar yang diterima, log pencocokan, keputusan petugas, berita acara, dan bukti pengiriman laporan. Artikel Audit trail dan keamanan data membahas cara menyiapkan jejak semacam ini, sedangkan Persiapan pemeriksaan OJK dari sisi sistem dan IT membantu menyusun bukti secara lebih luas.
9. Rencana 30/60/90 Hari
Bagi bank yang ingin merapikan proses ini, urutan berikut bisa dipakai.
Hari 1-30: Petakan Kondisi
- Kumpulkan kebijakan, prosedur, dan daftar akses sistem yang ada.
- Periksa apakah seluruh nasabah dan Pemilik Manfaat sudah memiliki data identitas yang lengkap.
- Uji pencocokan dengan daftar terbaru dan catat jumlah kandidat.
- Tentukan siapa yang berwenang memverifikasi, memblokir, dan melaporkan.
- Buat daftar kontak dan kanal pelaporan ke Kepolisian, PPATK, dan OJK.
Hari 31-60: Perbaiki Proses
- Lengkapi field wajib untuk pencocokan: NIK, tanggal lahir, alamat, dan alias.
- Susun prosedur khusus untuk false positive dan false negative.
- Siapkan format berita acara dan laporan nihil.
- Latih petugas cabang tentang apa yang boleh dan tidak boleh dikatakan kepada nasabah.
- Uji alur pelaporan dengan simulasi.
Hari 61-90: Jalankan dan Uji
- Jalankan pencocokan menyeluruh terhadap basis data nasabah.
- Tinjau hasilnya oleh fungsi kepatuhan dan audit internal.
- Simpan bukti pelaksanaan dalam satu tempat.
- Lakukan uji ulang setelah perbaikan data.
- Laporkan hasil dan temuan kepada Direksi.
10. Kesimpulan
DTTOT dan DPPSPM bukan daftar yang cukup dibaca sekali. Keduanya berubah, dan setiap perubahan menuntut pencocokan, keputusan, dan pelaporan. Bagi BPR dan BPRS, kewajiban ini menyentuh pekerjaan harian: pembukaan rekening, pengkinian data, pemantauan transaksi, dan komunikasi dengan nasabah.
Pasal 53 POJK 8/2023 memberi kerangka yang jelas: pelihara daftar, larang pemberian dana, cocokkan identitas dan Pemilik Manfaat, mitigasi salah cocok, blokir serta-merta, dan laporkan. Pasal 77 menetapkan tenggat tiga hari kerja untuk laporan pemblokiran dan laporan nihil.
Yang membuat kewajiban ini berjalan bukan hanya sistem, tetapi kebiasaan. Petugas harus tahu kapan berhenti dan bertanya. Verifikasi harus dilakukan oleh orang yang kompeten. Setiap keputusan harus punya jejak. Dengan begitu, bank dapat memblokir pihak yang memang tercantum tanpa membekukan orang yang hanya kebetulan bernama sama.
Istilah lain seperti beneficial owner, false positive, LTKM, dan targeted financial sanctions dijelaskan di kamus singkat perbankan. Untuk gambaran program APU-PPT secara menyeluruh, baca Penerapan APU-PPT di BPR dan BPRS.
Referensi
- OJK — “POJK Nomor 8 Tahun 2023 tentang Penerapan Program Anti Pencucian Uang, Pencegahan Pendanaan Terorisme, dan Pencegahan Pendanaan Proliferasi Senjata Pemusnah Massal di Sektor Jasa Keuangan”. https://ojk.go.id/apu-ppt/id/peraturan/pojk/Pages/POJK-8-2023-.aspx
- PPATK — “Daftar Terduga Teroris dan Organisasi Teroris (DTTOT)”. https://www.ppatk.go.id/dalam_negeri/read/1400/daftar-terduga-teroris-dan-organisasi-teroris-dttot.html
- PPATK — “Daftar Pendanaan Proliferasi Senjata Pemusnah Massal (Daftar PPSPM)”. https://www.ppatk.go.id/dalam_negeri/read/1401/daftar-pendanaan-proliferasi-senjata-pemusnah-massal-daftar-ppspm.html
- BPK JDIH — “Undang-Undang Nomor 9 Tahun 2013 tentang Pencegahan dan Pemberantasan Tindak Pidana Pendanaan Terorisme”. https://peraturan.bpk.go.id/Details/38846/uu-no-9-tahun-2013
- OJK — “Surat Edaran OJK tentang Pedoman Pemblokiran Secara Serta Merta atas Dana Nasabah yang Identitasnya Tercantum dalam DTTOT”. https://www.ojk.go.id/apu-ppt/id/peraturan/seojk/Documents/RSEOJK%20%20DTTOT.pdf
- BPK JDIH — “Undang-Undang Nomor 8 Tahun 2010 tentang Pencegahan dan Pemberantasan Tindak Pidana Pencucian Uang”. https://peraturan.bpk.go.id/Details/38776/uu-no-8-tahun-2010