Pukul 16.30, seorang teller menghitung uang di mejanya. Jumlahnya kurang Rp850.000 dari catatan sistem. Ia menganggap ini kesalahan hitung dan menutupnya dengan setoran nasabah yang baru masuk. Besok, selisih itu muncul lagi. Ia menutupnya lagi dengan cara yang sama.
Tiga minggu kemudian, selisihnya sudah Rp12 juta. Tidak ada satu pun transaksi besar yang mencurigakan. Yang ada hanya kebiasaan kecil: menunda pencatatan, meminjam uang laci sebentar, dan berharap setoran berikutnya menutupi kekurangan.
Pola “tutup dengan setoran besok” adalah salah satu tanda awal penyalahgunaan kas yang paling sering muncul. Kas berbeda dari transaksi lain karena uangnya fisik, langsung, dan sulit dilacak jika tidak dicatat saat itu juga.
Artikel ini membahas alur kas di kantor cabang BPR dan BPRS, kontrol dasar yang harus ada, modus yang perlu dicegah, checklist harian, pembagian peran, dan rencana perbaikan 30/60/90 hari.
1. Mengapa kas berbeda dari transaksi lain
Transaksi non-tunai meninggalkan jejak digital: waktu, nomor rekening, dan identitas pengirim. Uang tunai tidak selalu begitu. Ia bisa berpindah tangan tanpa nama, dan tidak ada jaringan yang otomatis mencatatnya.
Karena itu, kesalahan kas lebih mahal daripada kesalahan pembukuan biasa. Salah posting bisa dibalik dengan jurnal koreksi. Uang yang hilang tidak bisa dikembalikan hanya dengan jurnal.
POJK 12/2024 menempatkan pencurian uang kas sebagai salah satu contoh penyalahgunaan aset. Regulasi itu mendefinisikannya sebagai perbuatan untuk menguntungkan diri sendiri atau orang lain secara melawan hukum dengan menyalahgunakan aset lembaga, tanpa melalui prosedur yang berlaku. Artinya, kas bukan hanya urusan operasional, tetapi juga urusan fraud dan tata kelola. Pola modus fraud yang lebih lengkap dibahas di artikel fraud di BPR dan BPRS.
Karena itu, manajemen kas harus dilihat sebagai rangkaian kontrol, bukan sekadar prosedur teller. Pertanyaannya bukan “apakah uangnya cocok hari ini”, tetapi “apakah ada orang kedua yang bisa membuktikan bahwa uangnya cocok”.
2. Alur uang tunai di cabang
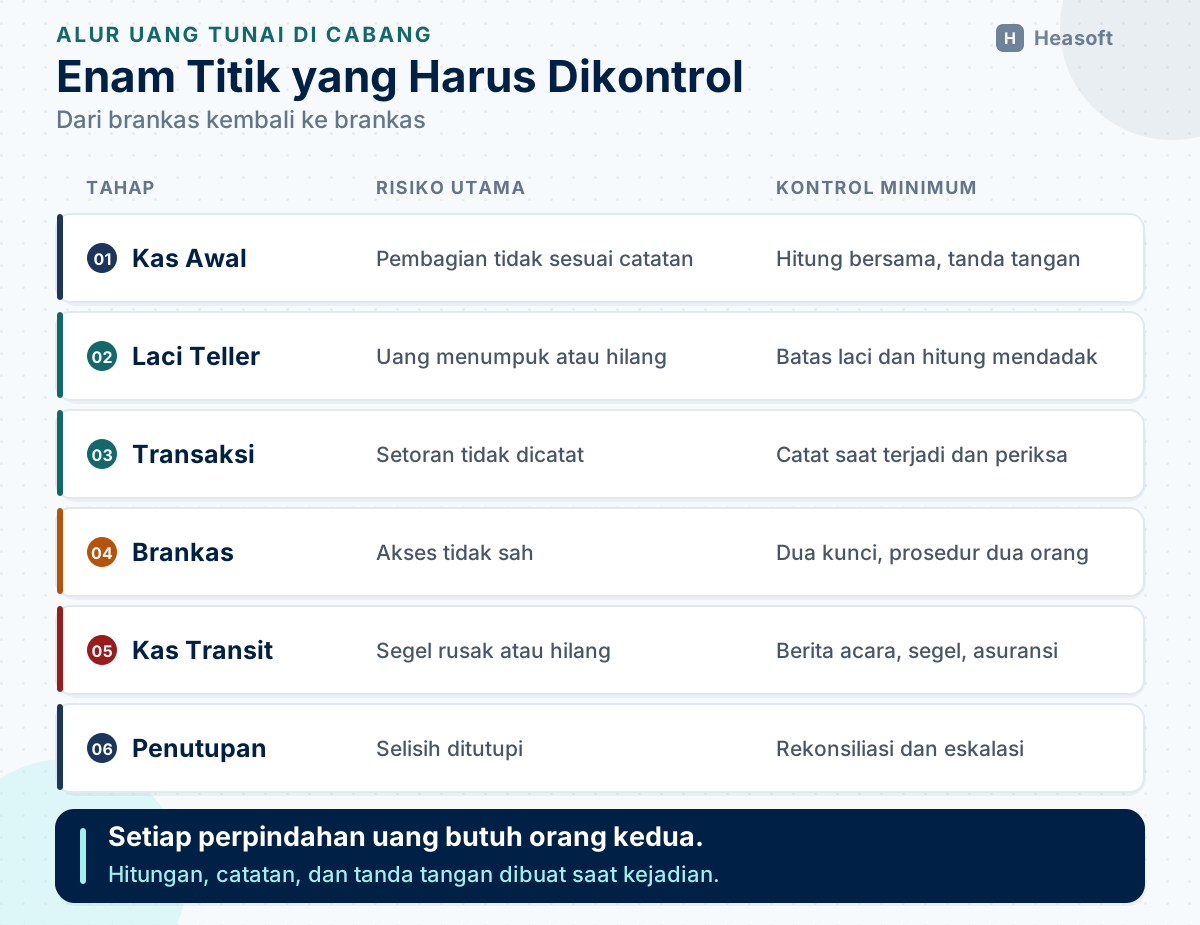
Untuk mengendalikan kas, bank perlu tahu ke mana saja uang bergerak. Di BPR dan BPRS, alurnya umumnya melewati lima tahap.
2.1 Kas awal dan laci teller
Setiap pagi, kas diambil dari brankas dan dibagikan ke laci teller. Serah terima harus dihitung bersama, dicatat, dan ditandatangani. Jangan menyerahkan kas hanya berdasarkan catatan kemarin.
Laci teller punya batas maksimum. Jika uangnya menumpuk, sebagian harus disetor ke brankas. Batas ini mencegah kerugian besar jika terjadi perampokan atau penyalahgunaan.
2.2 Transaksi layanan
Selama jam layanan, teller menerima setoran, membayar penarikan, mencairkan kredit, menerima angsuran, dan memungut biaya. Setiap transaksi harus dicatat saat terjadi, bukan dikumpulkan untuk dicatat sore hari.
Untuk transaksi di atas batas tertentu, persetujuan petugas lain diperlukan. Batas ini bukan untuk mempersulit nasabah, tetapi untuk memastikan tidak ada satu orang yang bisa memindahkan uang besar sendirian.
2.3 Setoran ke brankas
Uang tunai yang melewati batas laci disetor ke brankas. Penyetoran dilakukan dengan berita acara, dihitung bersama, dan disegel jika perlu. Brankas hanya dibuka oleh petugas yang berwenang, dengan prosedur dua orang.
2.4 Kas transit dan pengisian mesin
Kas transit adalah uang yang dikirim dari cabang ke bank atau kantor lain, atau sebaliknya. Pengiriman biasanya memakai jasa pengangkut uang. Setiap penyerahan harus disertai berita acara, segel, dan asuransi.
Jika cabang mengelola ATM atau terminal perbankan elektronik yang menerima setoran tunai, pengisian dan pengambilan kas juga harus tercatat. POJK 7/2024 mewajibkan bank menetapkan pengelola terminal dan melaporkan penggunaan, penambahan, atau pemindahan lokasinya secara daring.
2.5 Penutupan kas
Pada akhir hari, teller menghitung uangnya, mencocokkan dengan sistem, dan menyerahkan kembali ke brankas. Kepala kasir atau pejabat berwenang memeriksa. Jika ada selisih, selisih dicatat dan ditelusuri, bukan ditutupi. Urutan penutupan ini sejalan dengan closing harian dan bulanan yang membahas cut-off dan rekonsiliasi.
| Tahap | Risiko utama | Kontrol minimum |
|---|---|---|
| Kas awal | Pembagian tidak sesuai catatan | Hitung bersama dan tanda tangan |
| Laci teller | Uang menumpuk atau hilang | Batas laci dan hitung mendadak |
| Transaksi | Setoran tidak dicatat | Catat saat terjadi dan maker-checker |
| Brankas | Akses tidak sah | Dua kunci dan prosedur dua orang |
| Kas transit | Segel rusak atau hilang | Berita acara, segel, dan asuransi |
| Penutupan | Selisih ditutupi | Rekonsiliasi dan eskalasi |
3. Enam kontrol dasar yang wajib ada
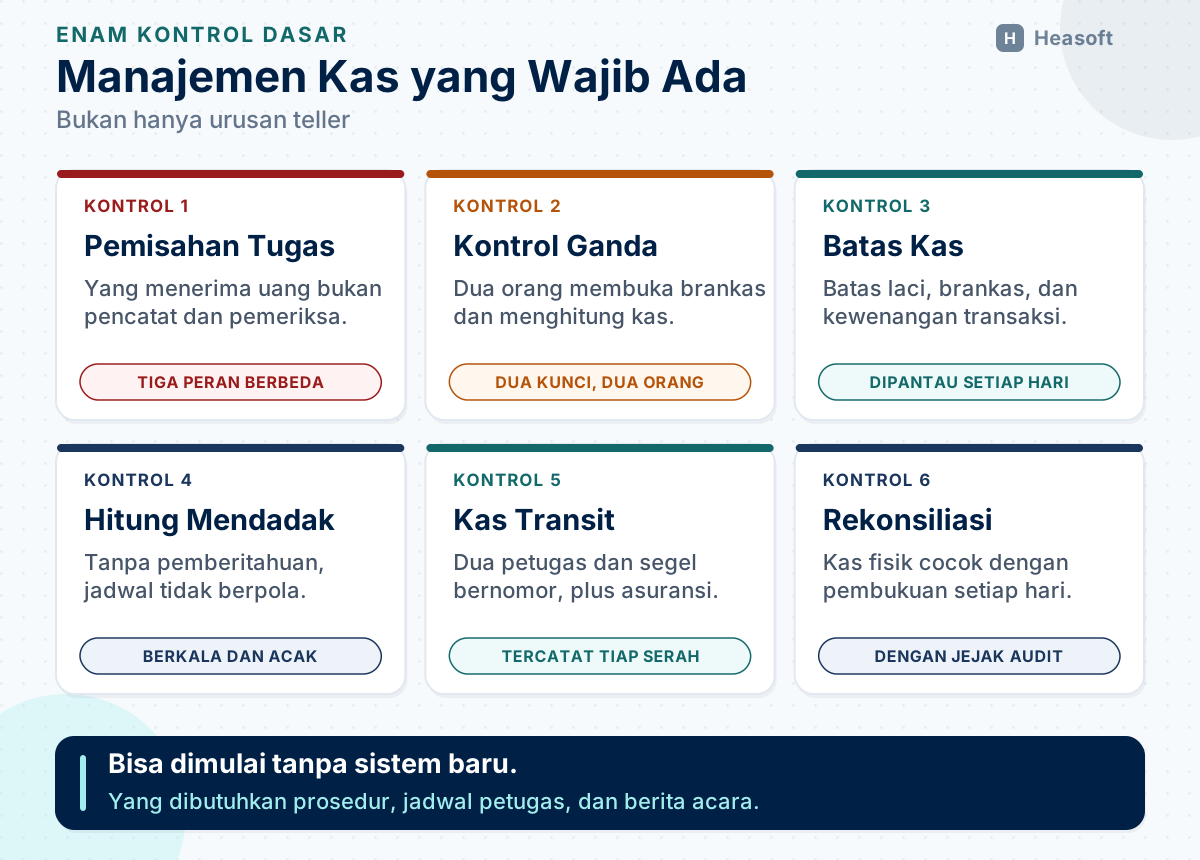
Tidak semua bank punya sistem mahal. Namun, enam kontrol berikut bisa dijalankan dengan prosedur sederhana dan disiplin.
3.1 Pemisahan tugas
Orang yang menerima uang tidak boleh menjadi orang yang mencatat, merekonsiliasi, dan memeriksa sekaligus. Jika satu orang memegang seluruh proses, tidak ada yang bisa mendeteksi kesalahan atau penyalahgunaan.
Pemisahan tugas juga berlaku di luar kas: petugas yang menginput transaksi berbeda dari petugas yang menyetujui. POJK 12/2024 menekankan pemisahan tugas sebagai bagian dari pengendalian anti-fraud.
3.2 Kontrol ganda
Kontrol ganda atau dual control berarti dua orang harus hadir untuk tindakan tertentu: membuka brankas, menghitung kas awal, mengirim kas transit, atau menghitung selisih besar. Tidak ada satu orang yang memegang dua kunci atau dua kata sandi.
Kontrol ini tidak perlu mahal. Yang dibutuhkan hanya prosedur, jadwal petugas, dan berita acara yang ditandatangani.
3.3 Batas kas dan batas kewenangan
Tetapkan batas untuk tiga hal: jumlah kas di laci teller, jumlah kas di brankas, dan nilai transaksi yang bisa disetujui satu orang. Batas ini disesuaikan dengan ukuran cabang dan risiko wilayah.
Jika batas terlampaui, harus ada tindakan: menyetor ke brankas, meminta persetujuan atasan, atau mengirim kas ke bank. Batas yang tidak pernah diperiksa sama saja dengan tidak ada batas.
Batas tidak harus sama untuk semua cabang. Cabang dengan volume setoran tinggi dan banyak pedagang mungkin memerlukan batas laci lebih besar, tetapi dengan frekuensi setoran ke brankas yang lebih sering. Cabang kecil dengan transaksi sedikit bisa memakai batas lebih rendah. Yang penting, alasannya tercatat dan disetujui, bukan ditentukan sendiri oleh teller.
3.4 Hitung mendadak
Hitung mendadak adalah penghitungan kas tanpa pemberitahuan sebelumnya. Dilakukan oleh kepala kasir, audit internal, atau pejabat independen. Tujuannya melihat kondisi sebenarnya, bukan kondisi yang sudah disiapkan.
Hitung mendadak sebaiknya dilakukan secara berkala dengan jadwal yang tidak berpola. Hasilnya dicatat, termasuk selisih dan tindak lanjutnya. Jangan hanya menghitung saat ada kecurigaan.
3.5 Prosedur kas transit
Kas transit rawan karena uang berada di luar kantor. Atur siapa yang menyerahkan, siapa yang menerima, bagaimana segel diperiksa, dan apa yang dilakukan jika segel rusak.
Gunakan dua petugas untuk penyerahan, catat nomor segel, dan simpan berita acara. Jika memakai jasa pengangkut, pastikan perjanjian mencakup tanggung jawab, asuransi, dan prosedur klaim.
3.6 Rekonsiliasi dan jejak audit
Setiap hari, saldo kas fisik harus cocok dengan saldo di pembukuan. Jika tidak cocok, selisih masuk daftar pengecualian dan ditelusuri. Jejak audit mencatat siapa yang mengubah angka, kapan, dan mengapa.
Rekonsiliasi bukan pekerjaan teller sendiri. Orang yang menghitung kas sebaiknya bukan orang yang menyetujui rekonsiliasi. Di sinilah kontrol ganda dan pemisahan tugas bertemu. Cara menelusuri selisih antarcabang dan rekening bank dibahas di artikel rekonsiliasi antar-cabang.
4. Modus penyalahgunaan kas yang perlu dicegah
Pencegahan dimulai dari mengenali polanya. Tabel berikut menjelaskan tanda umum dan kontrol yang bisa memutus modusnya, tanpa memberikan panduan untuk melakukannya.
| Modus | Tanda yang mungkin terlihat | Kontrol pencegahan |
|---|---|---|
| Setoran tidak dicatat | Saldo kas fisik lebih kecil dari sistem | Catat saat transaksi dan hitung mendadak |
| Penarikan fiktif | Ada transaksi tanpa dokumen atau tanda tangan | Verifikasi identitas dan maker-checker |
| Pencairan kredit tidak sesuai | Uang keluar berbeda dari akad | Kontrol pencairan dan konfirmasi nasabah |
| Selisih ditutupi setoran berikut | Selisih kecil berulang di teller yang sama | Larang menutupi selisih dan telusuri setiap kejadian |
| Kolusi dengan nasabah | Setoran dicatat lebih besar dari uang diterima | Hitung di depan nasabah dan cetak bukti |
| Segel kas transit rusak | Berat atau isi tidak sesuai berita acara | Dua petugas, segel bernomor, dan asuransi |
| Akses brankas di luar prosedur | Log akses tidak wajar | Dua kunci, log akses, dan tinjauan berkala |
Satu hal yang perlu ditegaskan: selisih kas tidak selalu berarti fraud. Bisa jadi karena kesalahan hitung, transaksi ganda, atau uang pecahan tertukar. Karena itu, setiap selisih harus ditelusuri, bukan langsung dituduhkan kepada petugas. Yang berbahaya adalah kebiasaan menutupi selisih tanpa penjelasan.
5. Checklist harian kas dan kasir
Checklist berikut bisa dipakai di setiap cabang. Sesuaikan dengan ukuran dan jenis layanan.
| No | Pemeriksaan | Bukti yang disimpan |
|---|---|---|
| 1 | Kas awal dihitung bersama dan dicatat | Berita acara serah terima |
| 2 | Laci teller tidak melewati batas | Catatan saldo laci |
| 3 | Transaksi di atas batas punya persetujuan | Jejak persetujuan |
| 4 | Setoran ke brankas dihitung dan disegel | Berita acara setoran |
| 5 | Kas transit diserahkan dua petugas | Berita acara dan nomor segel |
| 6 | Kas akhir hari dihitung dan dicocokkan | Berita acara penutupan |
| 7 | Selisih dicatat dan dieskalasi | Daftar selisih dan tindak lanjut |
| 8 | Saldo kas cocok dengan pembukuan | Rekonsiliasi harian |
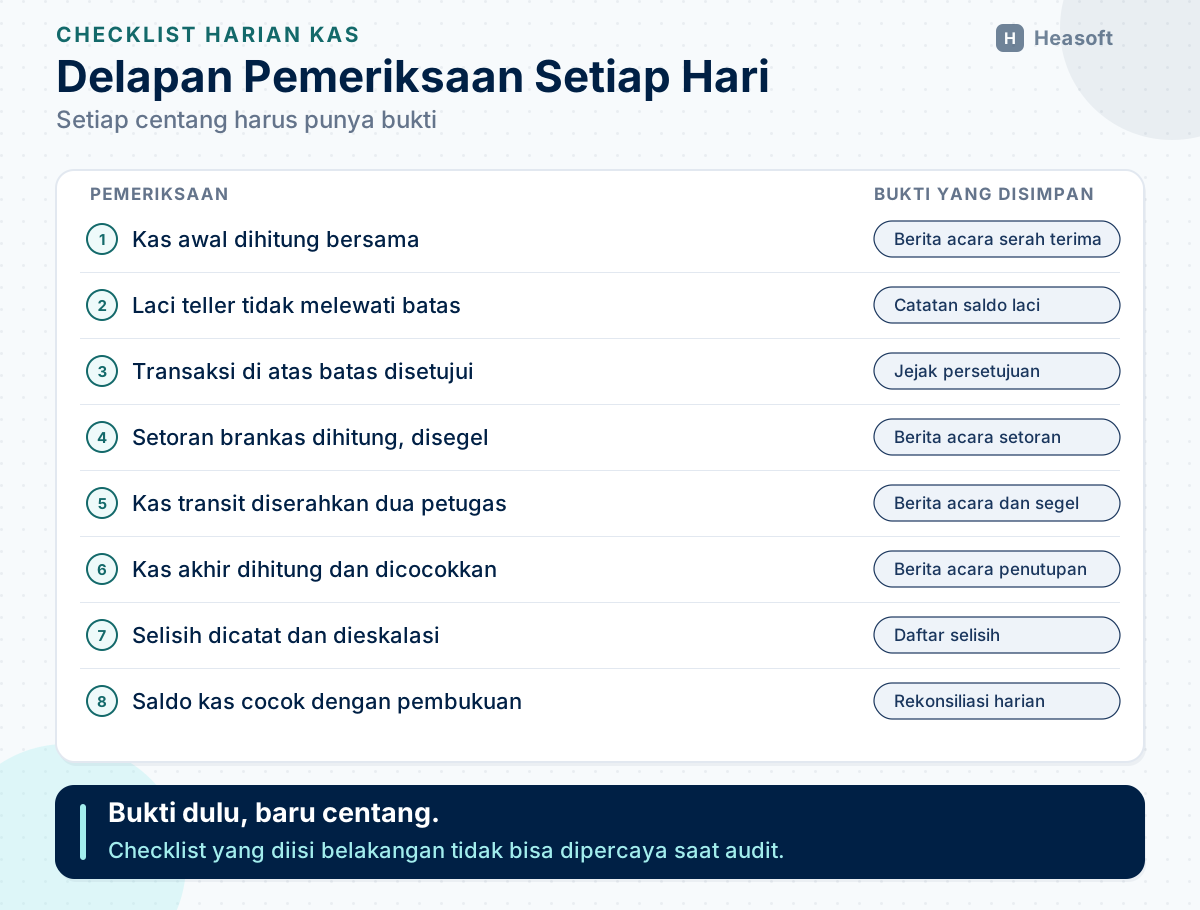
Checklist ini tidak boleh diisi belakangan. Jika buktinya tidak ada, centangnya belum boleh ada. Prinsip ini sama dengan checklist pelaporan: bukti dulu, baru tanda tangan.
Contoh sederhana: sebuah cabang menetapkan batas laci Rp25 juta dan batas brankas Rp250 juta. Setiap sore, kas di atas Rp25 juta harus disetor ke brankas dengan berita acara. Jika teller menerima setoran besar dan laci melewati batas, ia wajib menyetor lebih awal, bukan menunggu tutup layanan. Aturan seperti ini mengurangi jumlah uang yang bisa hilang sekaligus, dan membuat selisih lebih mudah dilacak.
6. Peran teller, kepala kasir, dan pengawas
Manajemen kas bukan tanggung jawab teller saja. Setiap peran punya batas dan kewajiban.
Teller menghitung uang, mencatat transaksi, memverifikasi dokumen, dan melaporkan selisih. Teller tidak boleh menutupi selisih atau meminjam uang laci untuk keperluan lain.
Kepala kasir mengatur kas awal, brankas, batas laci, dan kas transit. Ia memeriksa berita acara, melakukan hitung mendadak, dan memastikan prosedur dua orang dijalankan.
Kepala cabang menyetujui transaksi di atas kewenangan, meninjau daftar selisih, dan memastikan tindak lanjut. Ia juga bertanggung jawab atas budaya kepatuhan di cabang.
Akuntansi dan operasional pusat mencocokkan kas cabang dengan pembukuan, memantau akun suspense, dan menyiapkan laporan. Mereka tidak boleh menerima angka tanpa bukti.
Audit internal menguji prosedur secara independen, termasuk hitung mendadak dan uji petik berita acara. Audit internal tidak mengambil alih pekerjaan kas, tetapi menilai apakah kontrol berjalan.
Direksi menetapkan kebijakan, batas, dan konsekuensi. Tanpa dukungan Direksi, aturan kas mudah dilanggar saat cabang mengejar target.
Di cabang kecil, jumlah petugas terbatas dan satu orang sering merangkap beberapa pekerjaan. Kondisi ini tidak boleh dijadikan alasan untuk menghapus kontrol. Jika kontrol ganda tidak mungkin dilakukan setiap saat, bank perlu menyiapkan kontrol pengganti: persetujuan dari kantor pusat, hitung mendadak yang lebih sering, pemisahan tugas pada saat tertentu, atau penggunaan mesin hitung yang menyimpan catatan. Kontrol pengganti harus ditulis dalam prosedur dan diuji, bukan hanya disepakati lisan.
7. Teknologi yang membantu, bukan menggantikan kontrol
Teknologi bisa mengurangi kesalahan manual, tetapi tidak menghapus kebutuhan kontrol. Mesin hitung uang dengan deteksi palsu membantu teller, tetapi tetap perlu hitung ulang dan verifikasi.
Sistem core banking yang mencatat transaksi kas secara langsung bisa mengurangi pekerjaan input ulang. Modul kas biasanya mencatat saldo laci, transaksi, dan selisih harian. Jejak audit menunjukkan siapa yang membuka dan mengubah data.
CCTV dan kontrol akses membantu mengawasi area kas, tetapi tidak bisa menggantikan prosedur dua orang. Rekaman hanya berguna jika ada yang memeriksa dan menyimpan sesuai masa retensi.
Yang paling penting bukan alatnya, tetapi konsistensi. Sistem mahal tidak akan menolong jika teller tetap menutupi selisih, atau jika atasan mengizinkan prosedur dilanggar demi kecepatan.
Software core banking Heasoft menyatukan pencatatan transaksi dan pembukuan, sehingga selisih kas bisa dilihat lebih cepat. Namun, keputusan untuk menahan transaksi dan menelusuri selisih tetap berada di tangan orang yang berwenang.
8. Rencana 30/60/90 hari
| Waktu | Fokus | Keluaran |
|---|---|---|
| 30 hari | Memetakan alur kas, menghitung volume, dan mendaftar titik rawan | Peta alur kas dan daftar prioritas |
| 60 hari | Menetapkan batas kas, prosedur dua orang, jadwal hitung mendadak, dan format berita acara | Prosedur baru berjalan di semua cabang |
| 90 hari | Menguji dengan hitung mendadak, mengukur selisih, dan memperbaiki kelemahan | Laporan evaluasi dan rencana lanjutan |
Pada 30 hari pertama, fokus pada hal yang paling mendasar: siapa memegang kunci, siapa menghitung, dan siapa menyetujui. Pada 60 hari, uji prosedur di satu cabang sebelum memperluas. Pada 90 hari, bandingkan jumlah selisih dan waktu penyelesaiannya.
9. Kesalahan yang sering terjadi
| Kesalahan | Akibat | Cara mencegah |
|---|---|---|
| Satu orang memegang seluruh proses kas | Fraud sulit terdeteksi | Pemisahan tugas dan kontrol ganda |
| Menutupi selisih dengan setoran berikut | Selisih membesar | Catat dan telusuri setiap selisih |
| Batas kas hanya di atas kertas | Risiko tidak terkendali | Pantau dan eskalasi pelanggaran batas |
| Hitung mendadak hanya saat curiga | Kondisi sebenarnya tidak diketahui | Jadwalkan secara acak dan berkala |
| Berita acara diisi belakangan | Bukti tidak dapat dipercaya | Isi saat kejadian dan tanda tangan |
| Kas transit tanpa asuransi | Kerugian tidak tertanggung | Perjanjian, segel, dan asuransi |
| Menganggap CCTV menggantikan kontrol | Penyalahgunaan tetap terjadi | Gabungkan CCTV dengan prosedur dan audit |
10. Kesimpulan
Kas adalah aset yang paling mudah berpindah dan paling sulit dilacak jika tidak dicatat saat terjadi. Karena itu, manajemen kas bukan hanya soal menghitung uang, tetapi soal memastikan ada orang kedua, batas yang jelas, dan bukti yang bisa diperiksa.
Enam kontrol dasar perlu dijaga: pemisahan tugas, kontrol ganda, batas kas dan kewenangan, hitung mendadak, prosedur kas transit, serta rekonsiliasi dengan jejak audit. Kontrol ini bisa dimulai tanpa sistem baru, asalkan prosedurnya dijalankan konsisten.
Teknologi membantu mempercepat pencatatan dan pengawasan, tetapi tidak menggantikan disiplin. Selisih kecil yang dibiarkan akan menjadi masalah besar. Sebaliknya, selisih yang dicatat dan ditelusuri setiap hari akan menjadi pelajaran, bukan bencana.
Mulailah dari satu cabang, uji prosedurnya, lalu perluas. Yang paling penting bukan janji “kas selalu cocok”, tetapi kebiasaan memeriksa dan menjelaskan setiap selisih.
Referensi
- OJK — “POJK Nomor 12 Tahun 2024: Penerapan Strategi Anti Fraud bagi Lembaga Jasa Keuangan”. https://peraturan.bpk.go.id/Details/301737/peraturan-ojk-no-12-tahun-2024
- OJK — “POJK Nomor 9 Tahun 2024: Penerapan Tata Kelola bagi BPR dan BPRS”. https://ojk.go.id/id/regulasi/Pages/POJK-9-2024-Penerapan-Tata-Kelola-bagi-BPR-dan-BPRS.aspx
- OJK — “POJK Nomor 41 Tahun 2017: Persyaratan dan Tata Cara Pemeriksaan Bank”. https://ojk.go.id/id/regulasi/Pages/Persyaratan-dan-Tata-Cara-Pemeriksaan-Bank-.aspx
- OJK — “POJK Nomor 7 Tahun 2024: Bank Perekonomian Rakyat dan Bank Perekonomian Rakyat Syariah”. https://www.ojk.go.id/id/regulasi/Pages/POJK-7-Tahun-2024-Bank-Perekonomian-Rakyat-dan-Bank-Perekonomian-Rakyat-Syariah.aspx
- OJK — “POJK Nomor 34 Tahun 2025: Penyelenggaraan Teknologi Informasi oleh BPR dan BPRS”. https://ojk.go.id/id/regulasi/Pages/POJK-34-Tahun-2025-Penyelenggaraan-Teknologi-Informasi-oleh-Bank-Perekonomian-Rakyat-dan-Bank-Perekonomian-Rakyat-Syariah.aspx