Pukul 08.30, rapat direksi dimulai. Di layar terpampang lima angka: KPMM 14,2 persen, NPL 6,1 persen, ROA 0,6 persen, BOPO 96 persen, dan LDR 88 persen. Seorang direktur membuka rapat dengan kalimat yang terdengar menenangkan. “Modal kita masih di atas 12 persen. Kita aman.”
Direktur lain diam sebentar, lalu bertanya. “Aman untuk apa?”
Pertanyaan itu tepat. Modal 14,2 persen memang cukup untuk menyerap kerugian sampai batas tertentu. Tetapi NPL 6,1 persen menunjukkan bahwa kerugian itu sedang tumbuh. BOPO 96 persen menunjukkan bahwa biaya untuk menghasilkan pendapatan hampir sama besar dengan pendapatannya. ROA 0,6 persen menunjukkan bahwa laba yang tersisa setelah semua biaya sangat tipis. Jika tren ini berlanjut, modal yang terlihat aman hari ini bisa tergerus dalam beberapa kuartal.
Ilustrasi di atas adalah gambaran tentang situasi yang sering muncul di BPR dan BPRS. Angkanya fiktif, tetapi polanya jelas: satu rasio yang terlihat baik dipakai untuk menyimpulkan bahwa seluruh bank sehat.
Artikel ini membahas cara membaca rasio bank untuk pengurus, direksi, dan staf BPR/BPRS. Pembahasannya mencakup lima rasio inti, rumus dan contoh hitung, ambang peringkat yang dipakai OJK, pola yang sering menipu, sampai rencana 90 hari untuk membangun kebiasaan membaca rasio secara utuh.
1. Rasio adalah alat tanya, bukan jawaban
Rasio keuangan adalah perbandingan dua angka. Karena itu, rasio tidak pernah berdiri sendiri. Angka pembilang dan penyebutnya selalu membawa cerita: kebijakan akuntansi, komposisi portofolio, dan keputusan manajemen pada periode sebelumnya.
Contoh sederhana. Dua BPR memiliki NPL 5 persen. BPR pertama membentuk pencadangan yang tebal, sehingga NPL netonya 1 persen. BPR kedua membentuk pencadangan yang tipis, sehingga NPL netonya 4 persen. Secara bruto, keduanya tampak sama. Secara risiko, keduanya berbeda jauh.
Karena itu, pertanyaan yang tepat bukan “berapa angkanya”, tetapi:
- Angka ini mengukur apa?
- Apa yang tidak terlihat di baliknya?
- Bagaimana arah pergerakannya dalam beberapa periode?
- Apa yang akan terjadi jika tren ini berlanjut?
Dengan empat pertanyaan itu, rasio berubah dari pajangan menjadi alat pengambilan keputusan. Tanpa pertanyaan itu, rasio hanya menjadi pembenaran.
2. Lima rasio inti dan pertanyaan yang dijawabnya
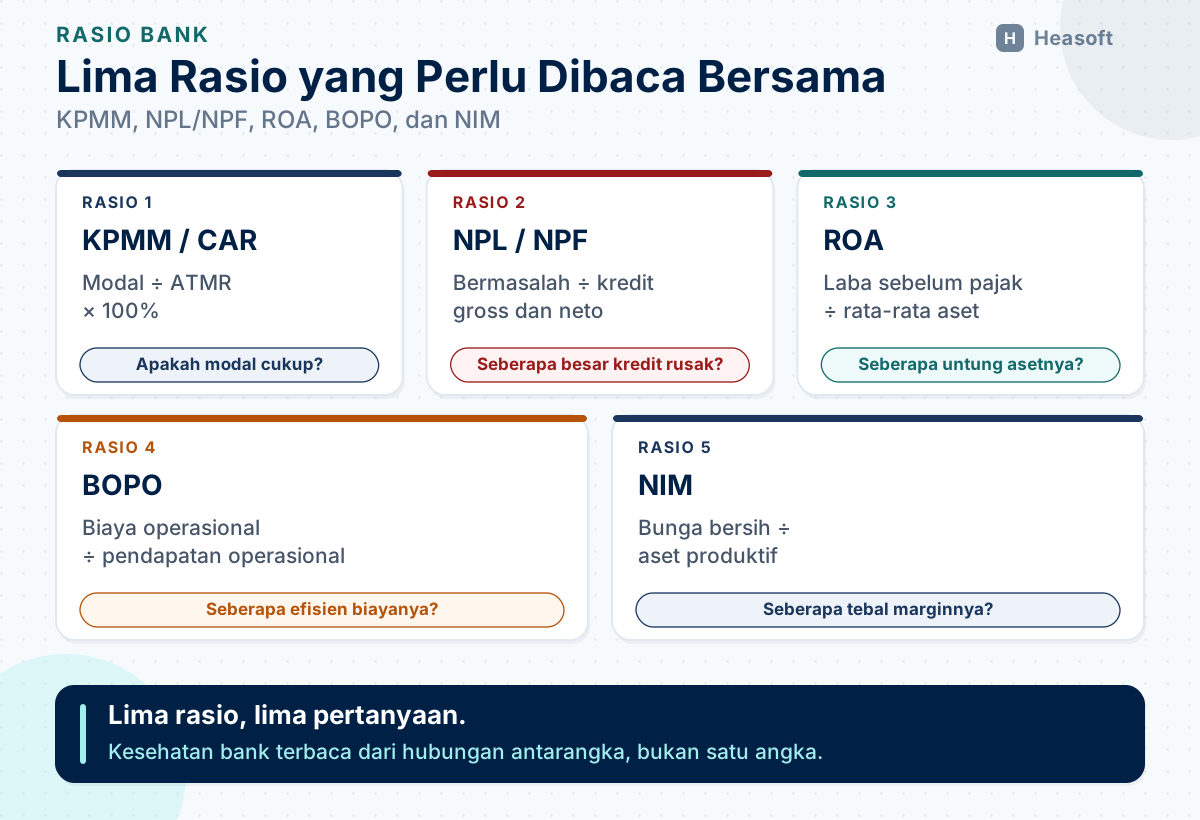
BPR dan BPRS tidak perlu menghafal puluhan rasio. Ada lima yang paling sering dipakai untuk membaca kondisi harian: KPMM, NPL/NPF, ROA, BOPO, dan NIM. Tiga rasio pendukung yang juga penting adalah LDR, cash ratio, dan rasio cadangan terhadap PPKA.
Setiap rasio menjawab satu pertanyaan berbeda. Karena itu, membacanya harus bersama-sama.
2.1 KPMM atau CAR: apakah modal cukup menyerap risiko?
KPMM (Kewajiban Penyediaan Modal Minimum) adalah rasio modal terhadap ATMR (Aset Tertimbang Menurut Risiko). Di percakapan sehari-hari, rasio ini sering disebut CAR (Capital Adequacy Ratio). Dalam laporan ke OJK, istilah yang dipakai adalah KPMM.
Rumusnya:
KPMM = modal / ATMR × 100 persen
ATMR bukan total aset. Setiap pos aset diberi bobot sesuai risikonya. Kredit kepada debitur dengan riwayat buruk memiliki bobot lebih tinggi daripada penempatan pada bank lain. Karena itu, dua bank dengan total aset sama bisa memiliki ATMR berbeda.
Sejak 30 Juni 2026, BPR wajib memenuhi KPMM paling rendah 12 persen dari ATMR (POJK 7/2026 Pasal 2). Ketentuan ini menggantikan POJK 5/POJK.03/2015. BPRS mengikuti ketentuan permodalan BPRS yang terpisah, sehingga angka minimumnya perlu diperiksa pada aturan yang berlaku untuk BPRS.
KPMM 14,2 persen berarti bank memiliki cadangan modal sekitar 2,2 poin di atas minimum. Itu bukan angka yang besar jika portofolio tumbuh cepat atau kualitas aset memburuk. Sebaliknya, KPMM 18 persen belum tentu kuat jika sebagian besar modal tertahan di aset yang tidak menghasilkan.
Pertanyaan yang perlu diajukan:
- Berapa KPMM setelah memperhitungkan rencana pertumbuhan kredit tahun ini?
- Apakah ada dividen atau pembayaran lain yang akan mengurangi modal?
- Berapa KPMM jika 10 debitur terbesar mengalami penurunan kualitas?
2.2 NPL dan NPF: seberapa besar kredit atau pembiayaan yang bermasalah?
NPL (Non-Performing Loan) adalah porsi kredit bermasalah terhadap total kredit. Untuk BPRS, istilah yang dipakai adalah NPF (Non-Performing Financing), yaitu porsi pembiayaan bermasalah. Perbedaan istilah ini mengikuti perbedaan kegiatan usaha yang dibahas di artikel perbedaan BPR dan BPRS.
Kredit atau pembiayaan bermasalah mencakup kualitas kurang lancar, diragukan, dan macet. Ada dua versi rasio yang perlu dibaca bersama:
NPL gross = (kurang lancar + diragukan + macet) / total kredit × 100 persen
NPL neto = (kurang lancar + diragukan + macet − CKPN) / total kredit × 100 persen
CKPN (Cadangan Kerugian Penurunan Nilai) adalah cadangan yang dibentuk untuk menutup potensi kerugian. Jika CKPN tebal, NPL neto turun. Jika CKPN tipis, NPL neto mendekati NPL gross.
NPL gross menunjukkan besarnya masalah. NPL neto menunjukkan besarnya masalah setelah dikurangi cadangan. Keduanya perlu dibaca bersama, bukan dipilih salah satu.
Contoh: kredit Rp80 miliar, kredit bermasalah Rp6 miliar, dan CKPN Rp4,8 miliar. NPL gross 7,5 persen. NPL neto 1,5 persen. Angka neto terlihat baik, tetapi angka bruto menunjukkan bahwa 7,5 persen portofolio sudah bermasalah. Pertanyaan berikutnya: apakah CKPN Rp4,8 miliar cukup untuk menutup kerugian jika separuh kredit bermasalah itu benar-benar tidak tertagih?
Pembentukan CKPN di BPR konvensional dan BPRS memiliki aturan dan perhitungan yang berbeda. Ulasan lebih rinci ada di artikel CKPN BPR konvensional dan CKPN BPR syariah.
2.3 ROA: seberapa besar laba yang dihasilkan dari aset?
ROA (Return on Assets) mengukur laba sebelum pajak terhadap rata-rata total aset.
ROA = laba sebelum pajak disetahunkan / rata-rata total aset × 100 persen
Dalam penilaian tingkat kesehatan, laba sebelum pajak disetahunkan. Untuk posisi Juni, laba Januari sampai Juni dikalikan dua. Untuk posisi September, laba sembilan bulan dibagi sembilan lalu dikali dua belas. Rata-rata total aset dihitung dari awal tahun sampai bulan laporan.
ROA 0,6 persen berarti setiap Rp100 miliar aset menghasilkan laba sebelum pajak Rp600 juta dalam setahun. Angka itu tidak otomatis buruk, tetapi sangat tipis. Jika biaya naik sedikit atau ada kredit macet baru, laba bisa habis.
ROA juga perlu dibaca bersama komposisi aset. Bank yang menahan banyak kas dan penempatan jangka pendek mungkin memiliki ROA rendah karena asetnya tidak produktif. Bank yang menyalurkan kredit agresif bisa memiliki ROA tinggi, tetapi dengan risiko kredit yang lebih besar.
2.4 BOPO: seberapa efisien biaya operasional?
BOPO (Biaya Operasional terhadap Pendapatan Operasional) mengukur beban operasional terhadap pendapatan operasional.
BOPO = beban operasional / pendapatan operasional × 100 persen
BOPO 96 persen berarti setiap Rp100 pendapatan operasional memerlukan Rp96 biaya operasional. Sisa Rp4 harus menutup biaya lain, pencadangan, dan laba. Angka itu menjelaskan mengapa ROA bisa sangat tipis meskipun pendapatan terlihat besar.
Namun BOPO rendah tidak selalu berarti bank sehat. BOPO bisa turun karena biaya pelatihan, pemeliharaan sistem, atau audit dipangkas. Dalam jangka pendek, laba naik. Dalam jangka menengah, risiko operasional dan temuan audit meningkat.
Sebaliknya, BOPO tinggi belum tentu boros. Bank yang baru membuka cabang atau mengganti sistem inti akan menanggung biaya lebih besar pada tahun pertama. Yang penting adalah apakah kenaikan biaya itu disertai kenaikan kapasitas layanan dan pendapatan pada periode berikutnya.
2.5 NIM, LDR, dan cash ratio: tiga pertanyaan pendukung
NIM (Net Interest Margin) mengukur pendapatan bunga bersih terhadap rata-rata aset produktif. Untuk BPRS, padanannya adalah net imbalan. NIM menjawab: seberapa besar margin yang dihasilkan dari penyaluran dana?
NIM = pendapatan bunga bersih disetahunkan / rata-rata aset produktif × 100 persen
LDR (Loan to Deposit Ratio) mengukur kredit terhadap dana pihak ketiga.
LDR = total kredit / total dana pihak ketiga × 100 persen
LDR menjawab: seberapa jauh dana nasabah sudah disalurkan menjadi kredit? LDR terlalu rendah berarti dana menganggur. LDR terlalu tinggi berarti bank bergantung pada dana yang mudah ditarik dan sulit menahan guncangan likuiditas.
Cash ratio mengukur aset likuid terhadap kewajiban lancar. Rasio ini menjawab: apakah bank mampu memenuhi penarikan jangka pendek tanpa menjual aset produktif?
Ketiga rasio ini tidak berdiri sendiri. LDR tinggi dengan cash ratio rendah adalah kombinasi yang rapuh. NIM tinggi dengan LDR tinggi bisa berarti bank mengejar kredit berisiko. NIM rendah dengan BOPO tinggi menjelaskan mengapa laba hampir tidak ada.
3. Contoh membaca satu set laporan
Bagian ini memakai angka ilustrasi agar cara membaca rasio lebih konkret. Angka berikut bukan data bank nyata.
Bayangkan sebuah BPR memiliki data posisi Desember sebagai berikut:
| Pos | Nilai |
|---|---|
| Total aset | Rp120 miliar |
| Laba sebelum pajak | Rp2,4 miliar |
| Pendapatan operasional | Rp11 miliar |
| Beban operasional | Rp9,68 miliar |
| Total kredit | Rp80 miliar |
| Kredit kurang lancar | Rp2,4 miliar |
| Kredit diragukan | Rp1,2 miliar |
| Kredit macet | Rp2,4 miliar |
| CKPN | Rp4,8 miliar |
| Modal | Rp12,3 miliar |
| ATMR | Rp90 miliar |
| Pendapatan bunga bersih | Rp7,2 miliar |
| Rata-rata aset produktif | Rp105 miliar |
| Dana pihak ketiga | Rp95 miliar |
| Aset likuid | Rp7 miliar |
| Kewajiban lancar | Rp20 miliar |
Dari data itu, rasio utamanya adalah:
| Rasio | Perhitungan | Hasil |
|---|---|---|
| KPMM | 12,3 / 90 × 100% | 13,7% |
| NPL gross | (2,4 + 1,2 + 2,4) / 80 × 100% | 7,5% |
| NPL neto | (6,0 − 4,8) / 80 × 100% | 1,5% |
| ROA | 2,4 / 120 × 100% | 2,0% |
| BOPO | 9,68 / 11 × 100% | 88,0% |
| NIM | 7,2 / 105 × 100% | 6,9% |
| LDR | 80 / 95 × 100% | 84,2% |
| Cash ratio | 7 / 20 × 100% | 35,0% |
Bagaimana membaca tabel ini?
Pertama, modal cukup. KPMM 13,7 persen berada di atas minimum 12 persen, tetapi hanya sekitar 1,7 poin di atasnya. Dalam penilaian tingkat kesehatan, angka ini berada di peringkat 2 untuk komponen KPMM.
Kedua, kualitas aset adalah titik lemah. NPL gross 7,5 persen cukup tinggi. NPL neto 1,5 persen terlihat jauh lebih baik karena CKPN Rp4,8 miliar menutup 80 persen kredit bermasalah. Pertanyaannya bukan sekadar “berapa NPL neto”, tetapi “apakah cadangan itu cukup dan apakah kredit bermasalah masih bertambah”.
Ketiga, profitabilitas dan efisiensi cukup baik. ROA 2,0 persen berada di batas peringkat 1, dan BOPO 88 persen berada di peringkat 2. Namun angka itu diperoleh saat NPL masih 7,5 persen. Jika kredit bermasalah bertambah dan CKPN harus dinaikkan, laba bisa tertekan pada periode berikutnya.
Keempat, likuiditas longgar. LDR 84,2 persen dan cash ratio 35 persen menunjukkan bank tidak kekurangan dana jangka pendek. Namun likuiditas longgar juga bisa berarti ada dana yang belum disalurkan secara produktif.
Kesimpulan dari satu set data ini bukan “sehat” atau “tidak sehat”. Kesimpulannya adalah: bank masih untung dan likuid, tetapi kualitas aset perlu perhatian utama. Itulah nilai membaca rasio secara bersama.

4. Ambang peringkat yang dipakai OJK
OJK menilai tingkat kesehatan BPR dan BPRS melalui empat faktor: profil risiko, tata kelola, rentabilitas, dan permodalan. Hasil akhirnya berupa peringkat komposit 1 sampai 5. Peringkat 1 berarti sangat baik, peringkat 5 berarti tidak baik.
Untuk faktor rentabilitas dan permodalan, SEOJK 11/SEOJK.03/2022 menetapkan ambang kuantitatif. Tabel berikut merangkum ambang untuk tiga komponen yang paling sering dibahas.
| Komponen | Peringkat 1 | Peringkat 2 | Peringkat 3 | Peringkat 4 | Peringkat 5 |
|---|---|---|---|---|---|
| ROA | ≥ 2% | 1,5%–<2% | 1%–<1,5% | 0,5%–<1% | < 0,5% |
| BOPO | ≤ 85% | >85%–90% | >90%–95% | >95%–100% | > 100% |
| KPMM | ≥ 15% | 13%–<15% | 12%–<13% | 8%–<12% | < 8% |
Dua hal perlu dicatat.
Pertama, ambang ini adalah peringkat komponen, bukan peringkat akhir bank. Bank bisa memiliki ROA peringkat 1 tetapi peringkat komposit 3 karena profil risiko atau tata kelolanya lemah. Sebaliknya, bank dengan ROA peringkat 4 bisa memiliki peringkat komposit 2 jika faktor lain sangat kuat. Karena itu, jangan menyimpulkan kesehatan bank hanya dari satu baris tabel.
Kedua, ambang KPMM perlu dibaca bersama kewajiban minimum. Sejak 30 Juni 2026, BPR wajib memenuhi KPMM minimal 12 persen. Bank dengan KPMM 12,5 persen memenuhi kewajiban minimum, tetapi komponen KPMM-nya berada di peringkat 3. Memenuhi aturan dan mencapai peringkat terbaik adalah dua hal berbeda.
NPL tidak memiliki ambang tunggal dalam tabel yang sama. NPL dinilai sebagai bagian dari profil risiko, bersama kualitas aset, konsentrasi kredit, dan kecukupan cadangan. Karena itu, NPL perlu dibaca dengan tren, komposisi, dan CKPN, bukan hanya dengan satu batas angka.
5. Empat pola yang sering menipu
Rasio bisa menipu jika dibaca tanpa konteks. Berikut empat pola yang sering muncul.
5.1 NPL neto turun karena cadangan naik
NPL neto bisa turun bukan karena kredit membaik, tetapi karena CKPN dinaikkan. Ini bukan berarti laporan salah. Cadangan memang dibentuk untuk menutup risiko. Namun penurunan NPL neto yang disertai kenaikan NPL gross menunjukkan bahwa masalahnya belum selesai, hanya sudah dibiayai.
Yang perlu ditanyakan: berapa NPL gross, berapa CKPN, dan berapa kredit yang masih berpotensi turun kualitas?
5.2 BOPO rendah karena biaya ditunda
BOPO bisa turun karena biaya pelatihan, pemeliharaan, atau audit dipangkas. Dalam satu kuartal, laba terlihat membaik. Dalam beberapa kuartal, risiko operasional meningkat dan biaya perbaikan bisa lebih besar.
Yang perlu ditanyakan: biaya apa yang turun, dan apakah penurunan itu struktural atau hanya penundaan?
5.3 ROA naik karena pendapatan sekali jalan
Penjualan agunan, pengembalian CKPN, atau pendapatan lain yang tidak berulang bisa menaikkan ROA pada satu periode. Jika angka itu dipakai sebagai dasar proyeksi tahun berikutnya, target bisa meleset.
Yang perlu ditanyakan: berapa laba inti dari kegiatan usaha, dan berapa yang berasal dari pos tidak berulang?
5.4 KPMM tinggi karena ATMR menyusut
KPMM bisa naik karena modal bertambah, tetapi bisa juga karena ATMR turun. ATMR turun ketika kredit macet dihapus buku atau portofolio menyusut. Dalam kasus itu, rasio modal terlihat lebih baik, padahal kapasitas usaha bank mengecil.
Yang perlu ditanyakan: kenaikan KPMM berasal dari modal atau dari penurunan ATMR?
Pola-pola ini bukan alasan untuk mencurigai setiap laporan. Ini alasan untuk membaca rasio dengan arah dan penyebabnya, bukan hanya dengan angka akhir.
6. Membaca tren, bukan satu titik
Satu rasio pada satu tanggal adalah foto. Tren beberapa periode adalah film. Keputusan yang baik biasanya membutuhkan film, bukan foto.
Ada empat cara membaca tren yang bisa dilakukan tanpa alat mahal:
- Bandingkan dengan kuartal sebelumnya. NPL naik 0,3 poin dalam satu kuartal bisa menjadi peringatan jika kenaikannya konsisten selama tiga kuartal.
- Bandingkan dengan periode yang sama tahun lalu. Kredit musiman, panen, dan hari besar bisa membuat angka naik-turun. Perbandingan tahun ke tahun mengurangi efek musim.
- Bandingkan dengan anggaran. Rencana bisnis memuat target rasio. Selisih antara realisasi dan target menunjukkan apakah strategi berjalan.
- Bandingkan dengan peer group. Bank dengan ukuran dan wilayah serupa memberi konteks. Namun data peer group perlu dipastikan sumbernya dan tanggalnya.
Yang paling penting adalah arah. NPL 5 persen yang turun selama empat kuartal berbeda maknanya dengan NPL 4 persen yang naik selama empat kuartal. BOPO 92 persen yang turun karena digitalisasi berbeda dengan BOPO 92 persen yang naik karena biaya cabang baru.

7. Siapa membaca rasio apa
Rasio tidak hanya untuk direksi. Setiap fungsi membutuhkan sudut pandang berbeda.
| Pihak | Rasio utama | Pertanyaan yang dijawab |
|---|---|---|
| Direksi | KPMM, ROA, BOPO, NPL | Apakah bank tumbuh dengan modal dan laba yang cukup? |
| Dewan Komisaris | Tren NPL, KPMM, BOPO | Apakah risiko yang diambil masih dalam batas yang disetujui? |
| Kepatuhan | KPMM, NPL, rasio cadangan | Apakah bank memenuhi ketentuan dan batas internal? |
| Akuntansi dan keuangan | ROA, BOPO, NIM | Apakah pendapatan dan biaya mencerminkan kegiatan usaha? |
| Analis kredit | NPL, NPF, komposisi kualitas | Di segmen mana kualitas kredit memburuk? |
| Audit intern | Semua rasio dan trennya | Apakah ada penyimpangan yang perlu ditelusuri? |
Pembagian ini bukan aturan baku. Yang penting, setiap pihak mengetahui rasio mana yang menjadi tanggung jawabnya dan tindakan apa yang harus diambil ketika angkanya bergerak ke arah yang salah.
8. Kesalahan umum
| Kesalahan | Akibat | Cara memperbaiki |
|---|---|---|
| Menyimpulkan kesehatan dari satu rasio | Risiko yang lain terlewat | Baca minimal lima rasio bersama |
| Membandingkan NPL neto tanpa NPL gross | Cadangan yang tipis tidak terlihat | Selalu tampilkan bruto dan neto |
| Memakai laba sekali jalan sebagai dasar proyeksi | Target berikutnya meleset | Pisahkan laba inti dan pos tidak berulang |
| Menurunkan BOPO dengan memangkas kontrol | Risiko operasional naik | Bedakan efisiensi dari penundaan biaya |
| Tidak mencatat definisi rasio | Angka antarunit berbeda | Tetapkan satu definisi dan satu sumber data |
| Melihat angka tanpa tren | Perubahan kecil tidak terdeteksi | Bandingkan minimal empat kuartal |
| Menyajikan rasio tanpa tindakan | Rapat hanya membahas angka | Setiap rasio merah punya pemilik dan tenggat |
9. Rencana 90 hari
Membangun kebiasaan membaca rasio tidak memerlukan sistem baru. Yang diperlukan adalah definisi yang sama, data yang bersih, dan forum yang rutin.
| Waktu | Fokus | Keluaran |
|---|---|---|
| 30 hari | Menetapkan definisi dan sumber data untuk lima rasio inti | Satu lembar definisi rasio dan daftar sumber angka |
| 60 hari | Menyusun dasbor bulanan dengan tren empat kuartal | Dasbor yang dibahas dalam rapat direksi |
| 90 hari | Menetapkan ambang peringatan dan pemilik tindakan | Daftar ambang, pemilik, dan prosedur eskalasi |
Pada 30 hari pertama, sepakati definisi. Data yang dipakai harus sama dengan yang dikirim melalui APOLO. Apakah NPL memakai kredit atau pembiayaan? Apakah ROA memakai rata-rata aset atau aset akhir periode? Apakah KPMM memakai modal inti atau total modal? Perbedaan definisi kecil bisa menghasilkan angka yang berbeda jauh.
Pada 60 hari, susun dasbor sederhana. Isinya tidak perlu banyak: lima rasio inti, tren empat kuartal, target rencana bisnis, dan catatan penyebab perubahan. Dasbor ini dibahas pada rapat yang sama setiap bulan, sehingga angka tidak hanya dilaporkan tetapi ditindaklanjuti.
Pada 90 hari, tetapkan ambang peringatan. Misalnya, NPL gross naik 0,5 poin dalam satu kuartal memicu tinjauan portofolio. BOPO naik 3 poin memicu tinjauan biaya. KPMM mendekati 1 poin di atas minimum memicu tinjauan rencana modal. Setiap ambang harus punya pemilik dan tenggat.
10. Kesimpulan
Rasio bank adalah alat untuk mengajukan pertanyaan, bukan untuk memberi vonis. KPMM menjawab kecukupan modal. NPL dan NPF menjawab kualitas kredit atau pembiayaan. ROA menjawab kemampuan aset menghasilkan laba. BOPO menjawab efisiensi biaya. NIM, LDR, dan cash ratio melengkapi gambaran tentang margin dan likuiditas.
Tiga kebiasaan membuat rasio berguna. Pertama, baca bersama, bukan satu per satu. Kedua, lihat tren, bukan hanya satu periode. Ketiga, cari penyebab, bukan hanya angka akhir.
Mulailah dari satu set data bulanan yang sama dengan pembukuan resmi. Hitung lima rasio inti, bandingkan dengan tiga kuartal sebelumnya, dan tanyakan satu hal: apa yang akan terjadi jika tren ini berlanjut? Jawaban atas pertanyaan itu biasanya lebih berharga daripada angka itu sendiri.
Referensi
- OJK — “POJK Nomor 23 Tahun 2024: Pelaporan Melalui Sistem Pelaporan OJK dan Transparansi Kondisi Keuangan bagi BPR dan BPRS”. https://ojk.go.id/id/regulasi/Pages/POJK-23-Tahun-2024-Pelaporan-Melalui-Sistem-Pelaporan-OJK-dan-Transparansi-Kondisi-Keuangan-Bagi-BPR-dan-BPRS.aspx
- OJK — “SEOJK Nomor 16/SEOJK.03/2024: Pelaporan Melalui Sistem Pelaporan OJK bagi Bank Perekonomian Rakyat”. https://ojk.go.id/id/regulasi/Pages/SEOJK-16-SEOJK.03-2024-Pelaporan-Melalui-Sistem-Pelaporan-Otoritas-Jasa-Keuangan-dan-Transparansi-Kondisi-Keuangan-bagi.aspx
- OJK — “SEOJK Nomor 17/SEOJK.03/2024: Pelaporan Melalui Sistem Pelaporan OJK bagi Bank Perekonomian Rakyat Syariah”. https://ojk.go.id/id/regulasi/Pages/SEOJK-17-SEOJK03-2024-Pelaporan-Melalui-Sistem-Pelaporan-OJK-dan-Transparansi-Kondisi-Keuangan-bagi-BPRS.aspx
- OJK — “SEOJK Nomor 11/SEOJK.03/2022: Penilaian Tingkat Kesehatan Bank Perkreditan Rakyat dan Bank Pembiayaan Rakyat Syariah”. https://ojk.go.id/id/regulasi/Pages/Penilaian-Tingkat-Kesehatan-BPR-dan-BPRS.aspx
- OJK — “POJK Nomor 7 Tahun 2026: Kewajiban Penyediaan Modal Minimum dan Pemenuhan Modal Inti Minimum Bank Perekonomian Rakyat”. https://ojk.go.id/id/regulasi/Pages/POJK-Nomor-7-Tahun-2026-Kewajiban-Penyediaan-Modal-Minimum-dan-Pemenuhan-Modal-Inti-Minimum-Bank-Perekonomian-Rakyat.aspx
- OJK — “POJK Nomor 9 Tahun 2024: Penerapan Tata Kelola bagi BPR dan BPRS”. https://ojk.go.id/id/regulasi/Pages/POJK-9-2024-Penerapan-Tata-Kelola-bagi-BPR-dan-BPRS.aspx
- OJK — “POJK Nomor 24 Tahun 2024: Kualitas Aset Bank Perekonomian Rakyat Syariah”. https://www.ojk.go.id/id/regulasi/Pages/POJK-24-Tahun-2024-Kualitas-Aset-Bank-Perekonomian-Rakyat-Syariah.aspx