Suatu pagi, seorang nasabah datang ke kantor BPR dengan telepon genggam di tangan. Di layar, sebuah video berjudul “117 BPR Digabung Jadi 33 Bank” sedang diputar. Ia bertanya dengan nada khawatir: apakah bank tempat tabungannya akan tutup bulan depan?
Pertanyaan itu wajar. Sepanjang 2026, berita soal merger BPR dan BPRS muncul di portal ekonomi, kanal YouTube, dan grup percakapan. Ada yang menyajikan angka resmi, ada yang menambahkan judul dramatis, dan ada pula yang menyimpulkan lebih jauh daripada isi beritanya. Bagi nasabah, perbedaan antara “digabung” dan “ditutup” terasa tipis. Bagi pengurus bank, perbedaan itu menentukan seluruh rencana kerja setahun.
Artikel ini menjelaskan apa yang sebenarnya terjadi, mengapa OJK mendorong konsolidasi, apa yang berubah bagi nasabah dan pegawai, serta pekerjaan sistem yang sering terlewat. Ilustrasi pembuka di atas adalah gambaran umum, bukan peristiwa di bank tertentu.
1. Gelombang Berita yang Perlu Dibaca dengan Tenang
Sepanjang 2026, topik konsolidasi BPR dan BPRS bergerak dari berita khusus perbankan ke percakapan publik. Portal berita menurunkan judul tentang jumlah bank yang menyusut. Kanal YouTube memotong pernyataan pejabat OJK menjadi video pendek. Pengamat dan konsultan ikut membahas dampaknya bagi bank kecil.
Beberapa judul yang beredar memang berangkat dari data resmi. OJK sendiri rutin menyampaikan perkembangan konsolidasi. Namun, judul yang menarik perhatian sering menghilangkan konteks: bahwa penggabungan bukan penutupan, bahwa izin diberikan per kasus, dan bahwa layanan nasabah tetap berjalan.
Karena itu, langkah pertama saat membaca berita merger bukan mencari angka terbesar, melainkan memeriksa sumbernya. Apakah angka itu berasal dari siaran pers OJK, laporan resmi, atau kutipan pejabat? Apakah tanggal datanya disebut? Apakah yang dibahas izin penggabungan, rencana penggabungan, atau sekadar pernyataan bahwa proses masih berjalan?
Tanpa tiga pertanyaan itu, pembaca mudah mengubah “117 bank disetujui bergabung menjadi 33 bank” menjadi “117 bank ditutup”. Padahal dua kalimat itu memiliki arti yang sangat berbeda.
2. Angka Terbaru: Apa yang Benar-Benar Disetujui OJK
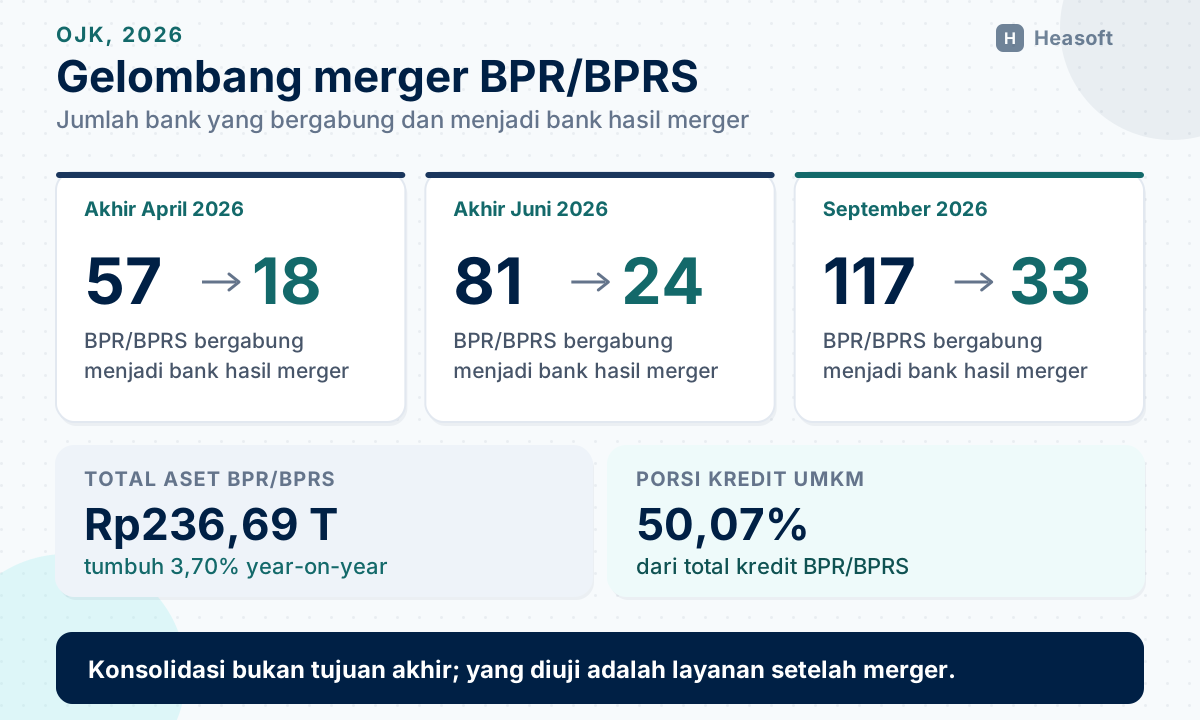
Sampai September 2026, OJK menyetujui penggabungan 117 BPR dan BPRS menjadi 33 bank. Angka ini disampaikan Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae, dan dikutip beberapa media pada pertengahan Oktober 2026. Pada saat yang sama, lebih dari 200 BPR dan BPRS lain masih menjalani proses perizinan konsolidasi.
Angka itu bukan lonjakan yang tiba-tiba. Perkembangannya bertahap sepanjang tahun:
- Akhir April 2026: 57 BPR dan BPRS disetujui konsolidasi menjadi 18 bank.
- Akhir Juni 2026: 81 BPR dan BPRS disetujui bergabung menjadi 24 bank.
- September 2026: 117 BPR dan BPRS disetujui bergabung menjadi 33 bank.
- Masih berjalan: lebih dari 200 BPR dan BPRS berada dalam proses perizinan penggabungan atau peleburan.
OJK juga menegaskan bahwa berkurangnya jumlah lembaga tidak berarti bank-bank itu menutup usaha. Penggabungan dilakukan untuk memperkuat modal dan manajemen. Layanan kepada masyarakat diharapkan tetap berjalan, bahkan meningkat setelah bank hasil penggabungan memiliki kapasitas lebih besar.
Pada Maret 2026, total aset BPR dan BPRS tercatat Rp236,69 triliun, tumbuh 3,70% dibanding tahun sebelumnya. Porsi kredit dan pembiayaan untuk UMKM mencapai 50,07% dari total penyaluran. Angka ini penting karena menunjukkan posisi industri: BPR dan BPRS bukan kelompok yang sedang meninggalkan pasar, melainkan sedang diubah bentuknya agar lebih kuat.
3. Mengapa Konsolidasi Berjalan Sekarang
Konsolidasi bukan kebijakan baru. UU Pengembangan dan Penguatan Sektor Keuangan (UU P2SK) memberi arah, lalu POJK 7/2024 tentang BPR dan BPR Syariah menetapkan aturannya. OJK juga memiliki roadmap pengembangan industri BPR dan BPRS 2024-2027.
Ada empat alasan yang paling sering disebut.
3.1 Modal yang Terlalu Kecil untuk Menanggung Risiko
Banyak BPR berdiri dengan modal terbatas dan wilayah layanan sempit. Ketika kredit bermasalah naik atau biaya teknologi bertambah, modal kecil cepat tergerus. Penggabungan menciptakan bank dengan modal lebih besar, sehingga kemampuan menyerap kerugian dan membiayai pertumbuhan meningkat.
3.2 Efisiensi yang Sulit Dicapai Sendiri
Dua BPR di kabupaten yang sama bisa memiliki dua kantor, dua sistem, dua tim kepatuhan, dan dua proses pelaporan. Setelah bergabung, beberapa fungsi bisa disatukan. Biaya per transaksi turun, tetapi investasi teknologi dan tata kelola justru bisa lebih serius karena ditanggung satu entitas yang lebih besar.
3.3 Tata Kelola dan Pengawasan yang Lebih Kuat
Bank yang lebih besar cenderung lebih mampu memenuhi syarat tata kelola: direksi dan komisaris yang memadai, fungsi audit internal, kepatuhan, manajemen risiko, serta pengawasan syariah bagi BPRS. OJK menilai aspek permodalan, tata kelola, manajemen risiko, kinerja keuangan, kesiapan operasional, dan pelindungan konsumen sebelum memberi izin.
3.4 Sinergi dengan Bank Pembangunan Daerah
OJK mendorong BPR dan BPRS milik pemerintah daerah untuk berkonsolidasi di bawah Bank Pembangunan Daerah (BPD). Tujuannya memperkuat peran perbankan daerah dalam pembiayaan mikro dan memperbaiki tata kelola. Sinergi ini bukan kewajiban untuk semua BPR, tetapi menjadi arah kebijakan yang jelas.
Sejak 30 Juni 2026, POJK 7/2026 tentang Kewajiban Penyediaan Modal Minimum dan Pemenuhan Modal Inti Minimum BPR juga berlaku. Aturan ini memperbarui ketentuan permodalan, menyelaraskannya dengan POJK 7/2024 dan standar akuntansi terbaru, serta memperkuat sanksi bagi bank yang belum memenuhi kewajiban modal inti.
4. Tiga Jalur Hukum dan Siapa yang Memutuskan
Dalam percakapan sehari-hari, semua proses ini disebut “merger”. Dalam aturan, ada tiga istilah yang perlu dibedakan.
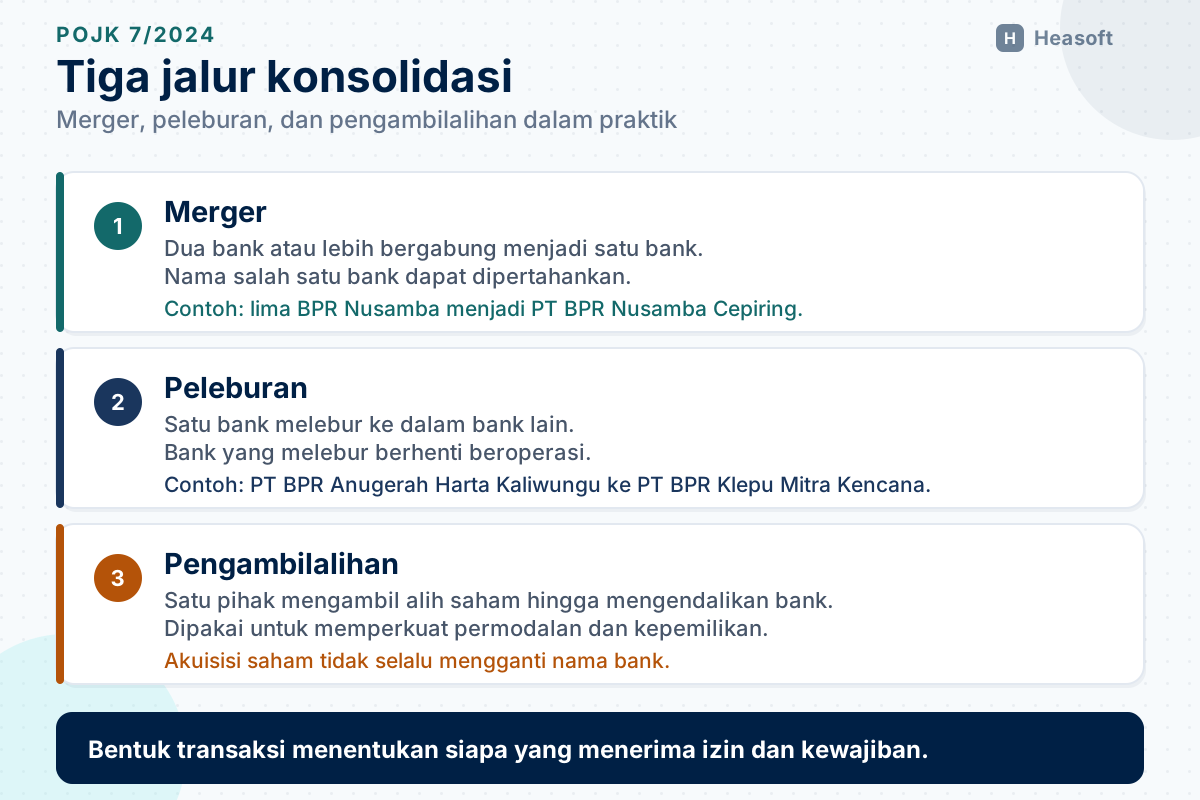
Penggabungan terjadi ketika satu bank bergabung ke bank lain dan bank yang bergabung berhenti sebagai badan hukum. Peleburan terjadi ketika dua bank atau lebih melebur dan membentuk bank baru. Pengambilalihan terjadi ketika satu pihak mengambil alih kepemilikan atau pengendalian bank lain.
POJK 7/2024 membuka dua jalan: atas inisiatif bank sendiri atau atas perintah OJK. Keduanya tetap memerlukan izin OJK. Bank hasil penggabungan atau peleburan wajib memenuhi rasio kewajiban penyediaan modal minimum, modal inti minimum, dan tingkat kesehatan paling rendah peringkat komposit 3.
Untuk BPR dalam kepemilikan Pemegang Saham Pengendali yang sama di satu wilayah pulau atau kepulauan utama, POJK 7/2024 mewajibkan konsolidasi melalui penggabungan atau peleburan. BPR Syariah dalam grup yang sama dikecualikan dari kewajiban itu, meskipun penggabungan seluruhnya menjadi BPR Syariah tetap diperbolehkan atas inisiatif sendiri.
Contoh yang bisa dibaca dari pengumuman resmi OJK daerah memperlihatkan bagaimana proses ini bekerja di lapangan. Pada Juli 2026, OJK menyetujui penggabungan PT BPR Anugerah Harta Kaliwungu ke dalam PT BPR Klepu Mitra Kencana. Pada bulan yang sama, lima BPR Nusamba di Jawa Tengah disetujui bergabung ke dalam PT BPR Nusamba Cepiring. Keduanya ditetapkan melalui keputusan anggota Dewan Komisioner OJK dan diserahkan kepada pengurus bank.
Rincian pasal, tenggat, dan syarat dokumen penggabungan sudah dibahas dalam artikel POJK 7/2024: implikasi kelembagaan dan modal minimum BPR/BPRS. Bagi pengurus, artikel itu bisa dipakai sebagai peta awal sebelum berkonsultasi dengan OJK.
5. Apa yang Berubah bagi Nasabah
Bagi nasabah, pertanyaan paling penting bukan berapa bank yang bergabung, melainkan apakah tabungan, pinjaman, dan layanan mereka berubah.
Jawaban singkatnya: penggabungan tidak menghapus hak nasabah. Seluruh hak dan kewajiban bank yang bergabung beralih kepada bank penerima penggabungan. Rekening tetap diakui, saldo tetap menjadi milik nasabah, dan perjanjian kredit atau pembiayaan tidak otomatis batal. Namun, ada beberapa hal yang bisa berubah secara bertahap.
Nama dan identitas bank. Nasabah mungkin menerima buku tabungan, kartu, atau dokumen baru dengan nama bank hasil penggabungan.
Nomor rekening dan kanal layanan. Sebagian bank mempertahankan nomor rekening lama, sebagian melakukan penyesuaian. Kanal digital, nomor telepon layanan, dan alamat kantor bisa berubah.
Suku bunga, biaya, dan akad. Perubahan biasanya mengikuti ketentuan yang disepakati dan aturan pelindungan konsumen. Untuk BPRS, akad pembiayaan perlu diperiksa agar tetap sesuai dengan prinsip syariah setelah penggabungan.
Pelaporan dan pengaduan. Nasabah perlu tahu ke mana harus mengadu jika ada masalah. Bank wajib memberi informasi yang jelas, bukan membiarkan nasabah menebak.
Yang sebaiknya dilakukan nasabah: simpan bukti kepemilikan rekening dan perjanjian, baca pemberitahuan resmi bank, periksa mutasi setelah tanggal penggabungan, dan tanyakan langsung jika ada biaya atau perubahan yang tidak dijelaskan. Jika bank menerbitkan rekening baru, pastikan dana lama sudah dipindahkan dan tidak ada saldo yang tertinggal.
Yang tidak boleh dilakukan bank: menyampaikan informasi setengah-setengah, menakut-nakuti nasabah agar segera menutup rekening, atau menjanjikan produk baru yang belum tentu tersedia. Penggabungan adalah momen kepercayaan, bukan kesempatan menjual agresif.
6. Apa yang Berubah bagi Pegawai
Bagi pegawai, merger sering terasa lebih dekat daripada bagi nasabah. Dua tim dengan pekerjaan sama harus menjadi satu. Ada jabatan yang bertambah, ada yang tumpang tindih, dan ada yang hilang.
Penggabungan yang baik tidak dimulai dari daftar PHK. Ia dimulai dari pemetaan pekerjaan: fungsi apa yang harus tetap ada, siapa yang memiliki kompetensi, dan di mana terjadi duplikasi. Bank hasil penggabungan membutuhkan orang yang mampu bekerja dengan data, memahami produk, dan menjaga kontrol.
Beberapa hal yang perlu disiapkan manajemen:
- Pemetaan peran dan kompetensi. Cocokkan job description, sertifikasi, dan pengalaman pegawai dari kedua bank.
- Komunikasi yang jujur. Pegawai perlu tahu tahapan, tenggat, dan hal yang belum diputuskan. Kekosongan informasi cepat diisi desas-desus.
- Pelatihan sistem dan produk. Pegawai bank penerima harus memahami produk bank yang bergabung, begitu pula sebaliknya.
- Penilaian kinerja yang adil. Jangan menilai pegawai hanya dari kebiasaan bank asal.
- Perhatian pada budaya kerja. Dua bank bisa memiliki cara berbeda dalam mengambil keputusan, menangani nasabah, dan melaporkan masalah.
Merger yang hanya rapi di dokumen, tetapi membiarkan dua budaya kerja saling bertabrakan, biasanya bermasalah setelah enam bulan pertama.
7. Pekerjaan Rumah TI dan Operasional
Di sinilah banyak merger berhenti menjadi proyek hukum dan berubah menjadi proyek teknologi. Dua bank yang bergabung membawa dua core banking, dua basis data nasabah, dua daftar produk, dua proses akuntansi, dan dua cara melapor ke OJK.
Beberapa area yang perlu direncanakan sejak awal:
7.1 Data Nasabah dan CIF
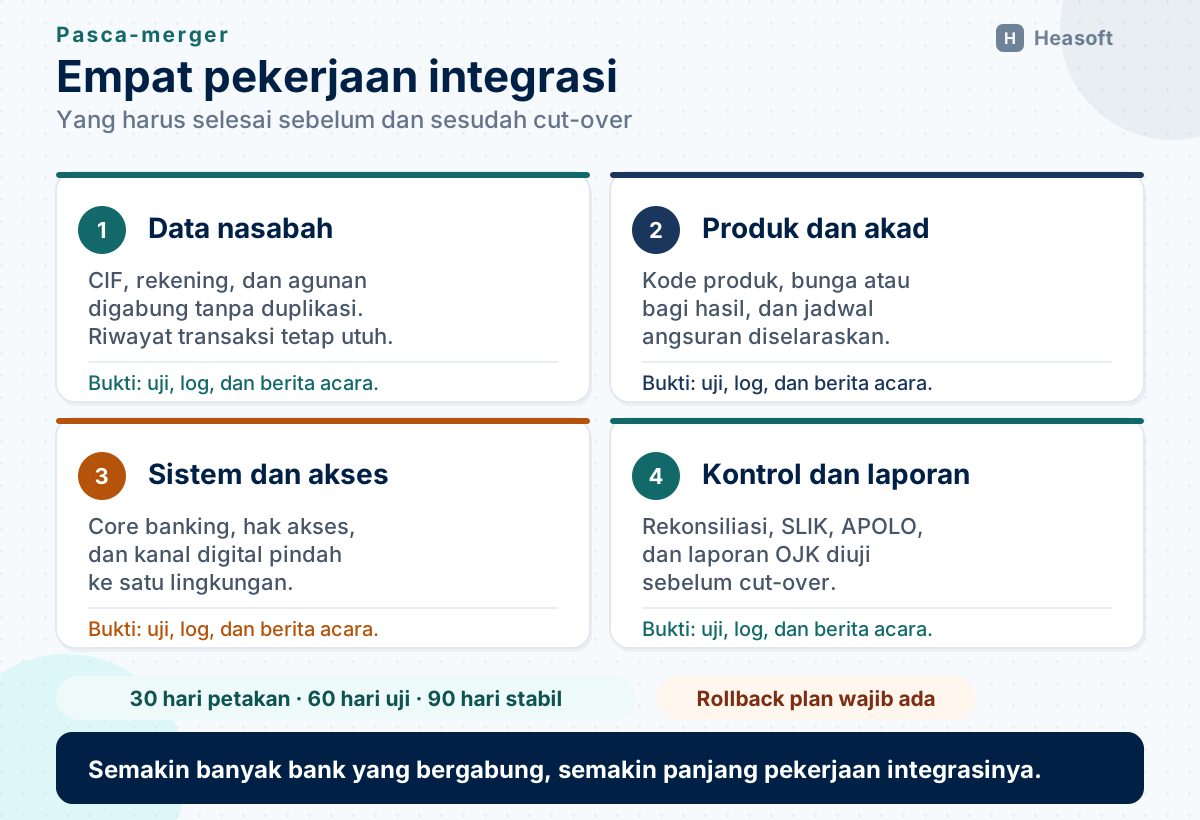
Setiap bank memiliki Customer Information File (CIF), yaitu catatan induk data nasabah. Dua CIF bisa memuat orang yang sama dengan ejaan, NIK, atau alamat yang sedikit berbeda. Penggabungan harus memutuskan mana data induk, bagaimana duplikat digabung, dan bagaimana riwayat transaksi tetap utuh.
7.2 Produk, Akad, dan Parameter
BPR dan BPRS memiliki produk dengan nama, bunga atau nisbah, biaya, dan jadwal angsuran yang berbeda. BPRS menambah lapisan akad dan bagi hasil. Semua parameter harus dipetakan ke sistem tujuan sebelum cut-over, bukan setelah nasabah bertanya.
7.3 Laporan ke OJK
Bank hasil penggabungan melapor sebagai satu entitas. Artinya, data APOLO, SLIK, laporan keuangan, dan laporan lainnya harus berasal dari satu sumber yang sudah direkonsiliasi. Jika dua sistem masih berjalan dengan kode bank berbeda, laporan bisa double count atau justru kehilangan data.
7.4 Kanal dan Integrasi
Mobile banking, ATM, virtual account, kerja sama payment gateway, dan koneksi ke vendor perlu diperiksa. Setiap integrasi memiliki kontrak, kredensial, dan pemilik. Penggabungan harus menjelaskan mana yang dilanjutkan, mana yang dihentikan, dan siapa yang menanggung biayanya.
7.5 Cut-over dan Rollback
Cut-over adalah momen perpindahan resmi dari sistem lama ke sistem baru. Momen ini perlu jadwal, uji coba, rekonsiliasi, dan rencana rollback jika terjadi masalah. Jangan memilih akhir bulan atau periode pelaporan sebagai tanggal cut-over hanya karena terlihat rapi di kalender.
7.6 Keamanan dan Jejak Audit
Setelah penggabungan, hak akses pegawai dari dua bank harus ditinjau ulang. Pegawai yang pindah fungsi tidak boleh membawa akses lama. Log transaksi dan perubahan data harus tetap tersimpan dan bisa ditelusuri.
Artikel Migrasi data core banking BPR membahas tahapan migrasi, rekonsiliasi tiga arah, dan bukti yang perlu disiapkan untuk pemeriksaan. Untuk bank yang sedang memilih sistem tujuan, Core banking cloud vs on-premise membantu membandingkan model penempatan dan tanggung jawab vendor.
8. Cara Membaca Berita dan Video Merger
Berita merger mudah menjadi viral karena menyangkut uang masyarakat. Agar tidak salah mengambil kesimpulan, gunakan lima pemeriksaan berikut.
Pertama, cari sumber primer. Siaran pers OJK, pengumuman OJK daerah, atau dokumen perizinan lebih kuat daripada potongan video tanpa tanggal.
Kedua, bedakan rencana dan izin. “Akan bergabung”, “sedang diproses”, dan “telah disetujui” adalah tiga status berbeda. Jangan menyamakan ketiganya.
Ketiga, periksa angka dan tanggal. Jumlah bank yang bergabung, jumlah entitas hasil, dan posisi data harus disebut. Angka tanpa tanggal cepat usang.
Keempat, baca dampaknya bagi nasabah. Berita yang baik menjelaskan apakah rekening berubah, bagaimana layanan berjalan, dan ke mana nasabah bertanya. Berita yang hanya mengejar judul biasanya melewatkan bagian ini.
Kelima, waspadai ajakan yang menumpang isu. Merger bisa dipakai pihak tidak berizin untuk menawarkan “migrasi dana” atau “produk khusus”. Bank yang sah tidak meminta nasabah mentransfer dana ke rekening pribadi petugas.
Video pendek memang cepat dipahami, tetapi sering memotong konteks. Tonton sampai selesai, periksa kanal yang mengunggah, dan cocokkan dengan pengumuman resmi bank atau OJK.
9. Rencana 30/60/90 Hari bagi Bank yang Akan Bergabung
Bagi pengurus yang sedang menyiapkan penggabungan, urutan berikut bisa menjadi kerangka awal.
Hari 1-30: Tetapkan Arah dan Data Dasar
- Bentuk tim penggabungan dengan pemilik yang jelas: hukum, keuangan, operasional, TI, SDM, kepatuhan, dan komunikasi.
- Kumpulkan dokumen: izin, anggaran dasar, daftar pemegang saham, laporan keuangan, daftar produk, dan kontrak vendor.
- Petakan data nasabah, kredit, simpanan, agunan, dan kewajiban antar-bank.
- Tentukan bank penerima, bentuk penggabungan, dan target tanggal.
- Mulai komunikasi internal kepada pegawai.
Hari 31-60: Uji Kesiapan
- Susun rancangan integrasi sistem dan migrasi data.
- Rekonsiliasi saldo, kredit, dan kewajiban antarbank.
- Tinjau produk dan akad yang akan dilanjutkan, diubah, atau dihentikan.
- Siapkan rencana komunikasi nasabah dan kanal pengaduan.
- Uji pelaporan sebagai satu entitas: APOLO, SLIK, dan laporan keuangan.
Hari 61-90: Jalankan dan Jaga
- Lakukan cut-over dengan jadwal dan rencana rollback.
- Rekonsiliasi pasca-migrasi setiap hari pada minggu pertama.
- Pantau keluhan nasabah dan masalah transaksi.
- Tinjau hak akses dan jejak audit.
- Laporkan perkembangan kepada OJK sesuai ketentuan.
Rencana ini tidak menggantikan ketentuan OJK. Ia hanya membantu bank mengubah kewajiban menjadi pekerjaan yang bisa diperiksa.
10. Kesimpulan
Gelombang merger BPR dan BPRS pada 2026 adalah kebijakan yang nyata, bukan sekadar berita. OJK telah menyetujui 117 bank bergabung menjadi 33 bank sampai September 2026, dan lebih dari 200 bank masih dalam proses. Angka ini akan berubah lagi.
Bagi nasabah, penggabungan bukan penutupan. Hak dan kewajiban tetap berjalan, tetapi nama bank, kanal layanan, dan dokumen bisa berubah. Bagi pegawai, merger menuntut pemetaan peran dan komunikasi yang jujur. Bagi pengurus, pekerjaan terberat justru ada di sistem: data, produk, pelaporan, kanal, dan keamanan.
Berita dan video merger sebaiknya dibaca dengan tenang. Periksa sumbernya, bedakan rencana dari izin, dan tanyakan dampaknya bagi layanan. Bank yang menyiapkan integrasi dengan rapi akan melewati gelombang ini sebagai bank yang lebih kuat. Bank yang hanya menyelesaikan dokumen, tetapi membiarkan sistem dan budayanya terpecah, akan menuai masalah setelah izin diterima.
Istilah lain seperti penggabungan, peleburan, konsolidasi, dan cut-over dijelaskan di kamus singkat perbankan.
Referensi
- OJK — “OJK Wujudkan Industri BPR/BPRS yang Berintegritas, Tangguh, dan Kontributif” (siaran pers, 2 Juni 2026). https://ojk.go.id/id/berita-dan-kegiatan/siaran-pers/Pages/OJK-Wujudkan-Industri-BPR-BPRS-yang-Berintegritas-Tangguh-dan-Kontributif.aspx
- OJK — “POJK Nomor 7 Tahun 2024 tentang Bank Perekonomian Rakyat dan Bank Perekonomian Rakyat Syariah”. https://www.ojk.go.id/id/regulasi/Pages/POJK-7-Tahun-2024-Bank-Perekonomian-Rakyat-dan-Bank-Perekonomian-Rakyat-Syariah.aspx
- OJK — “Siaran Pers: OJK Terbitkan POJK Kewajiban Penyediaan Modal Minimum dan Pemenuhan Modal Inti Minimum BPR” (3 Juli 2026). https://ojk.go.id/id/berita-dan-kegiatan/siaran-pers/Pages/POJK-Nomor-7-Tahun-2026-Kewajiban-Penyediaan-Modal-Minimum-dan-Pemenuhan-Modal-Inti-Minimum-Bank-Perekonomian-Rakyat.aspx
- OJK Provinsi Jawa Tengah — “OJK Setujui Penggabungan Dua Kelompok BPR di Jawa Tengah, Perkuat Industri dan Pembiayaan UMKM” (7 Agustus 2026). https://ojk.go.id/id/Publikasi/OJK-Daerah/Siaran-Pers-Daerah/Pages/Siaran-Pers-KOJK-Provinsi-Jawa-Tengah-OJK-Setujui-Penggabungan-Dua-Kelompok-BPR-di-Jawa-Tengah,-Perkuat-Industri-dan-Pembi.aspx
- Kompas.com — “OJK Setujui Merger 117 BPR/BPRS Jadi 33 Bank, Lebih dari 200 Masih Diproses” (16 Oktober 2026). https://money.kompas.com/read/2026/10/16/165256426/ojk-setujui-merger-117-bpr-bprs-jadi-33-bank-lebih-dari-200-masih-diproses
- Antara — “OJK: 81 BPR-BPRS disetujui untuk konsolidasi per akhir Juni 2026” (7 Juli 2026). https://www.antaranews.com/berita/5639331/ojk-81-bpr-bprs-disetujui-untuk-konsolidasi-per-akhir-juni-2026
- BPK JDIH — “Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan”. https://peraturan.bpk.go.id/Details/240203/uu-no-4-tahun-2023