Anggota A membuka aplikasi mobile banking-nya pagi ini. Di layar, satu baris bertuliskan: SHU tahun buku 2025 sebesar Rp4.810.575. Tiga anggota lain, yang saldo simpanannya jauh lebih kecil, menerima Rp19.525.275 — hampir empat kali lipat lebih besar.
Pertanyaan yang paling sering masuk ke kotak pesan pengurus bukan “berapa SHU saya”. Pertanyaannya: kenapa?
Jawabannya tidak ada di satu formula tunggal. SHU adalah hasil dari sebuah rantai: dari pendapatan apa yang masuk, dikurangi beban apa, disisihkan berapa untuk dana cadangan, lalu dibagi dengan basis apa kepada siapa. Salah satu mata rantai terlewat, angka yang sampai ke anggota akan benar secara aritmetika tetapi salah secara prinsip — dan itu tidak akan pernah ketahuan tanpa ada yang menghitung ulang.
Artikel ini menguraikan SHU sampai ke hitungan per rupiah: apa saja komponennya, siapa yang berhak, bagaimana menghitungnya secara teknis, dan sebuah workbook Excel untuk menghitung ulang sendiri. Untuk proses rapat yang mengesahkan SHU, urusannya ada di artikel terpisah Panduan menyiapkan RAT — artikel ini tidak mengulang bagian itu.
1. SHU Itu Apa? Definisi Resmi yang Sering Salah Paham
UU No. 25 Tahun 1992 tentang Perkoperasian Pasal 45 ayat (1) memberi definisi yang singkat dan jarang dibaca apa adanya:
“Sisa Hasil Usaha Koperasi merupakan pendapatan Koperasi yang diperoleh dalam satu tahun buku dikurangi dengan biaya, penyusutan, dan kewajiban lainnya termasuk pajak dalam tahun buku yang bersangkutan.”
Empat kata di situ menentukan seluruh tata hitungnya. Pertama, pendapatan — SHU lahir dari pendapatan, bukan dari modal yang dikumpulkan. Kedua, satu tahun buku — SHU dihitung per periode, bukan akumulasi sejak berdiri. Ketiga, dikurangi biaya, penyusutan, dan kewajiban lain — tiga pos ini tidak boleh diabaikan, dan biasanya paling besar terlupakan di hitungan manual. Keempat, termasuk pajak — pajak bukan pengurang yang ditambahkan belakangan, melainkan bagian dari definisi.
Standar akuntansi cooperate memberi rumusan yang lebih teknis. Lampiran I Permenkop UKM No. 2 Tahun 2024 tentang Kebijakan Akuntansi Koperasi mendefinisikan sisa hasil usaha sebagai “laba atau rugi bersih KSP/USPK Koperasi yang diperoleh dalam periode berjalan”. Dua implikasi yang jarang dibahas:
- SHU bisa bernilai minus. Bila tahun buku berakhir dengan rugi bersih, SHU-nya negatif. Dalam keadaan itu tidak ada yang dibagikan; kerugian ditutup dari dana cadangan, atau dibebankan ke ekuitas sesuai keputusan RAT.
- SHU bukan “uang sisa di kas”. Angka SHU yang dibagikan anggota tidak sama dengan saldo kas di akhir tahun, dan tidak sama dengan laba sebelum pajak. Yang dibagikan adalah laba bersih — pos yang muncul di Laporan Perhitungan Hasil Usaha.
1.1 Di laporan keuangan mana SHU itu muncul
Empat laporan di bawah ini adalah tempat SHU “berdiri” dalam pembukuan, dan masing-masing punya fungsi yang berbeda:
| Laporan | Peran SHU | Yang perlu diperhatikan |
|---|---|---|
| Laporan Perhitungan Hasil Usaha | Baris SISA HASIL USAHA di bagian akhir | Pendapatan dan beban dikelompokkan lebih dulu |
| Laporan Perubahan Ekuitas | Baris Sisa hasil usaha (bertambah) dan Pembagian sisa hasil usaha (berkurang) | Saldo SHU yang belum dibagikan dan yang sudah dibagikan terlihat terpisah |
| Laporan Arus Kas | Baris Pembagian sisa hasil usaha di bagian Aktivitas Pendanaan | Terlihat berapa SHU yang dibayarkan keluar dari kas |
| Laporan Posisi Keuangan | Pos Sisa hasil usaha dan Cadangan umum di sisi ekuitas | SHU yang belum dibagikan masih bagian dari ekuitas, bukan liabilitas |
Perhatikan baris “Pembagian sisa hasil usaha” di Laporan Perubahan Ekuitas: untuk KSPPS, format contoh pada Lampiran I memisahkan kolom Sisa hasil usaha, Cadangan umum, Cadangan risiko, dan Ekuitas lain. Pemisahan ini penting — karena SHU yang sudah disisihkan sebagai dana cadangan tidak lagi berada di baris “Sisa hasil usaha”. Kalau keduanya diletakkan di satu pos, anggota bisa melihat dua kali: sekali dari SHU yang dibagikan, sekali dari saldo ekuitas yang tersisa.
1.2 SHU bukan bonus dan bukan bunga simpanan
Dua kesalahpahaman yang paling mahal:
“SHU itu bonus akhir tahun.” SHU adalah bagian dari laba usaha yang dimiliki bersama seluruh anggota. Ia bukan pembayaran tanpa kewajiban — kecuali cooperative ini berstatus badan usaha, SHU tidak boleh dibagikan ke pihak yang bukan anggota.
“SHU itu tambahan dari bunga simpanan.” Justru sebaliknya. Bagi hasil atau margin dari simpanan anggota adalah pendapatan koperasi yang menjadi bahan mentah SHU. Baru setelah dikurangi beban dan disisihkan barulah tersisa “SHU” yang dibagikan kembali. Anggota sebenarnya menerima dua hal dari simpanannya — imbal hasil berupa bunga atau nisbah, dan sebagian dari laba usaha melalui SHU.
2. Komponen Sumber SHU: Dari Mana SHU Datang?
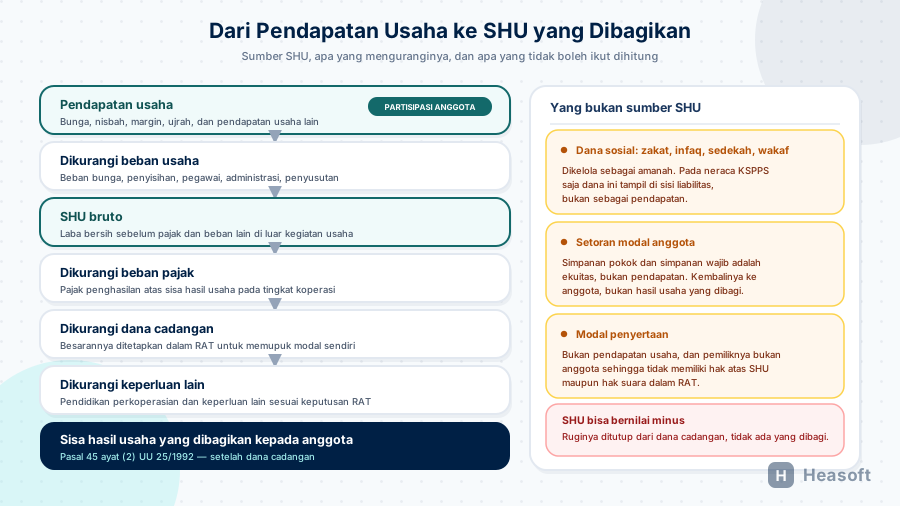
Gambar di bagian pembuka sudah menunjukkan rantainya. Berikut isinya, dengan nilai dari Laporan Perhitungan Hasil Usaha sebagai acuan.
2.1 Yang menjadi sumber SHU
| Komponen | Isi | Keterangan |
|---|---|---|
| Partisipasi anggota | Pendapatan bunga, nisbah, margin, ujrah, dan pendapatan usaha lain dari anggota | Bagian terbesar SHU pada koperasi simpan pinjam dan pembiayaan |
| Pendapatan lain | Hasil investasi, pendapatan sewa, dan pendapatan lain | Muncul sebagai “Hasil investasi” dan “Pendapatan lain” |
| Beban usaha | Beban bunga, beban penyisihan, beban pegawai, administrasi, penyusutan, amortisasi | Mengurangi pendapatan, bukan menambah |
| Beban pajak | Pajak penghasilan atas sisa hasil usaha | Dihitung pada tingkat koperasi, bukan pada tingkat anggota |
| Dana cadangan | Penyisihan SHU untuk memupuk modal sendiri dan menutup kerugian | Disisihkan sebelum pembagian; besarannya ditetapkan RAT |
| Pendidikan dan keperluan lain | Dana pendidikan perkoperasian dan keperluan lain | Ditetapkan RAT |
2.2 Yang bukan sumber SHU
Ini bagian yang paling sering dikacaukan, dan setiap butirnya punya alasan akuntansi yang jelas.
Dana sosial — zakat, infaq, sedekah, dan wakaf. Dana ini diterima sebagai amanah, bukan sebagai pendapatan usaha. Pada neraca KSPPS, dana zakat dan dana kebajikan tampil di sisi liabilitas, bukan di sisi pendapatan. Membawanya masuk ke SHU berarti anggota menerima imbalan atas dana yang bukan miliknya — dan di sisi lain, KSPPS yang mencampur amanah dengan dana komersial sejak awal akan sulit memisahkan keduanya saat tutup buku.
Setoran modal anggota — simpanan pokok dan simpanan wajib. Ini adalah ekuitas, bukan pendapatan. Uang anggota yang kembali ke anggota bukan bagian dari hasil usaha; kalau ini ikut dihitung, seluruh SHU jadi berputar-putar atas modal sendiri.
Modal penyertaan. Bukan pendapatan usaha, dan pemiliknya bukan anggota. Para pemilik modal penyertaan memang berhak atas imbal hasil atas investasinya, tetapi itu bukan SHU.
2.3 Satu belokan penting: “Partisipasi anggota”
Di Laporan Perhitungan Hasil Usaha KSPPS, bagian pendapatan diberi judul PARTISIPASI ANGGOTA — pendapatan murabahah, istishna, mudharabah, musyarakah, dan ijarah. Nama itu bukan kebetulan.
Bagi koperasi konvensional, pendapatan dari anggota adalah utang — uang yang dipinjam dan harus dikembalikan. Bagi koperasi syariah, pendapatan dari anggota adalah balas jasa atas wakalah yang mereka berikan. Keduanya masuk sebagai pendapatan pada laporan hasil usaha, dan keduanya menjadi bahan mentah SHU.
Yang berbeda adalah perlakuan akuntansinya setelah masuk: untuk murabahah, pendapatan diakui proporsional sepanjang masa akad; untuk mudharabah dan musyarakah, pendapatan bagi hasil diakui berdasarkan proporsi laba sesuai nisbah; untuk ijarah, ujrah diakui sepanjang masa sewa. Cara pengakuan ini menentukan berapa banyak dari “jasa usaha” yang boleh masuk ke basis perhitungan SHU — detailnya dibahas di artikel perbedaan akad murabahah, mudharabah, dan ijarah.
3. Tujuan SHU dan Penerimanya
3.1 Untuk apa SHU ada
SHU punya empat tujuan yang saling terkait, dan semuanya bisa ditelusuri ke pasal:
| Tujuan | Dasar |
|---|---|
| Memajukan kesejahteraan anggota | Pasal 3 — “Koperasi bertujuan memajukan kesejahteraan anggota pada khususnya dan masyarakat pada umumnya” |
| Memupuk modal sendiri | Pasal 41 ayat (2) huruf c — dana cadangan adalah penyisihan SHU untuk memupuk modal sendiri dan menutup kerugian bila diperlukan |
| Menyelenggarakan pendidikan perkoperasian | Pasal 5 ayat (2) huruf a — salah satu prinsip koperasi adalah pendidikan perkoperasian |
| Menjaga kelangsungan usaha | Tanpa dana cadangan dan SHU yang wajar, koperasi tidak punya penyangga untuk menutup kerugian tahun defisit |
Empat tujuan itu berlawanan arah pada titik yang sama: semakin besar porsi yang disisihkan, semakin kecil SHU yang diterima anggota sekarang; semakin kecil yang disisihkan, semakin rapuh neraca untuk tahun depan. Menentukannya adalah keputusan RAT, bukan hitungan di sistem.
3.2 Penerima SHU: hanya anggota
Pasal 45 ayat (2) UU 25/1992 tidak pernah menyebut penerima SHU secara lain: SHU “dibagikan kepada anggota yang telah memberikan jasa usaha”. Tiga batasan tersembunyi di dalam kalimat itu:
- Anggota. Bukan nasabah, bukan anggota dari luar, bukan penerima dana sosial.
- Yang tercatat. Keanggotaan dicatat dalam buku daftar anggota (Pasal 17 ayat (2)), dan hanya anggota yang tercatat itulah yang punya hak.
- Yang memberikan jasa usaha. Besarannya tidak sama untuk semua anggota.
4. Siapa Saja yang Berhak Mendapatkan SHU
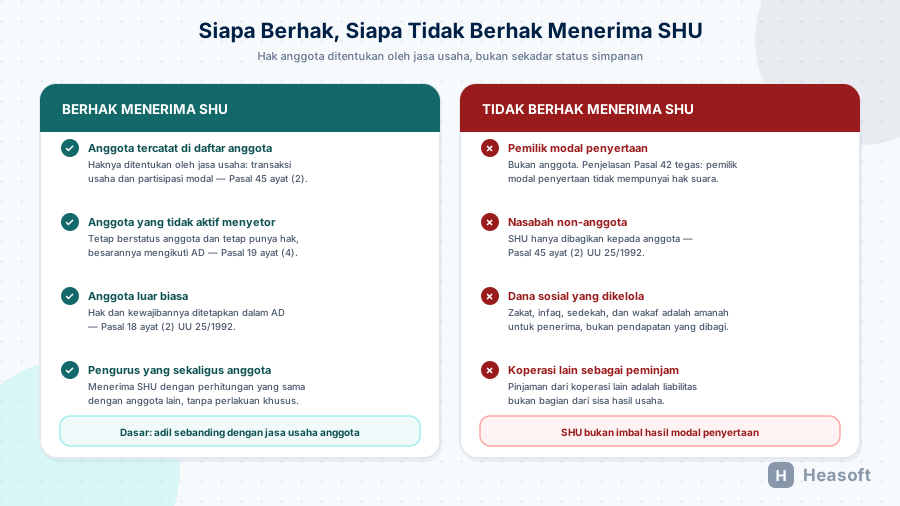
4.1 Yang berhak
| Kelompok | Dasar hukum | Catatan |
|---|---|---|
| Anggota tercatat di daftar anggota | Pasal 17 ayat (1) dan Pasal 45 ayat (2) | Hak dihitung dari jasa usaha: transaksi usaha dan partisipasi modal |
| Anggota yang sedang tidak aktif menyetor atau memakai jasa | Pasal 19 ayat (4) — setiap anggota mempunyai kewajiban dan hak yang sama terhadap koperasi sebagaimana diatur dalam AD | Tetap berstatus anggota dan tetap punya hak; besarannya mengikuti ketentuan AD |
| Anggota luar biasa | Pasal 18 ayat (2) — persyaratan, hak, dan kewajiban keanggotaannya ditetapkan dalam AD | Boleh jadi tanpa hak SHU sama sekali — ditentukan AD |
| Pengurus dan pengawas yang sekaligus anggota | Pasal 38 ayat (1) — pengawas dipilih dari dan oleh anggota | Menerima SHU dengan perhitungan yang sama dengan anggota lain, tanpa perlakuan khusus |
4.2 Yang tidak berhak
| Kelompok | Dasar hukum | Alasan |
|---|---|---|
| Pemilik modal penyertaan | Penjelasan Pasal 42 | Bukan anggota. Penjelasan pasal tegas: pemilik modal penyertaan “tidak mempunyai hak suara dalam Rapat Anggota dan dalam menentukan kebijaksanaan Koperasi secara keseluruhan” |
| Nasabah non-anggota | Pasal 45 ayat (2) | SHU hanya dibagikan kepada anggota |
| Penerima dana sosial | Lampiran I Permenkop 2/2024 | Zakat, infaq, sedekah, dan wakaf adalah amanah untuk penerima, bukan pendapatan yang dibagi |
| Koperasi lain yang meminjam | Akuntansi liabilitas | Pinjaman dari koperasi lain adalah kewajiban yang harus dikembalikan, bukan bagian dari hasil usaha |
4.3 Dua hal yang harus ditentukan AD, bukan diasumsikan
Apakah simpanan pokok ikut dihitung. Simpanan pokok adalah modal anggota, bukan simpanan yang menghasilkan imbal hasil. Apakah ia masuk ke basis perhitungan SHU adalah pilihan kebijakan yang harus dinyatakan eksplisit di dalam AD. Yang sering terjadi: satu cabang menghitung simpanan pokok sebagai basis, cabang lain tidak, sehingga angka SHU antar cabang tidak bisa dibandingkan.
Apa yang terjadi pada anggota yang keluar di tengah tahun. AD harus mengatur, dan aturan itu harus konsisten dengan akad keanggotaan yang ditandatangani anggota. Menghitung SHU secara prorata untuk anggota yang keluar di bulan November, sementara anggota yang baru bergabung di bulan Desember mendapat SHU penuh, adalah ketidakadilan yang akan ketahuan saat RAT.
5. Cara Menghitung SHU Secara Teknis
5.1 Langkah 1 — Tetapkan SHU bruto
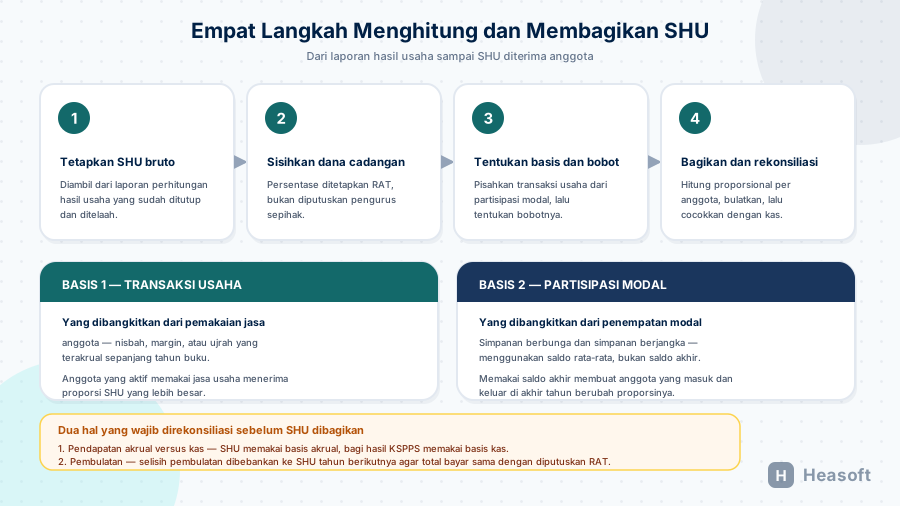
SHU bruto diambil dari baris SISA HASIL USAHA pada Laporan Perhitungan Hasil Usaha, bukan dari selisih saldo kas. Kalau laporan itu belum selesai ditelaah, hitungan SHU belum sah untuk dibawa ke RAT.
5.2 Langkah 2 — Sisihkan dana cadangan lebih dulu
Pasal 45 ayat (2) menyebut SHU setelah dikurangi dana cadangan yang dibagikan kepada anggota. Urutan ini bukan formalitas: bila dana cadangan diambil setelah proporsi dihitung, maka proporsi anggota ikut berubah karena total SHU yang tersedia berubah.
Besarnya pemupukan dana cadangan ditetapkan dalam RAT (Pasal 45 ayat (3)). Angka ini juga yang membatasi kemampuan koperasi menutup kerugian — jadi penentuannya bukan urusan akuntansi semata.
5.3 Langkah 3 — Tentukan dua basis dan bobotnya
Penjelasan Pasal 45 ayat (2) memberi kunci: yang dimaksud dengan jasa usaha adalah transaksi usaha dan partisipasi modal. Dua komponen, dua basis, dua proporsi.
- Basis transaksi usaha — nisbah, margin, atau ujrah yang terakrual sepanjang tahun buku. Basis ini berasal dari pemakaian jasa oleh anggota: semakin aktif anggota memakai pembiayaan, semakin besar basis ini.
- Basis partisipasi modal — rata-rata saldo simpanan berbunga dan simpanan berjangka sepanjang tahun. Basis ini berasal dari penempatan modal oleh anggota.
AD biasanya menetapkan bobot untuk masing-masing basis, misalnya 55% untuk transaksi usaha dan 45% untuk partisipasi modal. Bobot inilah yang menentukan berapa “harga” satu rupiah basis di setiap komponen — dan mengapa dua anggota dengan simpanan sama besar bisa menerima SHU yang sangat berbeda.
5.4 Langkah 4 — Hitung proporsi, bulatkan, lalu rekonsiliasi
Rumus untuk setiap anggota:
Proporsi transaksi usaha  = basis transaksi usaha anggota ÷ total basis transaksi usaha
Proporsi partisipasi modal = basis partisipasi modal anggota ÷ total basis partisipasi modal
SHU anggota = (proporsi transaksi usaha × alokasi transaksi usaha) + (proporsi partisipasi modal × alokasi partisipasi modal)
Pembulatan dilakukan ke rupiah terdekat. Karena setiap anggota dibulatkan terpisah, jumlah SHU yang dibayarkan tidak persis sama dengan SHU yang diputuskan RAT. Selisihnya harus dicatat dan dibebankan ke SHU tahun buku berikutnya — bukan hilang di pembulatan. Pada contoh di bagian berikutnya, selisihnya cuma Rp1, tapi pada SHU dengan ribuan anggota, selisih belasan juta rupiah adalah hal biasa.
5.5 Rata-rata saldo, bukan saldo akhir
Basis partisipasi modal memakai rata-rata saldo sepanjang tahun, bukan saldo pada 31 Desember. Alasannya praktis: anggota yang menyetor di Desember dan menarik seluruh saldonya di hari yang sama tidak pernah memberikan jasa modal apa pun sepanjang tahun, tetapi dengan basis saldo akhir ia akan tampak sebagai penyumbang terbesar.
Prinsipnya sama dengan perhitungan bagi hasil: saldo rata-rata harian, bukan saldo akhir. Untuk cooperative dengan simpanan yang relatif stabil, penghitungan manual bisa memakai rata-rata bulanan (saldo awal + saldo akhir) ÷ 2 sebagai pendekatan — tetapi bagi cooperative dengan arus simpanan tinggi, rata-rata harian dari mutasi bulanan jauh lebih akurat, dan selisihnya biasanya tidak kecil.
5.6 Akrual atau kas? Bedanya nyata pada KSPPS
Ini titik yang sering terlewat pada KSPPS, karena ada dua angka yang sama-sama namanya “hasil”.
SHU memakai basis akrual. Pendapatan diakui sesuai pengakuan akuntansi sepanjang tahun buku, termasuk pendapatan yang baru dihitung tetapi belum dibayar anggota.
Bagi hasil yang dibagikan ke anggota memakai basis kas. Yang dibagikan adalah uang yang benar-benar tersedia. Karena itu Lampiran I Permenkop 2/2024 memuat Laporan Rekonsiliasi Pendapatan dan Bagi Hasil khusus untuk KSPPS, dengan susunan: pendapatan mudharib tahun berjalan, dikurangi pendapatan tahun berjalan yang belum diterima, ditambah pendapatan tahun sebelumnya yang baru diterima, menjadi “pendapatan tersedia untuk bagi hasil”, lalu dibagi antara bagi hasil untuk koperasi dan bagi hasil untuk pemilik dana.
Dua angka itu tidak boleh dijumlahkan. Selisihnya harus direkonsiliasi secara sadar, bukan dibiarkan menjadi selisih kas yang baru terlihat di akhir tahun.
6. Contoh Perhitungan Lengkap
Simulasikan sebuah koperasi simpan pinjam dan pembiayaan dengan 20 anggota aktif. Angka di bawah identik dengan isi workbook Excel pendamping di bagian 9, sehingga bisa dihitung ulang.
6.1 Parameter SHU dan hasil turunannya
| Komponen | Nilai (Rp) | % dari SHU bruto | Cara menghitung |
|---|---|---|---|
| SHU bruto (laba bersih sebelum pajak) | 420.000.000 | 100,00% | Ambil dari baris SISA HASIL USAHA pada Laporan Perhitungan Hasil Usaha |
| Beban pajak penghasilan | (35.000.000) | (8,33%) | Dikurangi sesuai Pasal 45 ayat (1) |
| SHU bersih setelah pajak | 385.000.000 | 91,67% | 420.000.000 − 35.000.000 |
| Dana cadangan | (96.250.000) | (22,92%) | 385.000.000 × 25%, ditetapkan RAT |
| Pendidikan dan keperluan lain | (19.250.000) | (4,58%) | 385.000.000 × 5%, ditetapkan RAT |
| SHU yang dapat dibagikan | 269.500.000 | 64,17% | 385.000.000 − 96.250.000 − 19.250.000 |
| Alokasi SHU — transaksi usaha | 148.225.000 | 35,27% | 269.500.000 × 55% |
| Alokasi SHU — partisipasi modal | 121.275.000 | 28,86% | 269.500.000 × 45% |
Tiga angka di kolom kiri perlu diingat karena dipakai berulang di bawah: SHU yang dapat dibagikan Rp269.500.000, alokasi transaksi usaha Rp148.225.000, dan alokasi partisipasi modal Rp121.275.000.
Perhatikan juga kolom persentase: dari Rp420 juta laba bersih, hanya 64,17% yang sampai ke tangan anggota. Sisanya disisihkan untuk pajak, dana cadangan, dan pendidikan. Angka inilah yang biasanya tidak terlihat ketika pengurus hanya langsung menampilkan “SHU per anggota” di grup WhatsApp.
6.2 Basis perhitungan
| Basis | Total seluruh anggota | Keterangan |
|---|---|---|
| Transaksi usaha (akrual) | 250.000.000 | Nisbah, margin, atau ujrah terakrual sepanjang tahun buku |
| Partisipasi modal (rata-rata saldo) | 1.000.000.000 | Rata-rata saldo simpanan berbunga dan berjangka |
Kedua angka ini adalah pembagi. Setiap proporsi anggota dihitung terhadap total basis di baris yang sama — tidak boleh dicampur, dan tidak boleh dijumlahkan lebih dulu.
6.3 Menghitung SHU Anggota A
Anggota A memiliki rata-rata saldo simpanan berbunga Rp25.000.000 dan menghasilkan jasa usaha akrual Rp3.000.000.
| Baris | Perhitungan | Hasil |
|---|---|---|
| Proporsi transaksi usaha | Rp3.000.000 ÷ Rp250.000.000 | 1,20% |
| SHU dari transaksi usaha | 1,20% × Rp148.225.000 | Rp1.778.700 |
| Proporsi partisipasi modal | Rp25.000.000 ÷ Rp1.000.000.000 | 2,50% |
| SHU dari partisipasi modal | 2,50% × Rp121.275.000 | Rp3.031.875 |
| Total SHU Anggota A | Rp1.778.700 + Rp3.031.875 | Rp4.810.575 |
Penjelasan per nilai:
- Rp3.000.000 adalah jasa usaha akrual Anggota A sepanjang tahun, bukan jumlah yang benar-benar dibayarkan. Kalau dia membayar angsuran Rp36.000.000 dengan margin 10%, akrualnya bukan Rp36 juta.
- 1,20% adalah porsinya terhadap seluruh anggota. Rp3.000.000 ÷ Rp250.000.000 = 0,012, atau 1,20%.
- Rp148.225.000 adalah alokasi transaksi usaha. Harus diingat: ini bukan “55% dari SHU Anggota A”, melainkan 55% dari seluruh SHU yang dapat dibagikan.
- 2,50% adalah porsinya pada basis partisipasi modal: Rp25.000.000 ÷ Rp1.000.000.000.
- Rp121.275.000 adalah alokasi partisipasi modal, dari 45% yang lain.
- Rp4.810.575 adalah yang dibayarkan ke Anggota A, sama dengan 1,7850% dari total SHU yang dapat dibagikan.
6.4 Mengapa hasilnya berbeda dari cara sederhana
Pertanyaan anggota yang paling sering muncul: “kenapa saya dapat lebih kecil daripada teman snaganya, padahal tabungan saya lebih besar?” Jawabannya ada di tabel berikut — membandingkan dua cara perhitungan untuk dua anggota dengan profil berbeda.
| Anggota | Basis transaksi usaha | Basis partisipasi modal | Total basis | SHU cara dua basis | SHU cara satu basis | Selisih |
|---|---|---|---|---|---|---|
| A | Rp3.000.000 | Rp25.000.000 | Rp28.000.000 | Rp4.810.575 | Rp6.036.800 | −Rp1.226.225 |
| I | Rp31.500.000 | Rp7.000.000 | Rp38.500.000 | Rp19.525.275 | Rp8.300.600 | +Rp11.224.675 |
Cara satu basis di tabel ini adalah pendekatan yang sering dipakai: seluruh SHU dibagi rata-rata terhadap gabungan dua basis. Karena alokasi transaksi usaha (55% dari Rp269.500.000) dihitung terhadap basis yang jauh lebih kecil (Rp250 juta), setiap rupiah basis transaksi usaha bernilai jauh lebih tinggi daripada setiap rupiah basis partisipasi modal (Rp121.275.000 dibagi Rp1 miliar).
Akibatnya, cara satu basis diam-diam memberi imbal hasil yang lebih besar kepada anggota yang hanya menabung, dan lebih kecil kepada anggota yang aktif memakai pembiayaan — persis kebalikan dari prinsip keadilan atas jasa usaha yang Pasal 5 ayat (1) huruf c tetapkan.
Anggota I terasa paling dampaknya: dia mendapat Rp19.525.275 dengan cara dua basis, tetapi hanya Rp8.300.600 dengan cara satu basis. Selisihnya Rp11.224.675 — lebih besar dari dua kali SHU yang dia terima dengan cara yang salah.
Ini alasan praktis mengapa pemisahan dua basis bukan detail administratif: pilihan metode mengubah angka secara signifikan, dan perbedaan itu harus diputuskan sadar oleh RAT, bukan dibiarkan muncul dari cara hitung yang berbeda antar cabang.
6.5 Rekap seluruh anggota — bentuk nominal
| Anggota | Rata-rata saldo simpanan berbunga | Jasa usaha (akrual) | SHU dari transaksi usaha | SHU dari partisipasi modal | Total SHU |
|---|---|---|---|---|---|
| A | Rp25.000.000 | Rp3.000.000 | Rp1.778.700 | Rp3.031.875 | Rp4.810.575 |
| B | Rp52.000.000 | Rp8.500.000 | Rp5.039.650 | Rp6.306.300 | Rp11.345.950 |
| C | Rp30.000.000 | Rp12.000.000 | Rp7.114.800 | Rp3.638.250 | Rp10.753.050 |
| D | Rp13.000.000 | Rp5.500.000 | Rp3.260.950 | Rp1.576.575 | Rp4.837.525 |
| E | Rp113.500.000 | Rp4.200.000 | Rp2.490.180 | Rp13.764.712 | Rp16.254.892 |
| F | Rp14.000.000 | Rp21.000.000 | Rp12.450.900 | Rp1.697.850 | Rp14.148.750 |
| G | Rp54.000.000 | Rp9.800.000 | Rp5.810.420 | Rp6.548.850 | Rp12.359.270 |
| H | Rp75.000.000 | Rp6.400.000 | Rp3.794.560 | Rp9.095.625 | Rp12.890.185 |
| I | Rp7.000.000 | Rp31.500.000 | Rp18.676.350 | Rp848.925 | Rp19.525.275 |
| J | Rp6.000.000 | Rp15.600.000 | Rp9.249.240 | Rp727.650 | Rp9.976.890 |
| K | Rp120.000.000 | Rp11.000.000 | Rp6.521.900 | Rp14.553.000 | Rp21.074.900 |
| L | Rp37.000.000 | Rp14.500.000 | Rp8.597.050 | Rp4.487.175 | Rp13.084.225 |
| M | Rp64.000.000 | Rp7.200.000 | Rp4.268.880 | Rp7.761.600 | Rp12.030.480 |
| N | Rp15.500.000 | Rp19.800.000 | Rp11.739.420 | Rp1.879.762 | Rp13.619.182 |
| O | Rp128.000.000 | Rp5.600.000 | Rp3.320.240 | Rp15.523.200 | Rp18.843.440 |
| P | Rp28.500.000 | Rp16.400.000 | Rp9.723.560 | Rp3.456.338 | Rp13.179.898 |
| Q | Rp105.000.000 | Rp9.900.000 | Rp5.869.710 | Rp12.733.875 | Rp18.603.585 |
| R | Rp11.500.000 | Rp24.300.000 | Rp14.407.470 | Rp1.394.662 | Rp15.802.132 |
| S | Rp44.000.000 | Rp13.100.000 | Rp7.766.990 | Rp5.336.100 | Rp13.103.090 |
| T | Rp57.000.000 | Rp10.700.000 | Rp6.344.030 | Rp6.912.675 | Rp13.256.705 |
| TOTAL | Rp1.000.000.000 | Rp250.000.000 | Rp148.225.000 | Rp121.275.000 | Rp269.499.999 |
Jumlah SHU yang dibayarkan ke 20 anggota adalah Rp269.499.999, sedangkan SHU yang dapat dibagikan adalah Rp269.500.000. Selisih Rp1 itu adalah pembulatan, dan harus dibebankan ke SHU tahun buku berikutnya agar total yang dibayarkan setiap tahun sama dengan yang diputuskan RAT.
6.6 Rekap seluruh anggota — bentuk persentase
Bentuk persentase lebih mudah dipakai untuk menjelaskan hasilnya kepada anggota, karena menunjukkan posisi setiap orang terhadap dua basis sekaligus.
| Anggota | Proporsi transaksi usaha | Proporsi partisipasi modal | Porsi dari SHU dapat dibagikan | Total SHU |
|---|---|---|---|---|
| A | 1.20% | 2.50% | 1.7850% | Rp4.810.575 |
| B | 3.40% | 5.20% | 4.2100% | Rp11.345.950 |
| C | 4.80% | 3.00% | 3.9900% | Rp10.753.050 |
| D | 2.20% | 1.30% | 1.7950% | Rp4.837.525 |
| E | 1.68% | 11.35% | 6.0315% | Rp16.254.892 |
| F | 8.40% | 1.40% | 5.2500% | Rp14.148.750 |
| G | 3.92% | 5.40% | 4.5860% | Rp12.359.270 |
| H | 2.56% | 7.50% | 4.7830% | Rp12.890.185 |
| I | 12.60% | 0.70% | 7.2450% | Rp19.525.275 |
| J | 6.24% | 0.60% | 3.7020% | Rp9.976.890 |
| K | 4.40% | 12.00% | 7.8200% | Rp21.074.900 |
| L | 5.80% | 3.70% | 4.8550% | Rp13.084.225 |
| M | 2.88% | 6.40% | 4.4640% | Rp12.030.480 |
| N | 7.92% | 1.55% | 5.0535% | Rp13.619.182 |
| O | 2.24% | 12.80% | 6.9920% | Rp18.843.440 |
| P | 6.56% | 2.85% | 4.8905% | Rp13.179.898 |
| Q | 3.96% | 10.50% | 6.9030% | Rp18.603.585 |
| R | 9.72% | 1.15% | 5.8635% | Rp15.802.132 |
| S | 5.24% | 4.40% | 4.8620% | Rp13.103.090 |
| T | 4.28% | 5.70% | 4.9190% | Rp13.256.705 |
| TOTAL | 100,00% | 100,00% | 100.0000% | Rp269.499.999 |
Kolom “Porsi dari SHU dapat dibagikan” menunjukkan posisi setiap anggota. Nilai tertinggi ada di anggota I (Rp19.525.275) dan anggota K (Rp21.074.900) — dua anggota dengan basis transaksi usaha yang besar, meskipun simpanannya bukan yang paling besar. Itulah akibat langsung dari pemisahan dua basis.
7. Pajak SHU: Siapa yang Dikenai
Pertanyaan yang sering muncul: “SHU anggota kena pajak?” Jawabannya perlu dibedakan antara sisi anggota dan sisi koperasi.
Sisi anggota — dikecualikan. Pasal 4 ayat (3) huruf i UU Pajak Penghasilan menyatakan bahwa dikecualikan dari objek pajak penghasilan adalah “bagian laba atau sisa hasil usaha yang diterima atau diperoleh anggota dari koperasi, perseroan komanditer yang modalnya tidak terbagi atas saham-saham, persekutuan, perkumpulan, firma, dan kongsi, termasuk pemegang unit penyertaan kontrak investasi kolektif”.
Direktorat Jenderal Pajak mengonfirmasi hal yang sama: sejak berlakunya Undang-Undang Nomor 11 Tahun 2020 tentang Cipta Kerja, SHU yang diterima anggota koperasi secara resmi dikecualikan dari objek pajak penghasilan. Sebelum itu, SHU merupakan objek pajak sesuai Pasal 4 ayat (1) huruf g UU PPh, dan pemajakannya dilakukan pada sisi koperasi.
Sisi koperasi — dikenai. Cooperativenya adalah Wajib Pajak Badan, dan pajak dihitung atas sisa hasil usaha. Konsekuensinya langsung ke hitungan: sesuai Pasal 45 ayat (1), pajak adalah bagian dari definisi SHU, bukan pengurang yang ditambahkan belakangan. Urutannya wajib: hitung SHU bruto, kurangi pajak, sisihkan dana cadangan, baru bisa menentukan proporsi.
Catatan pembaruan. Untuk Wajib Pajak dengan peredaran bruto tertentu, UU PPh menyediakan skema PPh final atas peredaran bruto dengan tarif 0,5% sebagaimana diatur dalam Pasal 56 PP No. 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan. Peraturan ini terakhir diubah dengan PP No. 20 Tahun 2026, yang ditetapkan 22 April 2026. Bila cooperative Anda berada dalam rezim tersebut, koordinasikan perhitungan pajaknya lebih awal — karena pajak masuk ke dalam SHU bruto, dan kesalahan di perhitungan SHU berarti nilai yang dibagikan anggota pun keliru.
8. Enam Kesalahan yang Paling Mahal
| # | Kesalahan | Akibat | Cara mencegah |
|---|---|---|---|
| 1 | Menghitung SHU dari saldo kas, bukan dari laba bersih di Laporan Perhitungan Hasil Usaha | SHU yang dibagikan tidak sama dengan laba yang sebenarnya; selisih muncul sebagai “hilang” tanpa jejak | Ambil dari baris SISA HASIL USAHA, bukan dari mutasi kas |
| 2 | Membagi seluruh SHU dengan satu basis gabungan | Anggota yang aktif memakai pembiayaan dikorbankan; angka berbeda jauh dari metode dua basis (lihat bagian 6.4) | Pisahkan transaksi usaha dan partisipasi modal sesuai AD |
| 3 | Memakai saldo akhir tahun, bukan rata-rata | Anggota yang menyetor dan menarik di akhir tahun tetap mendapat proporsi penuh | Hitung rata-rata saldo harian dari mutasi bulanan |
| 4 | Membiarkan dana sosial masuk ke laba | Anggota menerima imbalan atas dana amanah milik mustahik; neraca tercampur sejak awal | Pisahkan rekening amanah sejak jurnal, bukan dipotong di akhir tahun |
| 5 | Menghabiskan seluruh SHU tanpa dana cadangan | Kerugian tahun berikutnya tidak punya penyangga | Sisihkan dana cadangan lebih dulu, besarnya ditetapkan RAT |
| 6 | Membulatkan tanpa mencatat selisih | Total yang dibayarkan tidak sama dengan yang diputuskan RAT; selisihnya hilang diam-diam | Catat selisih pembulatan dan bebankan ke SHU tahun berikutnya |
Pola yang muncul dari keenam kesalahan itu sama: hitungan SHU terlihat rapi di tabel, tapi tidak ada yang bisa menelusurinya kembali ke laporan keuangan. Karena itu, rekapitulasi SHU sebaiknya dibuat dari laporan keuangan yang sudah ditelaah, bukan dihitung terpisah dari spreadsheet terpisah.
9. Template Excel: Hitung Ulang SHU Sendiri
Isi workbook dalam enam lembar:
| Lembar | Isi |
|---|---|
| Panduan | Cara memakai, penjelasan tiap lembar, daftar dasar hukum, dan hal-hal yang tidak boleh masuk hitungan |
| Parameter | Sel masukan kuning: SHU bruto, pajak, porsi dana cadangan, porsi pendidikan, bobot dua basis. Di bawahnya turunan yang dihitung rumus, plus dua kontrol otomatis |
| Data Anggota | Basis per anggota: rata-rata saldo simpanan dan akrual jasa usaha. Dua puluh baris contoh dengan nama teranonim, siap diganti dengan daftar anggota sebenarnya |
| Hitung SHU | Proporsi dan SHU akhir setiap anggota, dibulatkan ke rupiah terdekat, dengan rekonsiliasi ke total yang diputuskan RAT dan selisih pembulatan |
| Rekapitulasi | Dua tabel terpisah: komponen SHU dalam nominal (Rp) dan dalam persentase (%), masing-masing terhadap dua basis pembanding |
| Rekonsiliasi Bagi Hasil | Pendapatan akrual versus kas bagi hasil KSPPS sesuai format Lampiran I Permenkop 2/2024, termasuk pos “belum dibagikan” |
Empat langkah pemakaiannya:
- Isi Parameter dari Laporan Perhitungan Hasil Usaha yang sudah ditelaah — SHU bruto, beban pajak, porsi dana cadangan dan pendidikan, serta bobot dua basis sesuai AD.
- Ganti baris Data Anggota dengan daftar anggota sebenarnya. Kolom yang diisi adalah rata-rata saldo berbunga, rata-rata saldo berjangka, dan akrual jasa usaha.
- Periksa kontrol di Parameter: total bobot alokasi harus 100%, dan alokasi SHU yang tidak terpakai harus nol. Dua sel itu berubah warna otomatis bila tidak sesuai.
- Bawa ke RAT — hasil pada lembar Hitung SHU dan Rekapitulasi adalah bahan yang dibawa ke rapat untuk disahkan.
10. Parameter Sistem yang Harus Ada
Bagian hitungan SHU adalah bagian yang paling mudah diproses manual — dan justru karena itu paling sering menjadi sumber selisih. Berikut parameter yang perlu diperiksa di sistem.
| Parameter | Mengapa perlu | Kalau tidak ada |
|---|---|---|
| Rekapitulasi SHU per anggota berbasis rata-rata | Basis rata-rata memerlukan mutasi bulanan, bukan saldo akhir | Perhitungan manual dari spreadsheet, hasilnya tidak bisa diaudit ulang |
| Pemisahan komponen transaksi usaha dan partisipasi modal | Dasar pembagian menurut Penjelasan Pasal 45 ayat (2) | Hanya satu basis yang dipakai, dan hasilnya berbeda dari keputusan AD |
| Rekening amanah terpisah dari rekening komersial | Dana sosial bukan pendapatan usaha | Zakat, infaq, dan sedekah ikut masuk SHU |
| Basis akrual dan basis kas untuk bagi hasil | Dua angka berbeda yang tidak boleh dijumlahkan (Lampiran I) | Selisih kas muncul tak terduga di akhir tahun |
| Baris “Pembagian sisa hasil usaha” di Laporan Perubahan Ekuitas dan Laporan Arus Kas | SHU yang sudah dibagikan harus terlihat keluar dari ekuitas dan dari kas | Laporan keuangan terlihat utuh padahal bagian terbesar laba sudah dibagikan |
| Jejak audit versi rekapitulasi SHU | Rekapitulasi bisa direvisi setelah dibagikan | Sulit membuktikan angka mana yang disahkan RAT |
| Pengingat tenggat pelaporan keuangan | Laporan tahunan wajib disampaikan paling lambat 30 April untuk koperasi primer | Terlambat dan kena sanksi administratif |
| Pemisahan hak simpanan pokok dalam basis SHU | Termasuk atau tidaknya simpanan pokok adalah keputusan AD | Hitungan berbeda antar cabang |
11. Catatan Pembaruan
Permenkop UKM No. 2 Tahun 2024 tentang Kebijakan Akuntansi Koperasi (berlaku 16 Januari 2024) mengubah tiga hal yang langsung menyentuh hitungan SHU:
- Standar akuntansi. Kebijakan akuntansi KSP, USPK, KSPPS, dan USPKS kini mengikuti SAK Indonesia untuk Entitas Privat (SAK EP) yang tercantum pada Lampiran I. yang menjalankan kegiatan usaha simpan pinjam wajib menerapkan SAK EP paling lambat tahun buku 2025 (Pasal 7 ayat (2)).
- Audit. KSP, USPK, KSPPS, dan USPKS wajib diaudit oleh Akuntan Publik dan Kantor Akuntan Publik yang terdaftar di Kementerian paling lambat tahun buku 2025 (Pasal 7 ayat (1)).
- Pelaporan. Laporan keuangan tahunan wajib disampaikan kepada Kementerian dan/atau Dinas paling lambat tanggal 30 April untuk koperasi primer dan 30 Juni untuk koperasi sekunder (Pasal 8 ayat (1)). Karena tenggat ini lebih awal dari batas RAT, laporan tahunan harus sudah selesai sebelum RAT confocal.
Permenkop tersebut juga mencabut Permenkop 12/2015, 13/2015, dan 14/2015 yang mengatur pedoman akuntansi untuk koperasi sektor riil, usaha simpan pinjam, dan usaha simpan pinjam syariah.
Sanksi administratif berjenjang berlaku bagi cooperative yang tidak menerapkan ketentuan di atas: teguran tertulis pertama dan kedua, penangguhan penerbitan sertifikat nomor induk koperasi, penurunan penilaian kesehatan, pembekuan sementara izin usaha simpan pinjam, pencabutan izin usaha simpan pinjam, hingga penutupan atau pembubaran.
Revisi UU Perkoperasian sedang dibahas di Komisi VI DPR sepanjang 2026 dengan ratus perubahan. Sampai UU baru disahkan, UU No. 25 Tahun 1992 tetap berlaku — dan seluruh hitungan dalam artikel ini mengacu padanya.
Kesimpulan
SHU bukan angka yang dihitung sekali lalu dibagikan. Ia hasil dari lima keputusan yang saling terkait: berapa yang masuk sebagai pendapatan, berapa beban yang dikurangi, berapa yang disisihkan untuk dana cadangan dan pendidikan, bagaimana hasilnya dibagi ke dua basis yang berbeda, dan siapa saja yang berhak menerimanya.
Tiga hal yang paling menentukan. Pajak dan dana cadangan mengurangi SHU, bukan dipisah dari hitungan — urutannya menentukan berapa yang benar-benar bisa dibagikan. Dua basis harus dihitung terpisah, karena cara satu basis mengubah angka secara signifikan dan memberi hasil yang berlawanan dengan prinsip keadilan atas jasa usaha. Dan rata-rata saldo, bukan saldo akhir, adalah basis partisipasi modal yang benar.
Untuk cooperative yang akan menghitung SHU tahun buku berikutnya, urutan yang paling hemat tenaga: pastikan laporan hasil usaha sudah ditelaah dan dana sosial sudah terpisah di jurnal; tetapkan bobot dua basis dalam AD beserta keputusan soal simpanan pokok; hitung rata-rata saldo harian dari mutasi bulanan, bukan ambil dari laporan akhir; lalu sajikan rekapitulasi dalam dua bentuk — nominal untuk pembukuan, persentase untuk penjelasan kepada anggota.
HeaCoop, sistem operasi koperasi dari Heasoft, menyimpan daftar anggota, rekapitulasi SHU dengan basis rata-rata dan pemisahan komponen, serta laporan pertanggungjawaban yang bisa langsung dicetak sebagai bahan rapat. Detailnya ada di halaman produk software koperasi.
Referensi
- BPK — UU No. 25 Tahun 1992 tentang Perkoperasian (naskah lengkap PDF)
- BPK — Permenkop UKM No. 2 Tahun 2024 tentang Kebijakan Akuntansi Koperasi
- BPK — Permenkop UKM No. 19/Per/M.KUKM/IX/2015 tentang Penyelenggaraan Rapat Anggota Koperasi
- BPK — PP No. 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan
- peraturan.go.id — UU No. 7 Tahun 2021 tentang Pajak Penghasilan
- DJP — Objek Pajak Penghasilan Pasal 4 ayat (1) dan ayat (3)
- JDIH Kementerian Koperasi
- Pasal.id — UU No. 25 Tahun 1992, kumpulan pasal
- DPR RI — Revisi UU Perkoperasian dibahas Komisi VI DPR