Sebuah BPR di kota kabupaten memiliki modal inti sekitar Rp38 miliar. Direksinya dua orang. Salah satunya merangkap sebagai penanggung jawab kepatuhan, sekaligus mengawasi bagian kredit. Rapat dewan komisaris triwulanan berlangsung singkat; risalahnya satu halaman, berisi tiga tanda tangan dan satu kalimat: “pengawasan telah dilaksanakan.”
Laporan transparansi tata kelola tahun lalu dikirim pada 12 Mei. Kolom benturan kepentingan diisi “tidak ada”. Padahal salah satu kredit terbesar tahun itu diberikan kepada usaha milik keluarga seorang komisaris.
Pemeriksa OJK tidak langsung menjatuhkan sanksi. Ia meminta penjelasan dan rencana tindak. Pertanyaannya sederhana: siapa yang menyetujui kredit itu, apakah benturan kepentingannya diungkapkan, dan mengapa laporan tahunan terlambat.
Ilustrasi di atas bukan kasus nyata. Namun polanya sering muncul di BPR dan BPRS kecil: tata kelola dianggap urusan dokumen, bukan urusan keputusan.
POJK Nomor 9 Tahun 2024 tentang Penerapan Tata Kelola bagi BPR dan BPRS berlaku sejak diundangkan pada 1 Juli 2024. Aturan ini menggantikan POJK 4/POJK.03/2015 dan mencabut Pasal 12 POJK 3/2022. Isinya bukan sekadar daftar komite. Ia mengatur cara pemegang saham, direksi, komisaris, dan fungsi kontrol bekerja bersama.
Artikel ini membahas POJK 9/2024 untuk pengurus dan staf BPR/BPRS: lima prinsip dan dua belas aspek, pembagian peran, ambang modal Rp50 miliar, benturan kepentingan, fungsi kepatuhan dan audit intern, dua laporan wajib, sanksi, serta rencana 90 hari yang bisa dijalankan tanpa menunggu sistem baru.
1. Tata kelola bukan berkas, tetapi keputusan
Tata kelola yang baik didefinisikan POJK 9/2024 sebagai struktur, proses, dan mekanisme pengelolaan bank untuk mencapai kegiatan usaha yang memperhatikan kepentingan pemangku kepentingan, menciptakan nilai secara berkelanjutan, dan berlandaskan ketentuan serta etika.
Definisi itu panjang, tetapi intinya satu: tata kelola terlihat dari cara keputusan diambil. Bukan dari tebalnya pedoman. Bukan dari lengkapnya komite di bagan organisasi.
Contoh yang mudah dibayangkan: rapat kredit menyetujui plafon Rp2 miliar untuk sebuah usaha. Anggota direksi yang hadir memiliki hubungan keluarga dengan pemilik usaha. Jika hubungan itu diungkapkan dan yang bersangkutan keluar dari pengambilan keputusan, tata kelola bekerja. Jika tidak, dokumen rapat boleh rapi, tetapi keputusannya cacat.
Tata kelola yang baik meninggalkan jejak: siapa memutuskan, atas dasar apa, dan siapa yang tidak boleh ikut memutuskan.
Karena itu, pemeriksaan tata kelola biasanya dimulai dari beberapa pertanyaan sederhana. Siapa yang menandatangani kredit besar? Apakah komisaris pernah membahas kredit macet? Apakah temuan audit ditindaklanjuti? Apakah laporan yang dikirim ke OJK sama dengan yang dibahas di rapat?
Jawaban atas pertanyaan itu lebih menentukan daripada jumlah komite yang tertulis di struktur organisasi.
2. Lima prinsip dan dua belas aspek
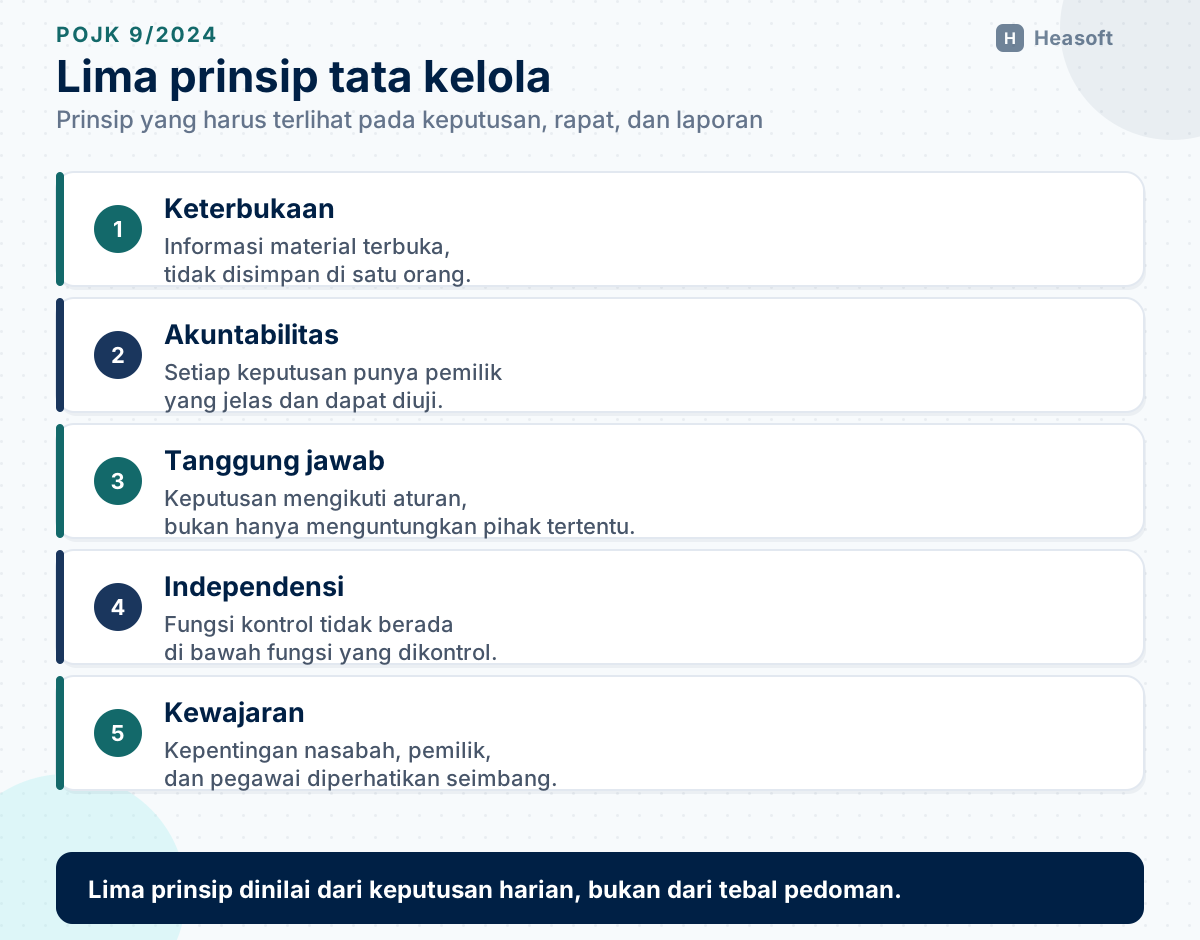
Pasal 2 ayat (1) mewajibkan BPR dan BPRS menerapkan tata kelola pada seluruh tingkatan organisasi. Pasal 2 ayat (2) menetapkan lima prinsip: keterbukaan, akuntabilitas, tanggung jawab, independensi, dan kewajaran.
Lima prinsip itu sering dihafal sebagai singkatan. Yang lebih penting adalah terjemahannya dalam pekerjaan harian.
- Keterbukaan berarti informasi yang material tidak disimpan di kepala segelintir orang. Risalah rapat, laporan keuangan, dan kebijakan dapat diakses oleh pihak yang berwenang.
- Akuntabilitas berarti setiap keputusan memiliki pemilik yang jelas dan dapat dimintai pertanggungjawaban.
- Tanggung jawab berarti keputusan mengikuti aturan, bukan sekadar menguntungkan pihak tertentu.
- Independensi berarti fungsi kontrol tidak berada di bawah fungsi yang dikontrol.
- Kewajaran berarti keputusan memperhatikan kepentingan nasabah, pemegang saham, dan pegawai secara seimbang.
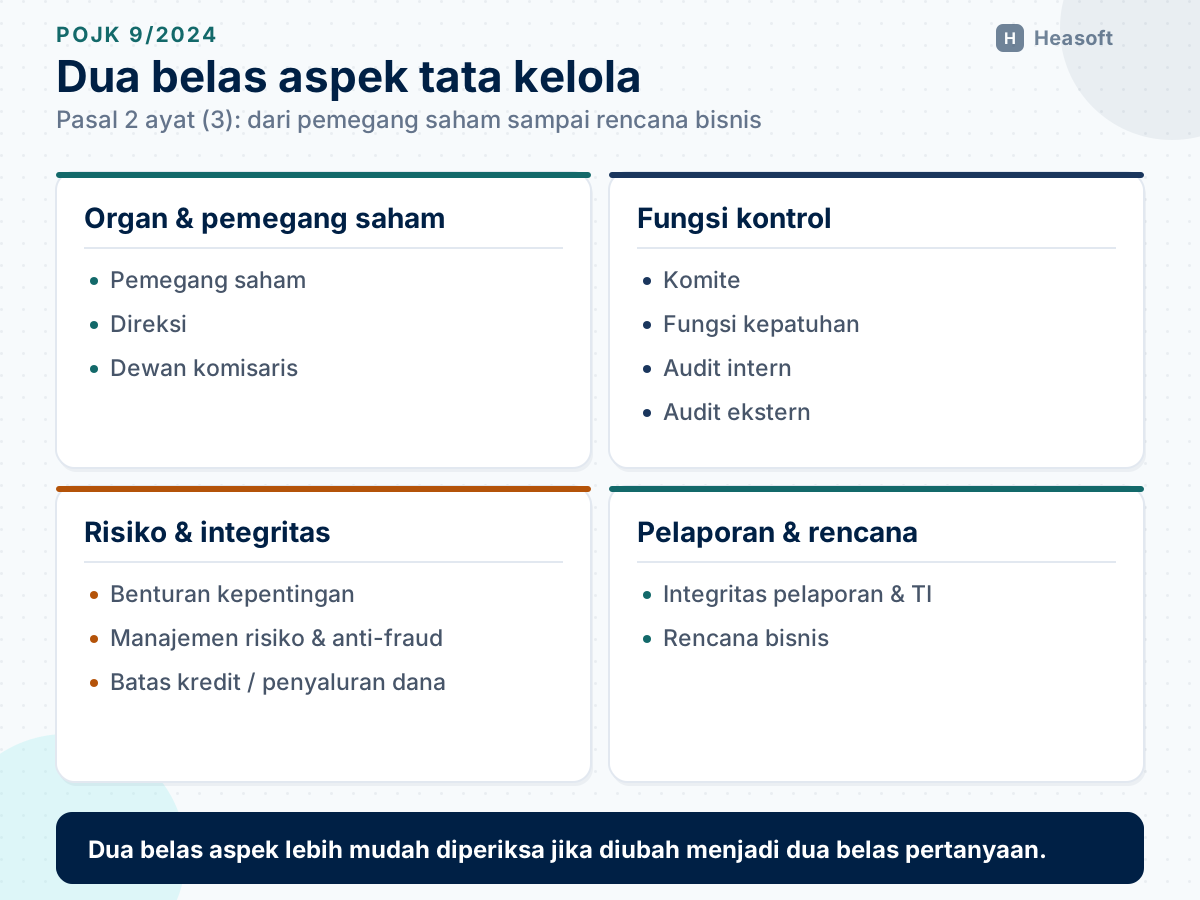
Pasal 2 ayat (3) menjabarkan prinsip itu ke dalam dua belas aspek: pemegang saham; direksi; dewan komisaris; komite; benturan kepentingan; fungsi kepatuhan; audit intern; audit ekstern; manajemen risiko dan strategi anti-fraud termasuk pengendalian intern; batas maksimum pemberian kredit atau penyaluran dana; integritas pelaporan dan sistem teknologi informasi; serta rencana bisnis.
Dua belas aspek itu bukan daftar terpisah. Aspek yang satu menguji aspek lainnya. Contohnya, integritas pelaporan tidak mungkin berdiri tanpa audit intern yang independen dan tanpa komisaris yang bertanya.
Pemegang saham juga memiliki kewajiban. Pasal 6 meminta pemegang saham dan pemegang saham pengendali mengomunikasikan visi dan misi, mendukung permodalan, serta menghindari benturan kepentingan dan intervensi untuk kepentingan pribadi.
Pemegang saham yang mengangkat direksi tetapi kemudian memerintah langsung kepada staf operasional bukan hanya melemahkan direksi; ia melanggar pembagian peran yang diatur.
3. Siapa mengerjakan apa
POJK 9/2024 membagi tanggung jawab ke tiga lapis: pemegang saham, direksi, dan dewan komisaris. Pembagian ini penting karena banyak temuan berawal dari peran yang tumpang tindih.
Direksi menjalankan pengurusan bank. Pasal 10 mengatur jumlahnya. BPR dan BPRS dengan modal inti paling sedikit Rp50 miliar wajib memiliki paling sedikit tiga anggota direksi. Yang modal intinya di bawah Rp50 miliar wajib memiliki paling sedikit dua anggota direksi. OJK dapat menetapkan jumlah yang lebih banyak.
Seluruh anggota direksi wajib bertempat tinggal di provinsi yang sama dengan kantor pusat, atau di kabupaten/kota provinsi lain yang berbatasan langsung. Mayoritas direksi dilarang memiliki hubungan keluarga sampai derajat kedua dengan sesama direksi atau dengan komisaris. Direksi juga dilarang merangkap jabatan pada bank, lembaga jasa keuangan, atau perusahaan lain, kecuali pada asosiasi industri dan lembaga pendidikan tertentu.
Dewan komisaris mengawasi direksi. Pasal 42 mewajibkan komisaris independen paling sedikit 50% dari jumlah anggota dewan komisaris, tetapi kewajiban itu hanya berlaku bagi bank dengan modal inti paling sedikit Rp50 miliar. Bagi BPR berbentuk koperasi, istilahnya adalah pengawas. Bagi BPRS, pengawasan syariah tetap berada pada dewan pengawas syariah.
Pasal 50 mewajibkan rapat dewan komisaris paling sedikit satu kali dalam tiga bulan, dihadiri seluruh anggota. Agenda minimumnya mencakup rencana bisnis, isu strategis, evaluasi kebijakan strategis, dan evaluasi realisasi rencana bisnis.
Rapat yang hanya membahas “kondisi umum” dan tidak meninggalkan keputusan sulit dinilai sebagai pengawasan yang memadai. Komisaris yang tidak pernah menolak, menunda, atau meminta perbaikan atas satu keputusan pun patut ditanya apa yang sebenarnya diawasi.
4. Ambang Rp50 miliar: apa yang berubah
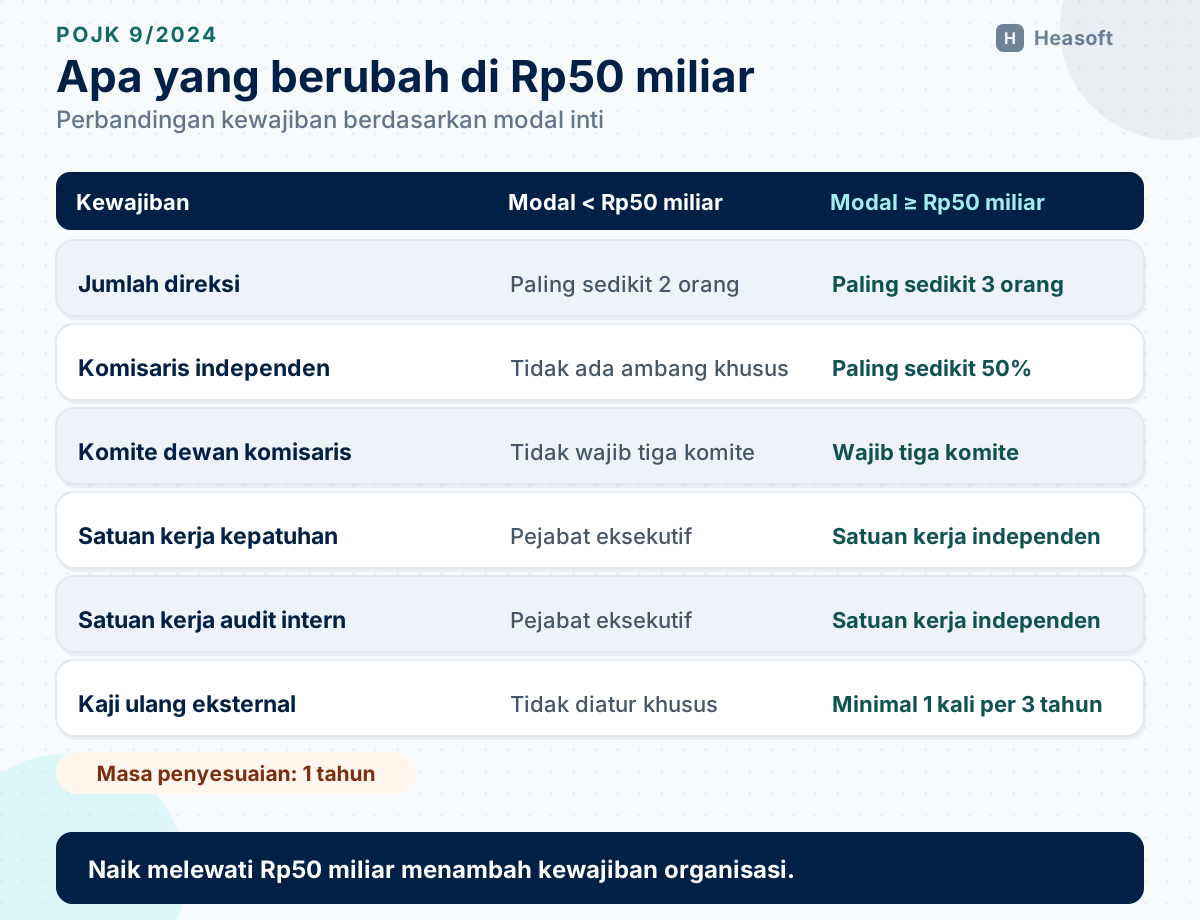
Banyak ketentuan POJK 9/2024 bertingkat berdasarkan modal inti. Ambang yang paling sering muncul adalah Rp50 miliar. Di bawah ambang itu, kewajiban tetap ada, tetapi bentuknya lebih ringan.
| Kewajiban | Modal inti kurang dari Rp50 miliar | Modal inti paling sedikit Rp50 miliar |
|---|---|---|
| Jumlah direksi | Paling sedikit 2 orang | Paling sedikit 3 orang |
| Komisaris independen | Tidak ada ambang khusus di POJK ini | Paling sedikit 50% dari anggota dewan komisaris |
| Komite dewan komisaris | Tidak wajib membentuk tiga komite | Wajib membentuk komite audit, pemantau risiko, serta remunerasi dan nominasi |
| Fungsi kepatuhan | Pejabat eksekutif yang menjalankan fungsi kepatuhan | Satuan kerja kepatuhan yang independen dari satuan kerja operasional |
| Fungsi audit intern | Pejabat eksekutif yang menjalankan fungsi audit intern | Satuan kerja audit intern yang independen dari fungsi operasional |
| Kaji ulang pihak eksternal | Tidak diatur sebagai kewajiban khusus | Paling sedikit sekali dalam tiga tahun |
Tabel itu jangan dibaca sebagai “bank kecil tidak perlu apa-apa”. Di bawah Rp50 miliar, direksi tetap wajib memiliki anggota yang membawahkan fungsi kepatuhan. Bank tetap wajib menerapkan fungsi audit intern secara efektif. Bank tetap wajib memiliki kebijakan benturan kepentingan, menyusun laporan transparansi, dan menyampaikan laporan pelaksanaan tata kelola.
Yang berubah adalah bentuk organisasinya. Bank kecil dapat menunjuk pejabat eksekutif, sedangkan bank besar harus membentuk satuan kerja tersendiri. Ambang modal inti itu sendiri berasal dari aturan kelembagaan yang dibahas di artikel POJK 7/2024: implikasi kelembagaan dan modal minimum BPR/BPRS.
Pasal 106 memberikan masa penyesuaian. BPR atau BPRS yang modal intinya naik menjadi paling sedikit Rp50 miliar berdasarkan laporan bulanan wajib memenuhi ketentuan berdasarkan modal inti baru paling lama satu tahun setelah terpenuhi. Sebaliknya, bank yang modal intinya turun tetap mengikuti ketentuan berdasarkan modal inti sebelum penurunan.
Naik melewati Rp50 miliar bukan hanya prestasi; ia mengubah beban organisasi dan tenggat pemenuhannya. Kewajiban baru mencakup penambahan direksi, pembentukan komite, pembentukan satuan kerja kepatuhan dan audit intern, serta penyiapan kaji ulang eksternal.
5. Benturan kepentingan: diungkapkan, bukan disembunyikan
Pasal 70 mengatur benturan kepentingan untuk direksi, komisaris, dewan pengawas syariah, pejabat eksekutif, dan pegawai. Ada empat kewajiban yang perlu dibaca bersama.
Pertama, setiap pihak harus menghindari segala bentuk benturan kepentingan. Kedua, jika benturan tetap terjadi, pihak tersebut wajib mengungkapkannya dalam setiap keputusan yang memenuhi kondisi benturan. Ketiga, pihak tersebut dilarang mengambil tindakan yang berpotensi merugikan bank atau mengurangi keuntungan bank. Keempat, bank wajib memiliki kebijakan benturan kepentingan untuk mengidentifikasi dan mengurangi potensi tersebut.
Perhatikan urutannya. Mengungkapkan bukan berarti otomatis boleh melanjutkan. Pengungkapan adalah syarat agar keputusan dapat dinilai secara terbuka; keputusan tetap harus menghindari kerugian bagi bank.
Dalam praktik, kebijakan yang hanya berisi definisi sulit diuji. Kebijakan yang berguna biasanya memuat hal-hal konkret:
- daftar pihak terkait yang diperbarui setiap tahun;
- kewajiban mengisi pernyataan benturan kepentingan sebelum rapat kredit;
- kewajiban keluar dari ruang rapat saat agenda yang bersangkutan dibahas;
- pencatatan dalam risalah rapat tentang siapa yang mengungkapkan dan siapa yang tidak ikut memutuskan;
- register benturan kepentingan yang diperiksa audit intern;
- pelaporan transaksi benturan kepentingan dalam laporan transparansi tahunan.
Benturan kepentingan yang tidak dicatat bukan berarti tidak ada; ia hanya tidak terlihat sampai pemeriksa menemukannya.
Bagi BPRS, dewan pengawas syariah juga tunduk pada aturan ini. Anggota DPS yang memiliki kepentingan pada suatu akad tidak boleh menjadi dasar penilaian kepatuhan syariah atas akad tersebut.
6. Kepatuhan dan audit intern: dua fungsi, dua jalur
POJK 9/2024 memisahkan fungsi kepatuhan dan audit intern. Pemisahan ini bukan formalitas. Keduanya menjawab pertanyaan berbeda.
Fungsi kepatuhan memastikan kegiatan usaha mengikuti peraturan. Pasal 72 mewajibkan bank memiliki anggota direksi yang membawahkan fungsi kepatuhan. Bank dengan modal inti paling sedikit Rp50 miliar wajib membentuk satuan kerja kepatuhan yang independen dari satuan kerja operasional. Bank di bawah ambang itu wajib menugaskan pejabat eksekutif.
Direksi yang membawahkan kepatuhan memiliki tiga tugas minimum: merumuskan strategi budaya kepatuhan, memastikan kegiatan usaha mematuhi seluruh ketentuan, dan melaksanakan tugas lain yang berkaitan. Jika terjadi penyimpangan, tanggung jawabnya terbatas pada kewenangannya sepanjang ia telah melakukan pencegahan dan menindaklanjuti penyimpangan.
Pasal 76 menambahkan jalur pelaporan. Selain laporan pokok yang menjadi bagian laporan pelaksanaan tata kelola, direksi kepatuhan wajib menyampaikan laporan khusus jika menemukan kebijakan atau keputusan direksi yang menyimpang dari ketentuan OJK atau peraturan perundang-undangan dan membahayakan kelangsungan usaha. Laporan itu disampaikan paling lama 10 hari kerja sejak penyimpangan ditemukan.
Fungsi audit intern menjawab pertanyaan lain: apakah kontrol yang sudah ditetapkan benar-benar berjalan. Pasal 79 mewajibkan fungsi audit intern yang efektif. Di atas Rp50 miliar, bank wajib membentuk satuan kerja audit intern yang independen dari fungsi operasional. Di bawah ambang itu, bank wajib mengangkat pejabat eksekutif yang menjalankan fungsi audit intern.
Pasal 82 mengatur jalur pertanggungjawaban: satuan kerja audit intern bertanggung jawab langsung kepada direktur utama. Kepala satuan kerja diangkat dan diberhentikan oleh direktur utama dengan mempertimbangkan pendapat dewan komisaris. Bagi BPRS, masukan dewan pengawas syariah diperhitungkan terkait pemenuhan prinsip syariah.
Pasal 83 mewajibkan laporan khusus untuk setiap temuan audit intern yang diperkirakan dapat membahayakan kelangsungan usaha. Batas waktunya juga 10 hari kerja sejak temuan diketahui. Laporan ditandatangani direktur utama dan komisaris utama.
Dua laporan 10 hari kerja itu adalah jalur darurat. Keterlambatan menyampaikannya mengubah masalah operasional menjadi masalah kepatuhan.
Bukti bahwa jalur ini berjalan biasanya baru terlihat saat pemeriksaan. Urutan bukti, akses log, dan dokumen yang diminta pemeriksa dibahas di artikel persiapan menghadapi pemeriksaan OJK dari sisi sistem dan IT.
7. Dua laporan yang sering terlambat
POJK 9/2024 menetapkan dua laporan yang harus disusun setiap tahun dan setiap semester. Keduanya sering dianggap administrasi rutin, padahal pemeriksa membacanya sebagai bukti bahwa tata kelola dijalankan.
Laporan transparansi pelaksanaan tata kelola disusun setiap akhir tahun buku. Pasal 102 memuat isi minimumnya: ringkasan hasil penilaian sendiri, kepemilikan saham dan hubungan keuangan atau keluarga anggota direksi dan komisaris, paket remunerasi dan fasilitas, rasio gaji tertinggi dan terendah, frekuensi rapat dewan komisaris, jumlah penyimpangan intern dan penyelesaiannya, jumlah permasalahan hukum dan penyelesaiannya, transaksi yang mengandung benturan kepentingan, serta pemberian dana untuk kegiatan sosial.
Laporan itu disampaikan kepada OJK secara daring, kepada pemegang saham pengendali, kepada asosiasi BPR atau BPRS, dan kepada pemangku kepentingan melalui situs web bank. Batas waktunya paling lambat 30 April untuk posisi akhir Desember.
Laporan pelaksanaan tata kelola disusun setiap semester. Isinya mencakup hasil penilaian sendiri atas dua belas aspek, pokok pelaksanaan tugas direksi yang membawahkan kepatuhan, serta pelaksanaan dan pokok hasil audit intern. Batas waktunya 31 Januari untuk posisi akhir Desember dan 31 Juli untuk posisi akhir Juni. Laporan ditandatangani direktur utama dan komisaris utama.
Pasal 104 menjelaskan bahwa OJK menilai atau mengevaluasi hasil penilaian sendiri bank. Jika diperlukan, OJK dapat meminta rencana tindak berisi langkah perbaikan dengan target waktu, meminta penyesuaian rencana, atau melakukan pemeriksaan khusus.
Laporan tata kelola bukan sekadar dikirim; isinya dinilai, dan penilaian itu dapat berujung pada permintaan perbaikan.
Karena itu, menyalin laporan tahun lalu dan mengganti tanggal adalah kebiasaan berisiko. Perubahan komposisi direksi, kredit pihak terkait, atau temuan audit seharusnya terlihat pada laporan tahun berjalan.
8. Sanksi yang menyertai
Setiap kelompok ketentuan dalam POJK 9/2024 memiliki pasal sanksi sendiri: Pasal 5 untuk prinsip dan prosedur tata kelola, Pasal 71 untuk benturan kepentingan, Pasal 78 untuk kepatuhan, Pasal 85 untuk audit intern, Pasal 105 untuk pelaporan, dan Pasal 107 untuk penyesuaian modal.
Polanya seragam. Pelanggaran pertama dikenai teguran tertulis. Jika tetap dilanggar, bank dikenai penurunan tingkat kesehatan, penghentian sementara sebagian kegiatan operasional, dan/atau larangan ekspansi kegiatan usaha. Pihak utama dapat dikenai larangan sebagai pihak utama. Selain itu, bank, BPRS, dan/atau pemegang saham pengendali dapat dikenai denda Rp10 juta sampai Rp100 juta untuk setiap pelanggaran.
Keterlambatan menyampaikan laporan dikenai denda Rp100 ribu per hari kerja, paling banyak Rp5 juta. Denda tidak menghapus kewajiban menyampaikan laporan.
Yang paling mahal biasanya bukan dendanya, melainkan waktu manajemen yang habis untuk menanggapi temuan yang sebenarnya bisa dicegah.
Uraian lengkap tentang jenis sanksi dan cara penagihannya dibahas di artikel Sanksi OJK untuk BPR dan BPRS.
9. Celah yang paling sering muncul
Dari banyak kasus, ada beberapa celah yang berulang. Daftar berikut bisa dipakai sebagai daftar periksa mandiri.
- Komite ada di bagan, tetapi tidak pernah rapat. Bukti rapat, risalah, dan tindak lanjut tidak tersedia.
- Direksi kepatuhan juga memimpin fungsi operasional. Fungsi kontrol menjadi tidak independen, terutama untuk keputusan kredit dan pengadaan.
- Temuan audit tidak ditindaklanjuti. Laporan audit ada, tetapi status tindak lanjut tidak dipantau sampai tuntas.
- Pernyataan benturan kepentingan diisi seragam “tidak ada”. Tidak ada daftar pihak terkait dan tidak ada pengecekan silang dengan data kredit.
- Risalah rapat komisaris terlalu ringkas. Tidak terlihat pertanyaan, perbedaan pendapat, atau keputusan yang diambil.
- Laporan tata kelola disusun oleh satu orang menjelang tenggat. Data dari kepatuhan, audit intern, dan SDM tidak diverifikasi.
- Penilaian sendiri tidak berubah dari tahun ke tahun. Tidak ada bukti perbaikan atas kelemahan yang sebelumnya diakui.
Celah-celah itu tidak selalu memerlukan sistem baru. Sebagian besar dapat ditutup dengan jadwal, format, dan disiplin pengarsipan. Namun, semuanya membutuhkan keputusan direksi bahwa tata kelola adalah pekerjaan operasional, bukan pekerjaan akhir tahun.
10. Rencana 90 hari
Berikut rencana awal yang dapat disesuaikan dengan ukuran bank. Fokusnya bukan menambah dokumen, tetapi memastikan dokumen yang ada benar-benar dipakai.
| Waktu | Fokus | Keluaran |
|---|---|---|
| 30 hari | Petakan kewajiban berdasarkan modal inti dan bandingkan dengan praktik | Daftar celah per aspek, penanggung jawab, dan tenggat |
| 30 hari | Perbarui daftar pihak terkait dan format pernyataan benturan kepentingan | Register benturan kepentingan yang dapat diuji |
| 60 hari | Rapikan jalur kepatuhan dan audit intern | Uraian tugas, jalur pelaporan, format laporan 10 hari kerja |
| 60 hari | Susun jadwal rapat komisaris dan komite | Kalender rapat, agenda minimum, format risalah |
| 90 hari | Uji kesiapan laporan transparansi dan laporan semesteran | Draf laporan, daftar bukti pendukung, penandatangan |
| 90 hari | Lakukan penilaian sendiri dan susun rencana tindak | Skor per aspek, kelemahan prioritas, target perbaikan |
Satu hal yang sering terlewat: pemilik proses. Laporan tata kelola bukan pekerjaan bagian umum. Isinya berasal dari kepatuhan, audit intern, SDM, dan sekretaris perusahaan. Jika tidak ada koordinator yang jelas, tenggat 30 April akan terasa seperti tenggat mendadak setiap tahun.
11. Kesimpulan
POJK 9/2024 menuntut tiga hal yang saling terkait. Pertama, struktur yang sesuai ukuran bank, termasuk ambang Rp50 miliar untuk direksi, komisaris independen, komite, satuan kerja kepatuhan, dan audit intern. Kedua, proses yang meninggalkan bukti: rapat, pengungkapan benturan kepentingan, dan tindak lanjut temuan. Ketiga, pelaporan yang jujur dan tepat waktu, karena hasil penilaian sendiri dievaluasi oleh OJK.
Bagi bank di bawah Rp50 miliar, kewajibannya lebih ringan secara organisasi, tetapi tidak kosong. Fungsi kepatuhan dan audit intern tetap harus berjalan, meskipun dijalankan oleh pejabat eksekutif.
Langkah paling praktis adalah memulai dari satu keputusan nyata: ambil satu kredit besar atau satu pengadaan tahun ini, lalu telusuri siapa yang memutuskan, apakah ada benturan kepentingan, dan apakah keputusan itu tercatat. Dari situ, celah tata kelola biasanya terlihat tanpa perlu menunggu pemeriksaan.
Referensi
- Otoritas Jasa Keuangan — “POJK Nomor 9 Tahun 2024 tentang Penerapan Tata Kelola bagi Bank Perekonomian Rakyat dan Bank Perekonomian Rakyat Syariah”. https://ojk.go.id/id/regulasi/Pages/POJK-9-2024-Penerapan-Tata-Kelola-bagi-BPR-dan-BPRS.aspx
- Otoritas Jasa Keuangan — “POJK Nomor 7 Tahun 2024 tentang Bank Perekonomian Rakyat dan Bank Perekonomian Rakyat Syariah”. https://ojk.go.id/id/regulasi/Pages/POJK-7-Tahun-2024-Bank-Perekonomian-Rakyat-dan-Bank-Perekonomian-Rakyat-Syariah.aspx
- Otoritas Jasa Keuangan — “POJK Nomor 23 Tahun 2024 tentang Pelaporan melalui Sistem Pelaporan Otoritas Jasa Keuangan dan Transparansi Kondisi Keuangan bagi BPR dan BPRS”. https://ojk.go.id/id/regulasi/Pages/POJK-23-Tahun-2024-Pelaporan-Melalui-Sistem-Pelaporan-OJK-dan-Transparansi-Kondisi-Keuangan-Bagi-BPR-dan-BPRS.aspx
- Otoritas Jasa Keuangan — “POJK Nomor 12 Tahun 2024 tentang Strategi Anti Fraud”. https://peraturan.bpk.go.id/Details/301737/peraturan-ojk-no-12-tahun-2024
- Otoritas Jasa Keuangan — “POJK Nomor 41 Tahun 2017 tentang Persyaratan dan Tata Cara Pemeriksaan Bank”. https://ojk.go.id/id/regulasi/Pages/Persyaratan-dan-Tata-Cara-Pemeriksaan-Bank-.aspx
- Otoritas Jasa Keuangan — “POJK Nomor 39 Tahun 2025 tentang Tata Cara Penagihan Sanksi Administratif Berupa Denda di Sektor Jasa Keuangan”. https://ojk.go.id/id/regulasi/Pages/POJK-39-Tahun-2025-Tata-Cara-Penagihan-Sanksi-Administratif-Berupa-Denda-di-SJK.aspx