Seorang direktur BPR menerima surat dari OJK. Isinya dua hal: laporan bulanan terlambat enam hari kerja selama tiga bulan berturut-turut, dan satu angka pada laporan tata kelola tidak sesuai data keuangan.
Direktur itu membuka daftar denda dan menghitung: tiga jenis laporan, enam hari, Rp100 ribu per hari. Hasilnya Rp1,8 juta. Ia menganggap urusannya selesai setelah membayar.
Yang tidak ia hitung adalah dua hal lain. Pertama, denda dikenakan per jenis laporan dan dapat berulang setiap bulan. Kedua, keterlambatan yang sama dapat memengaruhi penilaian tingkat kesehatan dan memicu permintaan rencana tindak. Denda adalah bagian kecil dari konsekuensi.
Pola berpikir yang menggampangkan, “dendanya kecil, bayar saja” cukup umum, terutama pada pelanggaran pelaporan. Ketika BPR berfokus pada penyehatan kredit-kredit bermasalah, yang memang cukup memakan waktu dan energi, kadang hal-hal yang berkaitan dengan pelaporan jadi sedikit terabaikan.
Artikel ini membahas sanksi OJK untuk BPR dan BPRS: jenis sanksi, siapa yang bisa dikenai, besaran denda menurut beberapa POJK, bunga atas denda yang tidak dibayar, pemicu yang paling sering, cara menghitung eksposur, dan rencana 90 hari untuk menguranginya.
1. Sanksi bekerja sebagai tangga
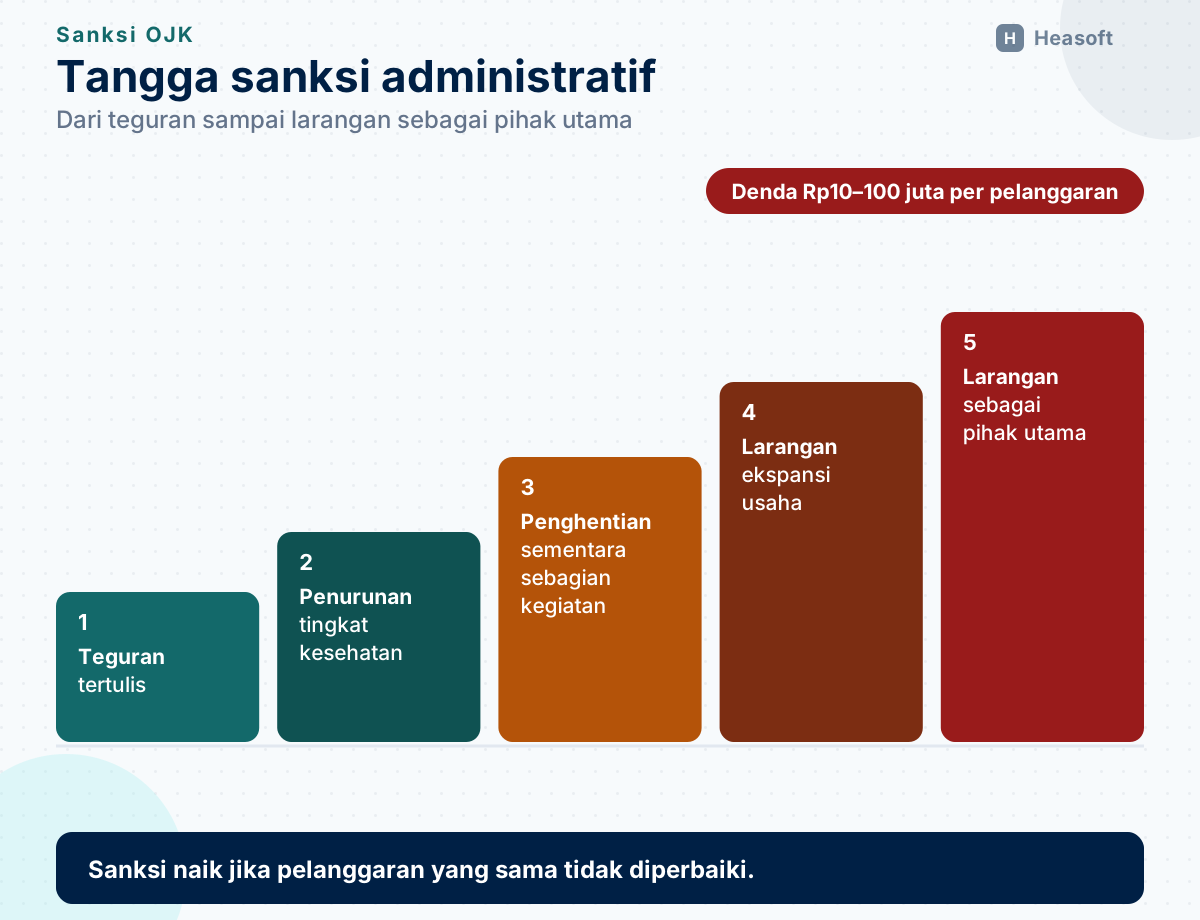
Sanksi administratif di sektor jasa keuangan jarang berdiri sendiri. Ia biasanya disusun bertingkat: pelanggaran pertama mendapat teguran, pelanggaran yang berulang mendapat sanksi yang lebih berat, dan pelanggaran yang tidak diperbaiki dapat berujung pada pembatasan kegiatan usaha.
Pola itu terlihat pada POJK 9/2024 tentang tata kelola BPR dan BPRS. Pasal 5 mengatur pelanggaran prinsip dan prosedur tata kelola. Tahap pertama adalah teguran tertulis. Jika tetap dilanggar, bank dikenai penurunan tingkat kesehatan, penghentian sementara sebagian kegiatan operasional, dan/atau larangan melakukan ekspansi kegiatan usaha. Pihak utama dapat dikenai larangan sebagai pihak utama. Selain itu, bank dan/atau pemegang saham pengendali dapat dikenai denda Rp10 juta sampai Rp100 juta untuk setiap pelanggaran.
Pola serupa muncul di POJK 1/2024 tentang kualitas aset BPR dan POJK 24/2024 untuk BPRS. Pada kedua aturan itu, sanksinya berupa teguran tertulis, lalu penurunan tingkat kesehatan dan/atau penghentian sementara sebagian kegiatan usaha, serta larangan sebagai pihak utama. Kedua aturan itu tidak memuat denda untuk pelanggaran kualitas aset.
Sanksi pertama sering ringan; yang menentukan adalah apakah pelanggaran yang sama terulang.
Karena itu, surat teguran bukan akhir masalah. Ia menjadi catatan yang dipakai ketika pelanggaran berikutnya terjadi. Uraian lengkap tentang kewajiban yang menjadi dasar teguran ada di artikel POJK 9/2024: apa yang wajib disiapkan BPR dan BPRS.
2. Empat sanksi yang paling sering
Dalam praktik, ada empat jenis sanksi administratif yang paling sering muncul pada BPR dan BPRS.
Teguran tertulis. Ini sanksi paling ringan. Meski begitu, teguran biasanya disertai permintaan penjelasan dan rencana perbaikan. Jika bank tidak menindaklanjuti, tahap berikutnya dapat terbuka.
Penurunan tingkat kesehatan. Penilaian tingkat kesehatan bank mencakup beberapa faktor, termasuk tata kelola, profil risiko, rentabilitas, dan permodalan. Penurunan tingkat kesehatan bukan hanya perubahan angka; ia dapat memengaruhi kepercayaan pihak lain dan menjadi dasar pembatasan tertentu.
Penghentian sementara sebagian kegiatan operasional. Sanksi ini membatasi kegiatan tertentu untuk sementara. Dampaknya bisa langsung terasa pada pendapatan dan layanan nasabah.
Larangan melakukan ekspansi kegiatan usaha. Bank dibatasi dalam memperluas kegiatan usaha. Bagi bank yang sedang merencanakan pembukaan jaringan kantor atau produk baru, sanksi ini dapat menunda rencana tersebut.
Selain empat jenis itu, ada sanksi terhadap pihak utama: larangan menjadi pihak utama pada lembaga jasa keuangan. Sanksi ini tidak hanya berdampak pada bank, tetapi juga pada individu yang bersangkutan.
3. Siapa yang bisa dikenai sanksi
Sanksi tidak selalu jatuh kepada bank sebagai lembaga. Beberapa ketentuan membuka kemungkinan sanksi kepada pihak lain.
Pada POJK 9/2024, denda dapat dikenai kepada BPR atau BPRS dan/atau pemegang saham pengendali. Larangan sebagai pihak utama dapat dikenai kepada pihak utama bank sesuai POJK mengenai penilaian kembali bagi pihak utama lembaga jasa keuangan.
Pada POJK 7/2024 tentang BPR dan BPRS, pelanggaran tertentu oleh BPR atau BPRS dikenai denda Rp10 juta sampai Rp100 juta untuk setiap pelanggaran. Untuk BUK atau BUS yang beralih menjadi BPR atau BPRS, pasal sanksinya berbeda dan dendanya jauh lebih besar.
Pada POJK 39/2025 tentang tata cara penagihan sanksi administratif berupa denda, istilah yang dipakai adalah “Pihak yang dikenakan SABD”, yaitu pihak yang dikenai sanksi administratif berupa denda. Pihak itu bisa berupa bank, pemegang saham, atau pihak lain yang diatur dalam POJK sektoral.
Pertanyaan “siapa yang menandatangani” menjadi penting karena sanksi dapat menyentuh individu, bukan hanya lembaga.
Karena itu, laporan yang ditandatangani direktur utama dan komisaris utama bukan formalitas. Tanda tangan menunjukkan siapa yang bertanggung jawab atas isi laporan.
4. Denda sektoral: Rp10 juta sampai Rp100 juta
Beberapa POJK memuat denda dengan rentang yang sama: paling sedikit Rp10 juta dan paling banyak Rp100 juta untuk setiap pelanggaran.
POJK 9/2024 memuat rentang itu pada beberapa pasal sanksi, antara lain Pasal 5 untuk prinsip dan prosedur tata kelola, Pasal 71 untuk benturan kepentingan, Pasal 78 untuk kepatuhan, Pasal 85 untuk audit intern, dan Pasal 105 untuk pelaporan tata kelola.
POJK 7/2024 juga memuat rentang yang sama untuk pelanggaran tertentu oleh BPR dan BPRS, misalnya keterlambatan menyampaikan laporan atau bukti pengumuman. Pada Pasal 26 ayat (5), keterlambatan laporan dikenai denda Rp100 ribu per hari kerja, paling banyak Rp5 juta.
Yang perlu diperhatikan adalah frasa “untuk setiap pelanggaran”. Denda tidak selalu dihitung sekali per surat. Jika ada beberapa pelanggaran dalam satu periode, atau pelanggaran yang sama berulang pada periode berikutnya, eksposurnya dapat berlipat.
Denda Rp10 juta terdengar kecil sampai ia dikalikan jumlah pelanggaran, jumlah laporan, dan jumlah bulan.
5. Denda laporan: angka per hari kerja
Pelanggaran yang paling sering menimbulkan denda justru bukan pelanggaran besar. Ia biasanya keterlambatan atau kesalahan laporan.
POJK 23/2024 tentang pelaporan melalui sistem pelaporan OJK mengatur denda untuk laporan berkala dan laporan insidental. Besarannya berbeda menurut modal inti.
| Jenis pelanggaran | Modal inti kurang dari Rp50 miliar | Modal inti paling sedikit Rp50 miliar |
|---|---|---|
| Tidak menyampaikan laporan berkala sampai batas waktu | Rp100 ribu per hari kerja, maksimal Rp3 juta per jenis laporan | Rp200 ribu per hari kerja, maksimal Rp6 juta per jenis laporan |
| Kesalahan data atau informasi | Rp20 ribu per kesalahan, maksimal Rp2 juta per jenis laporan | Rp20 ribu per kesalahan, maksimal Rp5 juta per jenis laporan |
| Terlambat menyampaikan koreksi laporan | Rp100 ribu per hari kerja | Rp200 ribu per hari kerja |
Laporan insidental memiliki pola denda yang serupa. Ketentuan itu juga menegaskan bahwa pengenaan denda tidak menghapus kewajiban menyampaikan laporan atau koreksi.
Ada satu nuansa yang sering terlewat. POJK 9/2024 memuat denda keterlambatan Rp100 ribu per hari kerja, paling banyak Rp5 juta, untuk laporan yang disampaikan secara luring ketika sistem pelaporan daring belum tersedia. Untuk laporan yang disampaikan melalui sistem pelaporan, POJK 9/2024 merujuk pada POJK mengenai pelaporan BPR dan BPRS, yaitu POJK 23/2024.
Artinya, angka denda tidak selalu bisa diambil dari satu pasal saja. Jenis laporan, jalur penyampaian, dan modal inti menentukan besaran yang berlaku.
Kesalahan yang paling mahal bukan kesalahan besar yang jarang, melainkan kesalahan kecil yang terjadi setiap bulan.
Contoh sederhana: tiga jenis laporan terlambat enam hari kerja. Bagi bank dengan modal inti di bawah Rp50 miliar, dendanya 3 × 6 × Rp100 ribu = Rp1,8 juta. Bagi bank dengan modal inti di atas Rp50 miliar, dendanya 3 × 6 × Rp200 ribu = Rp3,6 juta. Angka itu belum termasuk kesalahan data dan koreksi yang terlambat.
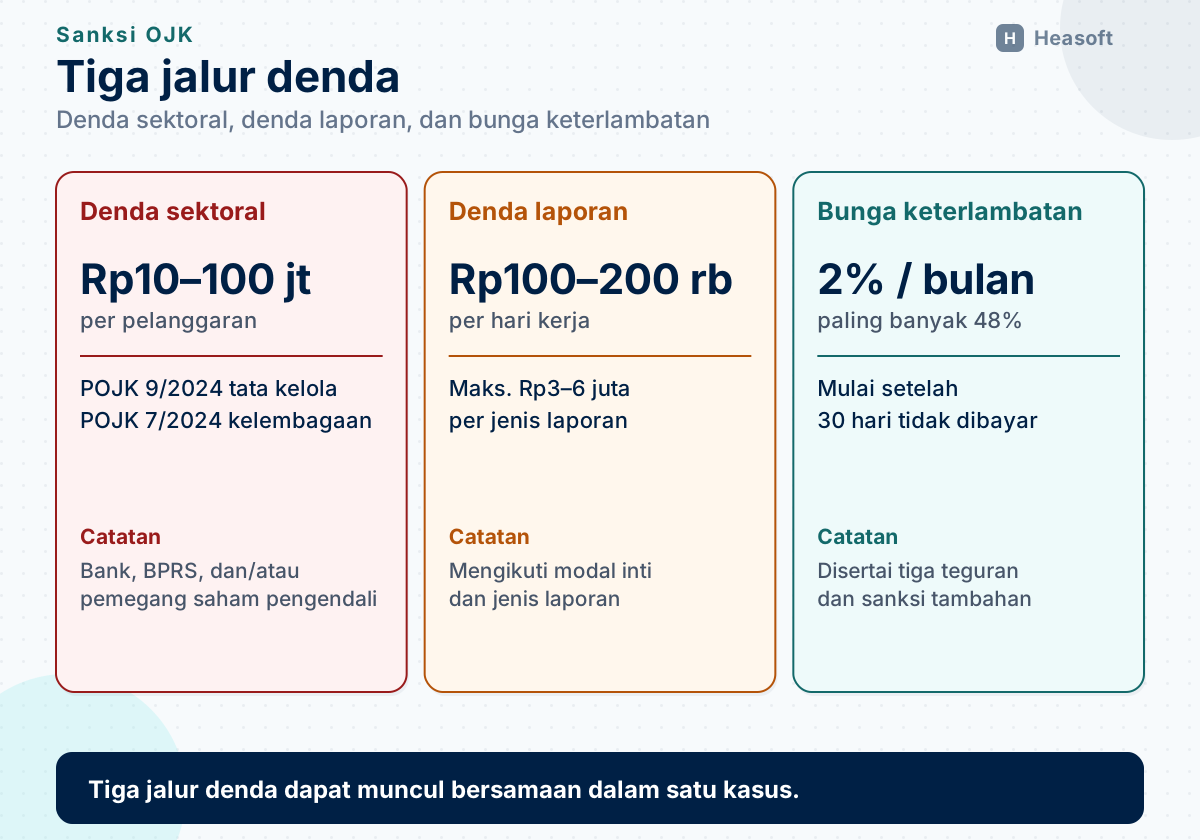
Denda laporan terlihat kecil per hari, tetapi batas maksimalnya berlaku per jenis laporan, bukan untuk seluruh kewajiban sekaligus.
6. Jika denda tidak dibayar: bunga dan teguran
POJK 39/2025 mengatur apa yang terjadi setelah denda ditetapkan. Aturan ini ditetapkan pada 19 Desember 2025 dan berlaku sejak diundangkan.
Pasal 3 mengatur pembayaran. Pihak yang dikenai SABD wajib membayar dalam jangka waktu paling lama 30 hari setelah surat SABD ditetapkan atau surat tanggapan atas keberatan ditetapkan.
Jika lewat 30 hari, setiap hari keterlambatan dikenai bunga 2% per bulan dari jumlah SABD, dengan batas paling banyak 48% dari jumlah SABD. Bagian dari bulan dihitung satu bulan. Bunga yang terlambat dibayar tidak lagi dikenai denda atau bunga tambahan.
Pasal 4 mengatur penagihan bertahap. Jika SABD dan bunga tidak dilunasi, OJK mengirim surat teguran pertama dengan tenggat 30 hari. Jika tetap tidak dilunasi, teguran kedua, lalu teguran ketiga, masing-masing dengan tenggat 30 hari.
Setelah teguran ketiga berakhir, OJK dapat menambahkan tautan informasi berupa data piutang pihak yang dikenakan SABD dalam sistem layanan informasi keuangan dan rekam jejak dalam sistem informasi pelaku di sektor jasa keuangan.
Pasal 4 ayat (5) membuka sanksi administratif tambahan dan/atau tindakan tertentu untuk jangka waktu paling lama satu tahun sejak tanggal surat SABD ditetapkan. Daftarnya panjang, mencakup antara lain teguran atau peringatan tertulis, penurunan tingkat kesehatan, pembatalan hasil kemampuan dan kepatutan, pembatasan produk atau layanan, perintah penggantian manajemen, pencantuman manajemen dalam daftar orang tercela, larangan menjadi pemegang saham pengendali atau pengurus, pembekuan produk atau kegiatan usaha, hingga pencabutan izin usaha.
OJK juga dapat mengumumkan pengenaan sanksi tambahan kepada masyarakat.
Jika kewajiban tidak dilunasi dalam satu tahun sejak berakhirnya jangka waktu pembayaran, OJK dapat mengategorikan SABD sebagai piutang macet. Penyelesaiannya dapat dilakukan melalui Panitia Urusan Piutang Negara atau upaya penagihan lain.
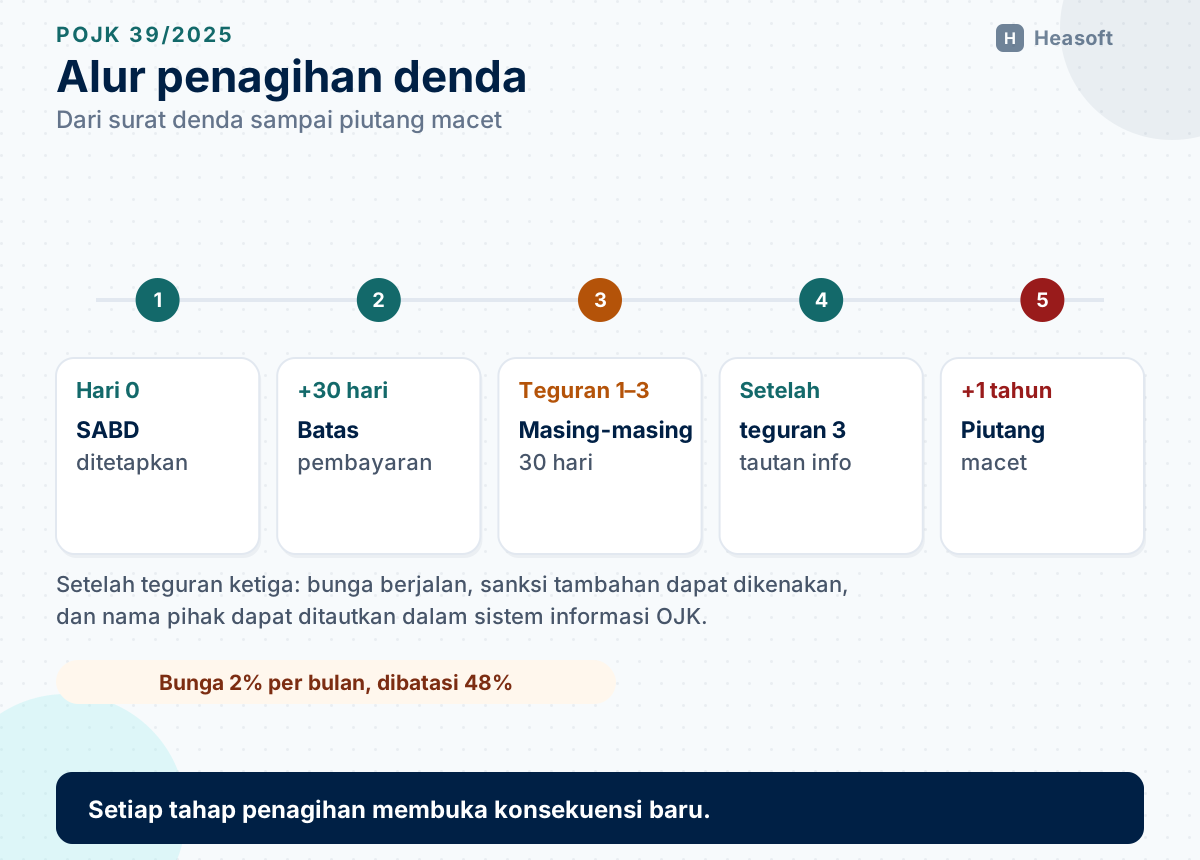
Denda yang dibiarkan bukan utang yang diam; ia berbunga, bergilir menjadi teguran, dan dapat berujung pada pembatasan izin.
Perlu dicatat, bunga 2% per bulan dihitung sederhana dan dibatasi 48%. Pada denda Rp90 juta, bunga maksimum adalah Rp43,2 juta. Total kewajiban maksimum menjadi Rp133,2 juta, belum termasuk biaya dan konsekuensi nonfinansial.
7. Sanksi tambahan yang sering tidak diperhitungkan
Denda mudah dihitung. Sanksi nonfinansial lebih sulit, tetapi dampaknya bisa lebih lama.
Penurunan tingkat kesehatan dapat memengaruhi penilaian pihak lain terhadap bank. Pembatasan produk atau layanan dapat menahan pertumbuhan. Perintah penggantian manajemen dapat mengubah komposisi direksi pada saat bank sedang membutuhkan stabilitas. Pencantuman dalam daftar orang tercela berdampak pada karier individu, bukan hanya pada bank.
Bagi BPR dan BPRS, dampak reputasi juga nyata. Nasabah dan mitra usaha membaca informasi publik. Kepercayaan yang turun karena sanksi tidak selalu pulih secepat denda dibayar.
Biaya kepatuhan paling mahal adalah biaya yang muncul setelah kepercayaan turun, bukan dendanya.
8. Pemicu yang paling sering
Dari pola temuan, ada beberapa pemicu yang berulang.
- Laporan terlambat karena bergantung pada satu orang. Jika staf yang biasa menyusun laporan cuti atau pindah, tenggat terlewat.
- Angka tidak cocok antarlaporan. Laporan bulanan, laporan tata kelola, dan laporan publikasi memakai sumber data berbeda.
- Koreksi terlambat. Kesalahan ditemukan setelah tenggat, lalu koreksi dikirim melewati batas.
- Dokumen tata kelola tidak lengkap. Laporan transparansi atau laporan semesteran tidak memuat isi minimum.
- PPKA atau CKPN kurang. Penyisihan dihitung dengan asumsi agunan yang terlalu optimistis. Cara menghitung PPKA dan haircut agunan dibahas di artikel kualitas aset BPR/BPRS.
- Pelanggaran batas pemberian kredit. Pemberian kredit kepada pihak terkait melampaui batas.
- Restrukturisasi yang tidak didukung analisis. Kualitas dipertahankan tanpa dasar prospek usaha.
- Perintah OJK tidak ditindaklanjuti. Rencana tindak disusun, tetapi tidak dijalankan atau tidak dilaporkan.
Sebagian besar pemicu itu bukan niat buruk. Ia muncul karena proses yang bergantung pada ingatan, bukan pada kalender dan daftar periksa. Pemeriksaan OJK biasanya menguji hal yang sama; urutan dan bukti yang diminta dibahas di artikel Persiapan pemeriksaan OJK dan sistem IT BPR/BPRS.
9. Menghitung eksposur secara sederhana
Berikut contoh perhitungan untuk menggambarkan skala, bukan untuk memprediksi sanksi tertentu. Angka dan kasusnya fiktif.
Sebuah BPR dengan modal inti Rp38 miliar terlambat menyampaikan tiga jenis laporan selama enam hari kerja pada tiga bulan berturut-turut. Denda keterlambatan: 3 jenis × 6 hari × Rp100 ribu = Rp1,8 juta per bulan. Jika terulang tiga bulan, totalnya Rp5,4 juta.
Pada bulan yang sama, ditemukan 25 kesalahan data pada satu jenis laporan. Denda kesalahan: 25 × Rp20 ribu = Rp500 ribu, masih di bawah batas Rp2 juta per jenis laporan.
Kemudian muncul temuan tata kelola: laporan transparansi tidak memuat transaksi benturan kepentingan. Untuk pelanggaran itu, POJK 9/2024 membuka denda Rp10 juta sampai Rp100 juta per pelanggaran.
Jika denda Rp10 juta tidak dibayar selama 12 bulan, bunga 2% per bulan menjadi 24%, yaitu Rp2,4 juta. Totalnya Rp12,4 juta. Jika tidak dibayar lebih lama, bunga dibatasi 48%, yaitu Rp4,8 juta.
Eksposur sebenarnya bukan satu angka denda, melainkan jumlah pelanggaran dikali waktu dikali kewajiban yang tidak segera ditutup.
Perhitungan itu belum memasukkan biaya waktu manajemen, permintaan rencana tindak, dan kemungkinan penurunan tingkat kesehatan.
Ada tiga kebiasaan yang memperbesar eksposur. Pertama, membayar denda lalu tidak memperbaiki proses, sehingga pelanggaran yang sama terulang pada periode berikutnya. Kedua, menunggu surat kedua atau ketiga sebelum menindaklanjuti, padahal tenggat tanggapan sudah berjalan. Ketiga, menyimpan bukti perbaikan di surel atau komputer pribadi, sehingga sulit ditunjukkan saat pemeriksaan.
Kebiasaan ketiga berkaitan langsung dengan kesiapan bukti. Laporan yang sudah diperbaiki tetapi tidak dapat dibuktikan tanggal dan isinya hampir sama sulitnya dengan laporan yang belum diperbaiki. Prinsip jejak audit yang dibahas di artikel Audit trail dan keamanan data berlaku juga untuk dokumen kepatuhan, bukan hanya untuk transaksi.
10. Rencana 90 hari
Cara paling efektif mengurangi sanksi bukan berdebat saat surat datang, tetapi menutup pemicunya lebih awal.
| Waktu | Fokus | Keluaran |
|---|---|---|
| 30 hari | Buat kalender seluruh kewajiban pelaporan dan penanggung jawabnya | Kalender dengan tenggat, cadangan penyusun, dan penandatangan |
| 30 hari | Rekonsiliasi angka antarlaporan bulan terakhir | Daftar selisih dan sumber datanya |
| 60 hari | Uji isi minimum laporan tata kelola dan laporan publikasi | Daftar bagian yang belum lengkap |
| 60 hari | Hitung ulang PPKA dan CKPN untuk kredit menunggak | Simulasi dampak ke laba dan KPMM |
| 90 hari | Tinjau kredit pihak terkait terhadap batas pemberian kredit | Daftar fasilitas yang mendekati atau melampaui batas |
| 90 hari | Susun prosedur tanggapan surat OJK | Penanggung jawab, tenggat, dan format bukti tindak lanjut |
Dua hal yang sering terlewat dalam rencana seperti ini: cadangan penyusun laporan dan bukti tindak lanjut. Laporan yang hanya bisa disusun oleh satu orang adalah risiko kepatuhan. Tindak lanjut yang tidak didokumentasikan sulit dibuktikan ketika pemeriksa datang.
11. Kesimpulan
Sanksi OJK untuk BPR dan BPRS bekerja berlapis. Dimulai dari teguran, berlanjut ke penurunan tingkat kesehatan dan pembatasan kegiatan, dan dapat berujung pada sanksi terhadap pihak utama atau pencabutan izin.
Denda memiliki beberapa jalur: denda sektoral Rp10 juta sampai Rp100 juta per pelanggaran, denda laporan Rp100 ribu sampai Rp200 ribu per hari kerja menurut modal inti, serta bunga 2% per bulan dengan batas 48% jika denda tidak dibayar.
Yang paling bisa dikendalikan bukan keputusan OJK, melainkan kesiapan bank. Laporan yang tepat waktu, angka yang konsisten, dan tindak lanjut yang terdokumentasi menutup sebagian besar pemicu sebelum menjadi sanksi.
Langkah awal yang praktis: ambil tiga laporan terakhir, cocokkan angkanya, catat siapa yang menyusun dan menandatangani, lalu tandai bagian yang bergantung pada satu orang. Dari situ, rencana perbaikan dapat dimulai tanpa menunggu surat berikutnya.
Referensi
- Otoritas Jasa Keuangan — “POJK Nomor 9 Tahun 2024 tentang Penerapan Tata Kelola bagi BPR dan BPRS”. https://ojk.go.id/id/regulasi/Pages/POJK-9-2024-Penerapan-Tata-Kelola-bagi-BPR-dan-BPRS.aspx
- Otoritas Jasa Keuangan — “POJK Nomor 1 Tahun 2024 tentang Kualitas Aset Bank Perekonomian Rakyat”. https://ojk.go.id/id/regulasi/Pages/Kualitas-Aset-Bank-Perekonomian-Rakyat.aspx
- Otoritas Jasa Keuangan — “POJK Nomor 24 Tahun 2024 tentang Kualitas Aset Bank Perekonomian Rakyat Syariah”. https://ojk.go.id/id/regulasi/Pages/POJK-24-Tahun-2024-Kualitas-Aset-Bank-Perekonomian-Rakyat-Syariah.aspx
- Otoritas Jasa Keuangan — “POJK Nomor 7 Tahun 2024 tentang Bank Perekonomian Rakyat dan Bank Perekonomian Rakyat Syariah”. https://ojk.go.id/id/regulasi/Pages/POJK-7-Tahun-2024-Bank-Perekonomian-Rakyat-dan-Bank-Perekonomian-Rakyat-Syariah.aspx
- Otoritas Jasa Keuangan — “POJK Nomor 23 Tahun 2024 tentang Pelaporan melalui Sistem Pelaporan Otoritas Jasa Keuangan dan Transparansi Kondisi Keuangan bagi BPR dan BPRS”. https://ojk.go.id/id/regulasi/Pages/POJK-23-Tahun-2024-Pelaporan-Melalui-Sistem-Pelaporan-OJK-dan-Transparansi-Kondisi-Keuangan-Bagi-BPR-dan-BPRS.aspx
- Otoritas Jasa Keuangan — “POJK Nomor 39 Tahun 2025 tentang Tata Cara Penagihan Sanksi Administratif Berupa Denda di Sektor Jasa Keuangan”. https://ojk.go.id/id/regulasi/Pages/POJK-39-Tahun-2025-Tata-Cara-Penagihan-Sanksi-Administratif-Berupa-Denda-di-SJK.aspx