Dua hari sebelum tutup buku bulanan, seorang analis kredit di sebuah BPR menerima laporan bahwa satu debitur tidak membayar angsuran selama tiga bulan. Kredit itu bernilai Rp500 juta, agunannya tanah, dan debitur masih berjualan setiap hari. Di ruang rapat, muncul usulan: segera restrukturisasi agar kredit tidak turun menjadi macet dan cadangan kerugian tidak membengkak.
Usulan itu terdengar masuk akal, tetapi pola pikirnya perlu diperbaiki. Restrukturisasi bukan sekedar alat untuk memperbaiki angka di laporan. Ia adalah upaya menyelamatkan kredit yang masih punya prospek, dengan syarat debitur benar-benar mengalami kesulitan dan masih mampu membayar setelah jadwalnya diubah.
Kondisi ini menggambarkan keputusan yang sering muncul di akhir bulan, ketika tekanan laporan bertemu dengan kredit yang sudah telat. Sebenarnya sah-sah saja apa yang dilakukan oleh tim analisa kredit diatas. Memastikan agar kualitas kredit tetap terjaga adalah salah satu tanggung jawab penting di BPR.
Artikel ini membahas aturan restrukturisasi kredit untuk BPR menurut POJK 1/2024 dan untuk BPRS menurut POJK 24/2024. Mulai dari kapan kredit disebut bermasalah, dua syarat yang wajib dipenuhi, tiga metode yang tersedia, aturan kualitas setelah restrukturisasi, sampai perhitungan PPKA dan pengawasan sehari-hari.
1. Kapan Kredit Disebut Bermasalah
Kredit tidak langsung disebut macet begitu satu angsuran terlambat. POJK 1/2024 membagi kualitas kredit menjadi lima: lancar, dalam perhatian khusus, kurang lancar, diragukan, dan macet (Pasal 11).
Untuk kredit dengan angsuran bulanan, Lampiran II mengaitkan kualitas dengan lama tunggakan:
| Kualitas | Lama tunggakan pokok dan/atau bunga |
|---|---|
| Lancar | Tidak ada tunggakan |
| Dalam perhatian khusus | Lebih dari 30 hari sampai 90 hari |
| Kurang lancar | Lebih dari 90 hari sampai 180 hari |
| Diragukan | Lebih dari 180 hari sampai 360 hari |
| Macet | Lebih dari 360 hari |
Angka ini berlaku untuk kredit berangsuran satu bulan atau lebih. Untuk kredit dengan pola pembayaran lain, Lampiran II memakai batas hari yang berbeda.
Yang perlu diingat, kualitas bukan sekadar hitungan hari. Pasal 7 ayat (1) meminta bank menilai prospek usaha, kinerja debitur, dan kemampuan membayar. Untuk kredit sampai Rp5 miliar, penilaian boleh disederhanakan berdasarkan ketepatan pembayaran (Pasal 7 ayat 2). Namun penyederhanaan itu tidak menghapus kewajiban menilai apakah debitur masih punya sumber pembayaran.
Kredit bermasalah adalah kredit yang kualitasnya sudah turun, terutama kurang lancar, diragukan, atau macet. Istilah sehari-hari sering menyebut semuanya “kredit macet”, padahal secara aturan macet adalah tingkat paling bawah.
2. Restrukturisasi Bukan Penghapusan Utang
Restrukturisasi adalah perubahan syarat kredit agar debitur bisa melanjutkan pembayaran. Bentuknya bisa berupa perpanjangan jangka waktu, penurunan angsuran, penurunan bunga, atau penambahan fasilitas.
Ia berbeda dari hapus buku. Hapus buku menghapus kredit dari neraca, dan hanya boleh dilakukan pada kredit macet yang sudah dicadangkan 100% (Pasal 42). Restrukturisasi tetap mencatat kredit sebagai aset, hanya syaratnya diubah.
Ia juga berbeda dari penagihan biasa. Penagihan menuntut pembayaran sesuai perjanjian lama. Restrukturisasi mengubah perjanjian, sehingga perlu addendum tertulis.
Perbedaan ini penting karena menentukan siapa yang menanggung kerugian. Pada restrukturisasi, bank masih berharap utang kembali. Pada hapus buku, bank sudah mengakui bahwa sebagian atau seluruh piutang kemungkinan tidak kembali.
3. Dua Syarat yang Harus Dipenuhi
Pasal 29 ayat (1) POJK 1/2024 memberi dua syarat yang harus terpenuhi bersamaan:
- Debitur mengalami kesulitan pembayaran pokok dan/atau bunga. Kesulitan ini harus nyata, bukan dugaan. Buktinya bisa berupa tunggakan, penurunan penjualan, gangguan pasokan, atau kejadian lain yang membuat arus kas terganggu.
- Debitur memiliki prospek usaha yang baik dan dinilai mampu memenuhi kewajiban setelah restrukturisasi. Ini syarat yang paling sering dilewati. Bank harus punya analisis yang menunjukkan bahwa setelah jadwal diubah, debitur memang sanggup membayar.
Syarat kedua membedakan restrukturisasi dari penundaan masalah. Jika usaha debitur sudah tidak punya prospek, memperpanjang tenor hanya menunda kerugian. Kredit seperti itu lebih tepat diselesaikan melalui penjualan agunan atau hapus buku setelah upaya penagihan.
Untuk BPRS, Pasal 37 POJK 24/2024 memakai syarat yang sama, dengan penyesuaian istilah: kesulitan membayar pokok dan/atau margin, bagi hasil, atau ujrah.
4. Tiga Cara Merestrukturisasi
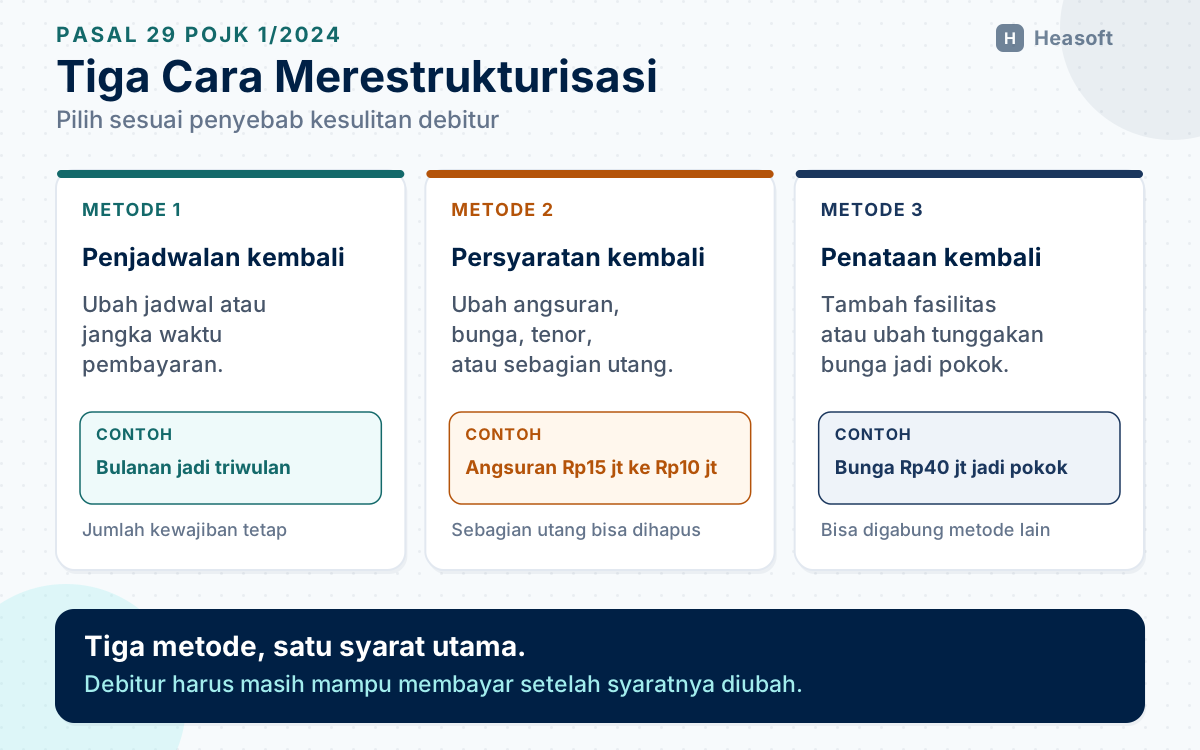
Pasal 29 ayat (2) menyebut tiga metode. Penjelasan pasal itu memberi contoh untuk masing-masing.
Penjadwalan kembali mengubah jadwal pembayaran atau jangka waktu. Contohnya, angsuran bulanan diubah menjadi triwulanan, atau tenor diperpanjang dari tiga tahun menjadi lima tahun. Jumlah kewajiban tidak berubah, hanya waktunya yang digeser.
Persyaratan kembali mengubah jumlah pembayaran, angsuran, jangka waktu, suku bunga, atau menghapus sebagian kewajiban. Contohnya, angsuran diturunkan dari Rp15 juta menjadi Rp10 juta, bunga diturunkan, atau sebagian tunggakan bunga dihapus.
Penataan kembali menambah fasilitas kredit atau mengubah tunggakan bunga menjadi pokok kredit baru. Metode ini bisa digabung dengan penjadwalan atau persyaratan kembali. Contohnya, tunggakan bunga Rp40 juta dikonversi menjadi pokok, lalu tenornya diperpanjang.
| Metode | Yang diubah | Contoh |
|---|---|---|
| Penjadwalan kembali | Jadwal atau jangka waktu | Angsuran bulanan menjadi triwulanan |
| Persyaratan kembali | Jumlah angsuran, tenor, bunga, atau sebagian kewajiban | Angsuran turun, bunga turun, sebagian bunga dihapus |
| Penataan kembali | Fasilitas atau struktur kredit | Tunggakan bunga menjadi pokok, ditambah tenor baru |
Apa pun metodenya, Pasal 29 ayat (3) dan (4) mewajibkan restrukturisasi dituangkan dalam perjanjian kredit, dan perjanjian baru itu harus merujuk perjanjian sebelumnya. Perjanjian sebelumnya mencakup seluruh perjanjian kredit terkait yang masih berlaku antara bank dan debitur.
Dalam praktik, addendum yang rapi memuat beberapa hal: identitas debitur dan nomor perjanjian lama, tanggal dan alasan restrukturisasi, metode yang dipakai, syarat baru secara rinci, jadwal pembayaran, hak dan kewajiban kedua pihak, serta tanda tangan pejabat yang berwenang. Salinan analisis prospek usaha dilampirkan pada berkas yang sama, bukan disimpan terpisah. Jika kelak kualitas kredit dipersoalkan, dokumen inilah yang menunjukkan bahwa keputusan diambil dengan dasar, bukan karena tekanan tutup buku.
5. Larangan: Jangan Demi Kualitas di Atas Kertas
Pasal 30 ayat (1) melarang restrukturisasi yang bertujuan menghindari tiga hal:
- penurunan kualitas kredit;
- peningkatan pembentukan PPKA; dan/atau
- penghentian pengakuan pendapatan bunga secara akrual.
Larangan ini menutup jalan pintas yang paling sering dipakai: merestrukturisasi kredit yang sebenarnya sudah tidak layak, hanya agar kualitasnya tidak turun ke macet.
Pasal 30 ayat (2) juga mewajibkan empat prinsip: objektivitas, independensi, menghindari benturan kepentingan, dan kewajaran. Artinya, keputusan restrukturisasi tidak boleh dipengaruhi hubungan pribadi, tekanan pemegang saham, atau target laba.
Dalam praktik, pelanggaran sering berbentuk halus. Misalnya, restrukturisasi dilakukan pada hari terakhir bulan tanpa analisis prospek usaha, atau addendum ditandatangani setelah kualitas di sistem sudah diubah. Keduanya meninggalkan jejak yang bisa diperiksa.
6. Kualitas Setelah Restrukturisasi
Pasal 31 mengatur kualitas kredit setelah restrukturisasi. Aturannya bergantung pada kualitas sebelum restrukturisasi.
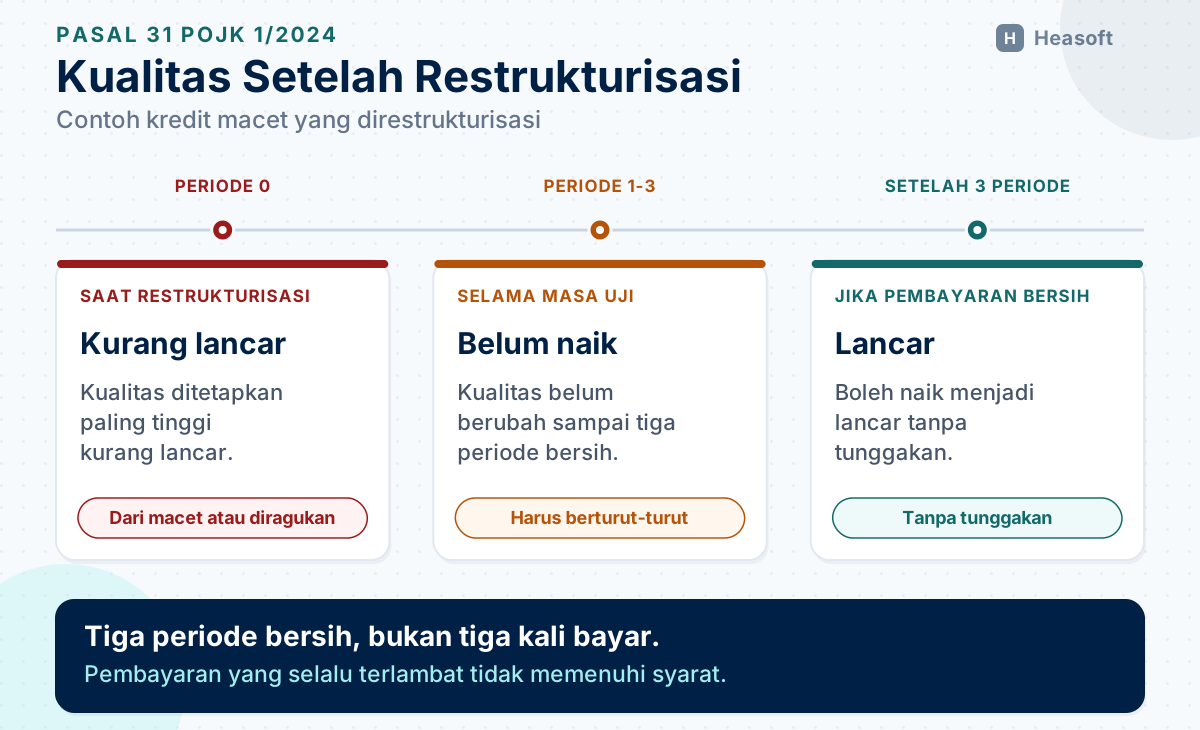
Jika kredit sebelumnya diragukan atau macet, kualitas setelah restrukturisasi paling tinggi kurang lancar. Jika sebelumnya lancar, dalam perhatian khusus, atau kurang lancar, kualitasnya tidak berubah.
Setelah itu, kualitas bisa membaik menjadi lancar jika tidak ada tunggakan pokok dan/atau bunga selama tiga kali periode pembayaran berturut-turut. Jika syarat itu tidak terpenuhi, kualitas kembali sama dengan kualitas sebelum restrukturisasi.
Contoh sederhana: kredit macet direstrukturisasi pada bulan Januari. Pada Januari kualitasnya menjadi kurang lancar. Jika debitur membayar tepat waktu pada Februari, Maret, dan April, maka pada penilaian Mei kualitasnya bisa menjadi lancar. Jika pada Maret debitur melewatkan angsuran, kualitasnya kembali macet.
Perhatikan bahwa tiga periode itu harus berturut-turut dan tanpa tunggakan. Membayar tiga kali tetapi selalu terlambat tidak memenuhi syarat.
Untuk BPRS, Pasal 39 POJK 24/2024 memakai aturan yang sama dengan istilah pembiayaan dan margin/bagi hasil/ujrah.
7. Tenggang Waktu dan PPKA
Restrukturisasi kadang disertai tenggang waktu pembayaran, yaitu masa ketika debitur belum diwajibkan membayar angsuran. Pasal 13 mengatur bahwa tunggakan dihitung setelah tenggang waktu berakhir, dan batas akhirnya harus tercantum dalam perjanjian.
Selama tenggang waktu, kualitas kredit mengikuti kualitas sebelum restrukturisasi. Setelah tenggang waktu berakhir, barulah Pasal 31 berlaku (Pasal 33). Urutan ini penting agar bank tidak memberi tenggang waktu tanpa dasar, lalu menganggap kualitasnya otomatis membaik.
Contoh: kredit direstrukturisasi pada Januari dengan tenggang waktu tiga bulan. Selama Januari sampai Maret, kualitas mengikuti kualitas sebelum restrukturisasi. Tiga periode pembayaran yang dihitung untuk kenaikan kualitas baru dimulai setelah tenggang waktu berakhir, sehingga masa tenggang tidak boleh dihitung sebagai masa uji.
Dampak restrukturisasi paling terasa pada PPKA. Pasal 19 menetapkan:
- PPKA umum paling sedikit 0,5% dari aset produktif lancar;
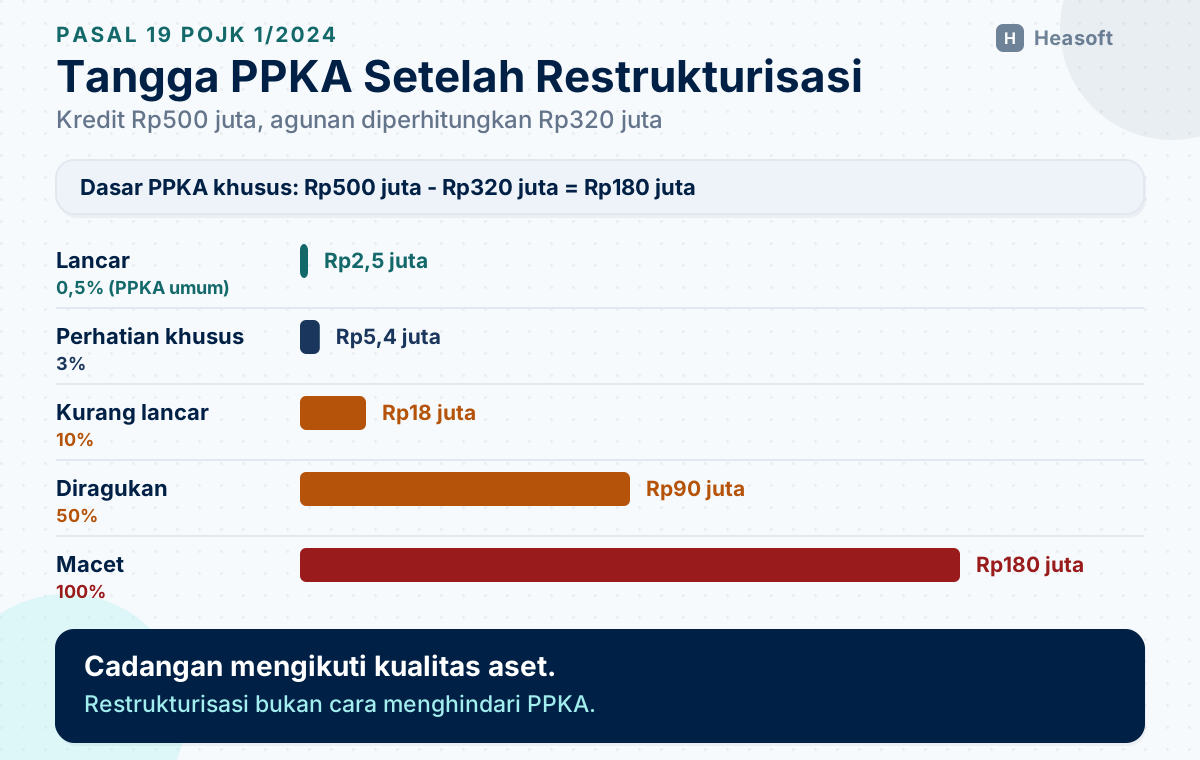
- PPKA khusus 3% untuk dalam perhatian khusus, 10% untuk kurang lancar, 50% untuk diragukan, dan 100% untuk macet, semuanya setelah dikurangi nilai agunan.
Nilai agunan yang boleh dikurangkan juga dibatasi. Untuk tanah dan bangunan bersertifikat yang dibebani hak tanggungan, nilai yang diperhitungkan paling tinggi 80% dari nilai hak tanggungan atau fidusia (Pasal 20).
Contoh: kredit Rp500 juta dengan agunan tanah senilai Rp400 juta. Nilai agunan yang diperhitungkan 80% × Rp400 juta = Rp320 juta. Dasar PPKA khusus menjadi Rp180 juta.
| Kualitas | Tarif | PPKA khusus |
|---|---|---|
| Kurang lancar | 10% | Rp18 juta |
| Diragukan | 50% | Rp90 juta |
| Macet | 100% | Rp180 juta |
Jika kredit itu masih lancar, PPKA umum hanya 0,5% × Rp500 juta = Rp2,5 juta. Selisih antara Rp2,5 juta dan Rp180 juta inilah yang membuat restrukturisasi menjelang tutup buku terasa menggoda. Aturan Pasal 30 melarang restrukturisasi yang tujuannya semata-mata menghindari selisih itu.
Untuk perhitungan CKPN bisa dibaca di panduan CKPN BPR konvensional dan panduan CKPN BPR Syariah. Semakin rendah kualitas kredit, semakin besar persentase CKPN-nya, meskipun angka persentasenya berbeda dengan PPKA.
8. BPRS: Akad Menentukan Cara Hitung
Bagi BPRS, restrukturisasi pembiayaan wajib memenuhi prinsip kehati-hatian dan Prinsip Syariah (Pasal 36 POJK 24/2024). Tiga metodenya sama: penjadwalan kembali, persyaratan kembali, dan penataan kembali.
Yang berbeda adalah objek yang dinilai. Pada murabahah, yang dinilai adalah ketepatan pembayaran pokok dan margin. Pada ijarah, pokok dan ujrah. Pada mudharabah dan musyarakah, ketepatan pembayaran bagi hasil dinilai melalui rasio RBH terhadap PBH (Pasal 14).
RBH adalah bagi hasil yang benar-benar diterima bank, sedangkan PBH adalah bagi hasil yang seharusnya diterima berdasarkan proyeksi. Jika rasio itu tidak tercapai, kualitas pembiayaan bisa turun.
Pasal 41 ayat (2) memberi aturan khusus: jika pembiayaan mudharabah atau musyarakah direstrukturisasi, perhitungan rasio RBH terhadap PBH dilakukan berdasarkan akumulasi selama periode pembiayaan sejak perjanjian restrukturisasi. Artinya, bank tidak boleh menilai hanya dari satu bulan yang buruk, tetapi juga tidak boleh mengabaikan tunggakan bagi hasil yang menumpuk.
Restrukturisasi pada akad bagi hasil juga perlu memperhatikan kesesuaian akad. Mengubah akad murabahah menjadi musyarakah bukan sekadar perubahan jadwal, tetapi perubahan bentuk pembiayaan yang punya konsekuensi akuntansi dan syariah tersendiri. Keputusan seperti ini memerlukan persetujuan pejabat yang berwenang dan dokumentasi yang memadai.
9. Hapus Buku dan Aset yang Diambil Alih
Jika restrukturisasi tidak berhasil, bank punya beberapa jalan keluar. Dua yang sering membingungkan adalah hapus buku dan pengambilalihan agunan.
Hapus buku hanya boleh dilakukan terhadap aset produktif yang macet dan sudah dicadangkan 100% (Pasal 42 ayat 1). Hapus buku juga dilarang dilakukan terhadap sebagian penyediaan dana (Pasal 42 ayat 2). Artinya, bank tidak bisa menghapus separuh kredit agar angka laporannya lebih baik.
Sebelum hapus buku, bank wajib berupaya memperoleh kembali asetnya, mendokumentasikan upaya itu, dan menyimpan administrasinya (Pasal 43). Upaya tersebut antara lain penagihan, restrukturisasi, penagihan kepada pemberi garansi, dan penjualan agunan.
Hapus buku tidak menghapus hak tagih. Debitur tetap punya kewajiban, dan bank tetap mencatatnya dalam administrasi. Jika suatu saat debitur membayar, penerimaannya dicatat sesuai standar akuntansi.
Untuk agunan yang diambil alih, POJK 1/2024 juga mengatur properti terbengkalai. Properti yang secara mayoritas tidak digunakan untuk kegiatan usaha selama tiga tahun sejak dimiliki wajib diidentifikasi dan diselesaikan (Pasal 36 dan 37). Ini pengingat bahwa menyimpan agunan terlalu lama juga punya biaya.
10. Tata Kelola dan Pemantauan
Lampiran III POJK 1/2024 mengatur bagaimana restrukturisasi harus dikelola. Beberapa poinnya:
- Direksi membentuk unit kerja atau menunjuk pejabat yang menangani restrukturisasi.
- Pejabat tersebut tidak boleh terlibat dalam pemberian kredit awal kepada debitur yang akan direstrukturisasi.
- Jika jumlah pegawai tidak cukup, kewenangan itu dapat dijalankan Direksi.
- Limit wewenang memutus kredit yang direstrukturisasi diatur dalam prosedur perkreditan.
- Perkembangan penanganan kredit direstrukturisasi dilaporkan berkala kepada Direksi dan/atau Dewan Komisaris.
- Hak dan kewajiban debitur dituangkan dalam addendum tertulis.
- Restrukturisasi mempertimbangkan penyesuaian kredit dengan proyeksi kemampuan bayar debitur.
Pemisahan tugas ini penting. Jika orang yang dulu meloloskan kredit juga yang memutuskan restrukturisasi, ia punya insentif menyembunyikan masalah yang sebenarnya ia sebabkan.
Setelah restrukturisasi, pemantauan tidak boleh kembali ke pola lama. Beberapa hal yang perlu diperiksa setiap bulan:
- Apakah pembayaran dilakukan tepat waktu, bukan hanya setelah ditagih?
- Apakah arus kas usaha benar-benar membaik, atau hanya dibantu suntikan dana baru?
- Apakah penggunaan dana sesuai dengan tujuan restrukturisasi?
- Apakah ada tunggakan baru di tempat lain, misalnya di koperasi atau pinjaman digital?
- Apakah agunan masih ada dan masih bernilai?
Beberapa sinyal awal yang layak masuk daftar pantau:
- pembayaran selalu masuk beberapa hari setelah jatuh tempo;
- saldo rekening usaha menipis tepat sebelum tanggal angsuran;
- debitur meminta penundaan berulang dengan alasan yang berubah-ubah;
- ada pinjaman baru di lembaga lain yang tidak tercatat dalam analisis awal;
- persediaan atau omzet turun, tetapi biaya rumah tangga tetap.
Restrukturisasi berulang tanpa perbaikan prospek usaha adalah tanda bahaya. Pasal 34 menyebut restrukturisasi berulang yang bertujuan memperbaiki kualitas tanpa memperhatikan prospek usaha sebagai salah satu dasar koreksi OJK. Karena itu, setiap permohonan restrukturisasi kedua perlu disertai analisis baru, bukan salinan analisis sebelumnya.
11. Koreksi OJK, Sanksi, dan Peran Sistem
OJK dapat mengoreksi penetapan kualitas kredit, pembentukan PPKA, dan pengakuan pendapatan bunga jika restrukturisasi tidak sesuai aturan (Pasal 34). Dasarnya meliputi:
- restrukturisasi dilakukan untuk menghindari penurunan kualitas, kenaikan PPKA, atau penghentian akrual;
- debitur tidak melaksanakan perjanjian kredit hasil restrukturisasi;
- restrukturisasi dilakukan berulang tanpa memperhatikan prospek usaha;
- restrukturisasi tidak didukung dokumen lengkap dan analisis memadai.
Sanksinya bertahap. Teguran tertulis untuk pelanggaran Pasal 29 ayat (3) dan (4), Pasal 30 ayat (1), dan/atau Pasal 32. Jika tetap dilanggar, sanksi bisa berupa penurunan tingkat kesehatan dan/atau penghentian sementara sebagian kegiatan usaha. Pada tahap berikutnya, pihak utama BPR dapat dikenai larangan sebagai pihak utama (Pasal 35).
Sistem informasi membantu bank memenuhi aturan ini tanpa bergantung pada ingatan pegawai. Beberapa fungsi yang layak dibangun:
- menandai kredit yang pernah direstrukturisasi beserta tanggal dan metodenya;
- menghitung ulang kualitas secara otomatis berdasarkan tanggal tunggakan;
- menghitung PPKA dari kualitas dan nilai agunan yang diperkenankan;
- mengingatkan jatuh tempo tiga periode pembayaran setelah restrukturisasi;
- menyimpan addendum dan analisis prospek usaha dalam satu berkas digital;
- mencatat siapa yang menyetujui restrukturisasi dan atas dasar apa.
Sistem tidak memutuskan restrukturisasi. Ia menjaga agar keputusan yang diambil bisa ditelusuri dan diuji.
12. Kesimpulan
Restrukturisasi adalah alat penyelamatan, bukan alat kosmetik. POJK 1/2024 dan POJK 24/2024 membatasinya dengan dua syarat, tiga metode, larangan penyalahgunaan, dan aturan kualitas yang ketat.
Hal yang paling sering menentukan keberhasilan bukan formulirnya, melainkan kejujuran analisis prospek usaha. Jika usaha masih hidup dan arus kasnya bisa pulih, restrukturisasi masuk akal. Jika tidak, memperpanjang tenor hanya memindahkan kerugian ke bulan berikutnya.
Langkah praktis yang bisa dimulai: rapikan data tunggakan dan agunan, pisahkan unit yang memutus restrukturisasi dari unit yang memberi kredit awal, wajibkan analisis kemampuan bayar setelah restrukturisasi, dan pantau tiga periode pembayaran pertama dengan ketat. Tanpa tiga langkah itu, addendum hanya menjadi dokumen yang memperpanjang masalah.
Referensi
- OJK — “POJK Nomor 1 Tahun 2024 tentang Kualitas Aset Bank Perekonomian Rakyat”. https://www.ojk.go.id/id/regulasi/Pages/Kualitas-Aset-Bank-Perekonomian-Rakyat.aspx
- OJK — “POJK Nomor 24 Tahun 2024 tentang Kualitas Aset Bank Perekonomian Rakyat Syariah”. https://www.ojk.go.id/id/regulasi/Pages/POJK-24-Tahun-2024-Kualitas-Aset-Bank-Perekonomian-Rakyat-Syariah.aspx
- OJK — “POJK Nomor 7 Tahun 2024 tentang Bank Perekonomian Rakyat dan Bank Perekonomian Rakyat Syariah”. https://www.ojk.go.id/id/regulasi/Pages/POJK-7-Tahun-2024-Bank-Perekonomian-Rakyat-dan-Bank-Perekonomian-Rakyat-Syariah.aspx
- OJK — “SEOJK Nomor 11/SEOJK.01/2024 tentang Pelaporan dan Permintaan Informasi Debitur melalui SLIK”. https://ojk.go.id/id/regulasi/Pages/Pelaporan-dan-Permintaan-Informasi-Debitur-Melalui-Sistem-Layanan-Informasi-Keuangan-11-SEOJK01-2024.aspx
- OJK — “Sistem Layanan Informasi Keuangan (SLIK)”. https://ojk.go.id/id/kanal/perbankan/Pages/Sistem-Layanan-Informasi-Keuangan-SLIK.aspx
- BPK JDIH — “Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan”. https://peraturan.bpk.go.id/Details/240203/uu-no-4-tahun-2023