Seorang analis kredit di BPR daerah memegang berkas pinjaman Rp1,4 miliar. Debiturnya berhenti mencicil sejak tujuh bulan lalu. Tokonya tutup, tetapi pemiliknya masih bisa dihubungi dan berjanji “akan dibayar setelah usaha jalan lagi.”
Agunan berupa tanah dan bangunan bersertifikat, nilai pasar sekitar Rp900 juta. Analis mencatat kualitas kredit “dalam perhatian khusus” karena agunan dianggap cukup. Ia berharap debitur kembali lancar tanpa harus menurunkan kualitas.
Pemeriksa OJK membaca berkas itu dan bertanya tiga hal: apakah prospek usaha masih dinilai baik, apakah kemampuan membayar terbukti, dan mengapa kualitas tidak diturunkan padahal tunggakan sudah lama. Jawabannya mengubah kualitas kredit menjadi macet, menaikkan penyisihan, dan memangkas laba tahun berjalan.
Perbedaan antara “agunan cukup” dan “kredit lancar” adalah salah satu sumber koreksi kualitas aset yang paling sering terjadi.
Artikel ini membahas kualitas aset BPR dan BPRS: dua aturan yang menjadi dasarnya, lima tingkat kualitas, cara menilai, aturan kualitas terendah, penyisihan, agunan, CKPN, restrukturisasi, aset nonproduktif, hapus buku, serta rencana 90 hari untuk merapikan portofolio.
1. Mengapa ada dua aturan, bukan satu
Kualitas aset BPR diatur dalam POJK Nomor 1 Tahun 2024 tentang Kualitas Aset Bank Perekonomian Rakyat. Kualitas aset BPRS diatur dalam POJK Nomor 24 Tahun 2024 tentang Kualitas Aset Bank Perekonomian Rakyat Syariah.
Dua aturan itu bukan salinan satu sama lain. Strukturnya mirip, tetapi istilah dan beberapa konsepnya berbeda karena BPRS memakai akad syariah. Pada BPR, aset produktif berbentuk kredit. Pada BPRS, bentuk utamanya pembiayaan, dengan konsep margin, bagi hasil, dan ujrah.
POJK 1/2024 ditetapkan pada 10 Januari 2024 dan berlaku sejak diundangkan. Aturan ini mencabut POJK 33/POJK.03/2018. POJK 24/2024 ditetapkan pada 29 November 2024 dan mencabut POJK 29/POJK.03/2019.
Ada satu tenggat yang perlu diingat. Ketentuan tentang penyertaan modal dan CKPN dalam kedua aturan baru berlaku sejak 1 Januari 2025. Ketentuan PPKA lainnya sudah berjalan lebih dahulu, dengan masa pembentukan sampai 31 Desember 2024 berdasarkan Pasal 50 POJK 1/2024.
Dua aturan, satu logika: kualitas ditentukan oleh kemampuan membayar, bukan oleh harapan atau oleh nilai agunan semata.
2. Aset produktif dan lima tingkat kualitas
Aset produktif adalah aset yang menghasilkan pendapatan. Pada BPR, bentuknya antara lain kredit, surat berharga, penempatan pada bank lain, dan penyertaan modal. Pada BPRS, bentuknya antara lain pembiayaan, surat berharga, penempatan pada bank lain, dan penyertaan modal.
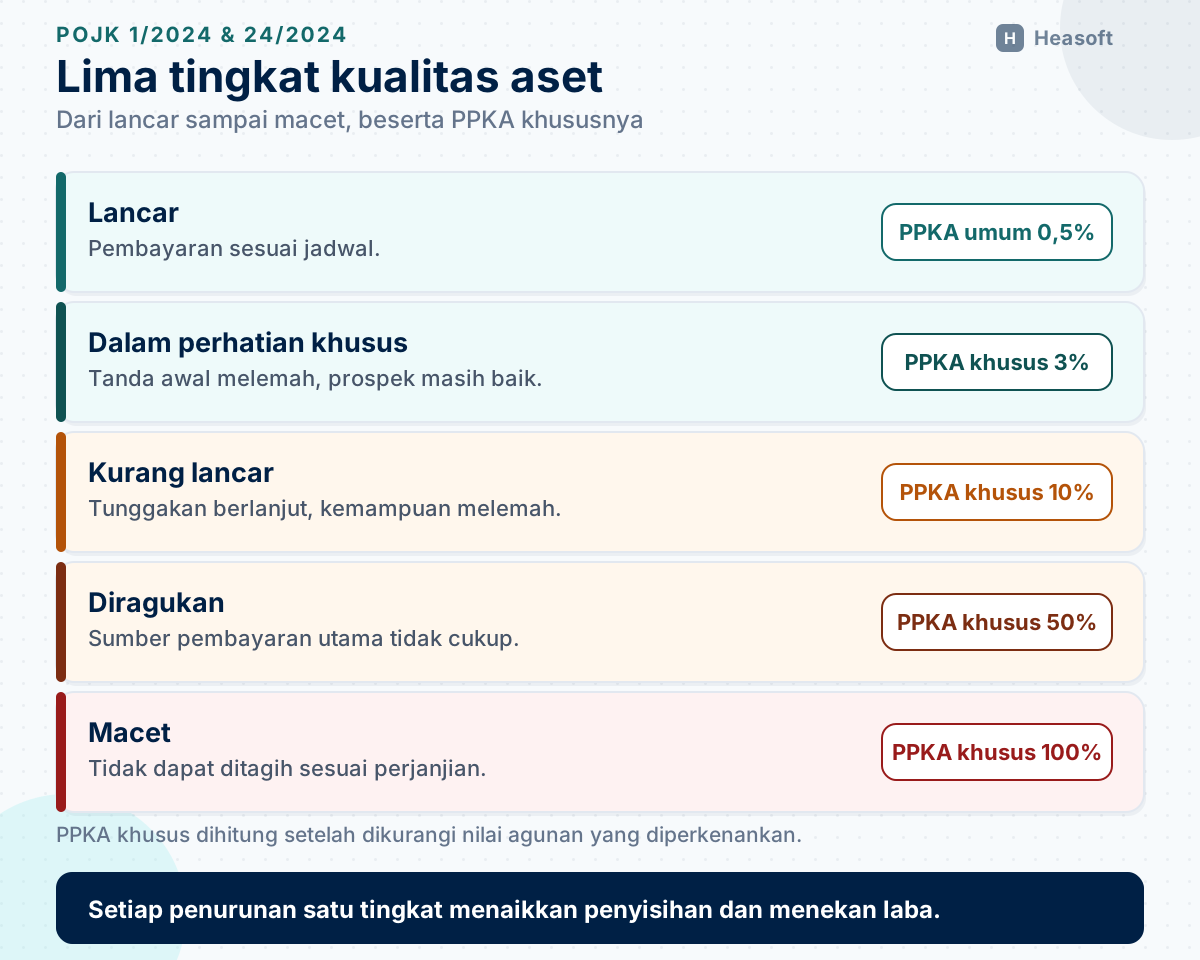
Kualitas aset produktif dalam bentuk kredit atau pembiayaan ditetapkan dalam lima tingkat: lancar, dalam perhatian khusus, kurang lancar, diragukan, dan macet.
Lima istilah itu sering dipakai sehari-hari, tetapi artinya sering kabur. Berikut terjemahan praktisnya.
- Lancar berarti pembayaran berjalan sesuai jadwal dan tidak ada indikasi masalah yang material.
- Dalam perhatian khusus berarti ada tanda-tanda awal melemah, misalnya tunggakan singkat, penurunan omzet, atau dokumen yang perlu dilengkapi, tetapi prospek usaha masih baik.
- Kurang lancar berarti tunggakan berlanjut dan kemampuan membayar melemah, meskipun masih ada sumber pembayaran.
- Diragukan berarti kemampuan membayar sangat diragukan; sumber pembayaran utama tidak lagi cukup.
- Macet berarti kredit tidak lagi dapat ditagih sesuai perjanjian atau prospek usaha sudah tidak memadai.
Tingkat kualitas bukan label administratif. Ia menentukan besarnya penyisihan, memengaruhi laba, dan menjadi dasar penilaian tingkat kesehatan bank. Menurunkan satu tingkat bukan salah tulis di kolom laporan; ia mengubah laba, modal, dan penilaian kesehatan bank.
Untuk aset produktif selain kredit, jumlah tingkatnya bisa berbeda. Surat berharga yang diterbitkan Bank Indonesia atau pemerintah ditetapkan lancar. Penempatan pada bank lain hanya mengenal lancar, kurang lancar, atau macet. Penyertaan modal yang dicatat dengan metode ekuitas ditetapkan lancar.
3. Tiga faktor penilaian
Untuk kredit atau pembiayaan kepada satu debitur atau satu proyek, Pasal 7 POJK 1/2024 menetapkan tiga faktor penilaian: prospek usaha, kinerja debitur, dan kemampuan membayar.
Prospek usaha menilai potensi pertumbuhan, kondisi pasar dan posisi debitur, kualitas manajemen dan masalah tenaga kerja, dukungan pemilik atau grup, serta upaya menjaga lingkungan hidup.
Kinerja debitur menilai profitabilitas, struktur permodalan, dan arus kas.
Kemampuan membayar menilai ketepatan pembayaran pokok dan bunga, ketersediaan dan keakuratan informasi keuangan, kelengkapan dokumentasi, kepatuhan terhadap perjanjian, kesesuaian penggunaan dana, dan kewajaran sumber pembayaran.
Pada BPRS, penilaian kemampuan membayar juga memperhitungkan margin, bagi hasil, atau ujrah. Untuk pembiayaan mudarabah dan musyarakah, ketepatan pembayaran bagi hasil dinilai melalui rasio realisasi bagi hasil terhadap proyeksi bagi hasil, yang dihitung secara akumulasi selama periode pembiayaan.
Ada jalur yang lebih sederhana untuk kredit kecil. Kredit kepada satu debitur dengan jumlah paling banyak Rp5 miliar dapat dinilai berdasarkan ketepatan pembayaran pokok dan bunga. Artinya, bank tidak wajib melakukan analisis tiga faktor secara lengkap untuk setiap kredit mikro, tetapi tetap harus memiliki dasar penetapan yang terdokumentasi.
Jalur sederhana itu sering disalahpahami. “Boleh dinilai berdasarkan ketepatan pembayaran” bukan berarti “cukup melihat tanggal jatuh tempo”. Jika ada informasi bahwa usaha debitur berhenti, bank tetap tidak boleh mengabaikannya. OJK berwenang menurunkan kualitas yang ditetapkan bank jika kondisi debitur menunjukkan ketidakmampuan membayar.
Kredit kecil boleh dinilai dengan cara sederhana, tetapi tidak boleh dinilai dengan asumsi yang bertentangan dengan fakta.
4. Satu debitur, satu kualitas
Pasal 4 POJK 1/2024 mewajibkan bank menetapkan kualitas yang sama terhadap seluruh aset produktif yang membiayai satu debitur atau satu proyek yang sama. Jika ada beberapa fasilitas, kualitasnya mengikuti yang paling rendah.
Aturan ini mencegah praktik “memecah” fasilitas. Misalnya, satu debitur memiliki tiga kredit: satu lancar, satu dalam perhatian khusus, dan satu macet. Bank tidak boleh melaporkan dua kredit pertama sebagai lancar hanya karena pembayarannya masih berjalan. Seluruh fasilitas untuk debitur itu mengikuti kualitas terendah.
Pasal 5 memperluas aturan ke lintas bank. Jika beberapa BPR atau BPRS membiayai debitur yang sama dengan nilai di atas ambang tertentu, kualitas yang ditetapkan masing-masing bank mengikuti kualitas paling rendah. Ambangnya mencakup fasilitas lebih dari Rp1 miliar, atau Rp500 juta sampai Rp1 miliar bagi 25 debitur terbesar, serta kredit bersama.
Ada pengecualian. Pasal 6 membolehkan kualitas berbeda jika debitur memiliki beberapa proyek, usaha, atau sumber dana yang benar-benar terpisah, dengan arus kas yang tegas terpisah. Pengecualian itu harus didokumentasikan, dilaporkan setiap akhir triwulan, dan memuat alasan penetapan yang berbeda.
Pengecualian ini bukan celah untuk mempertahankan kualitas baik. Jika arus kas bercampur atau sumber pembayaran tidak jelas, syarat pemisahan tidak terpenuhi.
5. Penyimpangan langsung menjadi macet
Pasal 12 POJK 1/2024 dan Pasal 12 POJK 24/2024 mengatur konsekuensi yang tegas: jika terdapat penyimpangan pemberian kredit atau pembiayaan, bank wajib menurunkan kualitas aset produktif menjadi macet.
Yang dimaksud penyimpangan di sini adalah pelanggaran terhadap ketentuan atau prosedur dalam pemberian fasilitas. Contohnya dapat mencakup pemberian kredit yang melampaui batas, dokumen agunan yang tidak sah, atau penggunaan dana yang tidak sesuai perjanjian. Daftar pastinya bergantung pada ketentuan yang dilanggar dan temuan pemeriksaan.
Aturan ini penting karena menutup logika “selama debitur membayar, kualitas boleh lancar”. Jika fasilitasnya diberikan secara menyimpang, kualitasnya macet sejak awal, terlepas dari pembayaran berjalan.
Kualitas macet karena penyimpangan bukan hukuman atas debitur; ia mencerminkan bahwa fasilitas itu tidak layak diperlakukan sebagai aset sehat.
6. PPKA: angka yang mengikuti kualitas
Penyisihan Penilaian Kualitas Aset, disingkat PPKA, adalah penyisihan yang dihitung berdasarkan persentase tertentu dari kualitas aset. PPKA dipakai untuk perhitungan kewajiban penyediaan modal minimum, atau KPMM.
Pasal 19 POJK 1/2024 membagi PPKA menjadi dua.
PPKA umum paling sedikit 0,5% dari aset produktif yang berkualitas lancar. PPKA umum tidak dihitung untuk surat berharga yang diterbitkan Bank Indonesia atau pemerintah, dan untuk bagian aset produktif yang dijamin agunan tunai.
PPKA khusus dihitung setelah dikurangi nilai agunan yang diperkenankan:
| Kualitas | PPKA khusus |
|---|---|
| Dalam perhatian khusus | Paling sedikit 3% |
| Kurang lancar | Paling sedikit 10% |
| Diragukan | Paling sedikit 50% |
| Macet | Paling sedikit 100% |
Angka-angka itu berlaku sama pada POJK 24/2024 untuk BPRS.
Perhatikan kata “setelah dikurangi nilai agunan”. Inilah titik yang sering membuat perhitungan berbeda jauh dari perkiraan. Nilai agunan tidak dihitung sebesar harga pasar. Ia dihitung dengan persentase tertentu, dan hanya untuk jenis agunan yang diakui.
7. Agunan tidak dihitung penuh
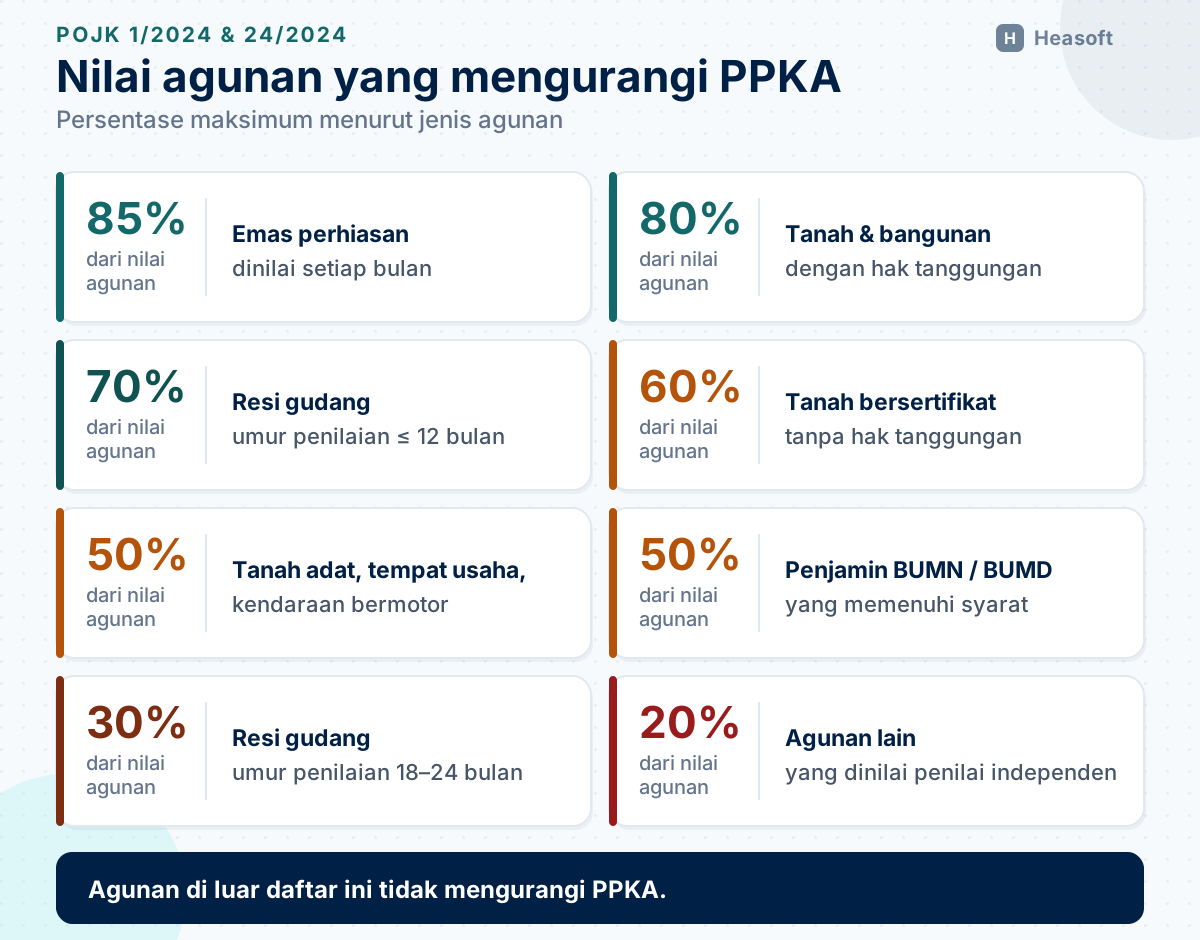
Pasal 20 POJK 1/2024 menetapkan nilai agunan yang dapat mengurangi PPKA khusus, paling tinggi:
- 85% dari nilai pasar untuk emas perhiasan;
- 80% dari nilai hak tanggungan atau fidusia untuk tanah dan/atau bangunan bersertifikat yang dibebani hak tanggungan atau fidusia;
- 70% dari nilai resi gudang yang dinilai sampai 12 bulan terakhir;
- 60% dari nilai jual objek pajak atau nilai pasar untuk tanah dan/atau bangunan bersertifikat yang tidak dibebani hak tanggungan atau fidusia;
- 50% dari nilai jual objek pajak atau nilai pasar untuk tanah adat;
- 50% dari harga pasar, harga sewa, atau harga pengalihan untuk tempat usaha dengan bukti kepemilikan atau izin pakai;
- 50% dari nilai hipotek atau fidusia untuk kendaraan bermotor, kapal, alat berat, dan mesin yang menyatu dengan tanah;
- 50% untuk bagian kredit yang dijamin BUMN atau BUMD penjamin kredit;
- 30% untuk resi gudang yang dinilai lebih dari 18 bulan sampai 24 bulan;
- 20% untuk agunan lain yang dinilai satu tahun terakhir oleh penilai independen.
Agunan di luar daftar itu tidak diperhitungkan sebagai pengurang. Ini berarti jaminan berupa surat pernyataan, garansi pribadi, atau aset yang tidak dapat diikat secara sah tidak menurunkan PPKA. Agunan hanya mengurangi penyisihan sebesar persentase yang diakui; sisanya tetap menjadi beban bank.
Ada aturan tambahan untuk kredit macet. Untuk agunan tanah dan bangunan bersertifikat serta tempat usaha, nilai agunan yang diperhitungkan paling tinggi 50% setelah kredit macet berjalan 2 sampai 4 tahun. Setelah 4 tahun, agunan tersebut tidak lagi dapat diperhitungkan sebagai pengurang.
Kembali ke ilustrasi di awal: kredit Rp1,4 miliar dengan agunan tanah dan bangunan bersertifikat yang dibebani hak tanggungan senilai Rp900 juta. Nilai agunan yang diperhitungkan adalah 80% × Rp900 juta = Rp720 juta. PPKA khusus untuk kualitas macet adalah 100% × (Rp1,4 miliar - Rp720 juta) = Rp680 juta.
Bagi bank dengan laba tahunan Rp1,5 miliar, penyisihan Rp680 juta bukan angka kecil. Itulah sebabnya kualitas kredit tidak boleh dipertahankan hanya karena agunan terlihat cukup.
8. CKPN dan PPKA bukan hal yang sama
CKPN adalah Cadangan Kerugian Penurunan Nilai, yaitu penyisihan yang dibentuk atas penurunan nilai instrumen keuangan sesuai standar akuntansi keuangan. PPKA adalah penyisihan yang dihitung berdasarkan kualitas aset untuk keperluan KPMM.
Keduanya bisa berbeda. Pasal 27 POJK 1/2024 mengatur hubungannya:
- Jika CKPN yang dibentuk lebih kecil dari PPKA, selisihnya menjadi pengurang modal dalam perhitungan KPMM.
- Jika CKPN sama dengan atau lebih besar dari PPKA, bank tidak perlu memperhitungkan PPKA dalam perhitungan KPMM.
Praktisnya, bank tidak boleh “memilih” angka yang lebih menguntungkan. Jika penyisihan akuntansi lebih rendah dari penyisihan regulasi, modal harus dikurangi sebesar selisihnya.
Ketentuan CKPN dalam POJK 1/2024 dan POJK 24/2024 berlaku sejak 1 Januari 2025. Bagi bank yang baru menyesuaikan, penting memastikan perhitungan CKPN, PPKA, dan KPMM memakai basis yang konsisten.
Pembahasan lebih rinci tentang CKPN tersedia di artikel CKPN BPR konvensional dan CKPN BPR syariah.
9. Restrukturisasi bukan tombol reset
Restrukturisasi kredit adalah upaya perbaikan bagi debitur yang mengalami kesulitan pembayaran, tetapi masih memiliki prospek usaha dan dinilai mampu memenuhi kewajiban setelah restrukturisasi.
Pasal 29 POJK 1/2024 membatasi restrukturisasi pada dua syarat: debitur mengalami kesulitan pembayaran, dan debitur memiliki prospek usaha yang baik serta mampu membayar setelah restrukturisasi. Restrukturisasi dilakukan melalui penjadwalan kembali, persyaratan kembali, dan/atau penataan kembali, lalu dituangkan dalam perjanjian kredit yang merujuk perjanjian sebelumnya.
Pasal 30 melarang restrukturisasi yang bertujuan menghindari penurunan kualitas, peningkatan PPKA, atau penghentian pengakuan pendapatan bunga secara akrual, tanpa memperhatikan kriteria debitur. Restrukturisasi juga harus memperhatikan objektivitas, independensi, penghindaran benturan kepentingan, dan kewajaran.
Konsekuensi kualitasnya diatur di Pasal 31:
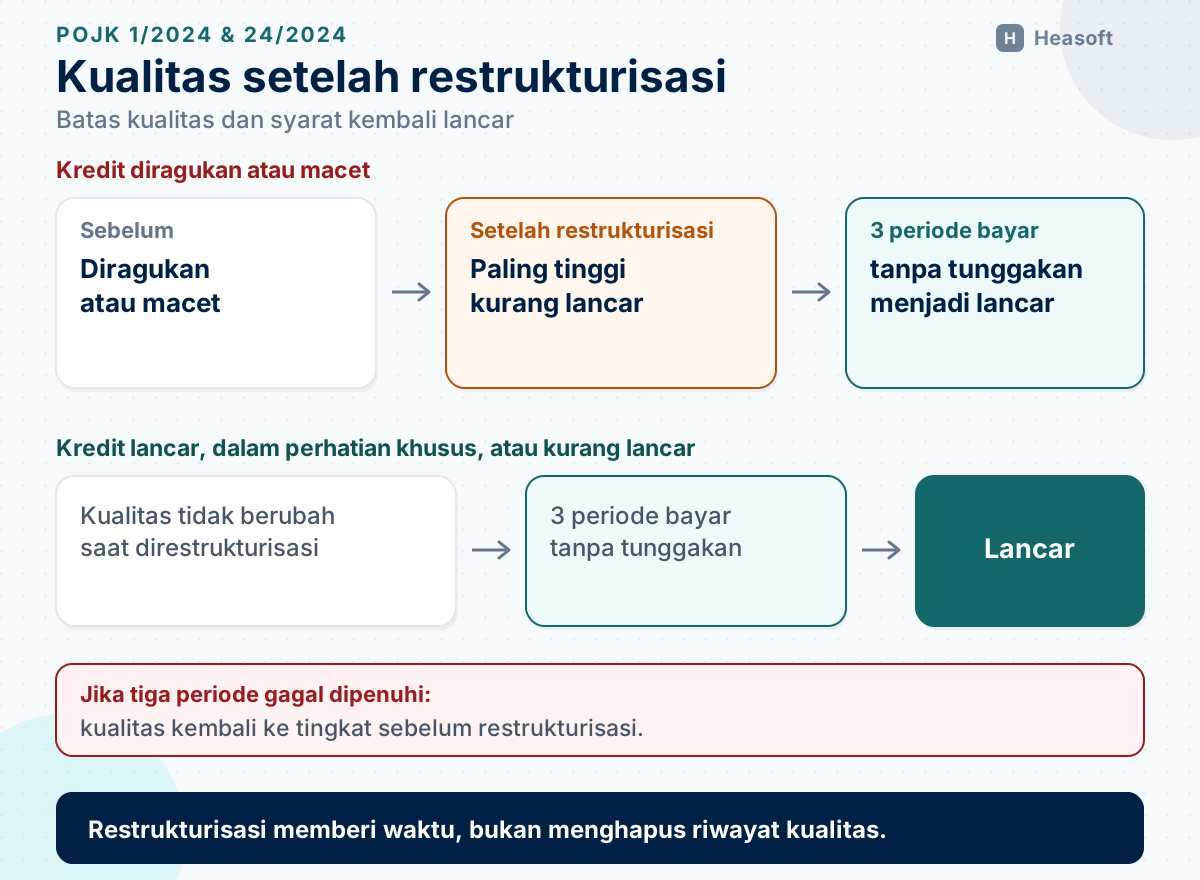
- Kredit yang sebelum restrukturisasi tergolong diragukan atau macet ditetapkan paling tinggi kurang lancar.
- Kredit yang sebelum restrukturisasi tergolong lancar, dalam perhatian khusus, atau kurang lancar tidak berubah kualitasnya.
- Kualitas dapat menjadi lancar jika tidak terjadi tunggakan selama tiga kali periode pembayaran berturut-turut.
- Jika debitur tidak memenuhi syarat tersebut, kualitas kembali sama dengan kualitas sebelum restrukturisasi.
Dengan kata lain, restrukturisasi tidak menghapus riwayat kualitas. Ia memberi waktu, bukan membersihkan catatan. Restrukturisasi mengubah jadwal pembayaran, bukan menghapus kewajiban bank untuk menilai ulang kemampuan debitur.
Untuk kredit dengan tenggang waktu pembayaran, Pasal 33 mengatur bahwa selama tenggang waktu, kualitas mengikuti kualitas sebelum restrukturisasi. Setelah tenggang waktu berakhir, kualitas mengikuti Pasal 31.
OJK juga berwenang mengoreksi penetapan kualitas, PPKA, dan pendapatan bunga yang telah diakui jika restrukturisasi tidak sesuai aturan. Pasal 34 menyebut beberapa kondisi, termasuk restrukturisasi yang bertujuan memperbaiki kualitas tanpa memperhatikan prospek usaha, dilakukan berulang, atau tidak didukung dokumen dan analisis yang memadai.
Panduan praktis tentang restrukturisasi dan penyelesaian kredit macet dibahas lebih lanjut di artikel Restrukturisasi kredit dan kredit macet BPR/BPRS.
10. AYDA dan properti terbengkalai
Agunan Yang Diambil Alih, disingkat AYDA, adalah aset yang diperoleh bank dari penyerahan agunan karena debitur tidak memenuhi kewajiban. AYDA bersifat sementara dan wajib dicairkan secepatnya.
Pasal 39 POJK 1/2024 menetapkan bahwa bank wajib menetapkan kualitas aset produktif menjadi macet sebelum mengambil alih AYDA. Penilaian agunan dilakukan melalui pelelangan atau di luar pelelangan. Di luar pelelangan, agunan bernilai paling sedikit Rp1 miliar dinilai oleh penilai independen; di bawah Rp1 miliar dapat dinilai oleh penilai intern.
AYDA wajib dinilai kembali secara berkala. Jika nilai turun, bank wajib mengakui kerugian. Jika nilai naik, bank dilarang mengakui kenaikan itu sebagai pendapatan.
AYDA juga menjadi pengurang modal inti dalam perhitungan KPMM:
- 15% dari nilai AYDA yang dimiliki lebih dari 1 tahun sampai 3 tahun;
- 50% dari nilai AYDA yang dimiliki lebih dari 3 tahun sampai 5 tahun;
- 100% dari nilai AYDA yang dimiliki lebih dari 5 tahun.
Persentase itu berlaku untuk agunan tanah dan bangunan bersertifikat, tanah adat, tempat usaha, serta agunan tertentu lain. Untuk jenis agunan lain, pengurangannya 50% setelah 1 sampai 2 tahun dan 100% setelah lebih dari 2 tahun.
Properti terbengkalai diatur terpisah. Properti yang secara mayoritas selama tiga tahun tidak digunakan untuk kegiatan usaha bank sejak dimiliki wajib diidentifikasi dan ditetapkan sebagai properti terbengkalai. Penetapan wajib disetujui direksi dan didokumentasikan.
Pengurang modal intinya juga bertingkat: 15% setelah 1 sampai 3 tahun, 50% setelah 3 sampai 5 tahun, dan 100% setelah lebih dari 5 tahun sejak ditetapkan.
Aset nonproduktif yang dibiarkan menua tidak hanya mengunci dana; ia memakan modal secara bertahap.
11. Hapus buku bukan jalan pintas
Hapus buku adalah penghapusan aset produktif dari laporan keuangan. Pasal 42 POJK 1/2024 membatasi tindakan itu: hapus buku dilarang dilakukan selain terhadap aset produktif yang berkualitas macet dan telah didukung pembentukan cadangan sebesar 100%. Hapus buku juga dilarang dilakukan terhadap sebagian penyediaan dana.
Pasal 43 menambahkan syarat lain. Bank dilarang menghapus buku sebelum melakukan upaya untuk memperoleh kembali aset produktif. Upaya itu wajib didokumentasikan, begitu pula dasar pertimbangan hapus buku. Data dan informasi aset yang telah dihapus buku wajib diadministrasikan.
Aturan ini menutup dua praktik yang sering muncul. Pertama, menghapus buku kredit yang belum macet untuk memperbaiki rasio. Kedua, menghapus sebagian kredit agar angka penyisihan terlihat lebih ringan. Hapus buku adalah keputusan akuntansi terakhir, bukan cara memperbaiki rasio.
Perlu dibedakan antara hapus buku dan hapus tagih. Hapus buku adalah tindakan akuntansi. Hak tagih bank tidak otomatis hilang karena aset dihapus dari laporan keuangan. Karena itu, administrasi dan upaya penagihan tetap perlu dilanjutkan sesuai kebijakan bank.
12. Ringkasan dan rencana 90 hari
Tabel berikut merangkum hubungan antara kualitas, PPKA, dan agunan. Angka PPKA adalah batas minimum setelah dikurangi nilai agunan yang diperkenankan.
| Kualitas | PPKA khusus minimum | Cara membaca |
|---|---|---|
| Lancar | 0,5% PPKA umum | Tidak ada tunggakan material |
| Dalam perhatian khusus | 3% | Ada tanda awal melemah, prospek masih baik |
| Kurang lancar | 10% | Tunggakan berlanjut, kemampuan melemah |
| Diragukan | 50% | Sumber pembayaran utama tidak cukup |
| Macet | 100% | Tidak dapat ditagih sesuai perjanjian |
Rencana 90 hari berikut dapat dipakai sebagai titik awal.
| Waktu | Fokus | Keluaran |
|---|---|---|
| 30 hari | Rekonsiliasi daftar kredit dengan tunggakan dan status agunan | Daftar kredit yang kualitasnya perlu ditinjau |
| 30 hari | Uji ulang kualitas untuk kredit dengan tunggakan di atas 90 hari | Berita acara penetapan kualitas dan alasan |
| 60 hari | Hitung ulang PPKA dengan haircut agunan yang benar | Simulasi dampak ke laba dan KPMM |
| 60 hari | Periksa kredit satu debitur yang dipecah ke beberapa fasilitas | Daftar fasilitas yang harus disamakan kualitasnya |
| 90 hari | Tinjau restrukturisasi yang akan jatuh tempo masa ujinya | Keputusan lanjut, ubah, atau kembalikan kualitas |
| 90 hari | Susun daftar AYDA dan properti terbengkalai beserta umurnya | Rencana pencairan dan dampak pengurang modal |
Satu hal yang sering terlambat: menghitung dampak ke modal. Kualitas aset bukan hanya urusan bagian kredit. Penurunan kualitas memengaruhi PPKA, laba, dan rasio KPMM. Karena itu, keputusan kualitas sebaiknya dibahas bersama fungsi keuangan dan manajemen risiko, bukan diputuskan sendiri oleh analis kredit.
13. Kesimpulan
POJK 1/2024 dan POJK 24/2024 menuntut tiga hal. Pertama, kualitas aset ditetapkan berdasarkan prospek usaha, kinerja, dan kemampuan membayar, bukan berdasarkan agunan atau harapan. Kedua, satu debitur mengikuti kualitas terendah, dan penyimpangan pemberian fasilitas langsung berujung macet. Ketiga, konsekuensi finansialnya nyata: PPKA naik, CKPN dibandingkan dengan PPKA, dan modal tertekan.
Restrukturisasi, AYDA, dan hapus buku adalah alat penyelesaian, bukan alat mempercantik laporan. Masing-masing memiliki syarat, dan masing-masing meninggalkan jejak.
Langkah paling praktis adalah mengambil sepuluh kredit terbesar yang menunggak, menghitung ulang kualitas dan PPKA-nya dengan haircut agunan yang benar, lalu membandingkan hasilnya dengan laporan bulan terakhir. Selisih yang muncul biasanya cukup untuk menunjukkan di mana perbaikan harus dimulai.
Referensi
- Otoritas Jasa Keuangan — “POJK Nomor 1 Tahun 2024 tentang Kualitas Aset Bank Perekonomian Rakyat”. https://ojk.go.id/id/regulasi/Pages/Kualitas-Aset-Bank-Perekonomian-Rakyat.aspx
- Otoritas Jasa Keuangan — “POJK Nomor 24 Tahun 2024 tentang Kualitas Aset Bank Perekonomian Rakyat Syariah”. https://ojk.go.id/id/regulasi/Pages/POJK-24-Tahun-2024-Kualitas-Aset-Bank-Perekonomian-Rakyat-Syariah.aspx
- Otoritas Jasa Keuangan — “POJK Nomor 33/POJK.03/2018 tentang Kualitas Aset Produktif dan Pembentukan Penyisihan Penghapusan Aset Produktif Bank Perkreditan Rakyat”. https://ojk.go.id/id/regulasi/Pages/Kualitas-Aset-Produktif-dan-Pembentukan-Penyisihan-Penghapusan-Aset-Produktif-Bank-Perkreditan-Rakyat.aspx
- Otoritas Jasa Keuangan — “POJK Nomor 29/POJK.03/2019 tentang Kualitas Aset Produktif dan Pembentukan Penyisihan Penghapusan Aset Produktif Bank Pembiayaan Rakyat Syariah”. https://peraturan.bpk.go.id/Details/129807/peraturan-ojk-no-29-pojk032019
- Otoritas Jasa Keuangan — “POJK Nomor 9 Tahun 2024 tentang Penerapan Tata Kelola bagi BPR dan BPRS”. https://ojk.go.id/id/regulasi/Pages/POJK-9-2024-Penerapan-Tata-Kelola-bagi-BPR-dan-BPRS.aspx
- Otoritas Jasa Keuangan — “POJK Nomor 23 Tahun 2024 tentang Pelaporan melalui Sistem Pelaporan Otoritas Jasa Keuangan dan Transparansi Kondisi Keuangan bagi BPR dan BPRS”. https://ojk.go.id/id/regulasi/Pages/POJK-23-Tahun-2024-Pelaporan-Melalui-Sistem-Pelaporan-OJK-dan-Transparansi-Kondisi-Keuangan-Bagi-BPR-dan-BPRS.aspx