Sebuah BPR menerima tiga permohonan kredit pada minggu yang sama. Pemohonnya tiga perusahaan berbeda. Masing-masing meminta Rp400 juta. Modal BPR saat itu Rp10 miliar.
Jika dilihat satu per satu, setiap permohonan hanya 4% dari modal. Angkanya tampak aman. Komite kredit menyetujui ketiganya pada hari yang berbeda, dengan berkas yang berbeda, dan analisis yang terpisah.
Yang tidak terlihat di berkas mana pun adalah hubungan di balik ketiga perusahaan itu. Semuanya dimiliki oleh keluarga yang sama, dan salah satu pemiliknya adalah saudara seorang komisaris. Total kredit ketiganya Rp1,2 miliar, atau 12% dari modal. Sedangkan batas untuk seluruh pihak terkait adalah 10%. Jika BPR memaksa mencairkan, siap-siap bakal kena semprit OJK.
Kejadian seperti ini biasanya bukan karena bank sengaja melanggar, tetapi karena setiap kredit dinilai sendiri-sendiri, tanpa melihat gambaran utuh.
1. Mengapa Batas Kredit Penting untuk Bank Kecil
BPR dan BPRS bekerja dengan modal yang tidak besar. Satu debitur besar bisa menyerap sebagian besar kapasitas bank. Jika debitur itu gagal bayar, kerugiannya bisa menghapus laba setahun, bahkan menggerus modal.
Batas maksimum pemberian kredit bukan aturan untuk membatasi pertumbuhan. Aturan ini menjaga agar bank tidak menaruh terlalu banyak telur di satu keranjang. Semakin besar exposure ke satu pihak atau satu kelompok, semakin besar pula guncangan yang harus ditanggung bank saat pihak itu bermasalah.
Risikonya bertambah saat debiturnya berhubungan dengan bank. Kredit kepada pihak terkait mengandung konflik kepentingan. Keputusan bisa menjadi lunak karena ada hubungan keluarga, kepemilikan, atau jabatan. Analisis kredit bisa melewati beberapa langkah karena “sudah kenal”. Jaminan bisa dinilai terlalu tinggi karena tekanan dari dalam.
BPR dan BPRS juga sering beroperasi di wilayah yang sempit. Pemilik usaha lokal, keluarga pengurus, dan mitra bank bisa saling mengenal. Di lingkungan seperti itu, hubungan pihak terkait mudah muncul tanpa disadari.
Karena itu, batas kredit bukan hanya angka di laporan. Ia adalah alat untuk menjaga objektivitas keputusan dan ketahanan bank.
2. BMPP, BMPK, dan BMPD: Istilah yang Sering Tertukar
Dalam percakapan sehari-hari, orang sering menyebut tiga singkatan sekaligus: BMPP, BMPK, dan BMPD. Ketiganya berbicara tentang hal yang mirip, tetapi tidak selalu merujuk pada aturan yang sama.
BMPK (Batas Maksimum Pemberian Kredit) adalah istilah untuk BPR konvensional. BMPD (Batas Maksimum Penyaluran Dana) adalah istilah untuk BPRS. Keduanya diatur dalam POJK 23/2022.
BMPP (Batas Maksimum Pemberian Pembiayaan) lebih sering dipakai di bank umum syariah. Untuk BPRS, aturan OJK yang berlaku memakai BMPD. Jadi, kalau Anda mengurus BPRS dan menyebut BMPP, pastikan rujukan pasalnya tetap POJK 23/2022, bukan aturan bank umum.
Perbedaan istilah ini bukan sekadar soal nama. Setiap istilah punya dasar hukum, rumus, dan laporan sendiri. Salah menyebut istilah bisa membuat analisis merujuk pada pasal yang keliru.
POJK 23/2022 sendiri berlaku untuk BPR dan BPRS. Aturan ini ditetapkan dan diundangkan pada 23 November 2022, lalu mulai berlaku tiga bulan kemudian, yaitu 23 Februari 2023. Ia mencabut POJK 49/POJK.03/2017 untuk BPR dan PBI 13/5/PBI/2011 untuk BPRS.
Istilah lain seperti modal, pihak terkait, dan kelompok peminjam dirangkum di kamus singkat perbankan.
3. Dasar Hukum dan Cara Menghitung Modal
Sebelum menghitung batas, bank harus tahu dua hal: berapa modalnya, dan bagaimana exposure dihitung.
Modal dalam POJK 23/2022 adalah modal inti ditambah modal pelengkap, sesuai aturan kewajiban penyediaan modal minimum. Bank tidak boleh memakai angka ekuitas di neraca tanpa menyesuaikannya dengan komponen modal yang diakui. Perbedaan kecil di angka modal bisa mengubah batas kredit secara signifikan.
Exposure dihitung berdasarkan baki debet kredit atau pembiayaan, yaitu pokok yang masih terutang. Untuk penempatan dana antar bank, exposure dihitung berdasarkan nominal penempatan. Bunga, margin, atau bagi hasil yang belum dibayar tidak menjadi dasar perhitungan utama.
Ada satu perbedaan yang sering terlewat. Saat kredit direalisasikan, pelanggaran diukur memakai posisi modal bulan terakhir sebelum realisasi. Saat laporan bulanan, pelampauan diukur memakai modal pada tanggal laporan. Dua titik waktu ini menjelaskan mengapa bank bisa mengalami pelampauan tanpa mencairkan kredit baru: modalnya turun.
Karena itu, pemantauan batas tidak boleh hanya dilakukan saat kredit baru diajukan. Bank perlu memantau exposure setiap bulan terhadap modal terbaru.
4. Tiga Angka yang Harus Diingat
POJK 23/2022 menetapkan beberapa batas yang berbeda untuk situasi yang berbeda.
| Jenis exposure | Batas | Dasar |
|---|---|---|
| Seluruh pihak terkait | 10% dari modal | Pasal 6 ayat (1) |
| Satu peminjam tidak terkait | 20% dari modal | Pasal 11 ayat (2) |
| Satu kelompok peminjam tidak terkait | 30% dari modal | Pasal 11 ayat (3) |
| Penempatan dana antar bank pada pihak tidak terkait | 20% dari modal | Pasal 11 ayat (1) |
| Penempatan dana antar bank untuk penanggulangan likuiditas | 30% dari modal | Pasal 29 ayat (3) |
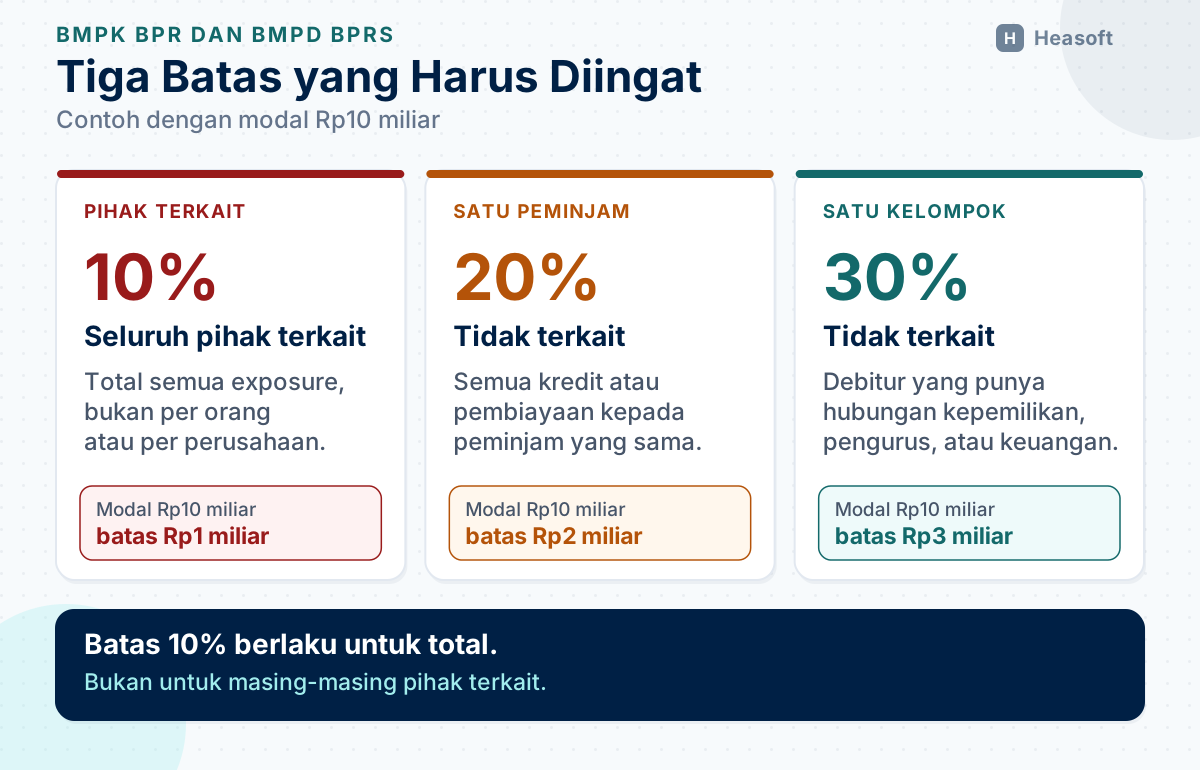
Angka 10% adalah yang paling sering disalahpahami. Batas ini berlaku untuk seluruh pihak terkait, bukan 10% untuk setiap pihak terkait. Artinya, jika bank memberi kredit Rp400 juta kepada tiga perusahaan yang semuanya pihak terkait, totalnya Rp1,2 miliar. Itu sudah melewati batas Rp1 miliar pada modal Rp10 miliar.
Batas 20% untuk satu peminjam tidak terkait juga bukan batas per cabang atau per produk. Semua kredit atau pembiayaan kepada peminjam yang sama dijumlahkan, termasuk yang berasal dari cabang dan produk berbeda. Jika nasabah yang sama punya kredit modal kerja dan kredit investasi, keduanya digabung.
Batas 30% untuk kelompok hanya berlaku bagi kelompok yang tidak terkait. Jika kelompok itu ternyata pihak terkait, batas 10% yang berlaku. Ini penting karena orang sering menganggap kelompok selalu mendapat ruang 30%.
5. Siapa Saja yang Termasuk Pihak Terkait
Pasal 8 POJK 23/2022 merinci pihak terkait. Daftarnya lebih luas dari yang biasanya dibayangkan.
Pihak terkait meliputi:
- Perorangan atau perusahaan yang menjadi pengendali BPR atau BPRS.
- Anggota Direksi.
- Anggota Dewan Komisaris.
- Pihak yang punya hubungan keluarga sampai derajat kedua, baik horizontal maupun vertikal, dari pengendali, Direksi, dan Dewan Komisaris.
- Pejabat eksekutif.
- Perusahaan bukan bank yang dimiliki oleh pihak pada angka 1 sampai 5, dengan kepemilikan paling rendah 25% dari modal disetor.
- BPR atau BPRS lain yang dimiliki oleh pihak pada angka 1 sampai 5, dengan kepemilikan individu paling rendah 10% dari modal disetor bank lain itu.
- BPR atau BPRS lain yang punya rangkap jabatan komisaris dan memenuhi ambang tertentu.
- Perusahaan yang paling rendah 50% dari seluruh anggota Direksi dan Dewan Komisarisnya merupakan anggota Dewan Komisaris BPR atau BPRS.
- Peminjam atau nasabah penerima fasilitas yang diberi jaminan oleh pihak pada angka 1 sampai 9.
Pengendali juga punya kriteria sendiri. Menurut Pasal 8 ayat (2), pengendali adalah perorangan atau perusahaan yang secara langsung atau tidak langsung memiliki 10% atau lebih saham, bertindak bersama untuk mengendalikan bank, punya kewenangan mengangkat atau memberhentikan Direksi dan Komisaris, atau punya kemampuan menentukan kebijakan strategis bank.
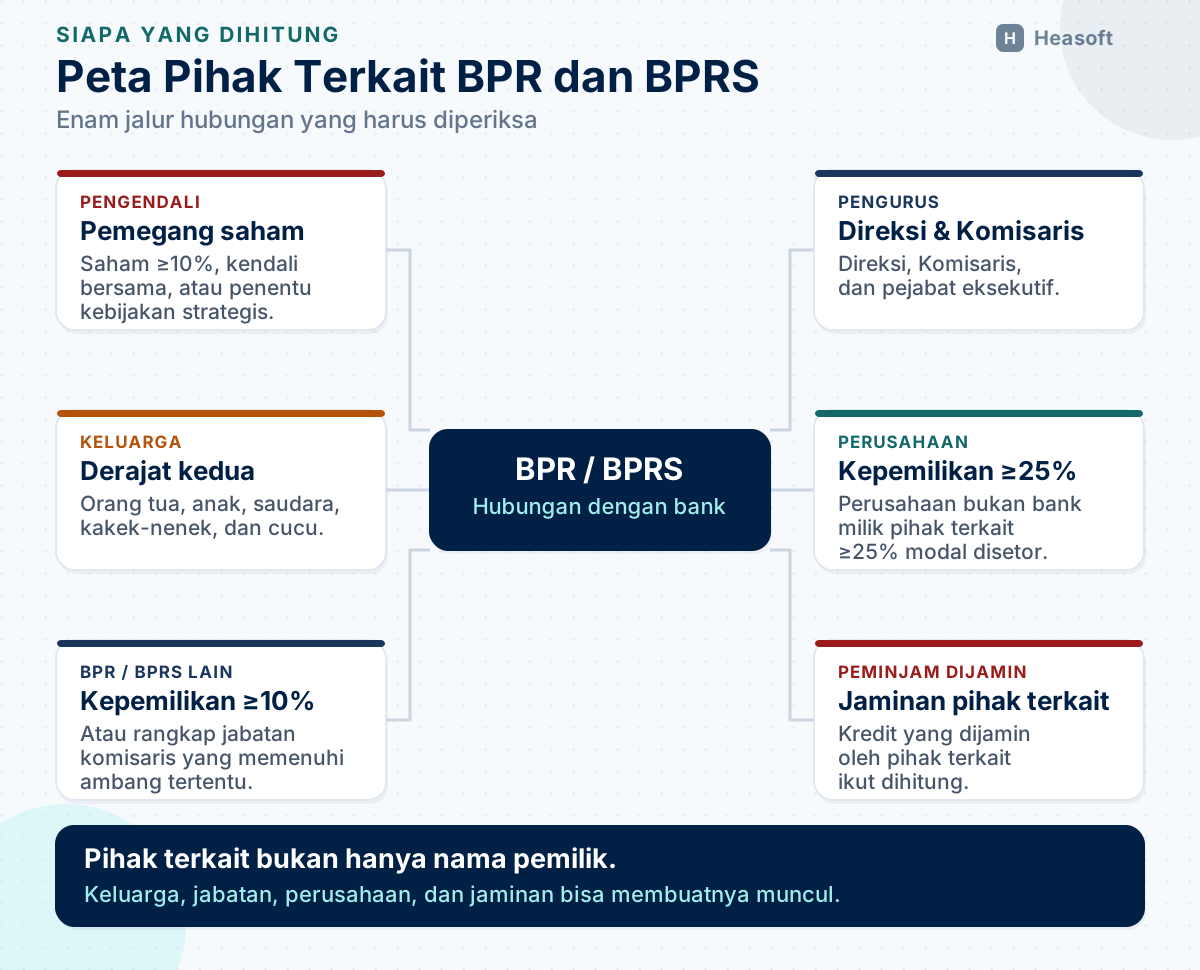
Dua hal perlu digarisbawahi. Pertama, hubungan keluarga dibatasi sampai derajat kedua. Orang tua, anak, saudara, kakek-nenek, dan cucu masuk dalam lingkup ini. Hubungan yang lebih jauh tidak otomatis menjadi pihak terkait, tetapi tetap perlu diperiksa jika ada hubungan kepemilikan atau kepengurusan.
Kedua, pihak terkait bisa muncul lewat perusahaan. Perusahaan yang 25% atau lebih modal disetornya dimiliki oleh pihak terkait termasuk pihak terkait. Jadi, kredit kepada perusahaan milik keluarga komisaris bukan kredit kepada “pihak ketiga” hanya karena nama pemohonnya berbeda.
Karena itu, bank perlu memelihara daftar pihak terkait yang diperbarui setiap ada perubahan pemegang saham, Direksi, Komisaris, atau struktur perusahaan. Daftar ini menjadi dasar saat analisis kredit, bukan pelengkap di akhir.
6. Substansi Mengalahkan Bentuk
Pasal 9 POJK 23/2022 menutup celah yang paling sering dipakai: meminjamkan dana kepada pihak lain, lalu dana itu dipakai untuk keuntungan pihak terkait. Jika demikian, exposure tersebut dapat dikategorikan sebagai exposure kepada pihak terkait.
Bentuknya bisa bermacam-macam. Kredit diberikan kepada pemasok, tetapi dana langsung diteruskan ke perusahaan komisaris. Kredit diberikan kepada karyawan, tetapi dipakai untuk usaha anggota keluarga Direksi. Kredit diberikan kepada koperasi atau yayasan yang dikendalikan pihak terkait.
Yang perlu diperiksa bukan hanya nama pemohon. Periksa juga:
- Siapa yang menerima manfaat akhir dari dana.
- Ke mana dana mengalir setelah dicairkan.
- Siapa yang memberikan jaminan.
- Siapa pemilik agunan.
- Apakah ada perjanjian lain di luar berkas kredit.
Bukti aliran dana bisa ditemukan dari rekening koran, dokumen pencairan, atau pola transaksi. Jika bank hanya berhenti pada nama di akta, celah ini tetap terbuka.
Pendekatan ini sejalan dengan prinsip substansi mengalahkan bentuk. Yang dinilai adalah kenyataan ekonomi, bukan hanya label dokumen.
7. Kelompok Peminjam: Ketika Beberapa Debitur Dihitung Satu
Pihak terkait dan kelompok peminjam adalah dua konsep yang berbeda. Pihak terkait melihat hubungan pengendalian dengan bank. Kelompok peminjam melihat keterkaitan antar-debitur.
Pasal 12 POJK 23/2022 mewajibkan bank menggolongkan peminjam dalam satu kelompok jika ada keterkaitan melalui hubungan kepemilikan, kepengurusan, atau keuangan. Kriterianya meliputi:
- Perusahaan yang masing-masing paling rendah 25% modal disetornya dimiliki oleh perusahaan, badan usaha, atau orang yang sama, atau secara bersama oleh satu keluarga.
- Perusahaan yang salah satunya memiliki paling rendah 25% modal disetor perusahaan lain.
- Perusahaan yang paling rendah 50% dari jumlah Direksi dan Dewan Komisarisnya merangkap jabatan di perusahaan lain.
- Peminjam yang punya hubungan keuangan dengan peminjam lain.
- Perusahaan atau perorangan yang menjadi penjamin atas kredit atau pembiayaan pihak lain.
Hubungan keuangan tidak selalu berarti kepemilikan saham. Menurut penjelasan SEOJK 11/2023, hubungan keuangan bisa muncul dari bantuan keuangan yang memberi kewenangan menentukan kebijakan strategis, atau dari rantai bisnis yang signifikan sehingga salah satu pihak tidak mudah memindahkan transaksinya dan arus kasnya terganggu.
Contoh kelompok: lima perusahaan dagang dimiliki oleh satu perusahaan induk yang bukan pengendali bank. Masing-masing meminjam Rp700 juta. Totalnya Rp3,5 miliar, atau 35% dari modal Rp10 miliar. Batas kelompok 30% berarti Rp3 miliar. Kelebihannya Rp500 juta, meskipun setiap perusahaan hanya meminjam 7% dari modal.
Jika perusahaan induk itu ternyata pihak terkait bank, batasnya bukan 30%, melainkan 10%. Karena itu, urutan analisisnya penting: tentukan dulu status pihak terkait, lalu tentukan kelompok.
8. Contoh Hitung dengan Modal Rp10 Miliar
Mari kembali ke contoh di awal. Modal BPR Rp10 miliar. Tiga perusahaan pemohon masing-masing meminta Rp400 juta. Ketiganya dimiliki oleh keluarga komisaris, dan salah satunya dimiliki langsung oleh saudara komisaris.
Langkah pertama, tentukan status pihak terkait. Komisaris adalah pihak terkait. Saudara komisaris masuk derajat kedua. Perusahaan yang dimiliki saudara komisaris, dengan kepemilikan di atas 25%, juga pihak terkait. Ketiga perusahaan masuk kategori pihak terkait.
Langkah kedua, hitung total exposure. Rp400 juta dikali tiga sama dengan Rp1,2 miliar.
Langkah ketiga, bandingkan dengan batas. Batas pihak terkait 10% dari Rp10 miliar sama dengan Rp1 miliar. Exposure Rp1,2 miliar melewati batas Rp200 juta.
Langkah keempat, tentukan tindakan sebelum realisasi. Bank bisa mengurangi salah satu fasilitas, menunda pencairan, atau menambah modal sebelum realisasi. Yang tidak boleh dilakukan adalah memecah kredit menjadi beberapa nama hanya untuk menghindari batas. Pemecahan seperti itu tidak mengubah substansi ekonomi dan justru memperburuk temuan.
Jika ketiga kredit sudah terlanjur dicairkan, bank menghadapi pelanggaran. Bank harus menyampaikan rencana tindak dan menyelesaikannya sesuai tenggat. Jangan menunggu pemeriksaan OJK untuk mulai menghitung.
9. Pelanggaran dan Pelampauan: Dua Istilah yang Berbeda
POJK 23/2022 membedakan pelanggaran dan pelampauan. Perbedaannya bukan sekadar istilah, karena tenggat penyelesaiannya berbeda.
Pelanggaran BMPK atau BMPD adalah selisih lebih antara persentase exposure pada saat direalisasikan terhadap modal, dengan batas yang diperkenankan. Patokannya modal bulan terakhir sebelum realisasi. Pelanggaran terjadi karena bank memberi kredit atau pembiayaan yang sejak awal sudah melewati batas.
Pelampauan BMPK atau BMPD adalah selisih lebih antara persentase exposure yang sudah direalisasikan terhadap modal pada tanggal laporan, dengan batas yang diperkenankan. Pelampauan terjadi bukan karena kredit baru, tetapi karena kondisi berubah. Penyebabnya bisa penurunan modal, penggabungan atau pengambilalihan, perubahan struktur kepemilikan atau kepengurusan, atau perubahan ketentuan.
Contoh pelampauan: exposure pihak terkait tetap Rp1,2 miliar, tetapi modal turun dari Rp10 miliar menjadi Rp8 miliar. Batas 10% sekarang Rp800 juta. Exposure 15% dari modal. Selisih Rp400 juta adalah pelampauan, bukan pelanggaran.
| Aspek | Pelanggaran | Pelampauan |
|---|---|---|
| Penyebab utama | Realisasi kredit melewati batas | Modal turun, perubahan struktur, atau perubahan aturan |
| Patokan modal | Modal bulan terakhir sebelum realisasi | Modal pada tanggal laporan |
| Rencana tindak | 20 hari kerja setelah batas laporan, atau 10 hari kerja sejak OJK menetapkan | 20 hari kerja setelah akhir bulan laporan, atau 10 hari kerja sejak OJK menetapkan |
| Target penyelesaian | Paling lama 3 bulan sejak rencana disampaikan | 9 bulan untuk penurunan modal, 12 bulan untuk perubahan struktur, 18 bulan untuk perubahan ketentuan |
Pelampauan bukan berarti aman. Bank tetap wajib menyampaikan rencana tindak dan menyelesaikan exposure sesuai tenggat. Jika tidak, OJK dapat memberi peringatan, lalu mengenakan sanksi.
Untuk pelanggaran, sanksi bisa dimulai dari teguran tertulis. Jika pelanggaran berulang atau dinilai signifikan, sanksi dapat meningkat menjadi penurunan tingkat kesehatan, larangan bagi pihak utama, hingga penghentian sementara sebagian kegiatan operasional. Pasal 33 mengatur konsekuensi setelah dua peringatan dengan tenggang satu minggu untuk setiap peringatan.
10. Persetujuan dan Dokumentasi
Pasal 7 POJK 23/2022 menetapkan syarat yang spesifik: kredit atau pembiayaan kepada pihak terkait wajib memperoleh persetujuan dari satu anggota Direksi dan satu anggota Dewan Komisaris.
Persetujuan ini tidak bisa diganti dengan keputusan komite kredit saja. Tujuannya jelas: keputusan tentang pihak terkait harus melibatkan dua organ yang berbeda, sehingga konflik kepentingan bisa diperiksa dari dua sisi.
Dokumentasi sebaiknya memuat:
- Status pihak terkait dan dasar penetapannya.
- Hubungan kepemilikan, kepengurusan, atau keluarga.
- Total exposure seluruh pihak terkait sebelum dan sesudah kredit.
- Batas yang berlaku dan ruang tersisa.
- Tujuan kredit dan sumber pembayaran.
- Siapa yang menerima manfaat akhir dana.
- Persetujuan Direksi dan Dewan Komisaris, beserta tanggalnya.
Jika anggota Direksi atau Komisaris yang bersangkutan memiliki hubungan dengan pemohon, sebaiknya ia tidak ikut mengambil keputusan. POJK 23/2022 tidak merinci tata cara pengunduran diri dalam proses persetujuan, tetapi praktik tata kelola yang baik mengharuskan pemisahan peran. Catat siapa yang menggantikan dan alasannya.
Dokumentasi ini bukan hanya untuk OJK. Saat terjadi sengketa atau kredit bermasalah, catatan tentang siapa menyetujui dan atas dasar apa menjadi bukti bahwa keputusan diambil dengan pertimbangan yang wajar.
11. Pelaporan Bulanan dan Koreksi
BPR dan BPRS wajib menyampaikan laporan BMPK atau BMPD secara daring sebagai bagian dari laporan bulanan. Laporan itu memuat informasi pelanggaran dan/atau pelampauan, sesuai POJK tentang pelaporan BPR dan BPRS melalui sistem pelaporan OJK.
Pasal 30 menegaskan bahwa bank bertanggung jawab atas kebenaran dan kelengkapan laporan. Pasal 31 memberi kewenangan kepada OJK untuk menetapkan koreksi jika ada pelanggaran. Bank wajib melaksanakan koreksi itu.
Kesalahan yang sering terjadi bukan pada angka total, tetapi pada klasifikasi. Pihak terkait tidak dikenali. Kelompok peminjam tidak digabung. Modal yang dipakai bukan modal yang benar. Akibatnya, laporan terlihat patuh, tetapi tidak mencerminkan kenyataan.
Karena itu, sebelum laporan dikirim, cocokkan tiga sumber: sistem kredit, daftar pihak terkait, dan perhitungan modal. Jika ada perbedaan, jelaskan sebelum OJK menemukannya. Koreksi yang datang dari inisiatif bank lebih mudah dijelaskan daripada koreksi yang ditetapkan setelah pemeriksaan.
12. Kontrol di Sistem dan Proses Kredit
Batas kredit tidak akan terjaga jika hanya dihitung di akhir bulan. Kontrol harus dipasang di titik keputusan.
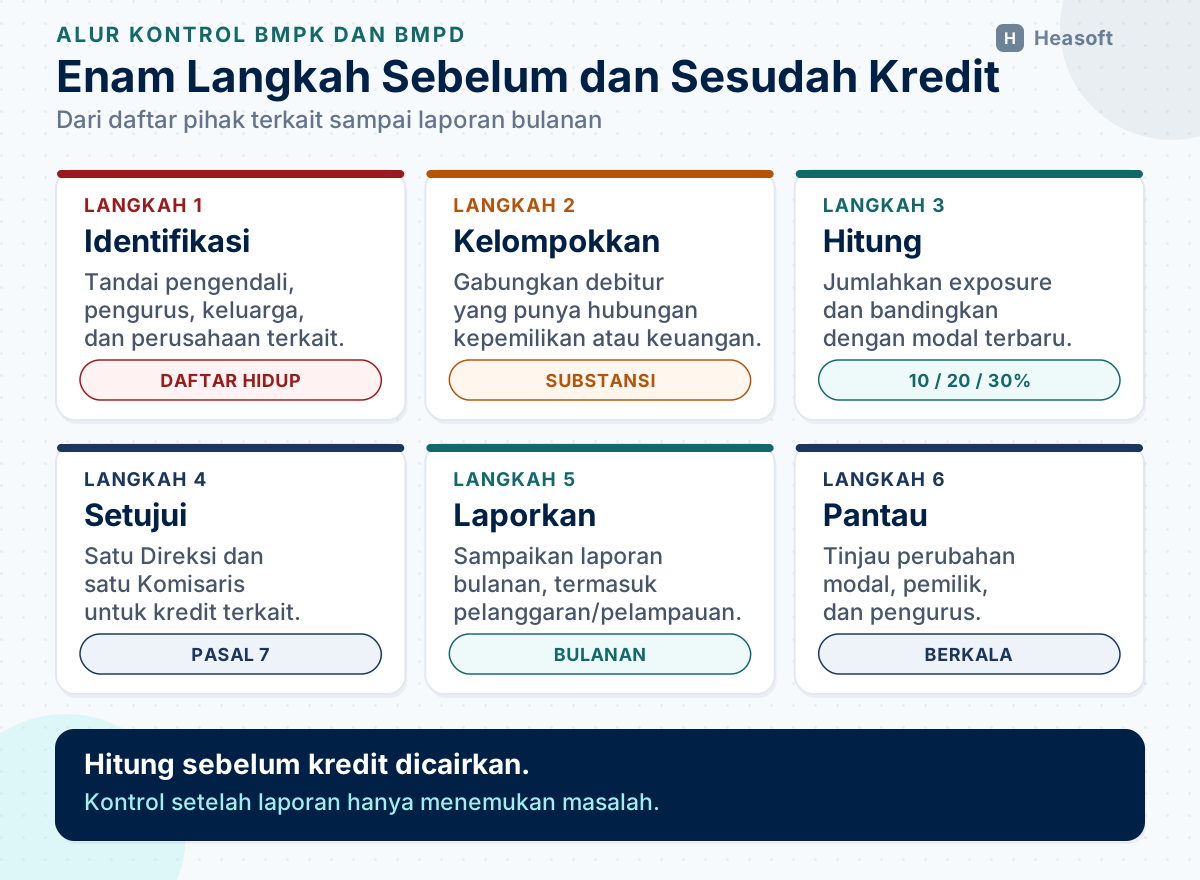
Enam kontrol yang bisa segera diperiksa:
Pertama, daftar pihak terkait yang hidup. Daftar ini harus diperbarui saat ada perubahan pemegang saham, Direksi, Komisaris, atau struktur perusahaan. Simpan bukti perubahan dan tanggal berlakunya.
Kedua, single customer view. Semua kredit, pembiayaan, dan penempatan dana kepada satu pihak harus bisa dilihat dalam satu tampilan, termasuk yang berasal dari cabang berbeda dan produk berbeda. Tanpa ini, exposure selalu terpecah.
Ketiga, penggolongan kelompok. Bank perlu menetapkan kelompok peminjam berdasarkan kepemilikan, kepengurusan, keuangan, dan penjaminan. Untuk memeriksa keterkaitan, informasi dari SLIK bisa menjadi petunjuk awal. Cara membaca SLIK untuk analisis kredit dibahas di artikel SLIK OJK.
Keempat, hard stop sebelum pencairan. Sistem sebaiknya menolak atau menghentikan pencairan jika exposure melewati batas, kecuali ada persetujuan yang sah dan tercatat. Kontrol setelah pencairan hanya menghasilkan temuan, bukan pencegahan.
Kelima, pemantauan modal. Batas berubah saat modal berubah. Bank perlu memantau modal setiap bulan dan menghitung ulang ruang exposure. Jika modal turun, bank bisa masuk kategori pelampauan tanpa kredit baru.
Keenam, laporan untuk Direksi. Buat laporan ringkas: exposure pihak terkait, exposure kelompok terbesar, ruang tersisa, dan status rencana tindak. Laporan ini dibahas dalam rapat manajemen, bukan hanya disimpan di bagian kepatuhan.
Kebijakan batas juga sebaiknya selaras dengan selera risiko yang dituangkan dalam RBB. Hubungan antara target bisnis dan batas risiko dibahas di artikel penyusunan RBB.
13. Rencana 90 Hari
Jika bank belum yakin dengan kondisi saat ini, mulailah dari langkah berikut.
30 hari pertama:
- Perbarui daftar pihak terkait, termasuk keluarga derajat kedua dan perusahaan milik mereka.
- Kumpulkan seluruh exposure kepada pihak terkait dari semua cabang dan produk.
- Hitung total exposure terhadap modal terbaru.
- Tandai kredit yang mendekati atau melewati batas.
- Periksa apakah setiap kredit pihak terkait sudah disetujui satu Direksi dan satu Komisaris.
60 hari berikutnya:
- Susun atau perbarui daftar kelompok peminjam.
- Perbaiki template analisis kredit agar memuat status pihak terkait, kelompok, dan perhitungan batas.
- Pasang kontrol sistem: hard stop, maker-checker, atau laporan otomatis.
- Tetapkan prosedur koreksi jika ada exposure yang melewati batas.
- Latih analis kredit dan komite kredit tentang substansi mengalahkan bentuk.
90 hari berikutnya:
- Uji sampel sepuluh kredit terbesar. Periksa status pihak terkait dan kelompoknya.
- Cocokkan hasil hitung dengan laporan bulanan terakhir.
- Tinjau audit trail persetujuan dan perubahan limit.
- Laporkan kondisi dan rencana perbaikan kepada Direksi dan Dewan Komisaris.
- Simpan seluruh bukti dalam satu folder yang mudah diperiksa.
14. Kesimpulan
Batas kredit BPR dan BPRS bukan sekadar angka 10%, 20%, dan 30%. Ia adalah cara bank menjaga jarak yang sehat antara keputusan bisnis dan hubungan pribadi.
Tiga hal yang paling sering menentukan hasil:
Pertama, hitung total, bukan per berkas. Batas pihak terkait berlaku untuk seluruh exposure. Kredit kecil yang diberikan kepada beberapa perusahaan terkait bisa menjadi besar saat dijumlahkan.
Kedua, lihat manfaat akhir. Nama pemohon bisa berbeda dari pihak yang menikmati dana. Pasal 9 POJK 23/2022 memungkinkan exposure kepada pihak lain dikategorikan sebagai exposure pihak terkait jika dana itu menguntungkan pihak terkait.
Ketiga, jangan menunggu laporan bulanan. Hitung exposure sebelum pencairan, pantau modal setiap bulan, dan catat persetujuan Direksi serta Komisaris. Pelanggaran yang dicegah lebih murah daripada pelanggaran yang harus diselesaikan.
POJK 23/2022 sudah berlaku sejak 23 Februari 2023. Aturannya bukan aturan baru yang belum diuji. Yang sering tertinggal bukan pemahaman pasalnya, melainkan kebiasaan menghitung exposure secara utuh sebelum kredit keluar.
Referensi
- OJK — “POJK Nomor 23 Tahun 2022 tentang Batas Maksimum Pemberian Kredit Bank Perkreditan Rakyat dan Batas Maksimum Penyaluran Dana Bank Pembiayaan Rakyat Syariah”. https://ojk.go.id/id/regulasi/Pages/POJK-23-Tahun-2022-Batas-Maksimum-Pemberian-Kredit-Bank-Perkreditan-Rakyat-dan-Batas-Maksimum-Penyaluran-Dana-Bank-Pembiayaan-Rakyat-Syariah.aspx
- OJK — “SEOJK Nomor 11/SEOJK.03/2023 tentang Batas Maksimum Pemberian Kredit Bank Perekonomian Rakyat dan Batas Maksimum Penyaluran Dana Bank Perekonomian Rakyat Syariah”. https://ojk.go.id/id/regulasi/Pages/Batas-Maksimum-Pemberian-Kredit-BPR-dan-Batas-Maksimum-Penyaluran-Dana-BPRS.aspx
- OJK — “FAQ SEOJK 11/SEOJK.03/2023 tentang Batas Maksimum Pemberian Kredit BPR dan Batas Maksimum Penyaluran Dana BPRS”. https://www.ojk.go.id/id/regulasi/Documents/Pages/Batas-Maksimum-Pemberian-Kredit-BPR-dan-Batas-Maksimum-Penyaluran-Dana-BPRS/FAQ%20SEOJK%2011%20SEOJK.03%202023%20-%20Batas%20Maksimum%20Pemberian%20Kredit%20BPR%20dan%20Batas%20Maksimum%20Penyaluran%20Dana%20BPRS.pdf
- OJK — “POJK Nomor 9 Tahun 2024 tentang Penerapan Tata Kelola bagi Bank Perekonomian Rakyat dan Bank Perekonomian Rakyat Syariah”. https://ojk.go.id/id/regulasi/Pages/POJK-9-2024-Penerapan-Tata-Kelola-bagi-BPR-dan-BPRS.aspx