Pesan itu sering masuk ke tim kami, dan bunyinya hampir selalu sama: “Mas, tolong buatkan laporan CAR untuk penilaian kesehatan. Yang seperti format Dinas.”
Biasanya, setelah itu muncul keluhan yang juga sama. Data neraca sudah tersimpan rapi di sistem, tetapi tidak ada satu kolom pun bernama ATMR. Pencarian di internet pun dimulai, lalu bertemu contoh perhitungan bank yang angka-angkanya tidak cocok dengan koperasi.
Sebenarnya, bukan sistemnya yang salah. Laporan CAR koperasi memang punya aturan sendiri. Ada tiga hal yang membuatnya berbeda dari CAR bank yang biasa dikutip:
- Bahan hitungnya bukan neraca bank. Komponennya adalah simpanan pokok, simpanan wajib, dana cadangan, dan pinjaman yang dipisahkan menurut tingkat kelancarannya.
- Angka 8% bukan garis sanksi. Di koperasi, rasio di atas 8% sudah mendapat nilai penuh. Yang benar-benar membedakan koperasi sehat dan tidak sehat adalah dua rasio permodalan lainnya.
- Tabel bobot risikonya tidak ada di dalam naskah peraturan. Yang beredar adalah pola praktik penilai, dan pola itu harus dikonfirmasi ke Dinas pelaksana. Angkanya tidak bisa diambil mentah-mentah dari internet.
Perbedaan ketiga itulah yang paling sering membuat orang berhenti di tengah jalan. Karena itu, artikel ini disusun dari nol: menyiapkan data, menghitung, membaca hasil, sampai memakai template Excel. Semua angka contohnya konsisten dan bisa Anda hitung ulang.
Mari kita mulai dari pertanyaan yang paling dasar: sebenarnya, apa yang dimaksud dengan CAR?
1. Apa Itu CAR, dan Mengapa Ada Tiga Rasio?
CAR adalah singkatan dari Rasio Kecukupan Modal Sendiri. Sederhananya, CAR menjawab satu pertanyaan: apakah modal koperasi cukup besar untuk menanggung risiko dari aset yang dimilikinya?
Bayangkan koperasi meminjamkan uang kepada anggota. Ada pinjaman yang lancar, ada yang terlambat, dan ada yang tidak kembali. Kalau pinjaman macet, koperasi harus menanggung kerugiannya. Modal adalah bantalan yang menahan kerugian itu agar koperasi tidak langsung goyah.
Dalam penilaian kesehatan KSP (Koperasi Simpan Pinjam) dan USP (Unit Simpan Pinjam, yaitu unit usaha simpan pinjam di dalam koperasi), aspek permodalan diberi bobot 15 poin. Aturan yang dipakai adalah Peraturan Deputi Bidang Pengawasan Kemenkop-UKM No. 06/Per/Dep.6/IV/2016. Nilai 15 poin itu diukur lewat tiga rasio, bukan satu. Rasio artinya perbandingan dua angka yang ditulis dalam persen.
| Rasio | Rumus | Bobot skor |
|---|---|---|
| a. Modal sendiri terhadap total aset | Modal Sendiri ÷ Total Aset × 100% | 6 |
| b. Modal sendiri terhadap pinjaman yang diberikan yang berisiko | Modal Sendiri ÷ Pinjaman Berisiko × 100% | 6 |
| c. Rasio Kecukupan Modal Sendiri (CAR) | Modal Sendiri Tertimbang ÷ ATMR × 100% | 3 |
Jadi, “laporan CAR” di koperasi adalah rasio ketiga dari tiga rasio permodalan. Bobotnya justru yang paling kecil, hanya 3 dari 15 poin.
Ada dua istilah yang perlu dijelaskan lebih dulu. Modal sendiri adalah dana milik koperasi dan anggotanya yang tidak harus dikembalikan sewaktu-waktu, misalnya simpanan pokok, simpanan wajib, dan dana cadangan. Pinjaman berisiko adalah pinjaman yang pembayarannya sudah bermasalah, yaitu pinjaman kurang lancar, diragukan, atau macet.
Konsep CAR sendiri mirip dengan CAR bank: aset yang berisiko tinggi dihitung penuh, sedangkan aset yang aman dihitung kecil atau tidak dihitung sama sekali. Bedanya, koperasi menghitung “modal” dengan cara yang lebih luas.
Yang pasti dihitung penuh adalah simpanan pokok, simpanan wajib, dan dana cadangan. Selain itu, separuh dari simpanan sukarela dan simpanan berjangka juga ikut dihitung sebagai modal. Uang ini sebenarnya titipan yang bisa ditarik kembali, jadi tidak wajar jika dihitung penuh. Karena hanya dihitung separuh, bagian ini sering disebut kuasi modal. Kata kuasi berarti “setengah” atau “mirip”.
Contohnya, jika simpanan sukarela dan simpanan berjangka totalnya Rp100 juta, hanya Rp50 juta yang masuk hitungan modal.
Sekarang, bagaimana hasil rasio ini dinilai? Berikut tabelnya, sesuai Tabel 3 Lampiran I aturan penilaian kesehatan:
| Rasio modal | Nilai | Skor (nilai × bobot 3%) |
|---|---|---|
| Di bawah 4% | 0 | 0,00 |
| 4% sampai kurang dari 6% | 50 | 1,50 |
| 6% sampai kurang dari 8% | 75 | 2,25 |
| 8% ke atas | 100 | 3,00 |
Perhatikan bahwa ada dua angka berbeda di tabel ini. Nilai adalah angka 0 sampai 100 yang diberikan berdasarkan rentang rasio. Skor adalah nilai itu dikalikan bobot 3%. Jadi jika rasio di atas 8%, nilainya 100 dan skornya 100 × 3% = 3,00.
Di koperasi, angka 8% bukan batas sanksi seperti pada bank, yang diatur lewat POJK (Peraturan Otoritas Jasa Keuangan). Di sini, 8% hanyalah garis tempat nilai penuh tercapai. Karena itu, skor CAR hampir selalu 3,00. Inilah alasan laporan CAR harus dibaca bersama dua rasio permodalan lainnya, bukan berdiri sendiri.
Pertanyaannya sekarang: dari mana angka-angka untuk menghitung ketiga rasio itu diambil?
2. Bahan Perhitungan: Neraca dan Laba Rugi
Untuk menghitung CAR, Anda hanya butuh dua laporan.
Pertama, neraca. Neraca adalah daftar kondisi keuangan pada satu tanggal. Isinya tiga hal: aset (apa yang dimiliki), kewajiban (apa yang harus dibayar atau dikembalikan), dan ekuitas (selisih keduanya). Ekuitas sering juga disebut modal bersih.
Kedua, laporan laba rugi, atau dalam koperasi disebut perhitungan hasil usaha. Laporan ini merekam pendapatan dan biaya selama satu periode. Dari sini kita mendapatkan SHU (Sisa Hasil Usaha), yaitu laba koperasi setelah dikurangi biaya dan pajak.
Mengapa keduanya perlu? Karena seluruh aset dan modal diambil dari neraca, sedangkan SHU tahun berjalan diambil dari laba rugi. Selama belum dibagi lewat RAT (Rapat Anggota Tahunan), SHU dihitung sebagai bagian dari modal. Cara menghitung dan membaginya dibahas di panduan SHU.
Supaya mudah diikuti, kita pakai satu contoh. KSP Sumber Rejeki memiliki 4.000 anggota, wilayah keanggotaan satu kabupaten, dan posisi laporan 31 Desember 2025. Seluruh angka di bawah adalah ilustrasi.
2.1 Neraca
Aset
| Aset | Rp |
|---|---|
| Kas | 60.000.000 |
| Bank (giro dan tabungan) | 1.240.000.000 |
| Simpanan berjangka pada koperasi lain | 300.000.000 |
| Surat berharga | 400.000.000 |
| Pinjaman yang diberikan: | |
| — Lancar, anggota | 6.800.000.000 |
| — Lancar, calon anggota | 450.000.000 |
| — Kurang lancar | 350.000.000 |
| — Diragukan | 150.000.000 |
| — Macet | 90.000.000 |
| Pendapatan masih harus diterima | 160.000.000 |
| Aset lancar lainnya | 100.000.000 |
| Aset tetap (nilai buku bersih) | 1.100.000.000 |
| TOTAL ASET | 11.200.000.000 |
Kewajiban dan Ekuitas
| Kewajiban dan Ekuitas | Rp |
|---|---|
| Simpanan Pokok | 480.000.000 |
| Simpanan Wajib | 2.040.000.000 |
| Simpanan Sukarela | 1.400.000.000 |
| Simpanan Berjangka | 3.000.000.000 |
| Beban dan utang masih harus dibayar | 380.000.000 |
| Pinjaman modal kerja (LPDB) | 2.000.000.000 |
| Kewajiban lainnya | 100.000.000 |
| Dana Cadangan Umum | 800.000.000 |
| Modal Penyertaan | 400.000.000 |
| Modal Sumbangan (hibah) | 400.000.000 |
| SHU Tahun Berjalan (neto, belum dibagi) | 200.000.000 |
| TOTAL KEWAJIBAN DAN EKUITAS | 11.200.000.000 |
Beberapa pos mungkin terasa asing. Berikut arti sederhananya:
- Simpanan pokok adalah setoran awal saat seseorang menjadi anggota.
- Simpanan wajib adalah setoran rutin yang diwajibkan koperasi kepada anggota.
- Simpanan sukarela adalah titipan anggota yang bisa diambil kapan saja.
- Simpanan berjangka adalah titipan dengan jangka waktu tertentu, mirip deposito.
- Dana cadangan umum adalah bagian SHU yang disisihkan dan tidak dibagikan.
- Modal penyertaan adalah dana dari pihak lain yang ditanamkan untuk usaha koperasi.
- Modal sumbangan adalah hibah, yaitu dana yang tidak perlu dikembalikan.
- SHU tahun berjalan adalah laba tahun ini yang belum diputuskan pembagiannya.
- LPDB adalah lembaga pemerintah yang menyalurkan pinjaman dana bergulir untuk modal kerja.
- Surat berharga adalah bentuk investasi seperti obligasi atau surat utang.
- Pendapatan masih harus diterima adalah pendapatan yang sudah menjadi hak koperasi, tetapi uangnya belum masuk.
- Nilai buku bersih adalah harga perolehan aset tetap setelah dikurangi penyusutan.
2.2 Laba Rugi Tahun Buku 2025
| Keterangan | Rp |
|---|---|
| Pendapatan bunga pinjaman | 1.265.000.000 |
| Pendapatan fee dan provisi | 75.000.000 |
| Hasil penempatan dan pendapatan operasional lain | 80.000.000 |
| Total pendapatan operasional | 1.420.000.000 |
| Beban bunga simpanan dan pinjaman yang diterima | (560.000.000) |
| Gaji dan honorarium | (340.000.000) |
| Beban operasional dan administrasi umum | (190.000.000) |
| Penyusutan aset tetap | (60.000.000) |
| Pembentukan PPAP (neto) | (20.000.000) |
| Total beban operasional | (1.170.000.000) |
| SHU sebelum pajak | 250.000.000 |
| Pajak penghasilan final | (50.000.000) |
| SHU neto tahun berjalan | 200.000.000 |
Angka di dalam kurung berarti pengurang. Salah satu pos yang perlu dijelaskan adalah PPAP (Penyisihan Penghapusan Aset Produktif), yaitu cadangan uang yang disisihkan untuk menutup kemungkinan pinjaman gagal bayar. Angka Rp20 juta berarti koperasi menambah cadangan sebesar itu pada tahun ini.
Tiga pos lain juga perlu arti sederhananya. Pendapatan fee dan provisi adalah pendapatan dari jasa dan biaya pengurusan pinjaman. Hasil penempatan adalah pendapatan dari dana yang ditempatkan, misalnya deposito. Pajak penghasilan final adalah pajak yang langsung dipotong dari penghasilan.
Dari kedua laporan tadi, ada dua angka yang akan kita pakai terus. Pertama, SHU neto Rp200.000.000, yang ikut dihitung sebagai modal sampai RAT memutuskan pembagiannya. Kedua, total pinjaman bermasalah Rp590.000.000, yaitu jumlah pinjaman kurang lancar, diragukan, dan macet.
Agar tidak salah membaca, kenali dulu tiga golongan pinjaman bermasalah tersebut:
- Kurang lancar: angsuran menunggak lebih dari 3 bulan, tetapi belum sampai 6 bulan.
- Diragukan: pinjaman masih bisa ditagih karena ada agunan, yaitu jaminan, yang nilainya minimal 75% dari sisa utang.
- Macet: pinjaman yang kemungkinan besar tidak kembali, misalnya sudah diragukan lebih dari 12 bulan atau sudah diserahkan ke pengadilan.
Tingkat kelancaran pinjaman ini disebut kolektibilitas. Jadi, ketika dokumen menyebut “pinjaman per kelas kolektibilitas”, artinya pinjaman dipisahkan menurut tiga golongan tadi.
Koperasi syariah atau KSPPS (Koperasi Simpan Pinjam dan Pembiayaan Syariah) punya aturan serupa di Peraturan Deputi 07/2016. Di sana, batas CAR minimal 8% berlaku lebih tegas.
Dengan neraca dan laba rugi itu, bahan perhitungan sudah lengkap. Hanya, ada satu hal yang belum bisa kita tentukan sendiri: bobot risikonya.
3. Bobot Risiko: Pertanyaan yang Harus Dijawab Dulu
Sebelum menghitung, kita perlu memahami satu istilah lagi. Bobot risiko adalah angka pengali yang menunjukkan seberapa berisiko sebuah aset. Aset yang aman diberi bobot kecil, aset yang berisiko diberi bobot besar.
Aturan penilaian kesehatan mendefinisikan ATMR (Aset Tertimbang Menurut Risiko) sebagai jumlah dari setiap komponen aset yang dikalikan bobot risikonya. Namun, naskah peraturan itu tidak memuat tabel bobotnya. Bagian yang tersedia hanya baris “modal tertimbang” dan “ATMR” tanpa kolom bobot.
Karena itu, bobot ditentukan oleh praktik penilai kesehatan. Pola yang paling banyak dipakai adalah tangga 0% – 20% – 50% – 70% – 100%:
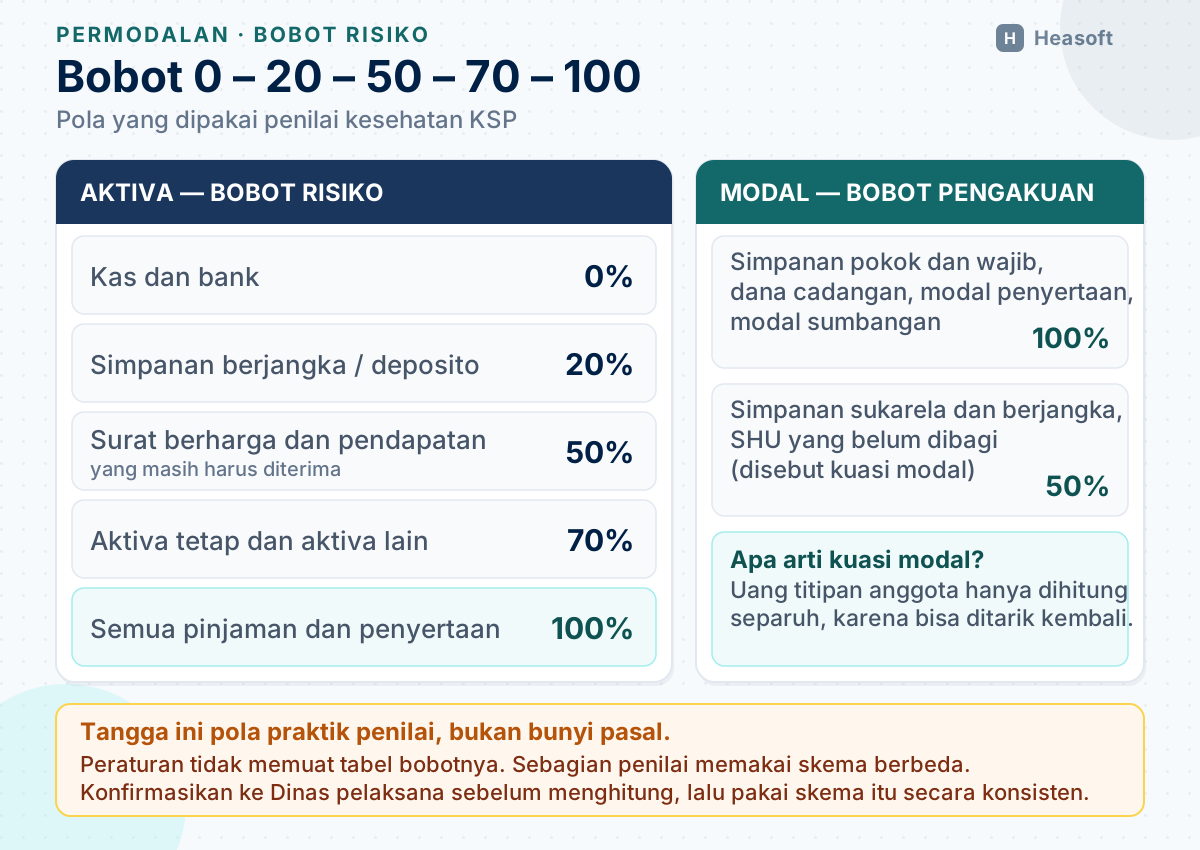
| Komponen | Bobot risiko (praktik umum) |
|---|---|
| Kas dan bank | 0% |
| Simpanan berjangka atau deposito di koperasi lain | 20% |
| Surat berharga; pendapatan yang masih harus diterima | 50% |
| Aset tetap; aset lainnya | 70% |
| Pinjaman yang diberikan (semua kelas); penyertaan pada pihak lain | 100% |
| Modal: simpanan pokok, simpanan wajib, dana cadangan umum, modal penyertaan, modal sumbangan | 100% |
| Kuasi modal: simpanan sukarela, simpanan berjangka, SHU tahun berjalan | 50% |
Ada tiga catatan agar tabel ini tidak salah pakai.
Pertama, variasinya nyata. Sebagian penilai memberikan bobot 0% untuk surat berharga pemerintah, mengikuti logika bank. Sebagian lagi tidak memasukkan simpanan anggota sebagai kuasi modal sama sekali.
Kedua, perbedaan skema bisa menggeser hasil puluhan poin persen. Bagian 5 akan menunjukkan contohnya pada neraca yang sama.
Ketiga, dan ini yang paling penting: langkah pertama bukan membuka Excel, melainkan menanyakan skema bobot ke Dinas pelaksana. Dinas pelaksana adalah instansi yang menilai kesehatan koperasi Anda, bisa dinas kabupaten/kota, dinas provinsi, atau Deputi sesuai wilayah keanggotaan. Setelah skema disepakati, jadikan ia standar internal sampai penilaian berikutnya.
Artikel checklist kesehatan koperasi membahas seluruh konteks penilaian ini.
Sekarang kita sudah punya bahan dan satu skema bobot. Saatnya menghitung.
4. Menghitung CAR dalam Empat Langkah
Urutan kerjanya selalu sama: modal sendiri → modal tertimbang → ATMR → rasio dan skor. Keempat langkah itu digambarkan dalam satu alur berikut.
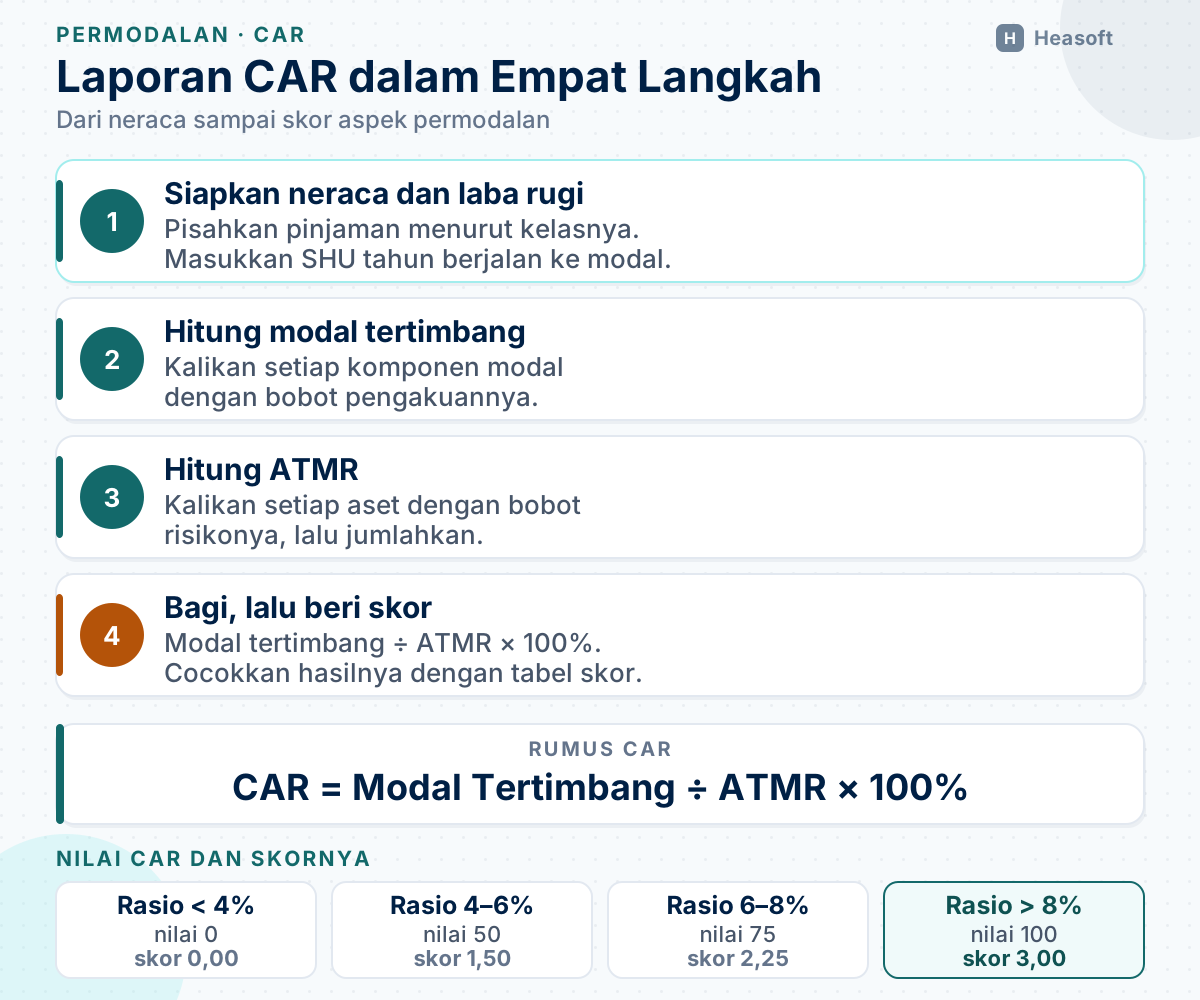
Mari kita kerjakan satu per satu, memakai angka KSP Sumber Rejeki.
4.1 Langkah 1: Hitung Modal Sendiri
Modal sendiri adalah bagian dari ekuitas, yaitu kekayaan bersih koperasi setelah semua kewajiban dikurangi. Komponennya mengikuti standar akuntansi koperasi, yaitu Permenkop No. 2 Tahun 2024 tentang SAK (Standar Akuntansi Keuangan) Koperasi: simpanan pokok, simpanan wajib, dana cadangan, SHU, modal penyertaan, dan modal sumbangan.
| Komponen | Rp |
|---|---|
| Simpanan pokok | 480.000.000 |
| Simpanan wajib | 2.040.000.000 |
| Dana cadangan umum | 800.000.000 |
| Modal penyertaan | 400.000.000 |
| Modal sumbangan | 400.000.000 |
| SHU tahun berjalan (neto) | 200.000.000 |
| Modal sendiri | 4.320.000.000 |
Simpanan sukarela dan simpanan berjangka tidak masuk ke sini. Keduanya adalah titipan yang harus dikembalikan, sehingga dicatat sebagai kewajiban. Nanti, keduanya tetap ikut dihitung, tetapi hanya separuh, lewat jalur kuasi modal.
4.2 Langkah 2: Hitung Modal Tertimbang
Modal tertimbang artinya modal yang sudah dikalikan bobotnya. Bobot pengakuan menunjukkan seberapa besar sebuah komponen diakui sebagai modal. Nilai buku adalah angka yang tercatat di pembukuan koperasi. Caranya sederhana: setiap komponen dikalikan bobot pengakuan, lalu dijumlahkan.
| Komponen | Nilai buku (Rp) | Bobot | Modal tertimbang (Rp) |
|---|---|---|---|
| Simpanan pokok | 480.000.000 | 100% | 480.000.000 |
| Simpanan wajib | 2.040.000.000 | 100% | 2.040.000.000 |
| Dana cadangan umum | 800.000.000 | 100% | 800.000.000 |
| Modal penyertaan | 400.000.000 | 100% | 400.000.000 |
| Modal sumbangan | 400.000.000 | 100% | 400.000.000 |
| SHU belum dibagi | 200.000.000 | 50% | 100.000.000 |
| Simpanan sukarela (kuasi modal) | 1.400.000.000 | 50% | 700.000.000 |
| Simpanan berjangka (kuasi modal) | 3.000.000.000 | 50% | 1.500.000.000 |
| Modal sendiri tertimbang | 6.420.000.000 |
Perhatikan contohnya. Simpanan sukarela Rp1,4 miliar dikali 50% menjadi Rp700 juta. Simpanan berjangka Rp3 miliar dikali 50% menjadi Rp1,5 miliar. SHU Rp200 juta juga dihitung 50%, menjadi Rp100 juta.
Setelah semuanya dijumlahkan, modal tertimbang koperasi adalah Rp6,42 miliar.
4.3 Langkah 3: Hitung ATMR
Sekarang kita lakukan hal yang sama pada sisi aset. Setiap baris aset dikalikan bobot risikonya, lalu dijumlahkan. Hasilnya adalah ATMR, yaitu aset yang sudah memperhitungkan tingkat risikonya.
| Komponen aset | Nilai buku (Rp) | Bobot | ATMR (Rp) |
|---|---|---|---|
| Kas | 60.000.000 | 0% | 0 |
| Bank | 1.240.000.000 | 0% | 0 |
| Simpanan berjangka pada koperasi lain | 300.000.000 | 20% | 60.000.000 |
| Surat berharga | 400.000.000 | 50% | 200.000.000 |
| Pinjaman diberikan: lancar anggota | 6.800.000.000 | 100% | 6.800.000.000 |
| Pinjaman diberikan: lancar calon anggota | 450.000.000 | 100% | 450.000.000 |
| Pinjaman diberikan: kurang lancar | 350.000.000 | 100% | 350.000.000 |
| Pinjaman diberikan: diragukan | 150.000.000 | 100% | 150.000.000 |
| Pinjaman diberikan: macet | 90.000.000 | 100% | 90.000.000 |
| Pendapatan masih harus diterima | 160.000.000 | 50% | 80.000.000 |
| Aset lancar lainnya | 100.000.000 | 70% | 70.000.000 |
| Aset tetap (neto) | 1.100.000.000 | 70% | 770.000.000 |
| ATMR | 9.020.000.000 |
Beberapa hal perlu diperhatikan. Kas dan bank tidak ikut dihitung karena bobotnya 0%. Pinjaman dihitung penuh 100%, termasuk pinjaman macet. Dasarnya adalah nilai pinjaman sebelum dikurangi cadangan kerugian, bukan nilai setelah dipotong.
Setelah dijumlahkan, ATMR koperasi adalah Rp9,02 miliar.
4.4 Langkah 4: Bagi, Lalu Beri Skor
Inilah langkah terakhir. Rumusnya:
CAR = Modal Tertimbang ÷ ATMR × 100%
Masukkan angkanya: Rp6,42 miliar ÷ Rp9,02 miliar = 0,712. Dikali 100% menjadi 71,2%.
Hasil 71,2% berada jauh di atas 8%. Artinya, nilainya 100, dan skornya 100 × 3% = 3,00. Penuh.
Dengan begitu, ketiga rasio permodalan sudah lengkap. Hasilnya dituangkan ke kertas kerja format Lampiran III:
KERTAS KERJA PENILAIAN KESEHATAN: ASPEK PERMODALAN
KSP Sumber Rejeki · posisi 31 Desember 2025 · angka dalam miliar rupiah · skema bobot: praktik umum (0/20/50/70/100)
| No | Rasio | Perhitungan | Rasio | Nilai | Bobot | Skor |
|---|---|---|---|---|---|---|
| 1.a | Modal sendiri / total aset | 4,32 ÷ 11,20 | 38,6% | 50 | 6 | 3,00 |
| 1.b | Modal sendiri / pinjaman berisiko | 4,32 ÷ 0,59 | 732% | 100 | 6 | 6,00 |
| 1.c | Kecukupan modal sendiri (CAR) | 6,42 ÷ 9,02 | 71,2% | 100 | 3 | 3,00 |
| Skor aspek permodalan | 15 | 12,00 |
Angka pada kolom Perhitungan dinyatakan dalam miliar rupiah. Rasio 1.b terlihat sangat tinggi karena modal sendiri Rp4,32 miliar dibandingkan dengan pinjaman bermasalah yang hanya Rp0,59 miliar. Angkanya setara 732%, jauh di atas batas nilai penuh.
Kertas kerja di atas adalah inti laporan CAR. Semua angkanya berasal dari neraca dan laba rugi yang sama, sehingga bisa diperiksa ulang oleh siapa pun.
Hasil 71,2% terlihat sangat aman. Tetapi, apakah hasilnya tetap sama kalau skema bobotnya berbeda?
5. Skema Bobot Bisa Mengubah Hasil
Untuk menjawab pertanyaan itu, kita hitung neraca yang sama dengan dua skema yang sama-sama lazim dipakai penilai.
| Skema A: praktik umum (dengan kuasi modal) | Skema B: konservatif (modal saja) | |
|---|---|---|
| Modal tertimbang | 6.420.000.000 | 4.220.000.000 |
| ATMR | 9.020.000.000 | 9.020.000.000 |
| CAR | 71,2% | 46,8% |
| Nilai | 100 | 100 |
| Skor (×3%) | 3,00 | 3,00 |
Skema A adalah yang kita pakai tadi: modal ditambah kuasi modal. Skema B hanya menghitung modal inti, yaitu modal yang benar-benar milik koperasi, dengan bobot 100%, tanpa simpanan sukarela dan simpanan berjangka. SHU tahun berjalan tetap dihitung 50%.
Selisihnya 24 poin persen. Cukup besar untuk membuat dua orang berdebat, tetapi keduanya masih di atas 8%. Karena itu, skornya tetap 3,00.
Ada dua pelajaran di sini. Pertama, pada koperasi dengan komposisi keuangan yang wajar, CAR di atas 8% hampir selalu tercapai. Kedua, skema bobot baru benar-benar menentukan ketika kondisi koperasi bermasalah. Saat pinjaman macet membengkak atau modal sendiri menipis, tabel bobot menentukan rasio mana yang lebih dulu jatuh di bawah 8%.
Karena itu, tetapkan skema sebelum melihat hasil. Jangan memilih skema yang kebetulan membuat angka terlihat bagus.
Kalau skema saja bisa mengubah hasil, lalu bagian mana yang paling menentukan skor?
6. Membaca Hasil: yang Menentukan Bukan Hanya CAR
Skor permodalan pada contoh kita adalah 12 dari 15. Tiga poin yang hilang seluruhnya berasal dari rasio 1.a, yaitu modal sendiri dibanding total aset.
Tabel nilainya berbentuk kurva, bukan “makin tinggi makin baik”:
| Rasio modal sendiri / total aset | 0 | 1–20% | 21–40% | 41–60% | 61–80% | 81–100% |
|---|---|---|---|---|---|---|
| Nilai | 0 | 25 | 50 | 100 | 50 | 25 |
| Skor (×6%) | 0,00 | 1,50 | 3,00 | 6,00 | 3,00 | 1,50 |
KSP Sumber Rejeki berada di 38,6%, masuk rentang 21–40%. Nilainya 50, dan skornya 50 × 6% = 3,00 dari maksimal 6,00.
Rentang terbaik bukan yang paling tinggi, melainkan 41–60%. Di situlah nilainya 100. Artinya, modal sendiri tidak boleh terlalu kecil, tetapi juga tidak perlu terlalu besar dibanding aset.
Dengan aset tetap di Rp11,2 miliar, kekurangannya sekitar Rp272 juta. Tambahan paling sehat datang dari simpanan wajib baru, modal sumbangan, atau modal penyertaan. Ketiganya menambah modal tanpa menambah utang.
Sebaliknya, menambah simpanan sukarela atau pinjaman LPDB akan menambah aset tanpa menambah modal sendiri. Rasio ini justru bisa turun, meskipun koperasi terlihat makin besar.
Aturan lain, yaitu Permenkop (Peraturan Menteri Koperasi dan UKM) Nomor 8 Tahun 2023, juga mengatur komposisi modal untuk USP. Modal sendiri minimal 35% dari total aset, modal penyertaan maksimal 25%, pinjaman maksimal 40%, dan modal tetap minimal Rp500 juta untuk USP koperasi primer.
Angka-angka itu sejalan dengan rentang 41–60% di atas. Semuanya mengejar bentuk modal yang sama: modal milik anggota, bukan modal pinjaman.
Sampai di sini, perhitungan dan cara membacanya sudah jelas. Agar tidak diulang manual setiap triwulan, kita bisa memindahkannya ke template.
7. Template Excel Perhitungan CAR
Seluruh perhitungan di bagian 4 tersedia dalam workbook Excel dengan rumus hidup. Artinya, Anda cukup mengganti angka di kolom input, lalu modal tertimbang, ATMR, rasio, dan skor akan berubah otomatis. Kolom bobot juga bisa disesuaikan dengan skema Dinas Anda.
Data contoh KSP Sumber Rejeki sudah terisi. Jadi, Anda bisa melihat cara kerjanya sebelum memasukkan data koperasi sendiri.
Lembar: Petunjuk · Neraca & Laba Rugi · Modal Tertimbang · ATMR · Kertas Kerja CAR. Bobot per komponen dapat diedit; skor permodalan otomatis.
Unduh template hitung CAR (.xlsx)
Template memang mempercepat pekerjaan. Tetapi, ada beberapa kesalahan yang tetap bisa terjadi meskipun rumusnya sudah benar.
8. Tujuh Kesalahan yang Sering Terjadi
| # | Kesalahan | Akibat |
|---|---|---|
| 1 | Memakai bobot risiko bank umum mentah-mentah | Hasil tidak sesuai kertas kerja penilai |
| 2 | Tidak mengonfirmasi skema bobot ke Dinas | Angka internal dan angka resmi tidak pernah cocok |
| 3 | Memakai pinjaman setelah dikurangi PPAP | ATMR terlalu kecil; seharusnya nilai bruto |
| 4 | Lupa memasukkan SHU tahun berjalan | Modal sendiri terlalu kecil, skor 1.a dan CAR turun |
| 5 | Neraca belum dicocokkan ke buku besar | Seluruh tabel dibangun di atas angka yang salah |
| 6 | Menganggap CAR di atas 8% berarti aman | Dua rasio lain justru memegang 12 dari 15 poin |
| 7 | Menghitung hanya setahun sekali | Tidak ada tren, dan perbaikan terlambat diketahui |
Kesalahan nomor 1 dan nomor 5 paling sering terjadi. Yang pertama membuat perhitungan berbeda dari penilai. Yang kedua membuat semua angka di bawahnya ikut salah, sebagus apa pun rumus yang dipakai.
Kesalahan nomor 6 juga perlu digarisbawahi. CAR yang tinggi bisa membuat laporan terlihat aman, padahal skor permodalan bisa tetap hilang di rasio modal sendiri terhadap total aset. Karena itu, bacalah tiga rasio bersama-sama, bukan hanya CAR.
Sebagian besar kesalahan itu bisa dicegah kalau data operasional sudah rapi sejak awal.
9. Data yang Harus Disiapkan Sistem
Menghitung CAR sekali dari satu neraca bisa dilakukan dengan kalkulator. Yang sulit adalah menyediakan neraca itu setiap bulan, dengan pinjaman yang sudah terpisah menurut kelas kolektibilitasnya. Di sinilah sistem membantu.
Berikut data minimum yang perlu disimpan dengan rapi:
| Data di sistem | Dipakai untuk |
|---|---|
| Kolektibilitas otomatis per rekening, berdasarkan jumlah hari tunggakan | ATMR per golongan dan rasio pinjaman berisiko |
| Simpanan pokok dan simpanan wajib yang tercatat per anggota | Modal sendiri |
| Pembukuan dana cadangan dan SHU yang ditahan | Modal tertimbang dan rasio modal sendiri terhadap aset |
| Pemisahan saldo kas, bank, penempatan, dan surat berharga | Penentuan bobot 0%, 20%, atau 50% |
| Kartu aset tetap dengan nilai buku bersih | Bobot 70% |
| Laporan posisi keuangan setiap triwulan, bukan hanya saat tutup buku | Pemantauan tren antarpenilaian |
| Ekspor kertas kerja sesuai format Lampiran III | Hari penilaian |
HeaCoop menyimpan data-data itu sebagai bagian dari operasional harian: kolektibilitas per rekening, simpanan per anggota, dan laporan posisi keuangan per periode. Dengan begitu, perhitungan CAR tinggal menjadi proses klik, bukan pekerjaan seminggu setiap kali penilai datang. Penjelasan produknya ada di halaman software koperasi.
Sistem menyiapkan angkanya. Namun, dua keputusan tetap milik manusia: memilih skema bobot dan memilih rasio mana yang perlu dikejar. Keduanya kita rangkum di bagian akhir.
10. Kamus Singkat
| Istilah | Arti sederhana |
|---|---|
| CAR | Perbandingan modal dengan aset berisiko; makin tinggi, makin kuat menahan kerugian |
| ATMR | Aset yang sudah dikalikan bobot risikonya |
| Modal sendiri | Dana milik koperasi dan anggota yang tidak harus dikembalikan sewaktu-waktu |
| Modal tertimbang | Modal yang sudah dikalikan bobot pengakuannya |
| Neraca | Daftar aset, kewajiban, dan ekuitas pada satu tanggal |
| Laba rugi | Daftar pendapatan dan biaya selama satu periode |
| SHU | Sisa Hasil Usaha, yaitu laba koperasi |
| Ekuitas | Aset dikurangi kewajiban; modal bersih |
| Kewajiban | Utang atau titipan yang harus dibayar atau dikembalikan |
| Kolektibilitas | Tingkat kelancaran pembayaran pinjaman |
| Kuasi modal | Dana titipan yang hanya dihitung separuh sebagai modal |
| Bobot risiko | Angka pengali yang menunjukkan tingkat risiko aset |
| Penyertaan | Dana yang ditanamkan koperasi pada usaha lain |
| PPAP | Cadangan uang untuk pinjaman yang mungkin gagal bayar |
| Band skor | Rentang nilai dalam tabel penilaian |
| RAT | Rapat Anggota Tahunan, tempat pembagian SHU diputuskan |
| USP | Unit Simpan Pinjam di dalam koperasi |
| Dinas pelaksana | Instansi yang menilai kesehatan koperasi |
| Permenkop | Peraturan Menteri Koperasi dan UKM |
11. Kesimpulan
Laporan CAR koperasi bukan laporan yang rumit. Ia hanya kertas kerja empat langkah: modal sendiri → modal tertimbang → ATMR → rasio dan skor. Semuanya berangkat dari satu neraca dan satu laporan laba rugi.
Yang membuatnya terasa sulit biasanya bukan hitungannya, melainkan dua keputusan yang harus diambil sebelum menghitung. Pertama, skema bobot mana yang dipakai Dinas Anda. Kedua, rasio mana yang sebenarnya perlu dikejar. Bukan hanya CAR yang berbobot 3 poin, tetapi juga modal sendiri terhadap total aset dan terhadap pinjaman berisiko, yang bersama-sama memegang 12 dari 15 poin.
Setelah dua keputusan itu, rumusnya sederhana: kalikan, jumlahkan, bagi. Sisanya biarkan Excel yang menghitung ulang setiap triwulan.
Referensi
- Peraturan Deputi No. 06/Per/Dep.6/IV/2016 — Pedoman Penilaian Kesehatan KSP dan USP Koperasi, lengkap Lampiran I–III (PDF)
- Peraturan Deputi No. 07/Per/Dep.6/IV/2016 — Pedoman Penilaian Kesehatan KSPPS dan USPPS Koperasi (PDF)
- BPK — Permenkop No. 8 Tahun 2023 tentang Usaha Simpan Pinjam oleh Koperasi (PDF)
- Dinas Koperasi dan UKM Jawa Timur — materi sosialisasi Permenkop 8/2023 (PDF)
- IAI — materi Permenkop No. 2 Tahun 2024 tentang SAK Koperasi (PDF)
- Kampus FEB Unand — E-book Akuntansi untuk Koperasi (PDF)
- Skripsi UNY — Analisis kesehatan KSP dengan kertas kerja ATMR (Lampiran, hal. 170–173)
- Skripsi Universitas Sanata Dharma — analisis tingkat kesehatan koperasi dengan ATMR
- JDIH Kemenkop — Juknis Deputi No. 15 Tahun 2021 (KKPKK)
- Jurnal EKOBIS UBY — penerapan penilaian kesehatan koperasi (komponen modal sendiri)