Seorang nasabah deposito mudharabah di sebuah BPRS menerima bagi hasil Rp412.500 pada September dan Rp387.000 pada Oktober. Di akadnya tertulis nisbah 45% untuk nasabah dan 55% untuk bank. Ia bertanya kepada petugas: kalau nisbahnya tetap 45%, mengapa rupiah yang saya terima berubah setiap bulan?
Ilustrasi di atas bukan kasus nyata. Nama, angka, dan lembaganya adalah gambaran umum tentang pertanyaan yang sering muncul di layanan nasabah. Yang berubah bukan nisbahnya, melainkan pendapatan yang dibagihasilkan dan saldo rata-rata harian yang menjadi dasar porsi nasabah.
Pertanyaan itu wajar. Di bank konvensional, nasabah terbiasa dengan bunga yang dijanjikan di awal. Di bank syariah, yang disepakati bukan rupiah tetap, melainkan porsi pembagian hasil. Karena itu, angka di rekening bisa naik atau turun. Namun, bagi hasil yang berubah bukan berarti perhitungannya boleh berubah-ubah. Ada urutan yang harus diikuti, data yang harus benar, dan bukti yang harus disimpan.
Artikel ini membahas cara menghitung bagi hasil BPRS untuk pengurus, staf akuntansi, operasional, dan TI. Pembahasannya mencakup arti nisbah, rumus saldo rata-rata harian, perbedaan sisi simpanan dan pembiayaan, perlakuan PBH dan RBH, pencatatan akuntansi, serta kesalahan yang paling sering terjadi.
1. Bagi Hasil Bukan Bunga dengan Nama Lain
BPRS (Bank Perekonomian Rakyat Syariah) adalah bank syariah yang melayani simpanan dan pembiayaan skala mikro dan kecil tanpa lalu lintas giral secara langsung. Salah satu akad yang paling sering dipakai adalah mudharabah, yaitu kerja sama usaha antara pemilik dana (shahibul maal) dan pihak yang mengelola usaha (mudharib).
Dalam simpanan mudharabah, nasabah menjadi shahibul maal dan bank menjadi mudharib. Dalam pembiayaan mudharabah, posisinya terbalik: bank menjadi shahibul maal dan nasabah menjadi mudharib. Dari dua posisi itu, istilah “bagi hasil” dipakai untuk dua arah yang berbeda.
Bunga dihitung dari pokok pinjaman dengan persentase yang dijanjikan. Bagi hasil dihitung dari hasil usaha yang benar-benar terjadi. Karena itu, bagi hasil tidak bisa dijanjikan dalam rupiah tetap tanpa mengubah sifat akadnya. Yang bisa disepakati adalah nisbah, yaitu porsi pembagian hasil usaha.
UU Nomor 21 Tahun 2008 tentang Perbankan Syariah memberi dasar yang jelas. Pasal 21 huruf a angka 2 menyebut BPRS dapat menghimpun dana dalam bentuk “Investasi berupa Deposito atau Tabungan atau bentuk lainnya yang dipersamakan dengan itu berdasarkan Akad mudharabah”. Pasal 1 angka 21, 22, dan 24 juga membedakan Simpanan berbasis wadiah dari Investasi berbasis mudharabah.
Konsekuensinya penting untuk sistem dan laporan. Dana mudharabah bukan utang berbunga. Ia adalah dana yang diinvestasikan, dengan hasil yang dibagi sesuai kesepakatan. Fatwa DSN-MUI Nomor 02/DSN-MUI/IV/2000 tentang Tabungan dan Nomor 03/DSN-MUI/IV/2000 tentang Deposito juga menekankan bahwa pembagian keuntungan harus dinyatakan dalam bentuk nisbah dan dituangkan dalam akad.
Karena itu, pertanyaan pertama yang harus dijawab sebelum menghitung bukan “berapa persen bunganya”, melainkan “berapa pendapatan yang boleh dibagikan, dan berapa porsi nasabah atas pendapatan itu”. Dari situ, ada tiga angka yang harus dipisahkan.
2. Tiga Angka yang Harus Dipisahkan
Banyak kesalahan bagi hasil lahir karena tiga angka diperlakukan sebagai satu hal. Padahal, nisbah, porsi saldo, dan equivalent rate memiliki arti yang berbeda.
| Angka | Arti | Satuan | Sifat | Sumber |
|---|---|---|---|---|
| Nisbah | Porsi pembagian hasil usaha antara bank dan nasabah | Persen | Tetap sesuai akad | Akad |
| Porsi saldo | Bagian saldo nasabah terhadap total saldo produk | Persen | Berubah setiap periode | Saldo rata-rata harian |
| Equivalent rate | Setara tahunan dari bagi hasil pada periode itu | Persen per tahun | Informatif, tidak dijanjikan | Perhitungan |
| Bagi hasil | Rupiah yang dibayarkan ke rekening nasabah | Rupiah | Berubah setiap periode | Pool, nisbah, dan porsi |
Nisbah 45% untuk nasabah bukan berarti nasabah mendapat 45% dari saldo deposito. Nisbah itu berarti nasabah mendapat 45% dari pendapatan yang dibagihasilkan. Jika pendapatannya Rp60.000.000 dan nisbah nasabah 45%, hak seluruh nasabah pada pool itu Rp27.000.000, bukan 45% dari dana yang mereka simpan.
Equivalent rate juga sering disalahartikan. Angka 3,65% pada bulan Oktober bukan janji bahwa nasabah akan menerima 3,65% sepanjang tahun. Angka itu hanya setara tahunan dari bagi hasil bulan Oktober. Bulan berikutnya, jika pendapatan turun, equivalent rate ikut turun. Menjual equivalent rate sebagai imbal hasil pasti adalah kesalahan komunikasi yang bisa menjadi masalah kepatuhan.
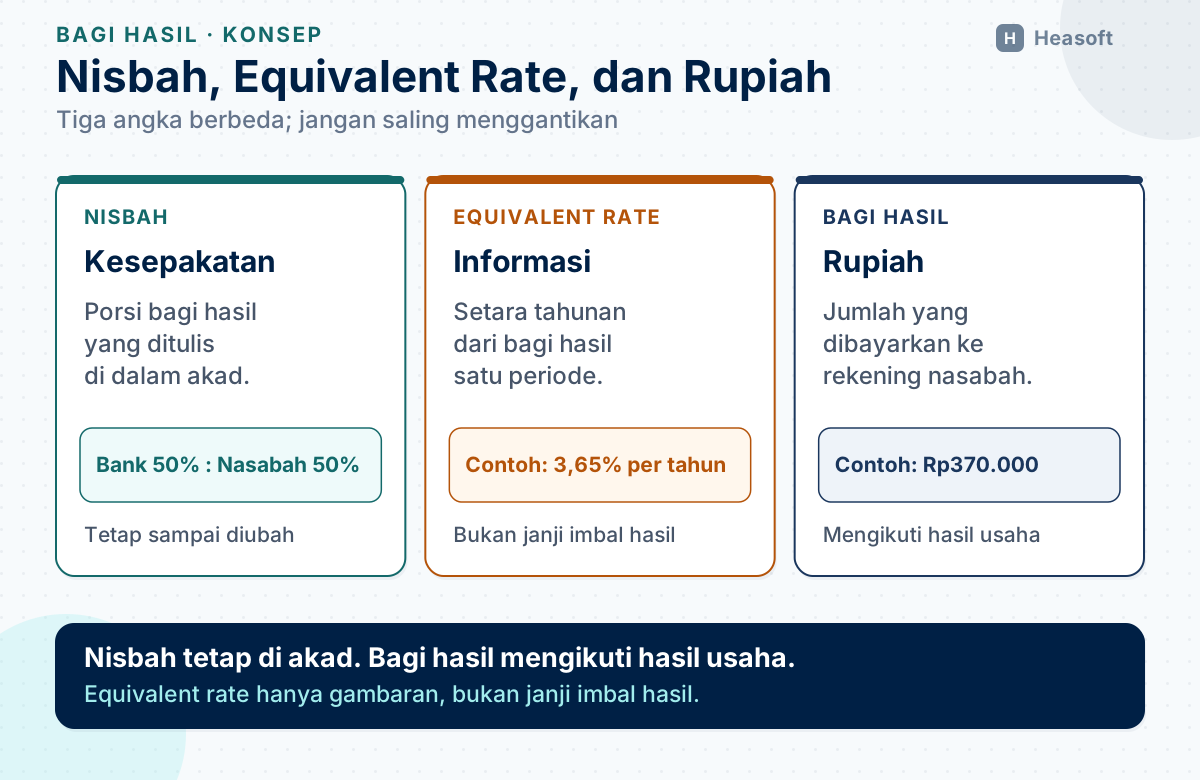
Istilah lain yang sering muncul, seperti wadiah, dana syirkah temporer, PBH, dan RBH, kami kumpulkan di kamus singkat perbankan BPR, BPRS, dan koperasi. Untuk perhitungan, tiga angka di atas sudah cukup sebagai titik awal.
3. Dua Sisi Bagi Hasil: Simpanan dan Pembiayaan
Kesalahan berikutnya adalah mencampur sisi simpanan dan sisi pembiayaan. Keduanya memakai kata “bagi hasil”, tetapi posisi bank berbeda.
| Simpanan mudharabah | Pembiayaan mudharabah | |
|---|---|---|
| Posisi bank | Mudharib, pengelola dana | Shahibul maal, pemilik dana |
| Pihak pengelola | Bank | Nasabah |
| Sumber hasil | Pendapatan dari aset yang dibiayai dana deposan | Laba usaha nasabah |
| Nisbah yang menjadi hak nasabah | Nisbah nasabah | Nisbah bank |
| Dasar hitung | Saldo rata-rata harian dan porsi saldo | Hasil usaha riil atau RBH |
| Perlakuan kerugian | Mengikuti akad dan ketentuan | Bank menanggung, kecuali nasabah lalai atau menyalahi akad |
Pada sisi simpanan, bank mengumpulkan dana dari banyak nasabah, menyalurkannya ke aset produktif, lalu membagi pendapatan dari aset itu. Karena saldo setiap nasabah berbeda dan berubah setiap hari, bank memerlukan saldo rata-rata harian untuk menghitung porsi yang adil.
Pada sisi pembiayaan, bank menyerahkan modal kepada satu nasabah untuk usaha tertentu. Hasilnya tidak dihitung dari saldo rekening, tetapi dari laporan hasil usaha nasabah. Karena itu, rumusnya berbeda.
Perbedaan akad murabahah, mudharabah, dan ijarah dijelaskan lebih rinci di artikel perbedaan akad dan implikasinya di sistem. Untuk artikel ini, fokusnya adalah mudharabah dan perhitungan bagi hasilnya.
4. Rumus Bagi Hasil Simpanan: Dari Pool ke Rupiah
Perhitungan bagi hasil simpanan berjalan dalam lima langkah. Urutannya tidak boleh dibalik, karena setiap langkah bergantung pada angka yang benar dari langkah sebelumnya.
4.1 Tentukan pendapatan yang dibagihasilkan
Pool adalah pendapatan yang benar-benar berasal dari aset yang dibiayai dana mudharabah. Pool bukan total laba bank. Pool juga bukan pendapatan dari dana wadiah, bukan pendapatan dari modal bank sendiri, dan bukan seluruh pendapatan yang tercatat di laporan laba rugi.
Jika dana deposan dicampur dengan dana milik bank, pisahkan porsi dana lebih dulu. Pendapatan yang berasal dari porsi dana bank tidak masuk pool deposan. Tanpa pemisahan ini, nasabah bisa menerima bagian dari hasil yang bukan berasal dari dananya, atau sebaliknya bank mengambil bagian yang menjadi hak nasabah.
Fatwa 15/DSN-MUI/IX/2000 memberi dua pilihan prinsip: profit sharing dan net revenue sharing. Profit sharing menghitung bagi hasil dari pendapatan setelah dikurangi modal dan biaya. Net revenue sharing menghitung bagi hasil dari pendapatan setelah dikurangi modal, tanpa mengurangi biaya operasional bank. Fatwa itu menilai net revenue sharing lebih maslahat pada saat ditetapkan, tetapi pilihan tetap harus disepakati dalam akad.
Fatwa 14/DSN-MUI/IX/2000 mengatur sisi pencatatan. Lembaga keuangan syariah boleh memakai accrual basis dalam administrasi, tetapi distribusi hasil usaha sebaiknya ditentukan atas dasar penerimaan yang benar-benar terjadi atau cash basis. Artinya, pendapatan yang masih berupa piutang belum boleh dibagikan sebagai kas kepada deposan.
Karena itu, pool yang dipakai untuk distribusi harus berasal dari pendapatan yang sudah diterima, bukan dari proyeksi. Jika bank membagikan pendapatan yang belum tertagih, bank membayar kas yang belum tentu kembali.
4.2 Kalikan dengan nisbah nasabah
Setelah pool diketahui, kalikan dengan nisbah nasabah:
Pool nasabah = pool × nisbah nasabah
Contoh: pool Rp60.000.000, nisbah bank 50%, dan nisbah nasabah 50%. Maka pool yang menjadi hak seluruh nasabah Rp30.000.000.
Bagian bank bukan biaya tambahan yang dipotong lagi dari pool nasabah. Bagian bank adalah imbalan atas pengelolaan, dan dari bagian itulah bank membayar biaya operasionalnya. Karena itu, jangan mengurangi pool nasabah dengan biaya operasional lagi jika akadnya memakai net revenue sharing.
Tulis nisbah secara lengkap, misalnya “bank 50% : nasabah 50%”. Menulis “nisbah 50” saja membuka ruang salah tafsir tentang siapa mendapat bagian yang mana.
4.3 Hitung saldo rata-rata harian dan porsinya
Saldo rata-rata harian (SRH) adalah rata-rata saldo akhir hari selama satu periode. Rumusnya:
SRH = jumlah saldo akhir hari ÷ jumlah hari dalam periode
Setelah SRH nasabah dan total SRH produk diketahui, hitung porsi:
Porsi = SRH nasabah ÷ total SRH produk
Total SRH produk harus berasal dari produk atau akad yang sama. Jangan memakai seluruh dana pihak ketiga, karena dana wadiah dan dana mudharabah tidak boleh dicampur dalam satu pool.
4.4 Hitung bagi hasil dan equivalent rate
Bagi hasil nasabah dihitung dari porsi dikali pool nasabah:
Bagi hasil = porsi × pool nasabah
Equivalent rate dihitung untuk memberi gambaran setara tahunan:
Equivalent rate = (bagi hasil ÷ SRH nasabah) × (365 ÷ jumlah hari periode) × 100%
Contoh dengan angka yang konsisten:
| Langkah | Perhitungan | Hasil |
|---|---|---|
| Pool yang dibagihasilkan | Pendapatan yang sudah diterima | Rp60.000.000 |
| Nisbah bank : nasabah | 50% : 50% | |
| Pool nasabah | 50% × Rp60.000.000 | Rp30.000.000 |
| Total SRH produk | Seluruh rekening mudharabah produk | Rp10.000.000.000 |
| SRH nasabah | Dari saldo akhir hari | Rp123.333.333 |
| Porsi nasabah | Rp123.333.333 ÷ Rp10.000.000.000 | 1,2333% |
| Bagi hasil | 1,2333% × Rp30.000.000 | Rp370.000 |
| Equivalent rate | (Rp370.000 ÷ Rp123.333.333) × (365 ÷ 30) | 3,65% |
Angka 365 hari dan 30 hari mengikuti kebijakan periode. Sebagian bank memakai jumlah hari aktual dalam bulan dan 365 hari dalam setahun. Yang penting, basisnya konsisten, terdokumentasi, dan tidak berubah tanpa persetujuan.
4.5 Cara alternatif: HI-1000
Banyak BPRS memakai metode HI-1000, yaitu bagi hasil per Rp1.000 dana nasabah. Rumusnya:
HI-1000 = (pool nasabah ÷ total SRH produk) × 1.000
Bagi hasil = (SRH nasabah ÷ 1.000) × HI-1000
Dengan angka yang sama, HI-1000 = (Rp30.000.000 ÷ Rp10.000.000.000) × 1.000 = Rp3. Bagi hasil nasabah = (Rp123.333.333 ÷ 1.000) × Rp3 = Rp370.000.
HI-1000 bukan rumus yang berbeda. Ia hanya cara lain menulis proporsi yang sama. Jika hasil HI-1000 berbeda dari perhitungan porsi langsung, yang salah bukan metode, melainkan data pool, nisbah, atau SRH yang dipakai.
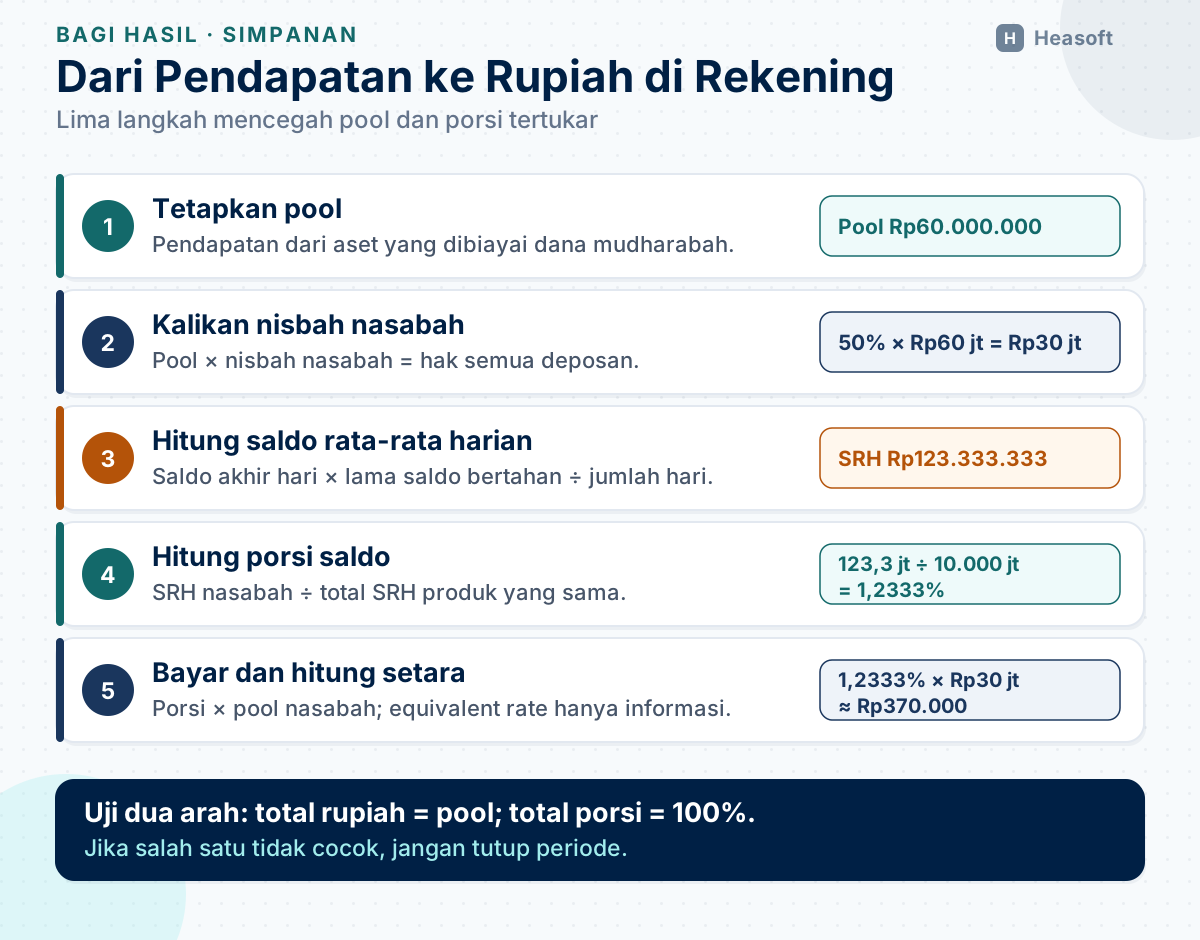
Angka porsi 1,2333% berasal dari saldo rata-rata harian, bukan dari saldo terakhir di akhir bulan. Bagian berikut menunjukkan cara menghitungnya dan mengapa bedanya penting.
5. Cara Menghitung Saldo Rata-Rata Harian
Saldo rata-rata harian bukan saldo pada tanggal tertentu. Ia menghitung berapa lama setiap saldo bertahan selama periode. Rumusnya:
SRH = Σ(saldo akhir hari × jumlah hari saldo bertahan) ÷ jumlah hari periode
Contoh sederhana untuk bulan 30 hari:
| Periode | Saldo akhir hari | Jumlah hari | Saldo × hari |
|---|---|---|---|
| Hari 1–10 | Rp100.000.000 | 10 | Rp1.000.000.000 |
| Hari 11–20 | Rp150.000.000 | 10 | Rp1.500.000.000 |
| Hari 21–30 | Rp120.000.000 | 10 | Rp1.200.000.000 |
| Total | 30 | Rp3.700.000.000 |
SRH = Rp3.700.000.000 ÷ 30 = Rp123.333.333.
Setoran pada tanggal 11 langsung menambah saldo selama 10 hari. Penarikan pada tanggal 21 mengurangi saldo selama 10 hari. Jika nasabah menyetor pada tanggal 30, setoran itu hanya berbobot satu hari. Jika ia menarik pada tanggal 30, penarikan itu juga hanya mengurangi satu hari. Inilah sebabnya saldo rata-rata harian lebih adil daripada saldo akhir bulan.
Hari libur tetap dihitung. Saldo akhir hari Sabtu, Minggu, dan hari libur nasional tetap menjadi saldo yang berlaku sampai hari kerja berikutnya. Jam cut-off menentukan apakah transaksi masuk ke hari itu atau hari berikutnya. Tanpa aturan cut-off yang jelas, dua cabang bisa menghasilkan SRH berbeda untuk transaksi yang sama.
Perbedaan saldo akhir dan SRH terlihat kecil, tetapi dampaknya berlipat:
| Dasar perhitungan | Saldo | Porsi | Bagi hasil |
|---|---|---|---|
| Saldo akhir bulan | Rp120.000.000 | 1,2000% | Rp360.000 |
| Saldo rata-rata harian | Rp123.333.333 | 1,2333% | Rp370.000 |
| Selisih | 0,0333% | Rp10.000 |
Selisih Rp10.000 untuk satu nasabah terlihat kecil. Namun, jika ada 5.000 rekening dengan pola serupa, selisihnya bisa mencapai Rp50.000.000. Selain itu, distribusi menjadi tidak proporsional: nasabah yang menyimpan dana lebih lama tidak mendapat bagian yang seharusnya.
6. Sisi Pembiayaan: PBH, RBH, dan Larangan Menyetel Angka
Pada pembiayaan mudharabah, bank adalah shahibul maal dan nasabah adalah mudharib. Bank tidak menghitung saldo rata-rata harian nasabah. Yang dihitung adalah hasil usaha nasabah, lalu dikalikan dengan nisbah bank.
Pedoman Produk Pembiayaan Mudarabah dari OJK membedakan dua angka yang sering tertukar:
- PBH (Proyeksi Bagi Hasil) adalah perkiraan pendapatan bank dari nasabah, dipakai untuk perencanaan dan pengukuran kinerja.
- RBH (Realisasi Bagi Hasil) adalah pendapatan bank yang dihitung dari laporan hasil usaha nasabah yang sebenarnya.
PBH bukan pendapatan final dan bukan piutang. Yang menjadi dasar pembukuan dan penagihan adalah RBH. Pedoman OJK juga menegaskan bahwa bank tidak boleh menyesuaikan perhitungan bagi hasil untuk memperoleh tingkat imbalan yang tetap sesuai PBH.
Berikut contoh yang diambil dari pedoman OJK, dengan angka yang disederhanakan:
| Langkah | Perhitungan | Hasil |
|---|---|---|
| Pembiayaan | Modal bank | Rp1.000.000.000 |
| Ekspektasi imbal hasil bank | 12% per tahun, 3 bulan | Rp30.000.000 |
| Perkiraan hasil usaha | Net revenue sharing | Rp200.000.000 |
| Nisbah bank | Rp30.000.000 ÷ Rp200.000.000 | 15% |
| Nisbah nasabah | 100% − 15% | 85% |
| PBH | 15% × Rp200.000.000 | Rp30.000.000 |
| Realisasi hasil usaha | Lebih rendah dari perkiraan | Rp190.000.000 |
| RBH | 15% × Rp190.000.000 | Rp28.500.000 |
| Kinerja | RBH ÷ PBH | 95% |
Angka 12% dalam contoh itu adalah ekspektasi, bukan janji. Jika hasil usaha turun, RBH turun. Jika usaha rugi, bank menanggung kerugian sebagai pemilik dana, kecuali nasabah terbukti lalai, melakukan kesalahan yang disengaja, atau menyalahi perjanjian.
Pedoman OJK juga mengatur beberapa kontrol penting:
- Metode bagi hasil tidak boleh menghilangkan karakter kongsi atas keuntungan. RBH tidak boleh dihitung hanya dari persentase modal atau hanya dari PBH.
- Nisbah harus dinyatakan dalam persentase dan disepakati oleh bank dan nasabah.
- Nisbah tidak boleh memberi seluruh hasil usaha hanya kepada satu pihak.
- Nisbah boleh berjenjang dan boleh diubah atas kesepakatan, tetapi perubahannya harus terdokumentasi.
- Jika bagi hasil dibayar sebelum RBH dihitung, harus ada perhitungan kembali pada periode berikutnya.
- RBH yang sudah timbul tetapi belum dibayar nasabah diakui sebagai piutang bagi hasil.
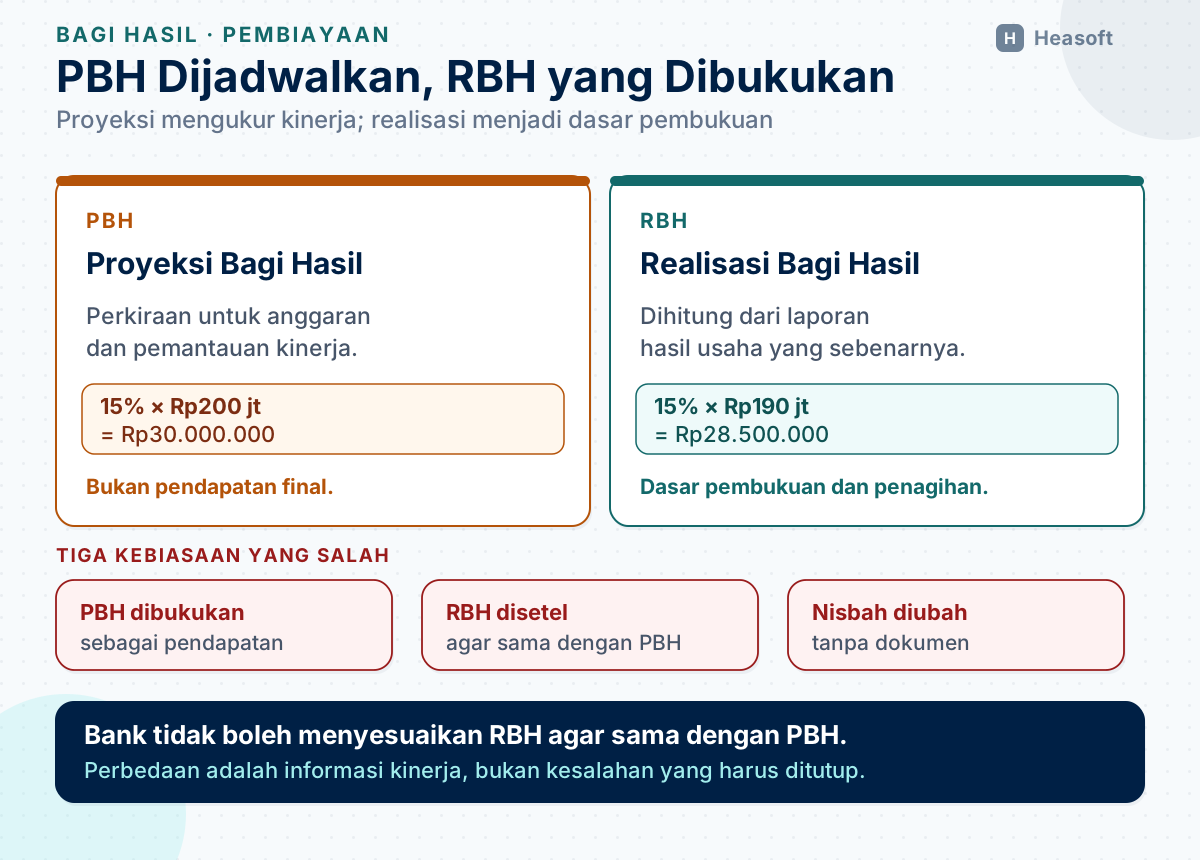
Angka PBH dan RBH tidak boleh berhenti di laporan manajemen. Keduanya harus masuk ke akuntansi dengan nama yang tepat, agar pendapatan bank tidak terlihat lebih besar dari yang sebenarnya.
7. Akuntansi dan Sistem: Menjaga Pool Tetap Utuh
Dari sisi akuntansi, dana nasabah dalam akad mudharabah dicatat sebagai dana syirkah temporer. Dana ini disajikan terpisah, bukan sebagai utang bunga biasa. Bagian nasabah yang sudah diperhitungkan tetapi belum dibayarkan dicatat sebagai hak pihak ketiga atas bagi hasil dana syirkah temporer, yaitu liabilitas kepada nasabah.
Pendapatan yang diakui bank adalah pendapatan pengelolaan dana sebagai mudharib setelah dikurangi hak pihak ketiga. Jika bank mencatat seluruh pendapatan tanpa mengurangi hak nasabah, laba bank akan terlalu besar dan laporan keuangan tidak menggambarkan akad yang sebenarnya.
| Pos | Isi | Mengapa penting |
|---|---|---|
| Dana syirkah temporer | Dana deposan mudharabah yang dikelola bank | Menunjukkan dana investasi, bukan utang bunga |
| Pendapatan pengelolaan dana sebagai mudharib | Pendapatan dari aset yang dikelola | Menunjukkan kinerja bank sebagai pengelola |
| Hak pihak ketiga atas bagi hasil | Bagian deposan yang menjadi liabilitas | Mengurangi pendapatan bank dan menjadi hak nasabah |
| Pendapatan bank | Sisa setelah hak pihak ketiga | Angka yang benar-benar menjadi hak bank |
| Piutang bagi hasil | RBH yang belum dibayar nasabah pembiayaan | Tetap ditagih, bukan dihapus tanpa dasar |
Sejak 1 Januari 2024, IAI memakai penomoran baru untuk standar syariah. PSAK 101 menjadi PSAK 401, dan PSAK 105 menjadi PSAK 405. Perubahannya terutama penomoran, bukan substansi. Referensi akuntansi tetap perlu disesuaikan agar kebijakan internal tidak merujuk standar yang sudah berganti nama.
Di sistem, angka yang benar hanya bisa dihasilkan jika parameter berikut tersedia dan terkunci dengan baik:
| Parameter | Mengapa perlu | Risiko jika tidak ada |
|---|---|---|
| Akad per rekening | Membedakan wadiah, mudharabah, dan akad lain | Dana wadiah masuk pool mudharabah |
| Nisbah per produk dan tanggal berlaku | Menjaga perubahan nisbah tidak berlaku surut | Nisbah lama terpakai pada periode baru |
| Pemetaan akun pool | Menentukan pendapatan yang boleh dibagikan | Laba bank ikut dibagikan |
| Mesin SRH | Menghitung saldo akhir hari dan hari kalender | Saldo akhir bulan dipakai sebagai pengganti |
| Aturan cut-off | Menentukan hari masuk transaksi | Dua cabang menghasilkan SRH berbeda |
| Kebijakan pembulatan | Menjaga total distribusi tetap utuh | Selisih pembulatan tidak tercatat |
| Akun hak pihak ketiga | Mencatat kewajiban kepada nasabah | Laba bank terlalu besar |
| Jejak audit perubahan | Melacak siapa mengubah nisbah dan kapan | Perubahan tidak bisa dipertanggungjawabkan |
Ada lima uji rekonsiliasi yang sebaiknya dijalankan setiap periode:
- Total bagi hasil seluruh nasabah ditambah bagian bank harus sama dengan pool.
- Total porsi seluruh rekening harus 100%.
- Saldo SRH yang dipakai harus bisa ditelusuri ke saldo akhir hari di buku besar.
- Hak pihak ketiga yang dicatat harus sama dengan total bagi hasil yang belum dibayar.
- Tidak ada distribusi ketika pool nihil atau negatif.
Jika salah satu uji gagal, jangan menutup periode. Cari sumber selisihnya lebih dulu.
8. Sepuluh Kesalahan yang Sering Terjadi
Sebagian besar selisih bagi hasil bukan berasal dari rumus yang rumit, melainkan dari data dan definisi yang longgar. Tabel berikut merangkum kesalahan yang paling sering ditemukan.
| Kesalahan | Akibat | Perbaikan |
|---|---|---|
| Memakai saldo akhir bulan | Nasabah yang menyimpan lebih lama dirugikan | Hitung SRH dari saldo akhir hari |
| Mencampur dana wadiah | Dana titipan ikut dibagi hasil | Pisahkan rekening berdasarkan akad |
| Memakai total laba bank | Bagi hasil tidak berasal dari pool yang benar | Petakan akun pendapatan per produk |
| Menjanjikan equivalent rate | Ekspektasi nasabah tidak sesuai akad | Sebut sebagai informasi, bukan jaminan |
| Membukukan PBH sebagai pendapatan | Pendapatan bank terlalu besar | Gunakan RBH sebagai dasar pembukuan |
| Menukar nisbah bank dan nasabah | Bagian nasabah salah | Tulis nisbah secara lengkap di akad dan sistem |
| Mengabaikan cash basis | Bank membagikan pendapatan yang belum diterima | Gunakan pendapatan yang benar-benar diterima |
| Tidak mencatat hak pihak ketiga | Laba bank terlalu besar | Catat liabilitas hak pihak ketiga |
| Pembulatan tanpa kebijakan | Total distribusi tidak sama dengan pool | Tetapkan kebijakan pembulatan dan residual |
| Mengubah nisbah tanpa dokumen | Perubahan tidak sah dan tidak terlacak | Gunakan tanggal berlaku dan persetujuan |
Dua kesalahan terakhir sering dianggap administratif, padahal dampaknya besar. Pembulatan yang tidak dikelola bisa membuat total distribusi berbeda dari pool, sementara perubahan nisbah tanpa dokumen membuat perhitungan sulit dipertanggungjawabkan saat diaudit.
9. Siapa Melakukan Apa
Perhitungan yang benar tetap bisa rusak jika satu orang mengubah parameter, menghitung, dan membayar sendiri. Karena itu, bagi hasil membutuhkan pemisahan tugas dan pemeriksaan berlapis.
| Peran | Tanggung jawab utama |
|---|---|
| Direksi | Menetapkan kebijakan, menyetujui nisbah, dan memastikan tidak ada tekanan agar RBH disamakan dengan PBH |
| Dewan Pengawas Syariah | Menilai kesesuaian akad dan distribusi dengan prinsip syariah |
| Divisi produk dan syariah | Menyusun struktur produk, mengusulkan nisbah, dan menjaga dokumentasi akad |
| Akuntansi | Menghitung pool, mencatat hak pihak ketiga, dan merekonsiliasi distribusi |
| Operasional | Menjaga SRH, cut-off, pembayaran, dan laporan ke nasabah |
| TI | Menyediakan parameter, mesin hitung, dan jejak audit yang terkunci |
| Audit intern | Menguji perhitungan, akses, dan perubahan parameter |
| Pemasaran | Menyampaikan equivalent rate sebagai gambaran, bukan janji imbal hasil |
Prinsip maker-checker berlaku di sini. Satu pihak menghitung, pihak lain memeriksa. Perubahan nisbah sebaiknya memerlukan persetujuan lebih dari satu pihak dan tercatat di jejak audit. Jika satu pengguna bisa mengubah nisbah, menghitung ulang, dan membayar tanpa pemeriksaan, kontrolnya tidak berjalan.
10. Rencana 90 Hari
Jika perhitungan bagi hasil belum rapi, perbaikan tidak perlu menunggu sistem baru. Mulai dari data dan rekonsiliasi, lalu naik ke parameter dan tata kelola.
| Waktu | Fokus | Keluaran |
|---|---|---|
| 30 hari | Inventarisasi akad, produk, dan nisbah | Daftar rekening per akad dan daftar produk yang masuk pool |
| 30 hari | Uji ulang SRH tiga bulan terakhir | Perbandingan saldo akhir bulan dan SRH untuk sampel rekening |
| 60 hari | Rapikan parameter dan pemetaan akun | Nisbah, pool, cut-off, dan pembulatan terdokumentasi |
| 60 hari | Uji empat skenario | Periode normal, pool nihil, setoran akhir bulan, dan rekening wadiah |
| 90 hari | Audit intern dan tinjauan DPS | Temuan, koreksi, dan persetujuan atas metode yang dipakai |
| 90 hari | Perbaiki laporan nasabah | Saldo rata-rata, nisbah, pool, dan equivalent rate dijelaskan |
Enam pertanyaan berikut bisa dipakai sebagai checklist sebelum periode ditutup:
- Apakah setiap rekening sudah memiliki akad yang benar?
- Apakah nisbah yang dipakai adalah nisbah yang berlaku pada periode itu?
- Apakah pool hanya berisi pendapatan dari dana mudharabah yang sudah diterima?
- Apakah SRH dihitung dari saldo akhir hari, termasuk hari libur?
- Apakah total distribusi ditambah bagian bank sama dengan pool?
- Apakah hak pihak ketiga yang dicatat sama dengan distribusi yang belum dibayar?
Jika semua jawabannya ya, perhitungan bagi hasil sudah punya dasar yang bisa diuji. Jika ada yang belum, perbaiki dulu sebelum menambah produk baru.
11. Kesimpulan
Bagi hasil BPRS tidak dihitung dari saldo dikali satu persentase tetap. Nisbah adalah porsi kesepakatan, pool adalah pendapatan yang benar-benar boleh dibagikan, dan saldo rata-rata harian menentukan porsi setiap nasabah. Ketiga unsur itu harus dipisahkan agar angka yang dibayarkan bisa dipertanggungjawabkan.
Di sisi simpanan, urutannya adalah pool, nisbah nasabah, SRH, porsi, lalu bagi hasil. Di sisi pembiayaan, urutannya adalah hasil usaha riil, nisbah bank, RBH, lalu pembukuan. PBH hanya proyeksi untuk mengukur kinerja, bukan pendapatan yang bisa dibayarkan.
Sistem yang baik menyimpan akad, nisbah, pool, SRH, dan hak pihak ketiga sebagai data yang terhubung. Tanpa itu, perhitungan yang benar di atas kertas bisa berubah menjadi selisih di rekening nasabah. HeaSyariah menyediakan perhitungan bagi hasil otomatis berdasarkan nisbah dan saldo rata-rata harian, dengan pemisahan akad dan jejak audit yang bisa diperiksa.
Untuk koperasi syariah, bagi hasil anggota juga perlu dibedakan dari SHU koperasi. Penjelasan mengenai sumber, penerima, dan cara menghitung SHU ada di panduan menghitung SHU koperasi. Keduanya sama-sama membagi hasil usaha, tetapi dasar dan tujuan pembagiannya berbeda.
Langkah paling murah untuk memulai adalah mengambil satu produk, satu periode, dan dua puluh rekening. Hitung ulang SRH, pool, dan distribusinya. Dari situ akan terlihat apakah masalahnya ada di rumus, data, atau kebijakan.
Referensi
- OJK — “Konsep Operasional Perbankan Syariah”. https://ojk.go.id/id/kanal/syariah/tentang-syariah/pages/konsep-operasional-PBS.aspx
- OJK — “Pedoman Produk Pembiayaan Mudarabah Perbankan Syariah” (PDF). https://ojk.go.id/id/Publikasi/Roadmap-dan-Pedoman/Syariah/Perbankan-Syariah-Indonesia/Documents/Pedoman%20Produk%20Pembiayaan%20Mudarabah%20-%20OJK.pdf
- DSN-MUI — “Fatwa 14/DSN-MUI/IX/2000 tentang Sistem Distribusi Hasil Usaha dalam Lembaga Keuangan Syariah”. https://dsnmui.or.id/kategori/fatwa/page/16/
- DSN-MUI — “Fatwa 15/DSN-MUI/IX/2000 tentang Prinsip Distribusi Hasil Usaha dalam Lembaga Keuangan Syariah”. https://dsnmui.or.id/kategori/fatwa/page/16/
- DSN-MUI — “Fatwa 02/DSN-MUI/IV/2000 tentang Tabungan dan Fatwa 03/DSN-MUI/IV/2000 tentang Deposito”. https://dsnmui.or.id/kategori/fatwa/page/17/
- BPK — “Undang-Undang Nomor 21 Tahun 2008 tentang Perbankan Syariah”. https://peraturan.bpk.go.id/Details/39655/uu-no-21-tahun-2008
- IAI — “Standar Akuntansi Keuangan Syariah (PSAK 401–412)”. https://web.iaiglobal.or.id/SAK-IAI/PSAK%20Syariah