Menjelang akhir tahun, seorang debitur mengirim hampers ke rumah seorang account officer. Nilainya tidak besar, dan menurut debitur itu hanya tanda terima kasih. Beberapa minggu kemudian, debitur yang sama mengajukan penambahan plafon. Account officer itu duduk di komite kredit.
Di kantor yang sama, seorang anggota Direksi mengusulkan vendor pelatihan. Vendor itu dimiliki oleh adik iparnya. Secara administratif, dokumen pengadaan lengkap. Tidak ada yang bertanya, karena tidak ada yang tahu hubungannya.
Ilustrasi di atas adalah gambaran umum, bukan kasus nyata. Dua situasi itu berbeda bentuk, tetapi berakar pada hal yang sama: kepentingan pribadi yang bercampur dengan keputusan bank.
1. Mengapa Ini Soal Kontrol, Bukan Sopan Santun
Gratifikasi dan benturan kepentingan sering dibahas dengan bahasa yang salah. Gratifikasi diperlakukan sebagai persoalan etiket: boleh atau tidak, wajar atau berlebihan. Benturan kepentingan diperlakukan sebagai persoalan pribadi: masing-masing pejabat dianggap tahu cara menjaga diri.
Padahal keduanya adalah risiko yang bisa dikelola dengan kontrol: kebijakan, register, persetujuan, pemisahan peran, dan jejak. Tanpa kontrol, bank bergantung pada niat baik dan ingatan orang. Keduanya mudah luntur ketika ada tekanan.
Bagi BPR dan BPRS, risikonya nyata. Keputusan kredit yang dipengaruhi hubungan pribadi dapat menghasilkan kredit bermasalah. Pengadaan yang menguntungkan pihak sendiri membebani biaya. Penerimaan hadiah dari debitur dapat berubah menjadi penyuapan jika dikaitkan dengan keputusan.
Kesulitan lain adalah pencatatan. Tanpa register, bank tidak dapat membedakan pegawai yang menolak hadiah, pegawai yang menerima lalu menyerahkannya, dan pegawai yang menerima tanpa memberi tahu. Ketiganya terlihat sama sampai ada pemeriksaan atau laporan. Register membuat perbedaan itu terlihat.
2. Gratifikasi Menurut Hukum Pidana
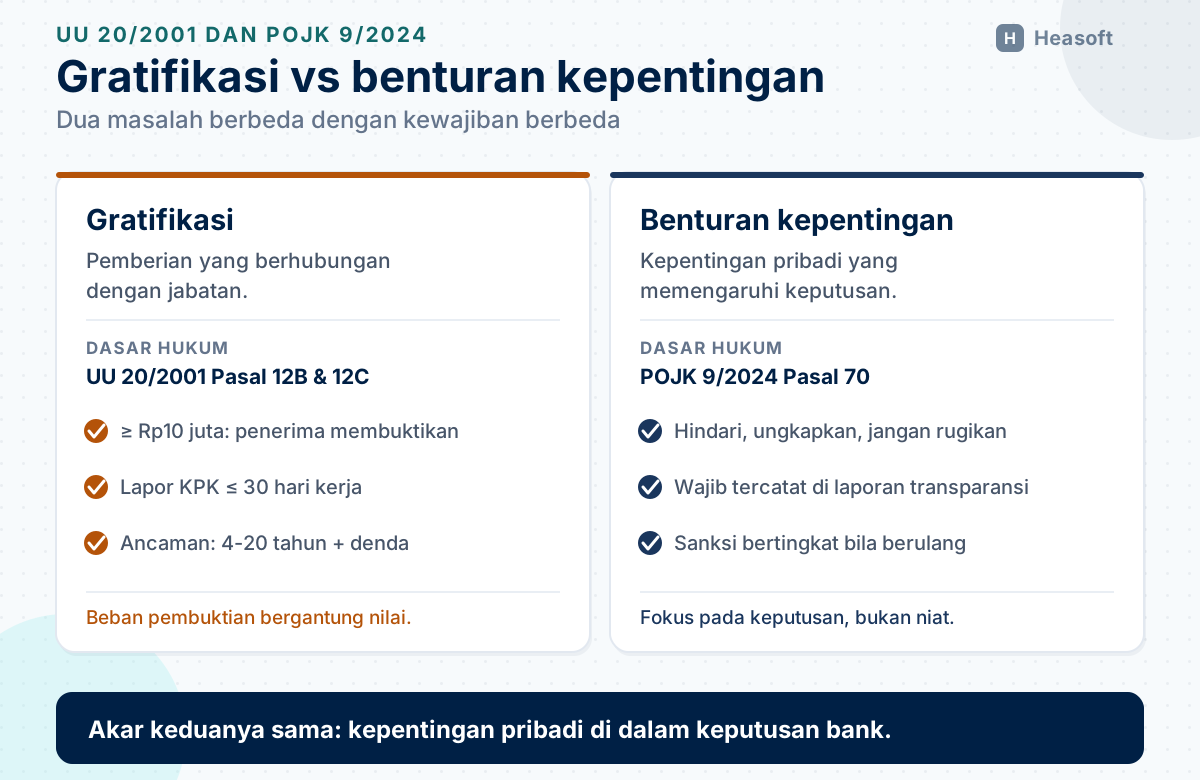
Pasal 12B ayat (1) UU Nomor 31 Tahun 1999 sebagaimana diubah dengan UU Nomor 20 Tahun 2001 mengatur gratifikasi. Bunyi intinya: setiap gratifikasi kepada pegawai negeri atau penyelenggara negara dianggap pemberian suap apabila berhubungan dengan jabatannya dan berlawanan dengan kewajiban atau tugasnya.
Pasal itu membagi beban pembuktian berdasarkan nilai:
- untuk gratifikasi bernilai Rp10.000.000 atau lebih, penerima harus membuktikan bahwa pemberian itu bukan suap;
- untuk gratifikasi bernilai kurang dari Rp10.000.000, penuntut umum yang harus membuktikan bahwa pemberian itu suap.
Ancamannya berat. Pasal 12B ayat (2) menyebut pidana penjara seumur hidup atau pidana penjara paling singkat 4 tahun dan paling lama 20 tahun, ditambah denda paling sedikit Rp200.000.000 dan paling banyak Rp1.000.000.000.
Lalu ada pintu yang sering dikutip: Pasal 12C. Ketentuan Pasal 12B ayat (1) tidak berlaku jika penerima melaporkan gratifikasi kepada Komisi Pemberantasan Korupsi. Laporan wajib disampaikan paling lambat 30 hari kerja sejak tanggal gratifikasi diterima.
Perlu dicatat, pelaporan tidak otomatis berarti gratifikasi itu halal. KPK menetapkan status penerimaan, dan dalam praktiknya pemberian yang terkait jabatan bisa ditetapkan menjadi milik negara. Pelaporan tepat waktu memberi perlindungan hukum, bukan pengesahan.
Gratifikasi juga tidak selalu berbentuk uang. Diskon tidak wajar, tiket perjalanan, fasilitas kendaraan, kesempatan usaha, dan pinjaman tanpa bunga dapat masuk kategori yang sama jika berhubungan dengan jabatan. Karena itu, kebijakan sebaiknya mendefinisikan pemberian secara luas, bukan hanya nominal uang tunai.
2.1 Siapa yang Tercakup
Pasal 12B menyebut dua pihak: pegawai negeri dan penyelenggara negara. Definisi penyelenggara negara diatur dalam UU Nomor 28 Tahun 1999. Penjelasan Pasal 2 undang-undang itu mencakup direksi, komisaris, dan pejabat struktural lain pada badan usaha milik negara dan badan usaha milik daerah.
Karena itu, BPR yang sahamnya dimiliki pemerintah daerah menghadapi cakupan yang lebih luas. Pengurus dan pejabat strukturalnya umumnya masuk kategori penyelenggara negara. BPR swasta tidak otomatis tunduk pada Pasal 12B, tetapi bukan berarti aman. Pemberian dari debitur tetap dapat tergolong fraud menurut POJK 12/2024, melanggar kebijakan internal, dan menimbulkan risiko perdata atau pidana lain.
Kesimpulan praktisnya sederhana: jangan membangun kebijakan berdasarkan status kepemilikan. Bangun kebijakan yang berlaku untuk semua pegawai.
3. Benturan Kepentingan Menurut POJK 9/2024
POJK Nomor 9 Tahun 2024 tentang Penerapan Tata Kelola bagi BPR dan BPRS mengatur benturan kepentingan secara khusus dalam Pasal 70.
Pasal 70 ayat (1) mewajibkan anggota Direksi, anggota Dewan Komisaris, anggota dewan pengawas syariah, pejabat eksekutif, dan pegawai menghindari segala bentuk benturan kepentingan dalam pelaksanaan tugas.
Pasal 70 ayat (2) mengatur kewajiban mengungkapkan benturan kepentingan dalam setiap keputusan yang memenuhi kondisi adanya benturan kepentingan.
Pasal 70 ayat (3) melarang pengambilan tindakan yang berpotensi merugikan BPR atau BPRS, atau mengurangi keuntungannya.
Pasal 70 ayat (4) mewajibkan bank memiliki kebijakan benturan kepentingan yang bertujuan menetapkan aturan, mengidentifikasi, dan mengurangi potensi benturan kepentingan.
Empat ayat itu memberi kerangka yang jelas: hindari, ungkapkan, jangan merugikan, dan miliki kebijakan. Yang sering hilang adalah bagian kedua: ungkapkan. Banyak bank memiliki larangan, tetapi tidak memiliki cara mencatat pengungkapan.
Kerangka itu juga menuntut bank menetapkan siapa yang berwenang menilai ada atau tidaknya benturan kepentingan. Jika penilaian diserahkan sepenuhnya kepada pegawai yang bersangkutan, pengungkapan mudah berubah menjadi penilaian subjektif. Menetapkan pejabat penilai, misalnya unit kepatuhan untuk keputusan kredit dan Direksi untuk pengadaan besar, membuat penilaian lebih konsisten.
3.1 Sanksi
Pasal 71 mengatur sanksi. Pelanggaran atas Pasal 70 ayat (2), (3), dan/atau (4) dikenai teguran tertulis. Jika pelanggaran berulang, sanksinya meningkat menjadi penurunan tingkat kesehatan, penghentian sementara sebagian kegiatan operasional, dan/atau larangan ekspansi usaha. Pihak utama bank juga dapat dikenai larangan sebagai pihak utama. Selain itu, bank, BPRS, dan/atau pemegang saham pengendali dapat dikenai denda Rp10.000.000 sampai Rp100.000.000 untuk setiap pelanggaran.
3.2 Transparansi
Benturan kepentingan juga harus terlihat dalam laporan transparansi tata kelola. Pasal 102 ayat (1) POJK 9/2024 mewajibkan bank menyusun laporan transparansi pada setiap akhir tahun buku. Salah satu isinya adalah transaksi yang mengandung benturan kepentingan.
Artinya, benturan kepentingan bukan hanya urusan internal. Ia harus tercatat, dilaporkan, dan dapat diperiksa.
4. Kaitan dengan Strategi Anti-Fraud
POJK Nomor 12 Tahun 2024 tentang Penerapan Strategi Anti Fraud menempatkan korupsi sebagai salah satu jenis fraud. Pasal 2 huruf a merinci korupsi menjadi benturan kepentingan yang merugikan lembaga jasa keuangan atau konsumen, penyuapan, penerimaan tidak sah, dan pemerasan.
Dengan definisi itu, gratifikasi dan benturan kepentingan bukan dua topik terpisah dari program anti-fraud. Keduanya adalah bagian dari jenis fraud yang harus dicegah, dideteksi, diinvestigasi, dan dilaporkan.
4.1 Definisi fraud yang menentukan cakupan
Pasal 2 POJK 12/2024 merinci korupsi menjadi empat bentuk: benturan kepentingan yang merugikan lembaga jasa keuangan atau konsumen, penyuapan, penerimaan tidak sah, dan pemerasan. Bagi bank, rincian ini berguna untuk dua hal.
Pertama, menyusun daftar perbuatan yang wajib dilaporkan melalui kanal internal. Pegawai tidak perlu menebak apakah suatu kejadian “cukup serius”; jika masuk salah satu bentuk di atas, laporan diterima.
Kedua, menentukan tindak lanjut. Penyuapan dan penerimaan tidak sah biasanya memerlukan koordinasi dengan bagian hukum, sedangkan benturan kepentingan yang belum menimbulkan kerugian dapat diselesaikan dengan recusal dan perbaikan prosedur.
5. Kebijakan Hadiah: Tiga Pilihan
Bank perlu memilih pendekatan yang jelas. Ada tiga model yang umum dipakai.
Model 1: larangan total. Pegawai dilarang menerima hadiah dalam bentuk apa pun dari nasabah, debitur, vendor, atau pihak yang berkepentingan. Model ini paling mudah dipahami dan paling mudah diaudit. Kelemahannya, pegawai bisa menghadapi situasi sosial yang canggung, misalnya ketika hadiah datang tanpa diminta.
Model 2: ambang nilai. Bank mengizinkan hadiah di bawah nilai tertentu, dengan kewajiban mencatat. Model ini lebih luwes, tetapi membutuhkan register yang rapi dan penilaian yang konsisten. Tanpa keduanya, ambang nilai menjadi celah.
Model 3: persetujuan kasus per kasus. Pegawai wajib meminta persetujuan sebelum menerima. Model ini cocok untuk situasi khusus, tetapi lambat dan sulit diterapkan pada hadiah yang datang tiba-tiba.
Untuk BPR dan BPRS, model larangan total dengan pengecualian yang sempit biasanya paling mudah dijalankan. Pengecualian dapat mencakup hal yang tidak bernilai ekonomi, seperti ucapan selamat, atau jamuan yang disediakan dalam kunjungan kerja resmi dan tercatat.
Yang penting, kebijakan harus menjawab pertanyaan praktis:
- Apa yang dimaksud hadiah? Apakah termasuk jamuan, tiket perjalanan, diskon, pinjaman pribadi, dan fasilitas lain?
- Siapa yang tercakup? Apakah termasuk anggota keluarga pegawai?
- Bagaimana jika hadiah tidak dapat ditolak? Ke mana harus diserahkan, dan dalam berapa hari?
- Bagaimana pencatatannya? Siapa yang menyimpan register, dan siapa yang boleh melihatnya?
- Apa konsekuensi pelanggaran?
5.1 Jika hadiah telanjur diterima
Kebijakan larangan total tetap harus menjawab situasi ketika hadiah sudah berada di tangan pegawai. Urutan yang lazim dipakai:
- Jangan menggunakan atau membuka hadiah.
- Catat siapa pemberi, kapan, dan dalam rangka apa hadiah diberikan.
- Serahkan kepada unit kepatuhan dalam waktu yang ditetapkan kebijakan.
- Unit kepatuhan memutuskan: dikembalikan, diserahkan kepada bank, atau dilaporkan kepada pihak berwenang.
- Catat keputusan dan buktinya dalam register.
Bagi BPR yang sahamnya dimiliki pemerintah daerah, pegawai dan pengurus dapat termasuk penyelenggara negara. Dalam kondisi itu, pelaporan kepada KPK paling lambat 30 hari kerja sejak gratifikasi diterima adalah jalur yang diatur Pasal 12C. Serahkan keputusan pelaporan kepada bagian hukum agar tidak terjadi pelaporan ganda atau terlambat.
6. Register dan Deklarasi
Dua alat membuat kebijakan berjalan: register gratifikasi dan deklarasi benturan kepentingan.
6.1 Register Gratifikasi
Register gratifikasi mencatat setiap penerimaan yang dilaporkan, termasuk yang ditolak dan diserahkan. Isi minimumnya: tanggal, pemberi, hubungan pemberi dengan bank, jenis dan nilai pemberian, tindakan yang diambil, dan status penyelesaian.
Register ini bukan daftar kesalahan. Ia adalah alat untuk melihat pola. Jika seorang pegawai menerima beberapa pemberian dari debitur yang sama, pola itu perlu diperiksa meskipun masing-masing pemberian bernilai kecil.
6.2 Deklarasi Benturan Kepentingan
Deklarasi benturan kepentingan sebaiknya dilakukan pada dua saat: berkala, misalnya setiap tahun, dan pada saat mengambil keputusan tertentu.
Isi deklarasi mencakup:
- hubungan keluarga dengan nasabah, debitur, vendor, atau calon pegawai;
- kepemilikan saham atau usaha pada pihak yang berhubungan dengan bank;
- jabatan di perusahaan lain;
- pinjaman pribadi kepada atau dari pihak yang berhubungan dengan bank;
- kepentingan lain yang dapat memengaruhi keputusan.
Deklarasi tahunan saja tidak cukup. Keputusan kredit, pengadaan, dan rekrutmen membutuhkan pemeriksaan benturan kepentingan pada saat itu, sebelum keputusan diambil.
6.1 Isi register yang memudahkan audit
Register yang baik bukan sekadar daftar nama. Ia memuat:
- nomor urut dan tanggal penerimaan laporan;
- identitas pelapor dan pemberi, serta hubungannya dengan bank;
- jenis pemberian, nilai perkiraan, dan bukti pendukung;
- keputusan yang diambil dan pejabat yang menyetujui;
- status penyelesaian dan tanggal penutupan.
Untuk deklarasi benturan kepentingan, tambahkan keputusan yang terdampak. Contohnya, deklarasi seorang analis kredit perlu dikaitkan dengan nomor aplikasi kredit yang ia tangani. Tanpa kaitan itu, deklarasi hanya menjadi dokumen tahunan yang tidak pernah dipakai.
Register perlu disimpan sesuai kebijakan retensi bank dan hanya dapat diakses pihak yang berwenang.
7. Titik Rawan di BPR/BPRS
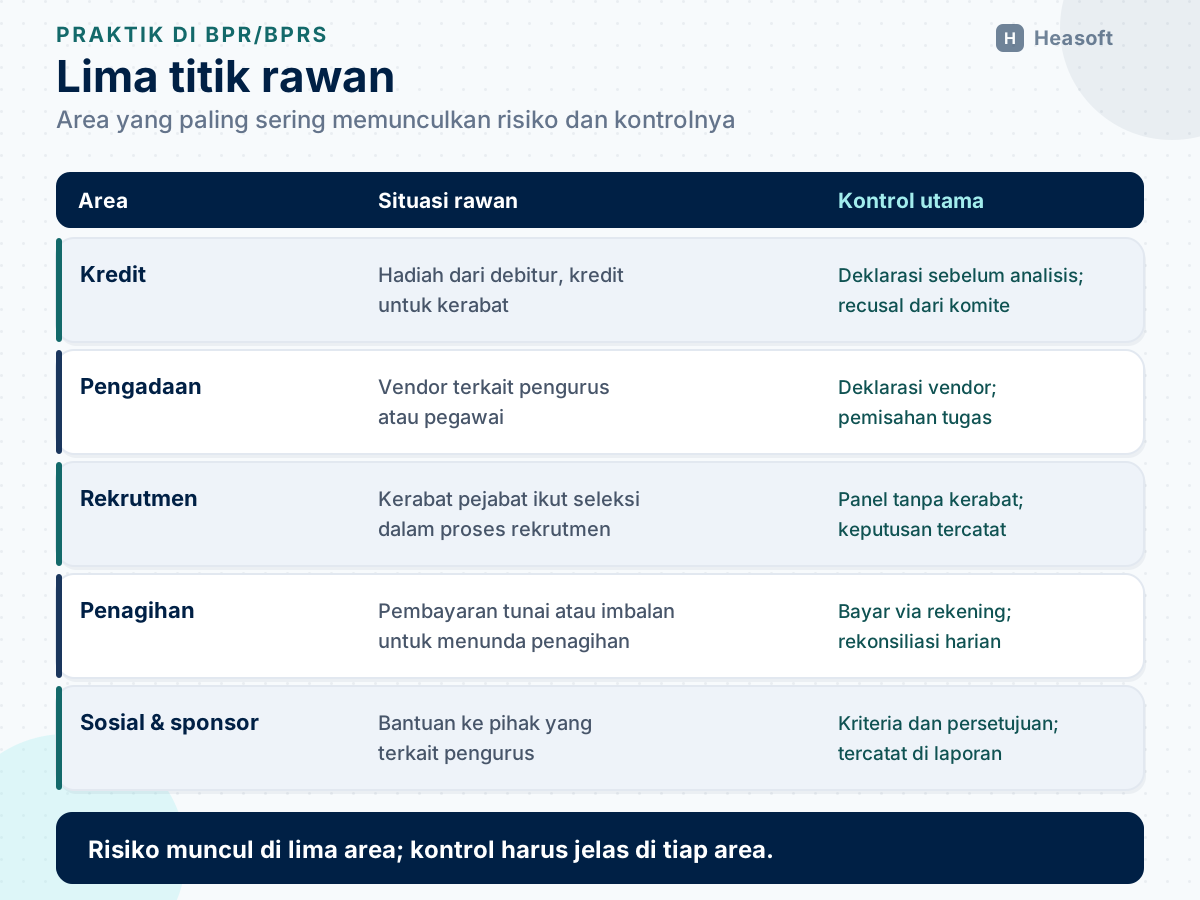
Beberapa area paling sering memunculkan gratifikasi dan benturan kepentingan.
Kredit. Account officer yang menerima hadiah dari debitur, atau yang menyetujui kredit untuk perusahaan kerabat, berada di titik rawan. Kontrolnya: deklarasi sebelum analisis, recusal dari komite, dan pemeriksaan hubungan melalui data pemilik manfaat.
Pengadaan. Vendor yang memiliki hubungan dengan pengurus atau pegawai. Kontrolnya: deklarasi vendor, pemisahan antara peminta dan penyetuju, serta perbandingan penawaran yang terdokumentasi.
Rekrutmen dan promosi. Calon pegawai yang merupakan kerabat pejabat. Kontrolnya: pengungkapan hubungan, panel seleksi yang tidak melibatkan kerabat, dan pencatatan keputusan.
Penagihan. Petugas penagihan yang menerima pembayaran tunai dari debitur, atau yang meminta imbalan untuk menunda penagihan. Kontrolnya: pembayaran melalui rekening bank, rekonsiliasi harian, dan rotasi penugasan.
Kegiatan sosial dan sponsor. Bantuan atau sponsor kepada pihak yang terkait dengan pengurus. Kontrolnya: kriteria penerima, persetujuan berlapis, dan pengungkapan dalam laporan transparansi.
8. Alur Penanganan
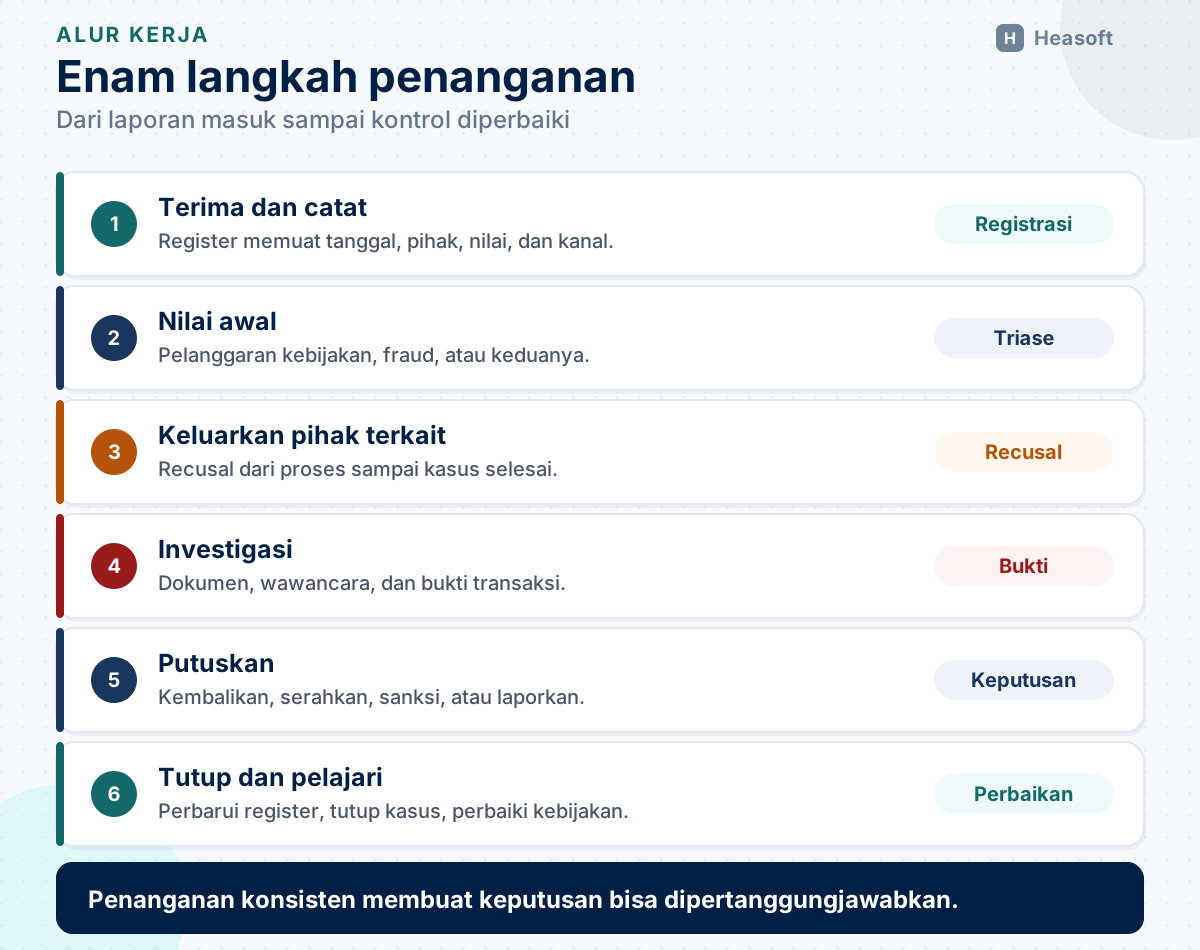
Ketika ada laporan atau temuan, bank membutuhkan alur yang konsisten.
Langkah 1: terima dan catat. Catat laporan atau temuan dalam register, termasuk tanggal, pihak, dan nilai.
Langkah 2: nilai awal. Tentukan apakah ini pelanggaran kebijakan, dugaan fraud, atau keduanya. Nilai juga apakah ada keputusan yang harus ditunda.
Langkah 3: keluarkan pihak yang terkena dampak. Jika pegawai yang menerima hadiah terlibat dalam keputusan terkait, ia harus keluar dari proses itu sampai kasus selesai.
Langkah 4: investigasi. Kumpulkan dokumen, wawancara, dan bukti transaksi. Untuk gratifikasi yang dilaporkan, catat juga apakah pemberian diserahkan ke bank atau dilaporkan ke KPK.
Langkah 5: putuskan. Tentukan tindakan: pengembalian, penyerahan, sanksi, perbaikan kontrol, atau pelaporan ke pihak berwenang. Untuk dugaan tindak pidana, koordinasikan dengan bagian hukum.
Langkah 6: tutup dan pelajari. Catat hasil, perbarui register, dan perbaiki kebijakan jika ditemukan celah.
9. Bukti dan Jejak Audit
Saat pemeriksaan, bank perlu menunjukkan bahwa kebijakan benar-benar dijalankan. Bukti yang biasanya diminta:
- kebijakan gratifikasi dan benturan kepentingan yang berlaku, beserta riwayat perubahannya;
- register gratifikasi dan bukti tindak lanjut;
- deklarasi benturan kepentingan pegawai dan pengurus;
- risalah rapat komite kredit yang menunjukkan siapa yang abstain atau keluar karena benturan kepentingan;
- dokumen pengadaan yang menunjukkan penilaian hubungan vendor;
- laporan transparansi tata kelola yang memuat transaksi benturan kepentingan;
- bukti sosialisasi dan pelatihan.
Yang sering terlewat adalah bukti abstain. Jika seorang anggota komite menyatakan benturan kepentingan secara lisan dan keluar ruangan, tetapi tidak ada catatannya, kontrol itu sulit dibuktikan. Risalah rapat harus mencatat pengungkapan dan tindakan yang diambil.
9.1 Peran tiga pihak
Kontrol gratifikasi dan benturan kepentingan tidak berjalan jika hanya dibebankan kepada satu unit.
Direksi menetapkan kebijakan, menyetujui register dan laporan, serta memastikan sumber daya untuk menindaklanjuti laporan.
Dewan Komisaris mengawasi pelaksanaan, terutama kasus yang melibatkan anggota Direksi atau pejabat senior. Jika kasus menyentuh pengurus, jalur pengawasan tidak boleh berada di bawah pihak yang diperiksa.
Audit intern menguji secara independen apakah deklarasi diisi, register diperbarui, dan recusal benar-benar dicatat dalam risalah rapat.
Pembagian peran ini bukan formalitas. Ia mencegah satu orang menjadi penerima laporan, penyelidik, dan pemberi sanksi sekaligus.
10. Ukuran Keberhasilan
Beberapa ukuran yang berguna:
- jumlah deklarasi yang diterima dibandingkan jumlah pegawai dan pengurus;
- jumlah laporan gratifikasi per tahun dan nilai totalnya;
- persentase laporan yang ditindaklanjuti dalam tenggat;
- jumlah keputusan yang melibatkan recusal;
- jumlah temuan pemeriksaan terkait benturan kepentingan;
- waktu rata-rata penyelesaian kasus.
Angka-angka ini sebaiknya dilaporkan kepada Direksi dan Dewan Komisaris, lalu dibahas dalam rapat tata kelola.
Jumlah laporan yang naik belum tentu tanda keberhasilan. Yang lebih penting adalah proporsi laporan yang selesai dengan keputusan terdokumentasi, jumlah recusal yang tercatat, dan perbaikan kontrol yang lahir dari temuan. Bank juga perlu memantau laporan yang ditutup tanpa investigasi, karena di situlah risiko laporan serius terlewat.
11. Rencana 30/60/90 Hari
30 hari pertama. Tinjau kebijakan yang ada. Tentukan model kebijakan hadiah. Siapkan register gratifikasi dan formulir deklarasi benturan kepentingan. Identifikasi titik rawan di kredit, pengadaan, dan penagihan.
60 hari berikutnya. Sosialisasi ke seluruh pegawai dan pengurus. Jalankan deklarasi tahunan. Uji alur penanganan dengan satu kasus simulasi. Perbaiki formulir agar mudah diisi dan tidak menimbulkan pertanyaan berulang.
90 hari berikutnya. Jalankan siklus penuh: terima, nilai, investigasi, putuskan, catat. Masukkan transaksi benturan kepentingan ke laporan transparansi. Laporkan hasilnya kepada Direksi dan Dewan Komisaris, lalu perbarui kebijakan berdasarkan temuan.
12. Kesimpulan
Gratifikasi dan benturan kepentingan bukan soal moral pribadi semata. Keduanya adalah risiko yang dapat dikelola dengan kebijakan yang jelas, register yang rapi, pengungkapan yang dicatat, dan keputusan yang dijaga.
UU 20/2001 memberi konsekuensi pidana bagi penerimaan yang terkait jabatan. POJK 9/2024 mewajibkan bank menghindari, mengungkapkan, dan memiliki kebijakan. POJK 12/2024 menempatkan keduanya dalam kerangka fraud. Tiga lapis aturan itu menunjuk ke arah yang sama: jangan biarkan keputusan bank dibeli atau dipengaruhi secara diam-diam.
Untuk melihat bagaimana fraud dan kontrol pencegahannya dibahas secara menyeluruh, baca Fraud di BPR dan BPRS. Sisi tata kelola dan tanggung jawab pengurus ada di POJK 9/2024: tata kelola BPR/BPRS. Batas kredit kepada pihak terkait dibahas di BMPP, BMPK, dan BMPD. Kanal pelaporan internal dijelaskan di Whistleblowing system di BPR/BPRS.
Referensi
- BPK JDIH — “Undang-Undang Nomor 20 Tahun 2001 tentang Perubahan atas Undang-Undang Nomor 31 Tahun 1999 tentang Pemberantasan Tindak Pidana Korupsi”. https://peraturan.bpk.go.id/Details/44900/uu-no-20-tahun-2001
- BPK JDIH — “Undang-Undang Nomor 28 Tahun 1999 tentang Penyelenggara Negara yang Bersih dan Bebas dari Korupsi, Kolusi, dan Nepotisme”. https://peraturan.bpk.go.id/Details/45345/uu-no-28-tahun-1999
- Otoritas Jasa Keuangan — “POJK 9/2024: Penerapan Tata Kelola bagi BPR dan BPRS”. https://ojk.go.id/id/regulasi/Pages/POJK-9-2024-Penerapan-Tata-Kelola-bagi-BPR-dan-BPRS.aspx
- BPK JDIH — “Peraturan Otoritas Jasa Keuangan Nomor 12 Tahun 2024 tentang Penerapan Strategi Anti Fraud bagi Lembaga Jasa Keuangan”. https://peraturan.bpk.go.id/Details/301737/peraturan-ojk-no-12-tahun-2024
- Komisi Pemberantasan Korupsi — “Layanan Gratifikasi”. kpk.go.id/id/layanan/gratifikasi
- Kementerian Keuangan DJKN — “KPK Terbitkan Aturan Gratifikasi Terbaru, Ada 5 Poin Perubahan yang Perlu Dipahami”. https://www.djkn.kemenkeu.go.id/kanwil-rsk/baca-artikel/18262/KPK-Terbitkan-Aturan-Gratifikasi-Terbaru-Ada-5-Poin-Perubahan-Yang-Perlu-Dipahami.html