Seorang calon nasabah membuka situs web sebuah BPR. Ia ingin melihat laporan keuangan terbaru sebelum menempatkan dana. Yang ditemukan hanya laporan posisi Desember dua tahun lalu. Halaman berita terakhir diperbarui setahun sebelumnya.
Ia bertanya ke petugas. Jawabannya: “Laporannya sudah kami kirim ke OJK setiap bulan, Bu.”
Jawaban itu benar, tetapi tidak menjawab pertanyaan. Mengirim laporan ke OJK dan mengumumkannya kepada publik adalah dua kewajiban berbeda. Yang pertama berkaitan dengan pelaporan. Yang kedua berkaitan dengan transparansi kondisi keuangan.
Ilustrasi di atas adalah gambaran tentang kebingungan yang sering terjadi, bukan kasus bank tertentu. Banyak BPR dan BPRS tertib mengirim laporan bulanan, tetapi lupa bahwa laporan keuangan triwulanan juga harus diumumkan melalui situs web dan media yang ditentukan.
Artikel ini membahas kewajiban Laporan Keuangan Publikasi untuk BPR dan BPRS: apa isinya, di mana harus diumumkan, kapan tenggatnya, bukti apa yang harus disimpan, dan sanksi apa yang mengintai. Rujukan utamanya adalah POJK 23/2024, khususnya Pasal 34 sampai Pasal 42.
1. Dikirim ke OJK bukan berarti sudah diumumkan
POJK 23/2024 membedakan beberapa jenis laporan. Laporan Berkala bulanan dikirim setiap bulan. Laporan Berkala triwulanan dikirim untuk posisi Maret, Juni, September, dan Desember. Laporan Tahunan disusun setiap akhir tahun. Rincian tenggat laporan bulanan ada di checklist pelaporan bulanan BPRS dan panduan pelaporan APOLO.
Laporan Keuangan Publikasi adalah laporan keuangan triwulanan yang disusun berdasarkan standar akuntansi keuangan dan pedoman akuntansi BPR/BPRS, lalu diumumkan kepada publik. Ia bukan dokumen internal dan bukan sekadar lampiran laporan ke OJK.
Karena itu, bank harus memenuhi tiga hal sekaligus:
- Menyusun laporan dengan bentuk dan tata cara yang ditetapkan OJK.
- Menyampaikannya melalui sistem pelaporan OJK.
- Mengumumkannya kepada publik melalui media yang ditentukan.
Ketiganya punya tenggat dan bukti sendiri. Mengirim laporan tepat waktu tidak menghapus kewajiban mengumumkan. Mengumumkan lebih awal juga tidak menghapus kewajiban menyampaikan laporan.
Kewajiban ini sejalan dengan prinsip transparansi dalam tata kelola. POJK 9/2024 menegaskan bahwa laporan harus lengkap, akurat, terkini, dan utuh. Publikasi adalah cara bank membuktikan bahwa angka yang dilaporkan kepada pengawas juga bisa dibaca oleh nasabah dan masyarakat.
2. Apa yang dimaksud Laporan Keuangan Publikasi
Dalam POJK 23/2024, Laporan Keuangan Publikasi didefinisikan sebagai laporan keuangan BPR dan BPRS yang disusun berdasarkan standar akuntansi keuangan dan pedoman akuntansi, serta dipublikasikan setiap triwulan.
Kata “setiap triwulan” penting. Publikasi bukan kegiatan tahunan. Ia mengikuti posisi laporan Maret, Juni, September, dan Desember. Untuk posisi Desember, Laporan Keuangan Publikasi disusun berdasarkan Laporan Keuangan Tahunan.
Bentuk dan tata cara penyusunan Laporan Keuangan Publikasi ditetapkan OJK. Karena itu, bank tidak bebas membuat format sendiri. Format yang dipakai harus mengikuti ketentuan yang berlaku, termasuk struktur laporan keuangan, informasi kinerja keuangan, dan informasi lain yang diwajibkan. Kanal tempat laporan disampaikan dan diumumkan dibahas di artikel layanan digital OJK untuk BPR/BPRS.
Bagi bank, konsekuensinya praktis: tim akuntansi tidak bisa menyusun publikasi sebagai ringkasan bebas. Ia harus mengikuti format yang sama dengan yang disampaikan melalui sistem pelaporan OJK. Perbedaan kecil dalam penyajian bisa membuat publikasi dianggap tidak sesuai.
3. Isi yang wajib diumumkan
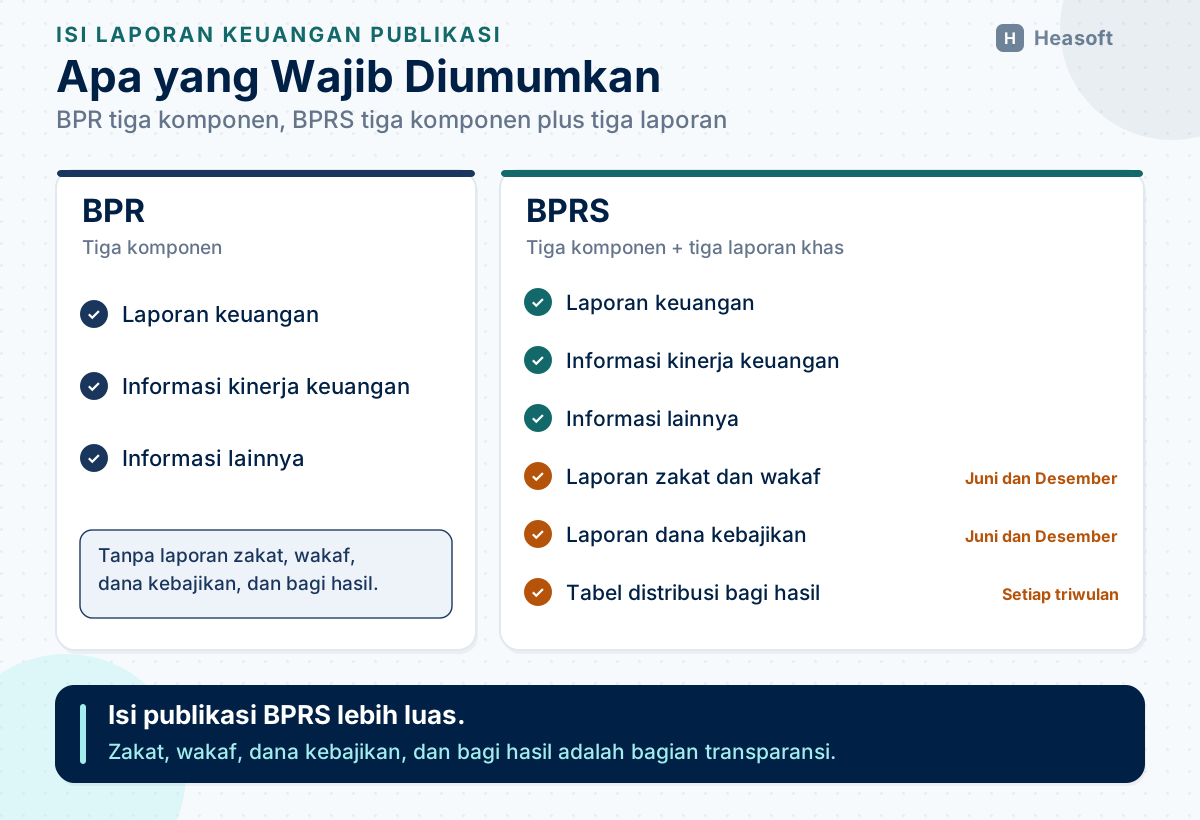
Pasal 35 POJK 23/2024 membedakan isi Laporan Keuangan Publikasi antara BPR dan BPRS. Perbedaannya bukan hanya pada istilah, tetapi pada laporan tambahan yang harus disajikan.
| Komponen | BPR | BPRS |
|---|---|---|
| Laporan keuangan | Wajib | Wajib |
| Informasi kinerja keuangan | Wajib | Wajib |
| Informasi lainnya | Wajib | Wajib |
| Laporan sumber dan penyaluran dana zakat dan wakaf | Tidak | Wajib untuk posisi Juni dan Desember |
| Laporan sumber dan penggunaan dana kebajikan | Tidak | Wajib untuk posisi Juni dan Desember |
| Tabel distribusi bagi hasil | Tidak | Wajib |
Laporan keuangan disajikan dalam bentuk perbandingan dengan periode yang sama pada tahun sebelumnya. Untuk laporan zakat, wakaf, dan dana kebajikan, perbandingannya dilakukan dengan laporan pada akhir tahun sebelumnya.
Mengapa perbandingan penting? Karena angka tunggal tidak memberi konteks. Laba Rp2 miliar bisa terlihat baik atau buruk tergantung apakah periode yang sama tahun lalu menghasilkan Rp1 miliar atau Rp4 miliar. Perbandingan memaksa pembaca melihat arah, bukan hanya posisi.
Bagi BPRS, laporan zakat dan wakaf bukan pelengkap. Ia menunjukkan bahwa dana yang dihimpun dan disalurkan sesuai peruntukannya. Laporan dana kebajikan menunjukkan penggunaan dana sosial. Tabel distribusi bagi hasil menunjukkan bagaimana hasil usaha dibagikan kepada pemilik dana. Ketiganya adalah bagian dari transparansi yang khas bank syariah.
4. Media pengumuman bergantung total aset
Tempat pengumuman tidak bisa dipilih berdasarkan selera. Pasal 36 POJK 23/2024 membaginya berdasarkan total aset bank.
| Total aset | Media untuk posisi Maret, Juni, September | Media untuk posisi Desember |
|---|---|---|
| Paling sedikit Rp10 miliar | Situs web + surat kabar harian lokal atau media pengumuman di kantor | Situs web + surat kabar harian lokal dan media pengumuman di kantor |
| Kurang dari Rp10 miliar | Situs web + surat kabar harian lokal atau media pengumuman di kantor | Situs web + surat kabar harian lokal atau media pengumuman di kantor |
Ada dua hal yang sering salah dipahami.
Pertama, situs web selalu wajib. Tidak ada pengecualian untuk bank kecil. Media lain adalah tambahan, bukan pengganti.
Kedua, untuk bank dengan aset Rp10 miliar atau lebih, posisi Desember wajib memakai keduanya: surat kabar harian lokal dan media pengumuman di kantor. Kata “dan” berbeda dari “atau”. Kesalahan membaca satu kata ini bisa membuat publikasi Desember dianggap tidak memenuhi ketentuan.
Media pengumuman di kantor adalah media yang mudah dibaca publik di kantor bank, misalnya papan pengumuman. Ketentuannya bukan sekadar dipasang. Pasal 37 ayat (2) mewajibkan pengumuman di seluruh kantor dan dilakukan secara terus-menerus sampai jangka waktu pelaporan berikutnya. Jika hanya dipasang di kantor pusat, bank belum memenuhi kewajiban.
Surat kabar harian lokal juga perlu dipilih dengan hati-hati. Yang dimaksud adalah surat kabar yang terbit dan beredar di wilayah setempat, bukan media internal atau buletin bank. Bukti pemuatan di media itu harus disimpan.
5. Tenggat: akhir bulan berikutnya dan akhir bulan keempat
Pasal 36 ayat (3) mengatur dua tenggat berbeda.
| Posisi laporan | Batas pengumuman |
|---|---|
| Maret | Akhir April tahun berjalan |
| Juni | Akhir Juli tahun berjalan |
| September | Akhir Oktober tahun berjalan |
| Desember | Akhir April tahun berikutnya |
Untuk tiga triwulan pertama, batasnya adalah akhir bulan berikutnya setelah bulan laporan. Untuk posisi Desember, batasnya adalah akhir bulan keempat setelah bulan laporan.
Dengan begitu, kalender publikasi tahun 2026 terlihat seperti ini:
- Posisi Maret 2026: paling lambat 30 April 2026.
- Posisi Juni 2026: paling lambat 31 Juli 2026.
- Posisi September 2026: paling lambat 31 Oktober 2026.
- Posisi Desember 2026: paling lambat 30 April 2027.
Tanggal ini perlu dibedakan dari tenggat penyampaian laporan triwulanan ke OJK. Laporan triwulanan disampaikan sebagai bagian laporan bulanan, paling lambat tanggal 10 bulan berikutnya untuk periode I, atau tanggal 15 untuk periode II. Publikasi kepada masyarakat punya tenggat yang lebih longgar, tetapi tidak boleh ditunda sampai laporan berikutnya terbit.
Contoh praktis: laporan posisi Juni disampaikan ke OJK paling lambat 10 Juli. Publikasi di situs web dan media paling lambat 31 Juli. Jika bank menunggu tanggal 30 Juli untuk menyiapkan materi, ada risiko publikasi terlambat karena persetujuan atau pemuatan media memakan waktu.
Karena itu, tenggat internal sebaiknya lebih awal. Jika batas publikasi 31 Juli, materi final sebaiknya sudah disetujui Direksi pada 20 Juli. Waktu cadangan itu digunakan untuk memeriksa angka, meminta konfirmasi media, dan memperbaiki kesalahan cetak.

6. Satu angka, satu sumber
Pasal 34 ayat (3) memuat ketentuan yang sering terlewat. Jika bank mengumumkan Laporan Keuangan Publikasi dengan data yang tidak sesuai dengan laporan yang disampaikan melalui sistem pelaporan OJK, bank dinyatakan belum mengumumkan Laporan Keuangan Publikasi.
Artinya, publikasi tidak cukup hanya ada. Isinya harus sama dengan yang dilaporkan. Perbedaan angka antara website dan laporan ke OJK bukan kesalahan kecil. Ia menghapus manfaat publikasi dan bisa berujung pada sanksi.
Penyebab perbedaan biasanya sederhana:
- Website diperbarui dari file spreadsheet yang berbeda dari file yang dikirim ke OJK.
- Ada koreksi setelah laporan dikirim, tetapi website tidak diperbarui.
- Angka dibulatkan berbeda antara laporan dan publikasi.
- Laporan posisi Desember memakai versi sebelum audit, sementara versi setelah audit tidak diunggah.
Kontrol yang paling murah adalah satu sumber data. Angka yang dipublikasikan harus berasal dari file yang sama dengan yang dikirim ke OJK. Jika ada koreksi, publikasi harus diperbarui pada hari yang sama. Jika koreksi baru diterima setelah publikasi, simpan versi lama dan catat alasan perubahan.
Praktik ini juga membantu saat OJK meminta penjelasan. Bank bisa menunjukkan bahwa angka di website, laporan ke OJK, dan pembukuan berasal dari sumber yang sama.
7. Laporan Desember: audit dan pertanggungjawaban
Posisi Desember memiliki dua syarat tambahan. Pasal 39 POJK 23/2024 menyatakan bahwa bank dinyatakan belum mengumumkan Laporan Keuangan Publikasi posisi Desember jika:
- Laporan Keuangan Tahunan dalam publikasi tidak diaudit oleh akuntan publik yang terdaftar di OJK; atau
- Laporan Keuangan Tahunan belum dipertanggungjawabkan oleh Direksi kepada rapat umum pemegang saham atau rapat anggota.
Karena itu, publikasi Desember bukan hanya pekerjaan menyalin angka. Ia bergantung pada dua proses lain: audit dan pertanggungjawaban.
Untuk BPR dan BPRS berbentuk perseroan terbatas, pertanggungjawaban dilakukan dalam RUPS. Untuk yang berbentuk koperasi, dilakukan dalam rapat anggota. Jika RUPS atau rapat anggota baru dilaksanakan setelah April, publikasi Desember berisiko terlambat.
Urutan yang sehat adalah:
- Tutup buku Desember dan susun laporan keuangan tahunan.
- Selesaikan audit sesuai jadwal.
- Siapkan laporan untuk RUPS atau rapat anggota.
- Setelah pertanggungjawaban diterima, finalkan Laporan Keuangan Publikasi posisi Desember.
- Umumkan paling lambat akhir April tahun berikutnya.
Jika audit atau RUPS mundur, seluruh rantai ikut mundur. Karena itu, jadwal audit dan RUPS sebaiknya ditetapkan jauh sebelum akhir tahun, bukan menunggu laporan selesai.
8. Bukti pengumuman dan pemeliharaan
Pasal 38 mewajibkan bank menyampaikan bukti pengumuman kepada OJK. Bukti itu berupa:
- Tangkapan layar halaman situs web bank yang memuat Laporan Keuangan Publikasi.
- Halaman surat kabar harian lokal, jika publikasi dilakukan di surat kabar.
- Foto pengumuman di media kantor, jika publikasi dilakukan di kantor.
Bukti tersebut disampaikan sebagai bagian dari Laporan Berkala bulanan pada periode terdekat sesuai batas waktu pengumuman. Bank yang tidak menyampaikan bukti dinyatakan melanggar ketentuan Laporan Berkala bulanan.
Ada dua hal yang perlu diperhatikan dalam menyimpan bukti.
Pertama, tangkapan layar harus memuat alamat situs, tanggal, dan isi laporan yang terbaca. Tangkapan layar yang hanya menampilkan judul tanpa angka sulit dipakai sebagai bukti.
Kedua, bukti surat kabar harus berupa halaman asli yang memuat laporan, bukan potongan yang tidak menunjukkan nama media dan tanggal. Jika publikasi dilakukan di beberapa kantor, simpan foto untuk setiap lokasi.
Pasal 37 juga mengatur pemeliharaan. Pengumuman di situs web wajib dipelihara paling singkat untuk tiga tahun terakhir. Pengumuman di kantor wajib dilakukan di seluruh kantor dan terus-menerus sampai jangka waktu pelaporan berikutnya. Bank yang menghapus publikasi lama sebelum tiga tahun memenuhi syarat bisa dikenai teguran tertulis.
Kebiasaan yang baik adalah menyimpan arsip publikasi dalam struktur yang mudah dicari: per tahun, per triwulan, dan per media. Jangan menggantungkan arsip pada satu orang atau satu komputer.
9. Sanksi dan tanggung jawab
Pasal 40 POJK 23/2024 menetapkan sanksi untuk pelanggaran publikasi.
| Pelanggaran | Sanksi |
|---|---|
| Terlambat mengumumkan Laporan Keuangan Publikasi | Denda Rp50.000 per hari kerja, paling banyak Rp3.000.000 |
| Tidak memelihara pengumuman di situs web paling singkat 3 tahun | Teguran tertulis |
| Melanggar ketentuan pengumuman di kantor: seluruh kantor dan terus-menerus | Denda Rp3.000.000 |
| Tidak menyampaikan bukti pengumuman | Sanksi sesuai Pasal 14, dianggap melanggar Laporan Berkala bulanan |
Pasal 41 menegaskan bahwa pengenaan sanksi tidak menghapus kewajiban. Bank yang sudah didenda tetap harus mengumumkan, memelihara, dan menyampaikan bukti. Sanksi bukan jalan keluar.
Tanggung jawabnya juga jelas. Pasal 42 menyatakan bahwa Direksi dan Dewan Komisaris bertanggung jawab sepenuhnya atas Laporan Keuangan Tahunan dan Laporan Keuangan Publikasi. Dalam praktik, tanggung jawab itu dijalankan melalui pembagian tugas, tetapi tidak bisa dialihkan sepenuhnya kepada staf.
Karena itu, publikasi sebaiknya masuk dalam daftar pekerjaan yang ditinjau Direksi, bukan hanya daftar tugas bagian akuntansi. Setiap triwulan, Direksi perlu melihat: apakah laporan sudah diumumkan, di media apa, dan di mana buktinya.
10. Alur kerja dan pembagian peran
Publikasi yang tertib membutuhkan alur yang jelas. Berikut alur enam langkah yang bisa dijalankan tanpa sistem baru.
- Kunci laporan triwulan. Pastikan laporan yang dikirim ke OJK sudah final dan tidak ada koreksi tertunda.
- Cocokkan angka. Bandingkan materi publikasi dengan laporan yang dikirim. Gunakan satu sumber data.
- Susun materi publikasi. Ikuti bentuk dan tata cara yang ditetapkan OJK, termasuk laporan tambahan untuk BPRS.
- Minta persetujuan. Direksi meninjau materi sebelum diumumkan. Simpan bukti persetujuan.
- Umumkan. Unggah ke situs web, pasang di seluruh kantor, dan muat di surat kabar lokal jika diwajibkan.
- Simpan dan kirim bukti. Arsipkan tangkapan layar, halaman koran, dan foto; kirim sebagai bagian laporan bulanan.
Pembagian perannya bisa disusun seperti ini:
| Pihak | Tugas utama |
|---|---|
| Direksi | Menyetujui publikasi dan memastikan sumber daya cukup |
| Kepatuhan | Memeriksa kesesuaian media, tenggat, dan bukti |
| Akuntansi dan keuangan | Menyusun angka dan materi publikasi |
| TI atau pengelola website | Mengunggah dan memelihara halaman publikasi |
| Sekretariat atau umum | Memasang pengumuman di kantor dan menyimpan bukti |
| Audit intern | Menguji kelengkapan publikasi dan jejak bukti |
Jika jumlah staf terbatas, satu orang bisa memegang lebih dari satu peran. Yang tidak boleh adalah tidak ada yang bertanggung jawab. Setiap triwulan harus ada nama yang memastikan publikasi benar-benar terbit.

11. Rencana 90 hari
| Waktu | Fokus | Keluaran |
|---|---|---|
| 30 hari | Audit publikasi empat triwulan terakhir dan periksa situs web | Daftar temuan: publikasi hilang, angka berbeda, atau bukti tidak lengkap |
| 60 hari | Tetapkan prosedur, kalender, dan penanggung jawab | SOP publikasi dan kalender triwulan |
| 90 hari | Jalankan satu siklus penuh dan uji telusur bukti | Laporan evaluasi dan perbaikan |
Pada 30 hari pertama, jangan langsung mengubah tampilan situs. Cukup jawab pertanyaan dasar: publikasi apa saja yang seharusnya ada, mana yang benar-benar ada, dan apakah angkanya sama dengan yang dikirim ke OJK. Temuan pada tahap ini biasanya sudah cukup untuk menentukan prioritas.
Pada 60 hari, tetapkan prosedur. Tuliskan siapa menyusun, siapa memeriksa, siapa menyetujui, dan siapa mengunggah. Lengkapi dengan kalender tenggat yang ditempel di ruang kerja dan pengingat di kalender digital.
Pada 90 hari, jalankan satu siklus penuh. Setelah publikasi terbit, lakukan uji telusur: ambil satu angka dari website, lacak ke laporan yang dikirim ke OJK, lalu ke pembukuan. Jika rantainya putus di salah satu titik, perbaiki sebelum triwulan berikutnya.
12. Kesimpulan
Laporan Keuangan Publikasi adalah kewajiban transparansi, bukan lampiran opsional. Ia harus disusun sesuai format, diumumkan di media yang ditentukan, dan dibuktikan dengan arsip yang bisa ditelusuri.
Tiga hal yang paling sering menentukan berhasil atau tidaknya publikasi adalah kesamaan angka dengan laporan ke OJK, ketepatan media berdasarkan total aset, dan kelengkapan bukti. Ketiganya bisa dikelola tanpa sistem mahal, asalkan ada prosedur dan penanggung jawab.
Mulailah dengan memeriksa satu triwulan terakhir. Apakah publikasinya ada di situs web? Apakah angkanya sama dengan yang dikirim ke OJK? Apakah buktinya tersimpan? Jika ada satu jawaban “tidak”, itu adalah titik awal perbaikan. Untuk membaca angka yang sudah dipublikasikan, gunakan panduan membaca rasio bank.
Referensi
- OJK — “POJK Nomor 23 Tahun 2024: Pelaporan Melalui Sistem Pelaporan OJK dan Transparansi Kondisi Keuangan bagi BPR dan BPRS”. https://ojk.go.id/id/regulasi/Pages/POJK-23-Tahun-2024-Pelaporan-Melalui-Sistem-Pelaporan-OJK-dan-Transparansi-Kondisi-Keuangan-Bagi-BPR-dan-BPRS.aspx
- OJK — “SEOJK Nomor 16/SEOJK.03/2024: Pelaporan Melalui Sistem Pelaporan OJK bagi Bank Perekonomian Rakyat”. https://ojk.go.id/id/regulasi/Pages/SEOJK-16-SEOJK.03-2024-Pelaporan-Melalui-Sistem-Pelaporan-Otoritas-Jasa-Keuangan-dan-Transparansi-Kondisi-Keuangan-bagi.aspx
- OJK — “SEOJK Nomor 17/SEOJK.03/2024: Pelaporan Melalui Sistem Pelaporan OJK bagi Bank Perekonomian Rakyat Syariah”. https://ojk.go.id/id/regulasi/Pages/SEOJK-17-SEOJK03-2024-Pelaporan-Melalui-Sistem-Pelaporan-OJK-dan-Transparansi-Kondisi-Keuangan-bagi-BPRS.aspx
- OJK — “POJK Nomor 9 Tahun 2024: Penerapan Tata Kelola bagi BPR dan BPRS”. https://ojk.go.id/id/regulasi/Pages/POJK-9-2024-Penerapan-Tata-Kelola-bagi-BPR-dan-BPRS.aspx
- OJK — “POJK Nomor 41 Tahun 2017: Persyaratan dan Tata Cara Pemeriksaan Bank”. https://ojk.go.id/id/regulasi/Pages/Persyaratan-dan-Tata-Cara-Pemeriksaan-Bank-.aspx
- OJK — “POJK Nomor 7 Tahun 2024: Bank Perekonomian Rakyat dan Bank Perekonomian Rakyat Syariah”. https://ojk.go.id/id/regulasi/Pages/POJK-7-Tahun-2024-Bank-Perekonomian-Rakyat-dan-Bank-Perekonomian-Rakyat-Syariah.aspx