Pukul 09.10, seorang staf kepatuhan menerima telepon dari kantor pusat. Laporan bulanan belum masuk ke sistem OJK, padahal hari ini batasnya. Masalahnya bukan data. Masalahnya, satu-satunya orang yang memegang akun pelaporan sedang cuti dan tidak meninggalkan kata sandi. Tim lain hanya bisa menunggu.
Dua minggu kemudian, masalah serupa terjadi di kanal lain. Permohonan perubahan jaringan kantor tertahan karena akun perizinan dipegang orang yang sudah pindah kerja. Tidak ada yang tahu kata sandinya, dan tidak ada yang pernah mencatat prosedurnya.
Pola seperti ini sering muncul di BPR dan BPRS: kanal digital OJK dianggap urusan satu orang, bukan aset lembaga. Selama orangnya ada, semuanya berjalan. Begitu ia cuti, pindah, atau lupa kata sandi, pekerjaan berhenti.
Artikel ini memetakan layanan digital OJK yang paling sering dipakai BPR dan BPRS, menjelaskan siapa yang seharusnya memegang akses, tenggat apa yang mengikat, dan kontrol apa yang perlu disiapkan agar pekerjaan tidak bergantung pada satu orang. Pembahasan tentang perubahan peran kantor cabang dibahas terpisah di artikel transformasi dan pengawasan kantor cabang.
1. Mengapa akun saja tidak cukup
Layanan digital OJK adalah alat kerja. Fungsinya menghubungkan bank dengan pengawas: mengirim laporan, mengajukan izin, membaca data kredit, dan menyampaikan pengaduan. Alat ini tidak menghasilkan kepatuhan dengan sendirinya.
Yang membuat kanal ini bermanfaat atau berbahaya adalah cara bank mengelolanya. Jika akses menempel pada orang, bank punya risiko ketergantungan. Jika akses dibagi beramai-ramai dengan satu kata sandi, bank kehilangan jejak siapa mengirim apa. Jika tidak ada bukti pengiriman, bank tidak bisa membuktikan bahwa kewajibannya sudah dipenuhi.
POJK 9/2024 menempatkan persoalan ini dalam kerangka tata kelola. Regulasi tersebut menegaskan bahwa bank perlu memanfaatkan sistem informasi dalam pengambilan keputusan dan menerapkan tata kelola teknologi informasi, termasuk pengendalian akses dan keamanan data. Kanal OJK adalah bagian dari sistem informasi itu.
Karena itu, pertanyaan yang tepat bukan “siapa yang bisa login”, tetapi “siapa yang berwenang, atas dasar apa, dan bagaimana jejaknya”.
2. Empat kanal dan pekerjaan yang dilayani
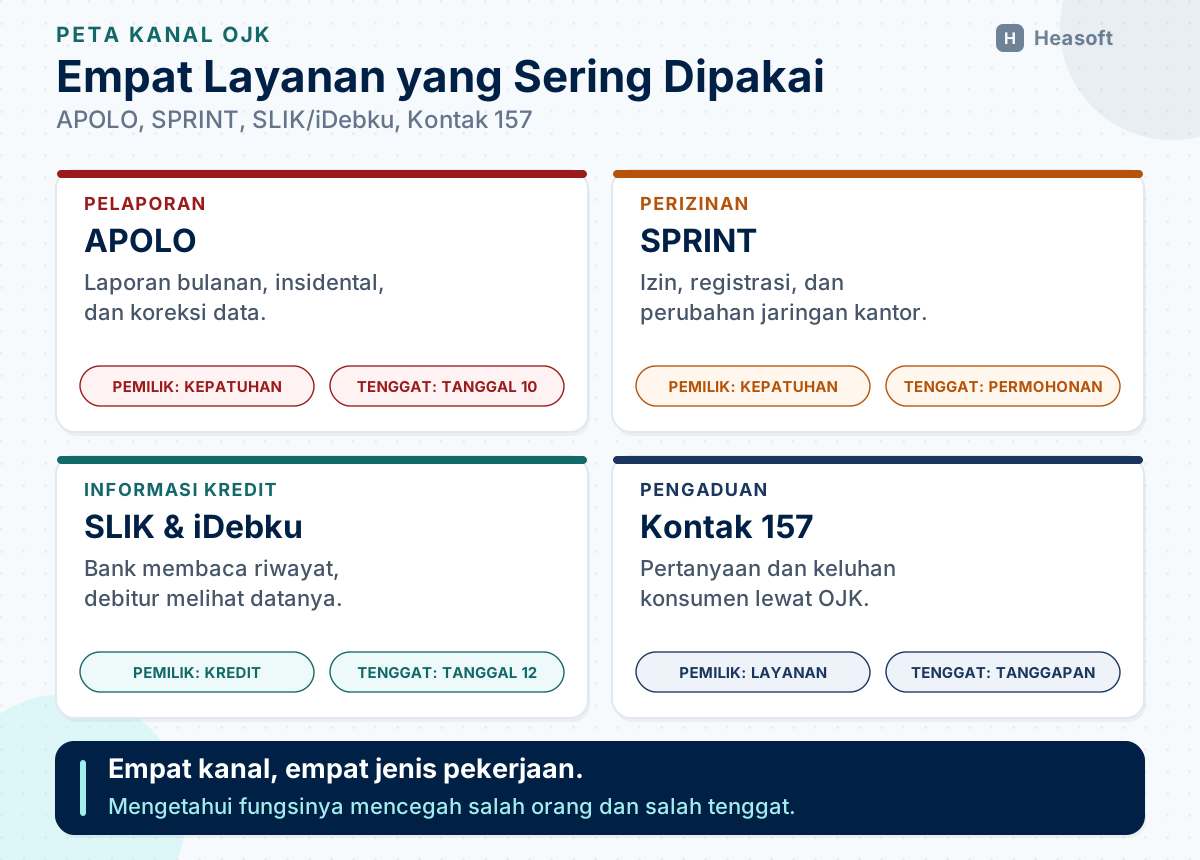
BPR dan BPRS tidak memakai semua layanan OJK setiap hari. Namun, ada empat kanal yang hampir selalu bersinggungan dengan pekerjaan rutin.
2.1 APOLO untuk pelaporan
APOLO (Aplikasi Pelaporan Online OJK) adalah kanal untuk menyampaikan laporan bank kepada OJK. Laporan bulanan, laporan insidental, dan koreksi data dikirim melalui kanal ini.
Bagi BPR dan BPRS, APOLO adalah kanal dengan tenggat paling ketat. Laporan bulanan harus masuk paling lambat tanggal 10 bulan berikutnya, dan koreksi atas kesalahan data paling lambat tanggal 15 (POJK 23/2024 Pasal 8). Untuk periode Desember, koreksi masih dibuka sampai 30 April tahun berikutnya. Jika tanggal jatuh pada hari libur, batasnya bergeser ke hari kerja berikutnya.
Karena itu, pekerjaan APOLO tidak boleh dimulai pada tanggal 9. Ia harus dimulai jauh sebelumnya, ketika pembukuan bulanan masih bisa diperiksa. Rincian langkah pelaporannya ada di panduan pelaporan APOLO untuk BPR.
2.2 SPRINT untuk perizinan dan jaringan kantor
SPRINT adalah layanan perizinan dan registrasi terintegrasi OJK, diluncurkan pada 25 Juni 2024. Kanal ini dipakai untuk mengajukan permohonan izin, registrasi, dan perubahan yang berkaitan dengan kelembagaan serta jaringan kantor.
Bagi BPR dan BPRS, SPRINT relevan ketika bank membuka kantor, memindahkan lokasi, menambah terminal, atau mengubah bentuk layanan. Semua rencana itu punya konsekuensi izin dan laporan. Mengetahui kanalnya lebih awal mencegah bank membangun sesuatu yang kemudian harus dibongkar.
2.3 SLIK dan iDebku untuk informasi kredit
SLIK (Sistem Layanan Informasi Keuangan) adalah basis data riwayat kredit yang dikelola OJK. Bank memakainya untuk melihat riwayat calon debitur sebelum memutuskan kredit. iDebku adalah layanan yang memungkinkan debitur melihat data kreditnya sendiri.
Dua kanal ini sering disalahpahami sebagai hal yang sama. SLIK adalah sisi bank, iDebku adalah sisi debitur. Keduanya memakai data yang sama, sehingga kesalahan data di satu sisi akan terlihat di sisi lain. Cara membaca dan memanfaatkan SLIK dibahas di artikel SLIK OJK untuk analisis kredit.
2.4 Kontak 157 untuk pengaduan
Kontak 157 adalah kanal konsumen OJK untuk pertanyaan dan pengaduan, melalui telepon maupun layanan pesan. Bagi bank, kanal ini bukan alat kerja harian, tetapi penting dipahami karena pengaduan nasabah bisa masuk melalui jalur ini.
Ketika ada pengaduan, bank biasanya diminta menanggapi dalam tenggat tertentu. Jika bank tidak punya petugas yang jelas untuk menangani tanggapan, pengaduan bisa menumpuk dan berkembang menjadi sengketa.
3. Siapa yang seharusnya memegang akses
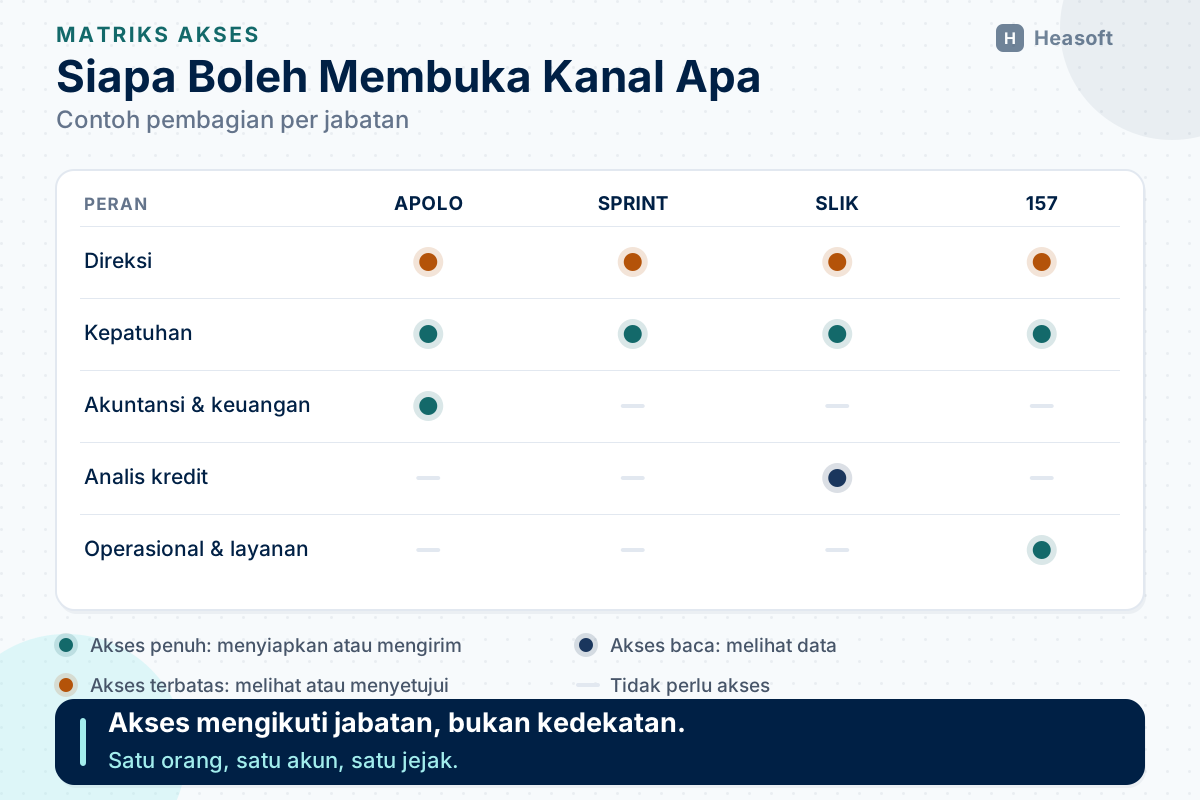
Akses kanal OJK sebaiknya diberikan berdasarkan jabatan dan fungsi, bukan berdasarkan kedekatan atau kebiasaan. Prinsipnya sederhana: satu orang, satu akun, satu jejak.
| Peran | APOLO | SPRINT | SLIK | Kontak 157 |
|---|---|---|---|---|
| Direksi | Melihat | Menyetujui | Melihat | Mengetahui |
| Kepatuhan | Menyiapkan dan memeriksa | Menyiapkan | Memeriksa | Menangani tanggapan |
| Akuntansi dan keuangan | Menyusun data | Tidak perlu | Tidak perlu | Tidak perlu |
| Analis kredit | Tidak perlu | Tidak perlu | Membaca | Tidak perlu |
| Operasional dan layanan | Tidak perlu | Tidak perlu | Tidak perlu | Menerima laporan |
Tabel di atas adalah contoh pembagian yang lazim, bukan aturan baku. Yang penting, setiap akses punya nama, jabatan, dan dasar kewenangan.
Satu hal yang perlu dipahami: satu pekerjaan bisa menyentuh lebih dari satu kanal. Ketika bank membuka kantor baru, permohonannya lewat SPRINT, laporannya masuk ke APOLO, dan terminal yang dipasang di lokasi itu harus dilaporkan penggunaannya. Jika setiap kanal diurus orang berbeda tanpa koordinasi, pekerjaan yang seharusnya satu paket bisa terpecah dan ada bagian yang terlupa.
Karena itu, pemilik kanal sebaiknya duduk dalam satu forum rutin. Forum ini tidak perlu panjang. Cukup membahas pekerjaan yang sedang berjalan, tenggat terdekat, dan hal yang belum selesai. Dengan begitu, perubahan di satu kanal tidak mengejutkan kanal lain.
Beberapa kebiasaan yang perlu dihindari:
- Akun berbagi. Jika tiga orang memakai satu akun, jejak audit tidak berarti apa-apa. Saat ada kesalahan, tidak ada yang bisa ditunjuk.
- Kata sandi di buku catatan. Kredensial yang ditulis di kertas dan disimpan di laci meja menghapus seluruh manfaat kontrol akses.
- Akses tanpa pencabutan. Ketika petugas pindah atau berhenti, aksesnya harus dicabut pada hari yang sama, bukan menunggu evaluasi bulanan.
- Persetujuan oleh orang yang sama. Untuk pengiriman laporan dan permohonan izin, sebaiknya ada pemeriksa kedua. Prinsip maker-checker yang dipakai di transaksi juga berlaku di kanal OJK.
Jika jumlah petugas terbatas, pemeriksa kedua bisa berasal dari kantor pusat atau pejabat yang tidak terlibat penyusunan. Yang tidak boleh adalah menghapus pemeriksaan hanya karena “tidak ada orang lain”.
4. Tenggat yang mengikat
Tenggat di kanal OJK bukan saran. Ia melekat pada kewajiban pelaporan, dan keterlambatan bisa berujung pada teguran atau sanksi. Karena itu, bank perlu satu kalender yang memuat semua tenggat, bukan catatan terpisah di kepala masing-masing petugas.
| Pekerjaan | Tenggat | Dasar |
|---|---|---|
| Laporan bulanan APOLO | Tanggal 10 bulan berikutnya | POJK 23/2024 Pasal 8 |
| Koreksi laporan bulanan | Tanggal 15 | POJK 23/2024 Pasal 8 |
| Koreksi laporan Desember | 30 April tahun berikutnya | POJK 23/2024 Pasal 8 |
| Laporan SLIK | Umumnya tanggal 12 | Ketentuan pelaporan SLIK |
| Rencana operasional di luar hari kerja | 5 hari kerja sebelum pelaksanaan | POJK 7/2024 Pasal 61 |
| Rencana penutupan sementara kantor | 5 hari kerja sebelum penutupan | POJK 7/2024 Pasal 61 |
| Laporan penutupan karena keadaan kahar | 10 hari kerja setelah penutupan | POJK 7/2024 Pasal 61 |
| Tanggapan pengaduan konsumen | Sesuai tenggat yang diminta OJK | Ketentuan perlindungan konsumen |
Kalender ini perlu disepakati bersama, ditinjau setiap awal bulan, dan diberi penanggung jawab. Jika hanya satu orang yang mengingat tanggal 10, bank sedang menggantungkan kepatuhannya pada ingatan.
Ada satu kebiasaan yang perlu dibangun: tenggat internal selalu lebih awal dari tenggat eksternal. Jika batas APOLO tanggal 10, posisi final sebaiknya sudah dikunci tanggal 3. Jika batas SLIK tanggal 12, data debitur sebaiknya sudah bersih tanggal 5. Waktu cadangan itu yang menyelamatkan bank ketika ada data yang harus ditelusuri.
5. Dari pembukuan ke laporan: satu sumber angka
Kanal OJK hanya menerima angka. Jika angka yang dikirim berbeda dengan pembukuan, masalahnya bukan di kanal, melainkan di sumber data.
Karena itu, alur kerja yang sehat selalu dimulai dari satu sumber: pembukuan resmi. Spreadsheet boleh dipakai untuk menghitung dan menganalisis, tetapi angka yang dikirim ke OJK harus berasal dari pembukuan yang sama dengan yang dipakai menyusun laporan keuangan.
POJK 23/2024 Pasal 8 ayat (4) menegaskan bahwa laporan bulanan harus memuat informasi gabungan seluruh kantor sekaligus informasi masing-masing kantor. Artinya, data per cabang tidak boleh “hilang” saat digabung, dan angka gabungan tidak boleh berbeda dari penjumlahan cabang.
POJK 9/2024 Pasal 93 menambahkan bahwa laporan harus lengkap, akurat, terkini, dan utuh. Empat kata itu punya konsekuensi praktis:
- Lengkap berarti tidak ada pos yang dikosongkan tanpa penjelasan.
- Akurat berarti angka cocok dengan dokumen sumber.
- Terkini berarti laporan mencerminkan posisi terakhir, bukan data lama yang diulang.
- Utuh berarti tidak ada bagian yang dipotong agar laporan terlihat lebih baik.
Sebelum dikirim, lakukan pemeriksaan sederhana: total aset sama dengan total kewajiban ditambah ekuitas, total kredit atau pembiayaan cocok dengan daftar debitur, dan tidak ada akun yang tertinggal. Jika ada yang tidak cocok, tahan pengiriman dan telusuri. Laporan yang dikirim lalu dikoreksi dua kali lebih mahal daripada laporan yang dikirim sekali dengan benar.
Contoh yang sering terjadi: total kredit di laporan berbeda Rp75 juta dengan daftar debitur. Setelah ditelusuri, ternyata ada satu pencairan yang tercatat di pembukuan tetapi belum masuk ke daftar karena petugasnya cuti. Jika selisih ini ditemukan pada tanggal 3, masih ada waktu untuk memperbaiki. Jika ditemukan pada tanggal 10 setelah laporan terkirim, bank harus mengajukan koreksi dan menjelaskan penyebabnya. Pekerjaan yang sama, tetapi biayanya berbeda.
6. Akses, kerahasiaan, dan data pribadi
Kanal OJK memuat data yang sangat sensitif: laporan keuangan, data debitur, dan riwayat kredit. Kebocoran di kanal ini bukan hanya masalah reputasi, tetapi juga pelanggaran pelindungan data pribadi.
UU 27/2022 tentang Pelindungan Data Pribadi dan peraturan pelaksananya berlaku untuk bank, termasuk ketika data diolah melalui sistem pihak ketiga. Ketentuan sektor jasa keuangan juga mengatur kerahasiaan data nasabah. Untuk BPR dan BPRS, kewajiban ini bertemu dengan kewajiban pelaporan, sehingga bank harus memastikan data hanya diakses oleh pihak yang berhak.
Beberapa kontrol yang bisa dijalankan tanpa biaya besar:
- Kata sandi kuat dan berbeda untuk setiap kanal, diganti secara berkala dan segera setelah ada indikasi kebocoran.
- Autentikasi dua faktor jika kanal menyediakannya.
- Perangkat khusus atau terpisah untuk pekerjaan pelaporan, agar tidak bercampur dengan perangkat pribadi.
- Larangan mengunduh data debitur ke perangkat pribadi tanpa keperluan yang tercatat.
- Pencabutan akses pada hari yang sama ketika petugas berhenti, pindah, atau cuti panjang.
- Tinjauan log akses secara berkala untuk melihat aktivitas yang tidak wajar.
Untuk BPRS dan BPR, kewajiban tata kelola teknologi informasi juga diatur dalam POJK 34/2025 yang berlaku mulai 18 Desember 2026, menggantikan POJK 75/2016. Transisi ini bukan alasan menunda kontrol. Justru sekarang waktu yang tepat untuk merapikan akses dan dokumentasi. Pembahasan lengkapnya ada di artikel UU PDP untuk BPR dan BPRS.
7. Bukti dan arsip: yang membuat bank bisa membela diri
Setiap pengiriman ke kanal OJK meninggalkan bukti. Bukti itu harus disimpan, bukan hanya diingat.
Minimal, bank perlu menyimpan:
- Bukti terima atau tanda pengiriman dari kanal, termasuk tanggal dan waktu.
- Berkas yang dikirim, dalam versi yang persis sama.
- Bukti persetujuan internal, siapa yang menyiapkan dan siapa yang menyetujui.
- Catatan koreksi, jika laporan pernah diperbaiki, beserta alasan dan versi sebelumnya.
- Korespondensi dengan OJK, termasuk pertanyaan dan tanggapan.
Bukti ini penting karena dua alasan. Pertama, saat OJK meminta penjelasan, bank bisa menunjukkan apa yang dikirim dan kapan. Kedua, saat audit internal, bank bisa membuktikan bahwa prosesnya berjalan, bukan hanya hasilnya benar.
POJK 41/2017 Pasal 6 mewajibkan bank memberikan buku, dokumen, data elektronik, dan akses fisik yang diperlukan untuk pemeriksaan. Bukti pengiriman melalui kanal OJK termasuk data elektronik yang harus bisa disediakan.
Simpan bukti dengan struktur yang mudah dicari: per tahun, per kanal, per jenis laporan. Jangan menyerahkan arsip pada satu orang yang menyimpan file di komputernya sendiri.
8. Kesalahan yang sering terjadi
| Kesalahan | Akibat | Cara mencegah |
|---|---|---|
| Satu orang memegang semua akun | Pekerjaan berhenti saat ia tidak ada | Akses per jabatan dan petugas cadangan |
| Akun dipakai bersama | Jejak audit hilang | Satu orang satu akun |
| Laporan disusun dari spreadsheet pribadi | Angka berbeda dengan pembukuan | Satu sumber data resmi |
| Tenggat hanya diingat satu orang | Terlambat tanpa peringatan | Kalender dengan pengingat dan pemilik |
| Bukti kirim tidak disimpan | Sulit membuktikan kepatuhan | Arsip per kanal dan per periode |
| Akses tidak dicabut saat petugas keluar | Risiko penyalahgunaan | Prosedur offboarding hari yang sama |
| Koreksi dilakukan tanpa catatan | Kesalahan berulang | Simpan versi dan alasan koreksi |
| Menganggap kanal OJK sama dengan aplikasi bank | Salah paham peran dan tanggung jawab | Pahami fungsi tiap kanal |
9. Rencana 90 hari
| Waktu | Fokus | Keluaran |
|---|---|---|
| 30 hari | Mendata kanal yang dipakai, pemegang akses, dan tenggat | Daftar kanal dan matriks akses |
| 60 hari | Menetapkan pemilik, pemeriksa kedua, dan kalender tenggat | Prosedur dan kalender berlaku |
| 90 hari | Menguji dengan satu siklus laporan penuh; memeriksa bukti dan log akses | Laporan evaluasi dan perbaikan |
Pada 30 hari pertama, jangan mengubah sistem. Cukup jawab pertanyaan dasar: kanal apa saja yang dipakai, siapa yang bisa masuk, dan tanggal berapa saja yang mengikat. Sering kali daftar ini belum pernah dibuat.
Pada 60 hari, tetapkan siapa pemilik setiap kanal, siapa pemeriksa keduanya, dan bagaimana akses dicabut. Susun kalender tenggat yang ditempel di ruang kerja dan dibagikan ke semua pihak terkait.
Pada 90 hari, jalankan satu siklus penuh: dari penyusunan data sampai pengiriman dan pengarsipan bukti. Setelah itu, periksa apakah ada keterlambatan, koreksi, atau akses yang tidak sesuai. Perbaiki sebelum siklus berikutnya.
10. Kesimpulan
Layanan digital OJK bukan sekadar kumpulan akun. Ia adalah rangkaian kewajiban yang harus punya pemilik, tenggat, dan bukti.
Empat kanal yang paling sering dipakai BPR dan BPRS punya fungsi berbeda: APOLO untuk pelaporan, SPRINT untuk perizinan dan jaringan kantor, SLIK dan iDebku untuk informasi kredit, serta Kontak 157 untuk pengaduan. Menyamakan semuanya menjadi “urusan OJK” membuat tidak ada yang benar-benar bertanggung jawab.
Kontrol yang perlu dijaga ada empat: akses per jabatan, pemeriksa kedua, satu sumber angka, dan arsip bukti. Keempatnya bisa dimulai tanpa sistem baru, asalkan prosedurnya ditulis dan dijalankan.
Mulailah dari satu siklus bulan penuh. Ukur keterlambatan, koreksi, dan waktu penyelesaian. Jika angkanya membaik, perluas ke kanal lain. Yang paling penting bukan memiliki semua akun, tetapi memastikan bank tetap bisa bekerja ketika satu orang tidak ada.
Referensi
- OJK — “POJK Nomor 23 Tahun 2024: Pelaporan Melalui Sistem Pelaporan OJK dan Transparansi Kondisi Keuangan bagi BPR dan BPRS”. https://ojk.go.id/id/regulasi/Pages/POJK-23-Tahun-2024-Pelaporan-Melalui-Sistem-Pelaporan-OJK-dan-Transparansi-Kondisi-Keuangan-Bagi-BPR-dan-BPRS.aspx
- OJK — “SEOJK Nomor 16/SEOJK.03/2024: Pelaporan Melalui Sistem Pelaporan OJK bagi Bank Perekonomian Rakyat”. https://ojk.go.id/id/regulasi/Pages/SEOJK-16-SEOJK.03-2024-Pelaporan-Melalui-Sistem-Pelaporan-Otoritas-Jasa-Keuangan-dan-Transparansi-Kondisi-Keuangan-bagi.aspx
- OJK — “SEOJK Nomor 17/SEOJK.03/2024: Pelaporan Melalui Sistem Pelaporan OJK bagi Bank Perekonomian Rakyat Syariah”. https://ojk.go.id/id/regulasi/Pages/SEOJK-17-SEOJK03-2024-Pelaporan-Melalui-Sistem-Pelaporan-OJK-dan-Transparansi-Kondisi-Keuangan-bagi-BPRS.aspx
- OJK — “POJK Nomor 9 Tahun 2024: Penerapan Tata Kelola bagi BPR dan BPRS”. https://ojk.go.id/id/regulasi/Pages/POJK-9-2024-Penerapan-Tata-Kelola-bagi-BPR-dan-BPRS.aspx
- OJK — “POJK Nomor 41 Tahun 2017: Persyaratan dan Tata Cara Pemeriksaan Bank”. https://ojk.go.id/id/regulasi/Pages/Persyaratan-dan-Tata-Cara-Pemeriksaan-Bank-.aspx
- OJK — “POJK Nomor 34 Tahun 2025: Penyelenggaraan Teknologi Informasi oleh BPR dan BPRS”. https://ojk.go.id/id/regulasi/Pages/POJK-34-Tahun-2025-Penyelenggaraan-Teknologi-Informasi-oleh-Bank-Perekonomian-Rakyat-dan-Bank-Perekonomian-Rakyat-Syariah.aspx
- OJK — “FAQ Aplikasi Pelaporan Online OJK (APOLO)”. https://apolo.ojk.go.id/Faq/Published
- OJK — “OJK Luncurkan Layanan Perizinan BPR dan BPRS Terintegrasi Melalui Aplikasi SPRINT”. https://ojk.go.id/id/berita-dan-kegiatan/siaran-pers/Pages/OJK-Luncurkan-Layanan-Perizinan-BPR-dan-BPRS-Terintegrasi-Melalui-Aplikasi-SPRINT.aspx
- OJK — “Sistem Layanan Informasi Keuangan (SLIK)”. https://ojk.go.id/id/kanal/perbankan/Pages/Sistem-Layanan-Informasi-Keuangan-SLIK.aspx