Seorang nasabah datang ke kantor BPRS membawa uang zakat penghasilan. Kasir menerima uang itu, mencetak tanda terima dari mesin yang sama dengan setoran tabungan, lalu menyimpannya di kotak kas bersama uang operasional. Sore harinya, seluruh uang disetor ke rekening bank.
Pada akhir bulan, saldo di rekening itu tercampur: ada setoran tabungan, pembayaran angsuran, uang zakat, dan infak untuk pembangunan musala. Tidak ada yang tahu berapa bagian yang harus disalurkan, berapa yang menjadi hak amil, dan berapa yang masih menjadi milik bank.
Dari kejadikan diatas, kebanyakan dari kita tahu bahwa niatnya baik: memudahkan nasabah menunaikan kewajiban. Namun, cara mengelolanya menimbulkan tiga masalah sekaligus: masalah syariah, masalah pencatatan, dan masalah kepercayaan.
Artikel ini membahas cara mengelola dana Ziswaf (zakat, infak, sedekah, dan wakaf) di BPRS, BMT, dan KSPPS. Pembahasannya mencakup dasar hukum, peran lembaga, pemisahan rekening, pencatatan, kontrol internal, laporan, dan kesiapan sistem.
1. Mengapa dana Ziswaf tidak boleh tercampur
Dana Ziswaf bukan dana milik lembaga. Zakat adalah harta yang wajib dikeluarkan muzaki dan harus sampai kepada mustahik. Infak dan sedekah harus digunakan sesuai kehendak pemberi. Wakaf adalah harta yang dipisahkan untuk dimanfaatkan sesuai peruntukannya.
Karena itu, mencampurnya dengan dana komersial bukan sekadar kesalahan administrasi. Ada tiga akibat yang langsung muncul.
Pertama, lembaga kehilangan kemampuan membuktikan penyaluran. Jika uang zakat masuk ke rekening operasional, berapa pun zakat yang telah disalurkan, tidak ada jejak yang menghubungkan penerimaan dengan penyaluran.
Kedua, lembaga melanggar kewajiban pencatatan. Pasal 28 ayat (3) UU Nomor 23 Tahun 2011 tentang Pengelolaan Zakat mewajibkan pengelolaan infak, sedekah, dan dana sosial keagamaan lainnya dicatat dalam pembukuan tersendiri. PP Nomor 14 Tahun 2014 menegaskan sanksi administratif bagi pengelola yang tidak memenuhi kewajiban itu.
Ketiga, lembaga berisiko melanggar larangan pengalihan. Pasal 37 UU 23/2011 melarang setiap orang memiliki, menjaminkan, menghibahkan, menjual, atau mengalihkan zakat, infak, sedekah, dan dana sosial keagamaan yang ada dalam pengelolaannya. Pencampuran dana membuat batas kepemilikan menjadi kabur.
Namun, dasar hukum saja tidak cukup menjelaskan cara kerja. Sebelum menyusun kontrol, lembaga perlu memisahkan tiga jenis dana yang aturannya berbeda.
2. Tiga jenis dana, tiga rezim aturan
Istilah “Ziswaf” sering dipakai sebagai satu paket. Dalam praktik, komponennya memiliki tujuan, pemilik manfaat, dan aturan yang tidak sama.
Zakat
Zakat adalah harta yang wajib dikeluarkan oleh muslim atau badan usaha untuk diberikan kepada yang berhak menerimanya sesuai syariat. Pengelolaannya diatur dalam UU 23/2011.
Zakat hanya boleh disalurkan kepada mustahik. Sebagian zakat dapat menjadi hak amil, yaitu bagian tertentu yang dipakai untuk biaya operasional pengelolaan zakat. Pendayagunaan zakat untuk usaha produktif dimungkinkan, tetapi hanya setelah kebutuhan dasar mustahik terpenuhi.
Infak dan sedekah
Infak adalah harta yang dikeluarkan di luar zakat untuk kemaslahatan umum. Sedekah mencakup harta dan nonharta. Keduanya tidak terikat pada mustahik seperti zakat.
Yang penting di sini adalah ikrar pemberi. Jika seseorang berinfak untuk pembangunan ruang kelas, dana itu tidak boleh dipakai untuk santunan yatim. Pencatatan harus menyimpan tujuan pemberian, bukan hanya jumlah uangnya.
Wakaf
Wakaf diatur dalam UU Nomor 41 Tahun 2004 tentang Wakaf. Wakaf adalah perbuatan hukum wakif untuk memisahkan sebagian harta untuk dimanfaatkan selamanya atau dalam jangka waktu tertentu sesuai kepentingannya.
Wakaf yang sudah diikrarkan tidak dapat dibatalkan. Untuk wakaf uang, Pasal 28 UU 41/2004 mengharuskan penyerahan melalui lembaga keuangan syariah yang ditunjuk Menteri. Lembaga itu menerbitkan sertifikat wakaf uang dan mendaftarkan harta wakaf kepada Menteri paling lambat tujuh hari kerja sejak sertifikat diterbitkan.
| Dana | Dasar utama | Pemilik manfaat | Kunci pencatatan |
|---|---|---|---|
| Zakat | UU 23/2011 | Mustahik | Terpisah dari dana komersial dan dana sosial lain |
| Infak dan sedekah | UU 23/2011 | Sesuai ikrar pemberi | Pembukuan tersendiri dan tujuan pemberian |
| Wakaf | UU 41/2004 | Sesuai peruntukan wakaf | Aset wakaf dan hasil pengelolaannya dipisahkan |
| Dana sosial lain | UU 23/2011 | Sesuai sumber dana | Tidak boleh menjadi pendapatan bank |
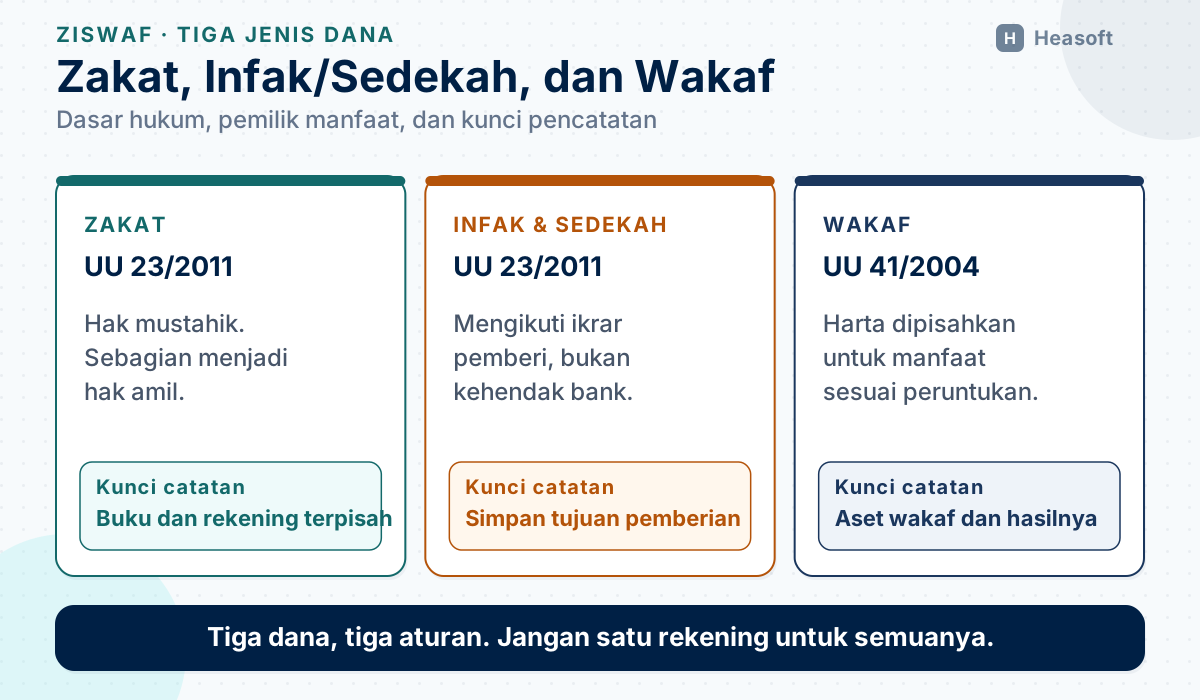
Perbedaan aturan ini menentukan siapa yang boleh menyalurkan dan bagaimana laporan disusun. Karena itu, pertanyaan berikutnya adalah siapa yang berhak mengelola dana tersebut.
3. Siapa yang berhak mengelola
UU 23/2011 membagi pengelola zakat menjadi tiga: BAZNAS, LAZ, dan UPZ. BAZNAS adalah lembaga pemerintah nonstruktural yang mengelola zakat secara nasional. LAZ adalah lembaga yang dibentuk masyarakat dan wajib mendapat izin Menteri. UPZ adalah satuan organisasi yang dibentuk BAZNAS untuk membantu pengumpulan zakat.
Pasal 38 UU 23/2011 melarang setiap orang bertindak sebagai amil zakat untuk mengumpulkan, mendistribusikan, atau mendayagunakan zakat tanpa izin pejabat berwenang. Artinya, status “amil” tidak lahir dari niat baik atau dari kegiatan sosial yang sudah berjalan lama.
Lalu di mana posisi BPRS dan BMT?
Bank syariah, termasuk BPRS, dapat menjalankan fungsi sosial dalam bentuk lembaga baitul mal. Perbedaan izin dan kegiatan usaha BPRS dibanding BPR dijelaskan di artikel perbedaan BPR dan BPRS. Menurut penjelasan OJK, fungsi itu mencakup menerima dana zakat, infak, sedekah, hibah, atau dana sosial lainnya dan menyalurkannya kepada organisasi pengelola zakat. Bank juga dapat menghimpun wakaf uang dan menyalurkannya kepada nazhir sesuai kehendak wakif.
Dengan demikian, ada dua peran yang harus dibedakan:
- Sebagai kanal. Bank menerima dana, menerbitkan bukti, menyimpan dana secara terpisah, lalu menyalurkannya kepada BAZNAS, LAZ, atau nazhir. Peran ini tidak memerlukan izin sebagai amil.
- Sebagai pengelola. Bank menghitung zakat, menentukan mustahik, menyalurkan sendiri, dan mengambil hak amil. Peran ini memerlukan izin sebagai LAZ atau penunjukan sebagai UPZ, atau dilakukan melalui badan hukum terpisah yang memiliki izin.
Banyak BMT dan KSPPS memiliki unit “baitul maal” yang mengumpulkan ZIS. Unit itu sah secara sosial, tetapi tidak otomatis sah sebagai amil. Jika ingin menyalurkan sendiri, unit tersebut perlu bermitra dengan LAZ, menjadi UPZ, atau membentuk LAZ tersendiri.
Bagi BPR yang sedang bersiap menjadi BPRS, keputusan tentang unit Ziswaf sebaiknya diambil bersamaan dengan persiapan konversi. Urutan persiapannya dibahas di checklist konversi BPR ke BPRS.
Untuk wakaf uang, bank juga harus memastikan dirinya termasuk lembaga keuangan syariah yang ditunjuk Menteri. Jika tidak, bank tidak boleh menerbitkan sertifikat wakaf uang. Ia hanya bisa menjadi penghubung kepada lembaga yang ditunjuk.
Peran yang jelas menentukan alur uang. Karena itu, bagian berikut membahas perjalanan dana dari tangan nasabah sampai ke penerima.
4. Alur dana dari kasir ke penerima
Alur yang baik memisahkan penerimaan, penyimpanan, pencatatan, dan penyaluran. Enam tahap berikut bisa dipakai sebagai kerangka.
Tahap 1: Terima dan identifikasi niat. Petugas menanyakan jenis dana: zakat, infak, sedekah, atau wakaf. Untuk infak dan sedekah, tanyakan peruntukannya. Untuk wakaf uang, jelaskan bahwa dana tidak dapat ditarik kembali.
Tahap 2: Terbitkan bukti. Bukti setoran zakat wajib diberikan kepada setiap muzaki. Bukti itu juga menjadi dasar pengurang penghasilan kena pajak. Untuk infak, sedekah, dan wakaf, terbitkan tanda terima dengan nomor unik dan tujuan pemberian.
Tahap 3: Setor ke rekening khusus. Uang tunai disetor ke rekening dana Ziswaf, bukan rekening operasional. Jika lembaga belum memiliki rekening khusus, buka satu rekening untuk zakat dan satu untuk infak/sedekah. Wakaf uang memerlukan rekening tersendiri.
Tahap 4: Catat per program. Setiap penerimaan diberi kode dana dan kode program. Kode ini yang nanti menghubungkan uang masuk dengan penyaluran.
Tahap 5: Salurkan sesuai ikrar. Penyaluran zakat harus kepada mustahik. Penyaluran infak dan sedekah harus sesuai tujuan pemberi. Penyaluran wakaf harus sesuai peruntukan dan persetujuan nazhir.
Tahap 6: Rekonsiliasi dan laporkan. Setiap akhir hari, cocokkan kas fisik, mutasi rekening, dan catatan penerimaan. Setiap akhir bulan, cocokkan saldo dana dengan saldo buku besar dan buat laporan penyaluran.
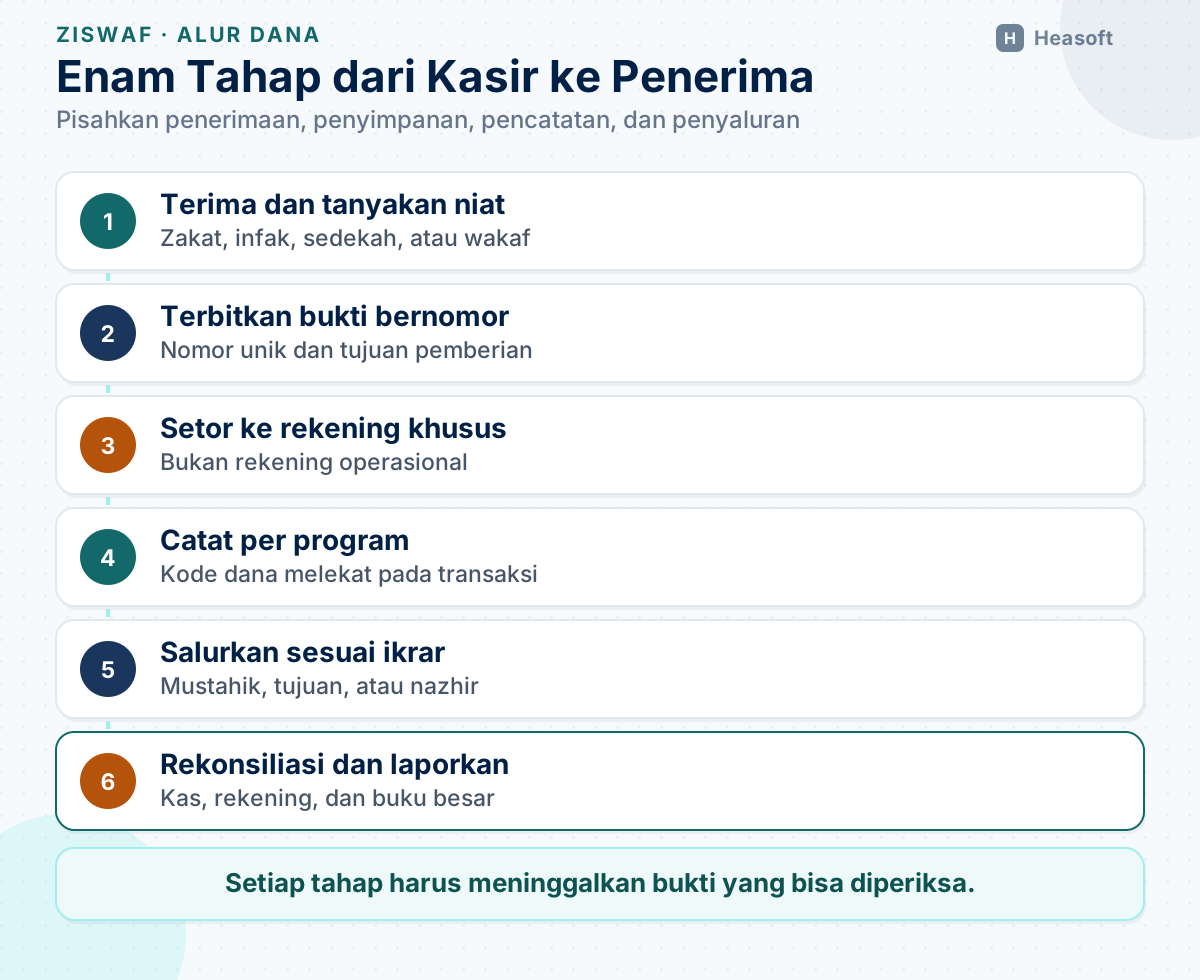
Alur di atas terlihat sederhana. Kesulitannya muncul saat volume transaksi meningkat dan banyak program berjalan bersamaan. Di titik itu, pencatatan manual tidak lagi memadai.
5. Mencatat di buku yang terpisah
Pencatatan Ziswaf mengikuti standar akuntansi syariah. Untuk zakat, infak, dan sedekah, rujukannya adalah PSAK 409 tentang Akuntansi Zakat, Infak, dan Sedekah. Untuk wakaf, rujukannya adalah PSAK 412 tentang Akuntansi Wakaf.
PSAK 409 mengatur pengakuan, pengukuran, penyajian, dan pengungkapan dana zakat, infak, dan sedekah. Revisi standar ini berlaku efektif 1 Januari 2024. PSAK 412 mengatur perlakuan akuntansi wakaf dari sisi nazhir dan wakif.
Dalam praktik, pemisahan paling sedikit mencakup lima kelompok akun:
- Dana zakat, yaitu penerimaan zakat yang belum disalurkan.
- Dana amil, yaitu bagian zakat yang menjadi hak amil untuk biaya pengelolaan.
- Dana infak dan sedekah, dipisahkan menurut tujuan pemberian.
- Dana wakaf, termasuk aset wakaf dan hasil pengelolaannya.
- Dana sosial lain, seperti dana kebajikan atau denda yang dialokasikan untuk kegiatan sosial.
Yang harus dihindari adalah mencatat penerimaan Ziswaf sebagai pendapatan bank. Zakat bukan pendapatan. Infak bukan pendapatan. Wakaf bukan pendapatan. Jika masuk ke akun pendapatan, angka laba bank menjadi lebih besar dari yang seharusnya, dan dana itu ikut terpakai untuk beban operasional.
Hal yang sama berlaku untuk hak amil. Hak amil adalah bagian zakat yang digunakan untuk biaya pengelolaan. Ia bukan bonus atau pendapatan usaha. Karena itu, penggunaannya harus dianggarkan dan dipertanggungjawabkan.
Pemisahan akun harus diikuti pemisahan fisik. Rekening bank, kas kecil, dan nomor bukti tidak boleh berbagi dengan dana komersial. Tanpa pemisahan fisik, pemisahan akun hanya menjadi formalitas.
Sebagai pembanding, dana komersial seperti tabungan mudharabah justru dihitung bagi hasilnya dengan nisbah dan saldo harian. Cara perhitungannya dijelaskan di panduan menghitung bagi hasil BPRS. Dua jenis dana ini memang sengaja dipisahkan, bukan diperlakukan sama.
6. Kontrol yang wajib ada
Dana Ziswaf sering melibatkan uang tunai dalam jumlah kecil tetapi frekuensinya tinggi. Pola ini rawan terhadap selisih dan penyalahgunaan. Delapan kontrol berikut menutup celah yang paling sering muncul.
| Risiko | Kontrol |
|---|---|
| Uang tunai diterima dan disimpan oleh satu orang | Pisahkan petugas penerima, pencatat, dan penyetor |
| Bukti setoran tidak bernomor | Gunakan nomor urut terkendali dan arsipkan salinannya |
| Dana tercampur dengan rekening operasional | Buka rekening khusus dan larang transfer antar-dana |
| Penyaluran tanpa dasar | Wajibkan dokumen program, daftar penerima, dan persetujuan |
| Penerima fiktif | Verifikasi identitas penerima dan dokumentasikan penyerahan |
| Hak amil dipakai tanpa batas | Tetapkan anggaran, persentase, dan otorisasi penggunaan |
| Saldo tidak cocok | Rekonsiliasi harian kas dan bulanan rekening |
| Tidak ada jejak perubahan | Aktifkan log sistem dan larang penghapusan transaksi |
Kontrol yang paling murah adalah pemisahan tugas. Jika satu orang menerima uang, mencatat, dan menyalurkan sendiri, tidak ada pihak kedua yang bisa melihat selisih. Pemisahan tugas membuat kesalahan terdeteksi lebih cepat, bahkan sebelum menjadi kerugian.
Kontrol kedua adalah bukti serah terima. Setiap penyaluran harus memiliki tanda terima dari penerima atau lembaga penyalur. Bukti ini bukan sekadar formalitas. Ia yang membuktikan bahwa dana sampai kepada yang berhak.
Prinsip pemisahan tugas dan rekonsiliasi harian sama dengan pengelolaan kas umum di bank. Pola lengkapnya bisa dibaca di kontrol wajib manajemen kas dan kasir BPR/BPRS.
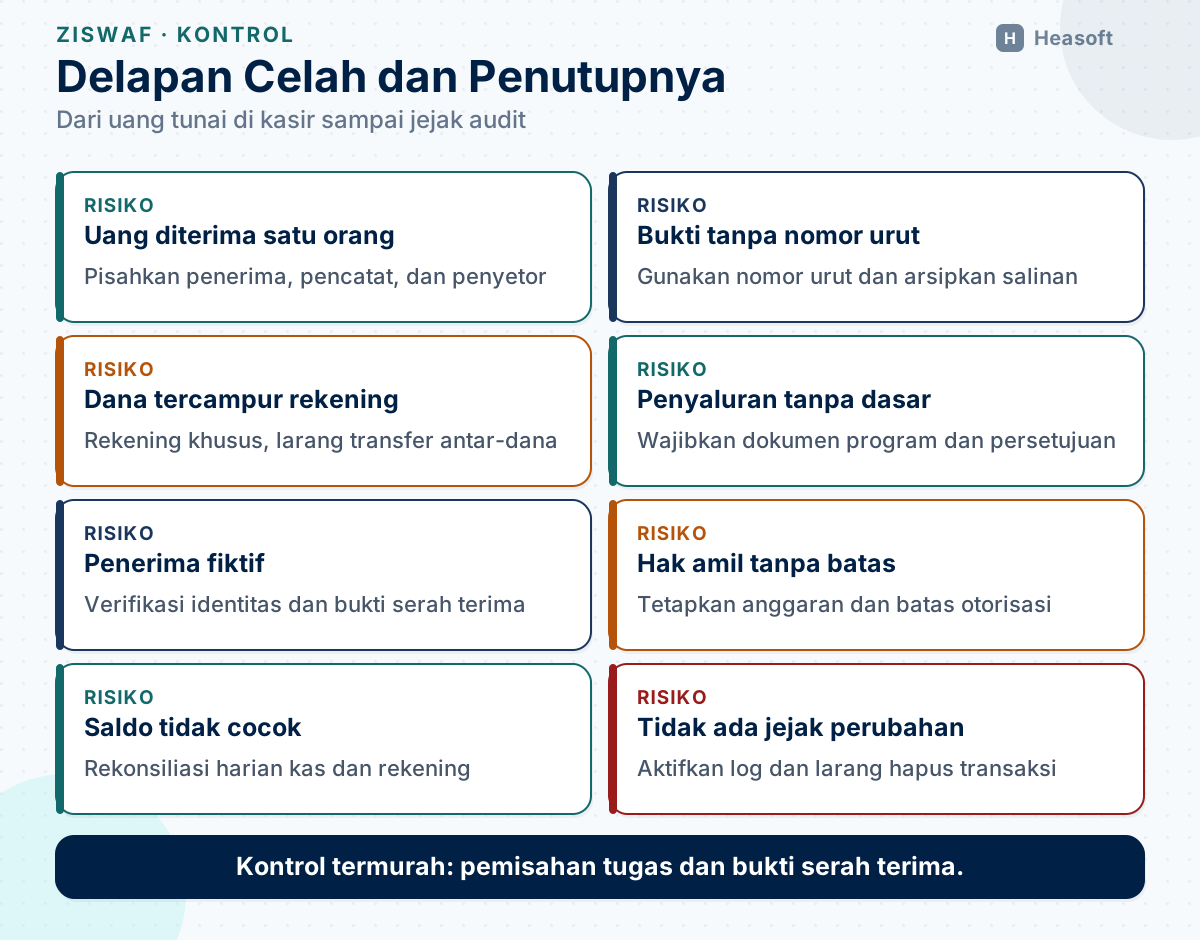
Kontrol internal tidak akan berarti jika laporan tidak diperiksa. Karena itu, bagian berikut membahas laporan dan audit.
7. Laporan dan audit
Bagi LAZ, laporan bukan urusan internal. UU 23/2011 mewajibkan LAZ menyampaikan laporan pelaksanaan pengelolaan zakat, infak, sedekah, dan dana sosial keagamaan lainnya kepada BAZNAS dan pemerintah daerah secara berkala. LAZ juga wajib melaporkan pelaksanaan pengumpulan, pendistribusian, dan pendayagunaan zakat yang telah diaudit kepada BAZNAS.
PP 14/2014 memperjelas kewajiban audit. Laporan pengelolaan harus diaudit syariat dan keuangan. Audit syariat dilakukan oleh kementerian yang menyelenggarakan urusan agama. Audit keuangan dilakukan oleh akuntan publik. Hasil audit disampaikan kepada BAZNAS.
Bagi BPRS yang berperan sebagai kanal, kewajiban laporannya berbeda. Bank melaporkan penerimaan dan penyaluran kepada mitra pengelola zakat, kepada DPS, dan kepada manajemen. Yang penting, laporan bank tidak boleh mencampur dana Ziswaf dengan dana komersial.
Ada tiga prinsip laporan yang perlu dipegang:
- Lengkap. Semua penerimaan dan penyaluran tercatat, termasuk yang berupa barang atau jasa.
- Terlacak. Setiap angka bisa ditelusuri ke bukti transaksi dan dokumen program.
- Terpisah. Laporan dana Ziswaf tidak digabung dengan laporan laba rugi bank.
Transparansi juga membangun kepercayaan. Banyak lembaga menerbitkan ringkasan penerimaan dan penyaluran di situs web atau papan pengumuman. Ringkasan itu tidak harus memuat nama penerima, tetapi harus memuat jumlah dana, program, dan persentase biaya pengelolaan.
8. Apa yang harus disiapkan di sistem
Pemisahan dana tidak bisa bertahan lama jika hanya dikerjakan dengan spreadsheet. Pada volume tertentu, lembaga memerlukan sistem yang memiliki struktur akun dan hak akses yang jelas.
Paling sedikit, sistem perlu mendukung:
- Bagan akun terpisah untuk zakat, amil, infak/sedekah, wakaf, dan dana sosial.
- Kode dana dan kode program yang melekat pada setiap transaksi.
- Nomor bukti unik untuk zakat, infak, sedekah, dan wakaf uang.
- Hak akses berbeda antara kasir, petugas penyaluran, akuntansi, dan pemeriksa.
- Laporan per program dan per donatur tanpa mencampur dana komersial.
- Jejak audit yang mencatat siapa mengubah apa dan kapan.
- Pemisahan rekening pada modul kas dan bank.
HeaSyariah menyediakan modul pencatatan mal dan Ziswaf yang memisahkan dana sosial dari dana komersial. Fitur itu membantu, tetapi tidak menggantikan keputusan lembaga tentang siapa yang berwenang menerima, menyalurkan, dan menyetujui. Sistem hanya menjalankan aturan yang sudah ditetapkan. Rincian modulnya ada di halaman HeaSyariah.
Jika lembaga baru menyiapkan modul ini, mulailah dari bagan akun dan alur persetujuan. Keduanya lebih menentukan daripada tampilan layar.
9. Enam kesalahan yang sering terjadi
Pertama, memakai satu rekening untuk semua dana. Ini kesalahan paling umum. Akibatnya, saldo zakat tidak bisa dipisahkan dari saldo operasional.
Kedua, mencatat Ziswaf sebagai pendapatan. Angka laba menjadi lebih besar, dan dana sosial terpakai untuk beban bank.
Ketiga, menyalurkan tanpa menyimpan ikrar pemberi. Infak untuk satu program dipakai untuk program lain, meskipun niat pemberinya berbeda.
Keempat, mengambil hak amil tanpa dasar. Hak amil bukan imbalan bebas. Besaran dan penggunaannya harus ditetapkan dan dipertanggungjawabkan.
Kelima, menyerahkan seluruh proses kepada satu petugas. Penerimaan, pencatatan, dan penyaluran oleh satu orang membuka celah penyalahgunaan.
Keenam, tidak memisahkan wakaf uang. Wakaf uang memiliki sertifikat, nazhir, dan kewajiban pendaftaran. Ia tidak bisa diperlakukan seperti infak biasa.
Kesalahan-kesalahan ini jarang muncul karena niat jahat. Biasanya muncul karena alur kerja tumbuh tanpa dirancang. Karena itu, perbaikan perlu dilakukan secara bertahap, bukan sekaligus.
10. Rencana 90 hari
| Waktu | Fokus | Keluaran |
|---|---|---|
| 30 hari | Petakan dana dan peran | Daftar jenis dana, rekening, mitra pengelola, dan dasar kewenangan |
| 30 hari | Bersihkan rekening | Rekening khusus zakat, infak/sedekah, dan wakaf; hentikan pencampuran |
| 60 hari | Susun bagan akun dan prosedur | COA terpisah, alur penerimaan, alur penyaluran, dan matriks otorisasi |
| 60 hari | Perbaiki bukti | Nomor bukti unik, format tanda terima, dan arsip digital |
| 90 hari | Uji kontrol | Rekonsiliasi harian, uji petik penyaluran, dan review DPS |
| 90 hari | Siapkan laporan | Laporan bulanan per program dan ringkasan publik |
Rencana ini bisa dipercepat jika volume transaksi masih kecil. Yang tidak boleh ditunda adalah pemisahan rekening dan penerbitan bukti. Keduanya adalah fondasi dari semua kontrol berikutnya.
11. Kesimpulan
Dana Ziswaf bukan dana komersial. Karena itu, ia harus dipisahkan sejak uang diterima, bukan setelah laporan disusun. Pemisahan mencakup rekening, bagan akun, nomor bukti, dan hak akses.
Peran lembaga juga harus jelas. BPRS dan BMT dapat menjadi kanal penyaluran, tetapi tidak otomatis berhak bertindak sebagai amil. Jika ingin menyalurkan sendiri, lembaga perlu izin, penunjukan, atau kemitraan dengan pengelola zakat yang sah.
Pencatatan mengikuti PSAK 409 untuk zakat, infak, dan sedekah serta PSAK 412 untuk wakaf. Laporan harus lengkap, terlacak, dan terpisah. Audit syariat dan audit keuangan melengkapi pertanggungjawaban.
Langkah pertama yang paling murah adalah memisahkan rekening dan menerbitkan bukti bernomor. Dari situ, kontrol lain bisa dibangun tanpa menghentikan layanan kepada nasabah.
Referensi
- Republik Indonesia — “Undang-Undang Nomor 23 Tahun 2011 tentang Pengelolaan Zakat”. https://peraturan.bpk.go.id/Details/39267/uu-no-23-tahun-2011
- Republik Indonesia — “Peraturan Pemerintah Nomor 14 Tahun 2014 tentang Pelaksanaan Undang-Undang Nomor 23 Tahun 2011 tentang Pengelolaan Zakat”. https://peraturan.bpk.go.id/Details/5451/pp-no-14-tahun-2014
- Republik Indonesia — “Undang-Undang Nomor 41 Tahun 2004 tentang Wakaf”. https://peraturan.bpk.go.id/Details/40788/uu-no-41-tahun-2004
- Republik Indonesia — “Peraturan Pemerintah Nomor 42 Tahun 2006 tentang Pelaksanaan Undang-Undang Nomor 41 Tahun 2004 tentang Wakaf”. https://peraturan.bpk.go.id/Details/49182/pp-no-42-tahun-2006
- Ikatan Akuntan Indonesia — “PSAK 409: Akuntansi Zakat, Infak, dan Sedekah”. https://web.iaiglobal.or.id/Berita-IAI/detail/sak_indonesia_update_-_psak_berlaku_efektif_2024_dan_setelahnya
- Ikatan Akuntan Indonesia — “PSAK Syariah”. https://web.iaiglobal.or.id/SAK-IAI/PSAK%20Syariah
- Otoritas Jasa Keuangan — “Perbankan Syariah dan Kelembagaannya”. https://ojk.go.id/id/kanal/syariah/tentang-syariah/pages/PBS-dan-Kelembagaan.aspx