Jajaran Direksi sebuah BPR mengundang tim inti ke ruang rapat. Ia membawa pesan penting dari pemegang saham: mengubah BPR menjadi BPRS. Para pemegang saham sangat tertarik dengan BPRS, karena secara nasional segmen nasabah syariah terus tumbuh, dan beberapa bank di wilayahnya sudah lebih dulu berpindah.
“Kita tinggal ganti nama, tambah kata Syariah, lalu ubah beberapa produk,” katanya.
Kepala operasional diam. Kepala kredit membuka daftar produk: ada kredit modal kerja, kredit investasi, kredit konsumtif, dan pinjaman karyawan. Semuanya berjalan di sistem inti yang belum mengenal akad, nisbah, atau bagi hasil. Selama ini, semua transaksi dicatat sebagai bunga.
Belum ada Dewan Pengawas Syariah. Belum ada laporan zakat dan wakaf. Belum ada rencana penyelesaian kredit konvensional yang masih berjalan.
Ilustrasi di atas adalah gambaran tentang kesenjangan yang sering muncul dalam rencana konversi dari konven ke syari’ah. Konversi dianggap urusan administrasi, padahal ia menyentuh izin, akad, sistem, SDM, dan hubungan dengan nasabah.
Artikel ini membahas checklist konversi BPR menjadi BPRS. Pembahasannya mencakup dasar hukum, syarat izin, dokumen permohonan, tenggat setelah izin, pemetaan akad, kesiapan sistem, peran SDM, dan komunikasi kepada nasabah.
1. Konversi bukan ganti nama
Perubahan kegiatan usaha dari BPR menjadi BPRS adalah perubahan izin usaha. Bank yang semula menjalankan kegiatan usaha secara konvensional berubah menjadi bank yang menjalankan kegiatan usaha berdasarkan Prinsip Syariah.
Karena itu, konversi bukan sekadar perubahan branding. Ada lima konsekuensi yang langsung muncul:
- Izin. Bank harus memperoleh izin perubahan kegiatan usaha dari OJK.
- Akad. Produk yang semula berbasis bunga harus disesuaikan menjadi produk berbasis akad syariah.
- Sistem. Pencatatan, perhitungan bagi hasil, laporan, dan dokumen harus mendukung akad syariah.
- SDM. Bank perlu Dewan Pengawas Syariah dan staf yang memahami akad serta operasional BPRS.
- Nasabah. Hak dan kewajiban nasabah dari kegiatan usaha konvensional harus diselesaikan atau dialihkan dengan jelas.
Jika salah satu konsekuensi ini diabaikan, izin mungkin diperoleh, tetapi operasional tidak siap. Bank bisa berhenti melayani nasabah, laporan menjadi kacau, atau muncul temuan kepatuhan pada bulan-bulan pertama.
2. Dasar hukum dan rute perizinan
Tata cara perubahan kegiatan usaha bank konvensional menjadi bank syariah diatur dalam POJK 64/POJK.03/2016. Pasal 2 menyatakan bahwa BPR dapat mengubah kegiatan usaha menjadi BPRS. Pasal 4 menegaskan bahwa perubahan itu hanya dapat dilakukan dengan izin OJK.
Dalam kerangka kelembagaan yang lebih baru, POJK 7/2024 mencantumkan perubahan izin usaha BPR menjadi BPR Syariah sebagai salah satu cara BPR Syariah didirikan (Pasal 2 ayat (1) huruf d). Artinya, konversi bukan pendirian bank baru yang terpisah. Bank yang sama berpindah bentuk dan kegiatan usahanya. Ulasan tentang POJK 7/2024 ada di artikel implikasi kelembagaan dan modal minimum.
Ada satu hal yang perlu dipahami sejak awal: izin perubahan kegiatan usaha bukan izin otomatis. OJK menilai kesiapan bank, termasuk permodalan, tata kelola, rencana bisnis, studi kelayakan, dan rencana penyelesaian hak dan kewajiban nasabah.
Karena itu, pekerjaan konversi sebaiknya dimulai jauh sebelum dokumen diajukan. Bank perlu waktu untuk memperbaiki modal, menyiapkan calon Direksi dan Dewan Komisaris, memilih calon anggota DPS, dan menguji sistem.
3. Lima syarat umum
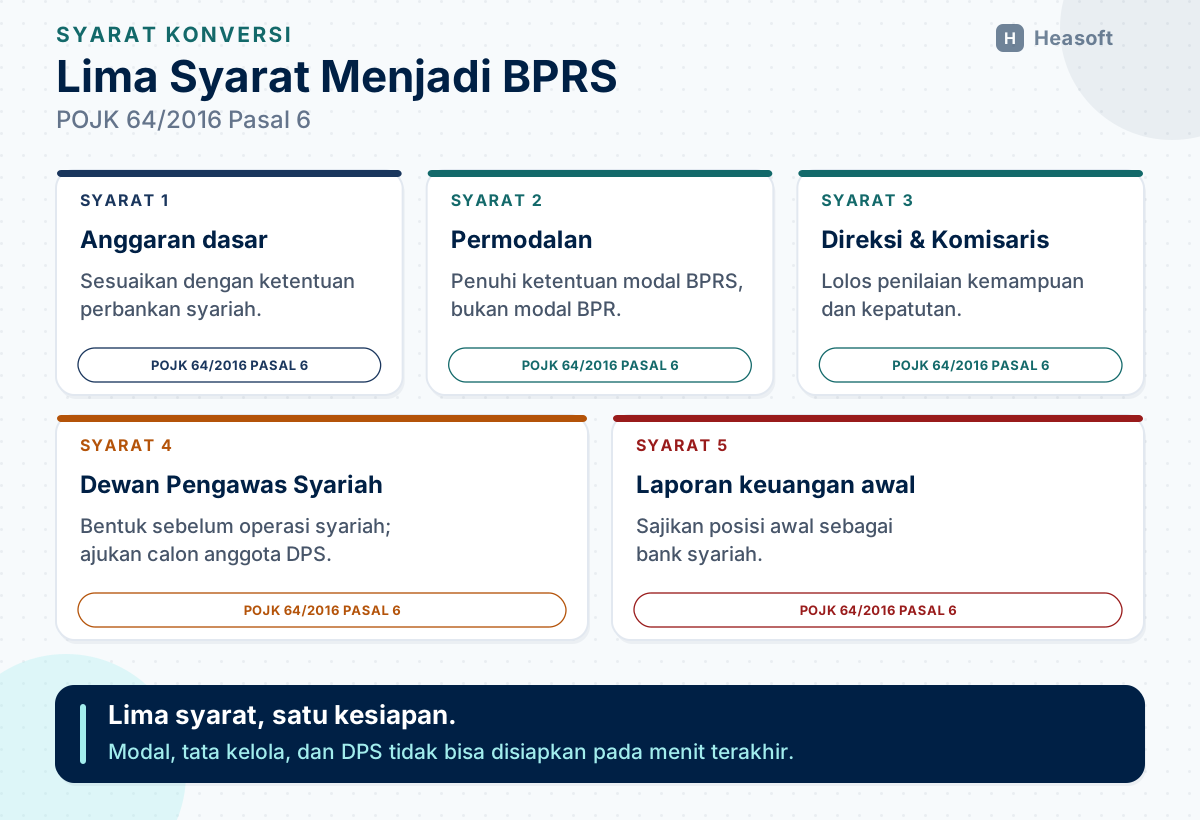
Pasal 6 POJK 64/2016 menetapkan lima syarat yang harus dipenuhi BPR yang akan menjadi BPRS.
| Syarat | Isi | Bukti yang perlu disiapkan |
|---|---|---|
| Anggaran dasar | Disesuaikan dengan ketentuan perbankan syariah | Rancangan perubahan AD dan persetujuan instansi berwenang |
| Permodalan | Memenuhi ketentuan permodalan BPRS | Perhitungan modal dan rencana pemenuhannya |
| Direksi dan Dewan Komisaris | Memenuhi persyaratan BPRS | Data, dokumen, dan hasil penilaian kemampuan dan kepatutan |
| Dewan Pengawas Syariah | Dibentuk sesuai ketentuan BPRS | Calon anggota DPS dan dokumen persyaratannya |
| Laporan keuangan awal | Disajikan sebagai bank syariah | Laporan posisi keuangan awal dan catatan terkait |
Syarat permodalan sering menjadi hambatan. Bank tidak bisa memakai angka modal BPR sebagai patokan, karena ketentuan permodalan BPRS berbeda. Karena itu, langkah pertama adalah menghitung ulang kecukupan modal berdasarkan ketentuan yang berlaku untuk BPRS, lalu menyusun rencana penambahan modal jika diperlukan.
Syarat Direksi dan Dewan Komisaris juga bukan formalitas. OJK menilai kemampuan dan kepatutan. Jika ada anggota yang tidak memenuhi syarat, proses izin bisa tertunda. Karena itu, bank sebaiknya melakukan penilaian awal sebelum mengajukan nama.
DPS memiliki peran yang khas. Ia memastikan produk, akad, dan operasional bank sesuai Prinsip Syariah. Tanpa DPS, BPRS tidak dapat menjalankan fungsi kepatuhan syariah sebagaimana mestinya.
4. Dokumen permohonan izin
Pasal 14 POJK 64/2016 mengatur dokumen yang menyertai permohonan izin perubahan kegiatan usaha. Dokumen itu mencakup:
- Misi dan visi perubahan kegiatan usaha menjadi bank syariah.
- Rancangan perubahan anggaran dasar.
- Nama dan data identitas calon pemegang saham pengendali, calon anggota Direksi, calon anggota Dewan Komisaris, dan calon anggota DPS.
- Rencana bisnis bank syariah.
- Studi kelayakan mengenai peluang pasar dan potensi ekonomi.
- Rencana penyelesaian hak dan kewajiban nasabah.
Dokumen keenam sering mendapat porsi perhatian paling kecil, padahal ia paling dekat dengan nasabah. Rencana ini harus menjelaskan bagaimana kredit konvensional yang masih berjalan diselesaikan, bagaimana simpanan nasabah diperlakukan, dan bagaimana bank menjaga hak nasabah selama masa peralihan.
Rencana bisnis juga bukan sekadar formalitas. Ia harus menunjukkan bagaimana bank akan memperoleh pendapatan setelah beralih ke akad syariah, berapa target pembiayaan, dan bagaimana biaya operasional ditutup. Jika rencana bisnis hanya menyalin rencana lama dengan istilah baru, OJK akan melihat ketidaksesuaiannya.
Studi kelayakan perlu membahas pasar secara konkret: siapa nasabah yang dituju, produk apa yang dibutuhkan, siapa pesaing di wilayah itu, dan mengapa bank yakin dapat bersaing. Konversi yang hanya mengandalkan semangat, tanpa perhitungan pasar, berisiko kehilangan nasabah setelah izin diperoleh.
5. Tenggat setelah izin
Setelah izin perubahan kegiatan usaha diberikan, ada beberapa tenggat yang mengikat. Tenggat ini diatur dalam Pasal 16 sampai Pasal 18 POJK 64/2016.
| Kewajiban | Tenggat | Dasar |
|---|---|---|
| Mencantumkan kata “Syariah” dan logo iB pada nama, formulir, warkat, produk, kantor, dan jaringan | Setelah izin diberikan | Pasal 16 |
| Melaksanakan kegiatan usaha berdasarkan Prinsip Syariah | Paling lambat 60 hari sejak tanggal izin | Pasal 17 ayat (1) |
| Mengumumkan rencana pelaksanaan kegiatan usaha syariah | Paling lambat 10 hari sebelum tanggal pelaksanaan | Pasal 17 ayat (3) |
| Melaporkan pelaksanaan kegiatan usaha syariah | Paling lambat 10 hari setelah tanggal pelaksanaan | Pasal 17 ayat (4) |
| Menyelesaikan hak dan kewajiban kegiatan usaha konvensional | Paling lambat 1 tahun sejak tanggal izin | Pasal 18 ayat (1) |
Tenggat 60 hari adalah tenggat yang paling sering mengejutkan. Dalam waktu itu, bank harus benar-benar beroperasi dengan akad syariah. Bukan hanya mengganti nama di depan kantor, tetapi menjalankan produk, pencatatan, dan layanan sesuai Prinsip Syariah.
Selama masa itu, bank dilarang melakukan kegiatan usaha konvensional, kecuali dalam rangka penyelesaian hak dan kewajiban dari kegiatan usaha lama (Pasal 17 ayat (5)). Larangan ini penting. Bank tidak boleh mencampur produk baru berbasis bunga dengan produk syariah hanya karena sistem belum siap.
Tenggat satu tahun untuk menyelesaikan hak dan kewajiban konvensional juga perlu direncanakan. Jika tidak selesai karena keadaan di luar kendali, perpanjangan dapat diminta. Namun perpanjangan bukan alasan untuk menunda pekerjaan sejak awal.
Karena 60 hari berjalan cepat, hitung tenggat dalam hari kerja, bukan hanya bulan. Tentukan satu tanggal pelaksanaan, lalu mundurkan jadwalnya: uji coba produk, pelatihan terakhir, migrasi data, dan pengumuman ke nasabah. Pilih tanggal yang tidak berimpit dengan akhir bulan atau periode pelaporan, agar laporan bulan pertama tidak tercampur transaksi dua skema. Jika ada kekurangan kecil, lebih aman diperbaiki sebelum tanggal pelaksanaan daripada setelah bank berstatus syariah.

6. Akad: memetakan produk lama ke produk syariah
Bagian ini adalah inti perubahan usaha. Produk BPR yang berbasis bunga tidak bisa hanya diganti namanya. Ia harus dibangun ulang dengan akad yang sesuai.
Secara umum, pemetaan produk dapat digambarkan seperti tabel berikut. Ini adalah contoh, bukan daftar lengkap, karena setiap produk perlu ditinjau oleh DPS dan disesuaikan dengan kebutuhan nasabah.
| Produk lama | Kemungkinan akad | Catatan |
|---|---|---|
| Kredit modal kerja | Murabahah, musyarakah, atau mudharabah | Pilih berdasarkan kebutuhan barang, modal, atau kerja sama usaha |
| Kredit investasi | Murabahah atau istishna | Cocok untuk pengadaan aset atau pembangunan |
| Kredit konsumtif | Murabahah atau rahn | Bergantung pada objek dan jaminan |
| Deposito berjangka | Mudharabah | Imbalan berupa bagi hasil, bukan bunga |
| Tabungan | Wadiah atau mudharabah | Wadiah untuk titipan, mudharabah untuk bagi hasil |
| Pinjaman karyawan | Qardh | Pinjaman kebajikan tanpa imbalan |
| Sewa menyewa aset | Ijarah | Bank menyewakan manfaat aset kepada nasabah |
Murabahah adalah jual beli dengan margin yang disepakati. Mudharabah adalah kerja sama usaha dengan pembagian keuntungan berdasarkan nisbah. Musyarakah adalah kerja sama modal. Ijarah adalah sewa. Wadiah adalah titipan. Qardh adalah pinjaman kebajikan. Rahn adalah jaminan.
Perbedaan akad bukan hanya soal istilah. Ia mengubah cara bank memperoleh pendapatan, cara mencatat transaksi, cara menghitung bagi hasil, dan cara menangani keterlambatan. Karena itu, konversi produk harus disertai perubahan proses dan sistem.
Satu hal yang sering disalahpahami: kredit konvensional yang masih berjalan tidak otomatis berubah menjadi akad syariah. Bank perlu menyelesaikan atau mengalihkannya dengan persetujuan nasabah, lalu mencatatnya dalam rencana penyelesaian hak dan kewajiban. Nasabah tidak boleh dipaksa menandatangani akad baru tanpa penjelasan.
7. Sistem: enam area yang harus siap
Sistem inti BPR konvensional biasanya dibangun untuk bunga, bukan akad. Karena itu, konversi memerlukan penyesuaian di beberapa area.
| Area | Yang perlu disiapkan |
|---|---|
| Bagan akun | Akun untuk akad, bagi hasil, zakat, wakaf, dana kebajikan, dan qardhul hasan |
| Produk dan akad | Katalog produk, dokumen akad, persyaratan, dan alur persetujuan |
| Bagi hasil | Nisbah, pool pendapatan, perhitungan saldo harian, dan distribusi |
| Pencatatan | Pemisahan dana nasabah, dana zakat, dana kebajikan, dan pendapatan bank |
| Kualitas aset | CKPN dan klasifikasi kualitas berdasarkan ketentuan BPRS |
| Pelaporan | Format laporan BPRS, termasuk laporan zakat, wakaf, dan bagi hasil |
Area bagi hasil sering menjadi pekerjaan terbesar. Bank perlu menentukan nisbah, menghitung pendapatan yang dibagikan, dan mendistribusikannya kepada pemilik dana. Jika sistem belum mendukung, perhitungan dilakukan manual. Cara ini bisa berjalan untuk sementara, tetapi rawan kesalahan ketika jumlah nasabah bertambah.
Area kualitas aset juga berubah. BPRS menghitung CKPN berdasarkan ketentuan dan standar akuntansi yang berlaku untuk BPRS, bukan sekadar menyalin persentase kualitas aset BPR. Ulasannya ada di artikel CKPN BPR syariah.
Area pelaporan juga tidak bisa ditunda. BPRS memiliki format laporan yang berbeda dari BPR, termasuk laporan sumber dan penyaluran dana zakat dan wakaf, laporan sumber dan penggunaan dana kebajikan, serta tabel distribusi bagi hasil. Sistem dan tim pelaporan harus siap sebelum bulan pertama operasi syariah.
Pembahasan tentang cara menghitung bagi hasil, nisbah, dan saldo harian ada di artikel cara menghitung bagi hasil BPRS. Untuk perbedaan akad dan implikasinya di sistem, lihat perbedaan akad murabahah, mudharabah, dan ijarah.
8. SDM dan tata kelola
Sistem tidak berjalan tanpa orang yang memahami akad. Karena itu, konversi perlu disertai pelatihan dan penyesuaian organisasi.
Beberapa hal yang perlu disiapkan:
- Dewan Pengawas Syariah. Dibentuk sebelum operasi syariah, dengan anggota yang memenuhi persyaratan dan disetujui OJK.
- Pelatihan akad. Petugas layanan, analis pembiayaan, teller, dan akuntansi perlu memahami akad yang mereka gunakan.
- SOP baru. Prosedur pembukaan rekening, pencairan pembiayaan, penagihan, restrukturisasi, dan penyelesaian sengketa harus disesuaikan.
- Pemisahan tugas. Fungsi penyusun akad, pemeriksa, dan pencatat tidak boleh berada pada satu orang.
- Audit syariah. Pemeriksaan kepatuhan syariah perlu masuk dalam rencana audit intern.
- Dokumen dan formulir. Semua warkat, brosur, dan perjanjian harus memakai istilah dan akad yang benar.
Pelatihan tidak cukup dilakukan sekali sebelum izin. Bank perlu menyegarkan pemahaman secara berkala, terutama ketika ada produk baru atau perubahan ketentuan. Kesalahan kecil dalam akad bisa berdampak pada validitas transaksi dan kepercayaan nasabah.
9. Nasabah: komunikasi dan hak
Nasabah adalah pihak yang paling merasakan dampak konversi. Mereka akan melihat nama baru, formulir baru, akad baru, dan mungkin biaya atau cara perhitungan imbalan yang berbeda.
Karena itu, komunikasi harus direncanakan, bukan dilakukan mendadak. Pasal 17 ayat (3) mewajibkan bank mengumumkan rencana pelaksanaan kegiatan usaha syariah paling lambat 10 hari sebelum tanggal pelaksanaan. Pengumuman itu perlu menjelaskan:
- Tanggal mulai beroperasinya BPRS.
- Produk dan akad yang akan digunakan.
- Perlakuan atas simpanan dan pembiayaan yang sudah ada.
- Hak nasabah dan prosedur jika tidak setuju.
- Kanal pertanyaan dan pengaduan.
Bank juga perlu memastikan tidak ada konversi paksa. Nasabah yang tidak setuju dengan akad baru harus diberi jalan sesuai ketentuan, termasuk penyelesaian hak dan kewajibannya. Semua kesepakatan sebaiknya terdokumentasi.
Perubahan dokumen juga perlu diperhitungkan: buku tabungan, kartu ATM, formulir, papan nama, dan materi promosi. Jika dokumen lama masih beredar setelah tanggal operasi syariah, nasabah bisa bingung dan menganggap bank belum benar-benar berubah.
10. Checklist tiga fase
Berikut ringkasan pekerjaan konversi dalam tiga fase.
| Fase | Fokus | Keluaran |
|---|---|---|
| 6–12 bulan sebelum izin | Kelayakan, modal, tata kelola, DPS, analisis kesenjangan sistem | Rencana bisnis, studi kelayakan, peta jalan, dan anggaran |
| 60 hari setelah izin | Operasi syariah, perubahan nama dan logo, pelatihan, migrasi produk | Produk dan akad berjalan, laporan bulan pertama |
| 12 bulan setelah izin | Penyelesaian hak dan kewajiban konvensional, audit, evaluasi | Konversi tuntas dan temuan audit ditindaklanjuti |
Pada fase pertama, jangan terburu-buru mengajukan izin sebelum kesiapan dasar dinilai. Perbaiki modal, pilih DPS, dan uji sistem dengan produk sederhana. Jika ada kekurangan, lebih murah diperbaiki sebelum izin daripada setelah beroperasi. Dokumentasikan setiap keputusan rapat, karena dokumen inilah yang nanti menopang studi kelayakan dan rencana bisnis saat pengajuan.
Pada 60 hari pertama setelah izin, fokuslah pada stabilitas. Pastikan transaksi berjalan, laporan terkirim, dan nasabah mendapat penjelasan. Jangan menambah kompleksitas produk baru sebelum operasi dasar stabil.
Pada 12 bulan pertama, selesaikan warisan konvensional. Kredit yang belum dialihkan, simpanan yang belum disesuaikan, dan dokumen yang belum diperbarui harus dituntaskan. Setelah itu, lakukan evaluasi menyeluruh dan tindak lanjuti temuan audit.

11. Kesalahan umum
| Kesalahan | Akibat | Cara mencegah |
|---|---|---|
| Menganggap konversi hanya ganti nama | Produk dan sistem tidak siap | Susun peta jalan sejak awal |
| Menunda pembentukan DPS | Izin tertunda | Pilih dan ajukan calon DPS lebih awal |
| Memakai angka modal BPR | Kekurangan modal BPRS | Hitung ulang dengan ketentuan BPRS |
| Tidak memetakan produk lama | Akad dan pencatatan keliru | Buat matriks produk ke akad |
| Mengabaikan kesiapan sistem | Bagi hasil dan laporan manual | Uji sistem sebelum operasi |
| Tidak menyiapkan rencana penyelesaian hak dan kewajiban | Nasabah dirugikan | Susun rencana dan komunikasi sejak awal |
| Melatih staf hanya sekali | Kesalahan akad berulang | Jadwalkan penyegaran berkala |
| Tidak menyimpan bukti komunikasi | Sengketa sulit diselesaikan | Arsipkan pengumuman dan persetujuan |
12. Kesimpulan
Konversi BPR menjadi BPRS adalah perubahan izin usaha yang menyentuh seluruh bagian bank. Ia dimulai dari kelayakan dan modal, berlanjut ke izin dan DPS, lalu diuji oleh kesiapan akad, sistem, dan SDM.
Tiga hal yang paling menentukan adalah pemetaan produk ke akad, kesiapan sistem bagi hasil dan pelaporan, serta rencana penyelesaian hak dan kewajiban nasabah. Ketiganya harus disiapkan sebelum izin, bukan setelah operasi berjalan.
Mulailah dengan satu pertanyaan sederhana: jika izin diberikan besok, apakah bank bisa beroperasi penuh dengan akad syariah dalam 60 hari? Jika jawabannya belum, susun daftar kekurangan dan kerjakan yang paling menentukan lebih dulu.
Referensi
- OJK — “POJK Nomor 64/POJK.03/2016: Perubahan Kegiatan Usaha Bank Konvensional Menjadi Bank Syariah”. https://ojk.go.id/id/kanal/perbankan/regulasi/regulasi-perbankan-syariah/Pages/POJK-tentang-Perubahan-Kegiatan-Usaha-Bank-Konvensional-Menjadi-Bank-Syariah.aspx
- OJK — “POJK Nomor 7 Tahun 2024: Bank Perekonomian Rakyat dan Bank Perekonomian Rakyat Syariah”. https://ojk.go.id/id/regulasi/Pages/POJK-7-Tahun-2024-Bank-Perekonomian-Rakyat-dan-Bank-Perekonomian-Rakyat-Syariah.aspx
- OJK — “POJK Nomor 24 Tahun 2024: Kualitas Aset Bank Perekonomian Rakyat Syariah”. https://www.ojk.go.id/id/regulasi/Pages/POJK-24-Tahun-2024-Kualitas-Aset-Bank-Perekonomian-Rakyat-Syariah.aspx
- OJK — “POJK Nomor 9 Tahun 2024: Penerapan Tata Kelola bagi BPR dan BPRS”. https://ojk.go.id/id/regulasi/Pages/POJK-9-2024-Penerapan-Tata-Kelola-bagi-BPR-dan-BPRS.aspx
- OJK — “POJK Nomor 23 Tahun 2024: Pelaporan Melalui Sistem Pelaporan OJK dan Transparansi Kondisi Keuangan bagi BPR dan BPRS”. https://ojk.go.id/id/regulasi/Pages/POJK-23-Tahun-2024-Pelaporan-Melalui-Sistem-Pelaporan-OJK-dan-Transparansi-Kondisi-Keuangan-Bagi-BPR-dan-BPRS.aspx
- OJK — “SEOJK Nomor 17/SEOJK.03/2024: Pelaporan Melalui Sistem Pelaporan OJK bagi Bank Perekonomian Rakyat Syariah”. https://ojk.go.id/id/regulasi/Pages/SEOJK-17-SEOJK03-2024-Pelaporan-Melalui-Sistem-Pelaporan-OJK-dan-Transparansi-Kondisi-Keuangan-bagi-BPRS.aspx