Seorang nasabah BPR mengajukan pinjaman untuk modal usaha. Saat akad, ia menandatangani perjanjian yang tebal. Petugas menjelaskan pokok pinjaman dan angsuran, tetapi tidak merinci biaya administrasi, biaya provisi, dan denda keterlambatan. Nasabah mengangguk, lalu pulang membawa salinan yang katanya akan dikirim kemudian.
Beberapa bulan kemudian, ia melihat potongan biaya yang tidak ia pahami. Ia datang ke kantor dan mengajukan keberatan secara lisan. Petugas menerimanya dengan ramah, mencatat di buku, dan berkata akan dicek. Tidak ada nomor registrasi, tidak ada tanda terima, dan tidak ada jawaban tertulis. Setelah menunggu lebih dari sebulan, nasabah mengadu ke OJK.
Ilustrasi di atas adalah gambaran komposit, bukan kasus nyata. Kisah seperti ini tidak selalu berakhir dengan sanksi, tetapi menunjukkan satu hal: banyak masalah perlindungan konsumen bukan berasal dari niat buruk, melainkan dari kebiasaan kerja yang tidak terdokumentasi.
Artikel ini membahas kewajiban utama BPR dan BPRS menurut POJK 22/2023, bagian yang paling sering diperiksa, dan langkah yang bisa disiapkan tanpa menunggu pemeriksaan datang.
1. Mengapa Perlindungan Konsumen Bukan Urusan Customer Service Saja
POJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan ditetapkan pada 20 Desember 2023 dan diundangkan pada 22 Desember 2023. Peraturan ini menggantikan POJK Nomor 6/POJK.07/2022 yang sebelumnya menjadi acuan.
Bagi BPR dan BPRS, perubahan ini penting karena tiga hal.
Pertama, cakupannya luas. Aturan tidak hanya berbicara tentang cara menjawab keluhan. Ia mengatur desain produk, informasi, pemasaran, perjanjian, layanan, penagihan, pengaduan, hingga pelaporan. Hampir setiap bagian pekerjaan bank bersinggungan dengan aturan ini.
Kedua, bukti menjadi kunci. Banyak kewajiban dirumuskan dengan kata “wajib mencatat”, “wajib mendokumentasikan”, atau “wajib menyampaikan secara tertulis”. Bank yang merasa sudah melayani dengan baik tetap bisa dinilai tidak patuh jika tidak punya bukti.
Ketiga, sanksinya berat. Pelanggaran dapat dikenai peringatan tertulis, pembatasan atau pembekuan kegiatan usaha, pemberhentian pengurus, denda administratif, hingga pencabutan izin usaha. Untuk beberapa pelanggaran, denda administratif ditetapkan paling banyak Rp15 miliar.
Karena itu, perlindungan konsumen bukan pekerjaan satu unit. Ia menyangkut keputusan direksi, rancangan produk, naskah pemasaran, isi perjanjian, perilaku petugas penagihan, dan cara bank menyimpan bukti.
Bagi koperasi yang menjalankan kegiatan di sektor jasa keuangan, perlu dicatat bahwa POJK ini mulai berlaku bagi mereka pada 12 Januari 2026. Artikel ini fokus pada BPR dan BPRS, tetapi banyak prinsipnya relevan untuk koperasi simpan pinjam. Istilah-istilah dasar seperti nasabah, debitur, dan agunan bisa dilihat di kamus singkat perbankan dan koperasi.
2. Tujuh Prinsip yang Menjadi Dasar Penilaian
Pasal 3 ayat (2) menetapkan tujuh prinsip pelindungan konsumen. Prinsip ini bukan slogan, melainkan dasar untuk menilai apakah kebijakan dan perilaku bank sudah memadai.
Edukasi yang memadai. Nasabah perlu memahami produk yang dipakainya, termasuk biaya dan risikonya. Edukasi tidak berhenti pada brosur; ia juga berarti penjelasan yang bisa dimengerti saat akad.
Keterbukaan dan transparansi informasi. Informasi tentang produk dan layanan harus jelas, tidak menyesatkan, dan tidak menyembunyikan hal material.
Perlakuan yang adil dan perilaku bisnis yang bertanggung jawab. Bank tidak boleh membedakan nasabah tanpa alasan yang sah, dan tidak boleh mengambil keuntungan dari keadaan nasabah yang tidak punya pilihan.
Pelindungan aset, privasi, dan data konsumen. Dana, agunan, dan data pribadi nasabah harus dijaga. Prinsip ini sejalan dengan kewajiban pelindungan data pribadi yang dibahas di artikel UU PDP untuk BPR/BPRS.
Penanganan pengaduan dan penyelesaian sengketa yang efektif dan efisien. Pengaduan harus diterima, dicatat, ditindaklanjuti, dan diselesaikan dalam tenggat yang jelas.
Penegakan kepatuhan. Bank harus memastikan aturan internal benar-benar dijalankan, bukan hanya ditulis.
Persaingan yang sehat. Pemasaran tidak boleh menjatuhkan pesaing dengan informasi yang menyesatkan atau janji yang tidak bisa dipenuhi.
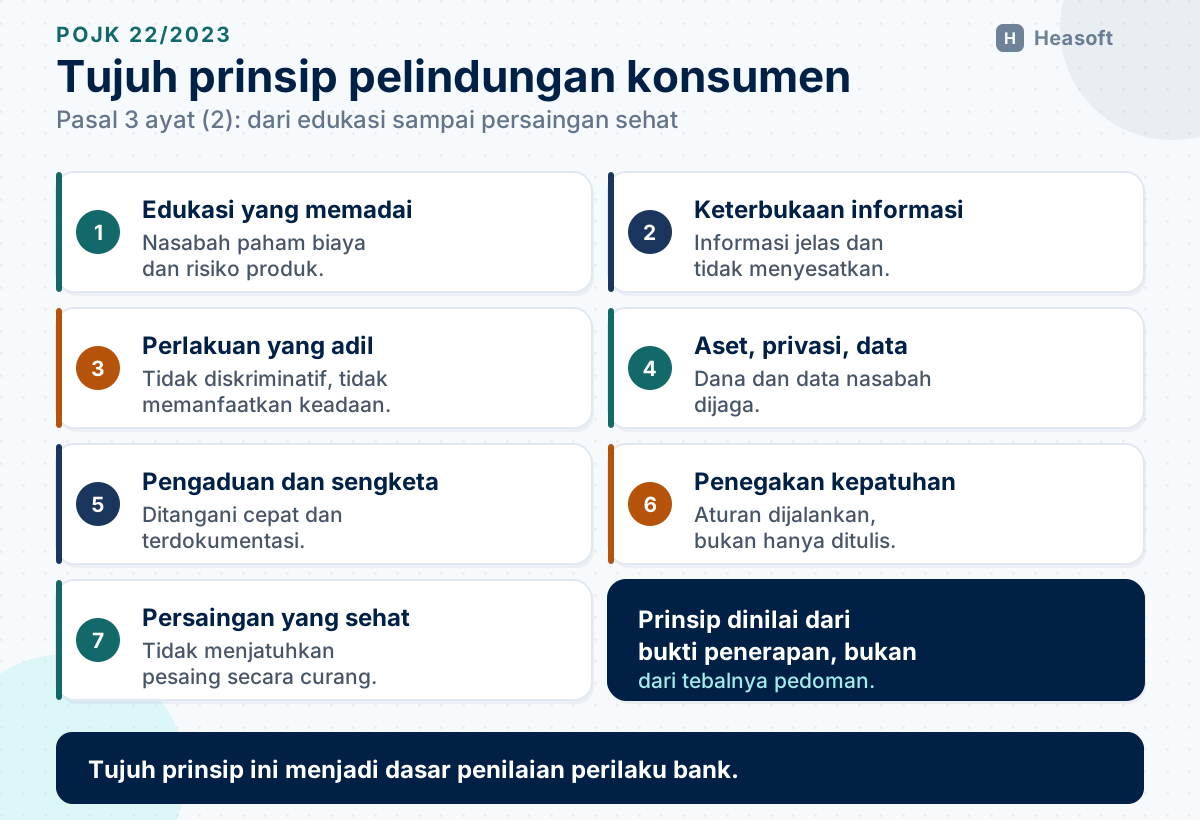
Ketujuh prinsip itu baru bermakna jika turun menjadi kebijakan, prosedur, dan bukti pelaksanaan. Bagian berikut membahas kewajiban yang menempel pada organisasi.
3. Kewajiban di Tingkat Organisasi
Pasal 4 mewajibkan bank beriktikad baik, melayani tanpa diskriminasi, memastikan pihak ketiga yang mewakilinya juga tidak diskriminatif, dan tidak melakukan tindakan yang menimbulkan gangguan fisik atau psikis kepada nasabah.
Kewajiban ini sederhana bunyinya, tetapi sering teruji di lapangan. Misalnya ketika petugas menagih di depan tetangga, atau ketika nasabah penyandang disabilitas tidak mendapat jalur layanan yang setara.
Pasal 8 mewajibkan bank memiliki dan menerapkan kebijakan serta prosedur tertulis pelindungan konsumen. Kebijakan itu harus mencakup tujuh tahap:
- desain produk dan layanan;
- penyediaan informasi;
- penyampaian informasi;
- pemasaran;
- penyusunan perjanjian;
- pemberian layanan atas penggunaan produk; dan
- penanganan pengaduan dan penyelesaian sengketa.
Isinya paling sedikit mencakup kesetaraan akses, layanan khusus untuk nasabah penyandang disabilitas dan lanjut usia, pelindungan aset, pelindungan data, informasi penanganan pengaduan, serta mekanisme penggunaan dan penghapusan data.
Pasal 9 menambahkan kewajiban kode etik. Bank harus mencegah direksi, dewan komisaris, pegawai, dan pihak ketiga memperkaya diri sendiri atau menyalahgunakan kewenangan yang merugikan nasabah.
Pasal 10 mengatur tanggung jawab atas kerugian. Bank bertanggung jawab atas kerugian nasabah yang disebabkan kesalahan, kelalaian, atau perbuatan yang bertentangan dengan aturan, baik dilakukan oleh direksi, komisaris, pegawai, maupun pihak ketiga yang mewakili bank. Bank dapat lepas dari tanggung jawab jika dapat membuktikan ada keterlibatan atau kesalahan nasabah.
Pasal 11 mewajibkan program literasi keuangan sebagai program tahunan, dilaksanakan paling sedikit satu kali per semester, dan didokumentasikan.
Ada juga kewajiban yang jarang dibahas: Pasal 5 melarang bank menyetujui permohonan produk dari pihak yang menjalankan kegiatan keuangan tanpa izin, dan melarang bekerja sama dengan pihak seperti itu. Jika menemukan nasabah yang menjalankan kegiatan keuangan tanpa izin, bank wajib melaporkannya kepada OJK.
Yang sering menjadi temuan bukan ketiadaan kebijakan, melainkan ketiadaan bukti bahwa kebijakan itu dijalankan. Kebijakan tertulis tanpa catatan pelatihan, tanpa contoh penerapan, dan tanpa evaluasi berkala sulit dipertahankan saat diperiksa.
4. Pemasaran: Nama, Izin, dan Janji
Pasal 35 mewajibkan setiap penawaran, ringkasan informasi, promosi, atau iklan mencantumkan nama dan/atau logo bank serta pernyataan bahwa bank berizin dan diawasi oleh Otoritas Jasa Keuangan. Logo OJK dilarang dicantumkan dalam pernyataan itu.
Kewajiban ini terlihat sepele, tetapi sering terlewat di kanal digital. Brosur resmi biasanya sudah benar. Yang bermasalah justru unggahan media sosial, pesan berantai di WhatsApp, spanduk kecil di depan kantor, dan materi yang dibuat petugas sendiri.
Pasal 36 melarang bank menawarkan produk yang merugikan atau berpotensi merugikan calon nasabah dengan menyalahgunakan keadaan atau kondisi mereka yang tidak punya pilihan lain. Pasal ini juga melarang penawaran produk yang tidak memiliki izin.
Pasal 37 mewajibkan bank memperhatikan kesesuaian antara kebutuhan dan kemampuan calon nasabah dengan produk yang ditawarkan. Untuk BPR dan BPRS, ini relevan saat menawarkan kredit dengan jangka waktu atau angsuran yang sebenarnya tidak cocok dengan arus kas usaha nasabah.
Cara paling praktis memenuhi kewajiban ini adalah menyiapkan naskah pemasaran resmi, menyetujuinya sebelum dipublikasikan, dan menyimpan arsip versi yang dipakai. Jika petugas membuat materi sendiri, bank tetap bertanggung jawab.
5. Perjanjian dan Klausul Baku
Pasal 44 mengatur isi perjanjian. Perjanjian harus tertulis, menggunakan Bahasa Indonesia, mencantumkan biaya yang harus dibayar nasabah, mencantumkan komisi atau imbalan kepada agen pemasar jika ada, dan memuat kesepakatan forum penyelesaian sengketa, yaitu melalui pengadilan atau di luar pengadilan.
Pasal 45 mewajibkan bank memberikan pemahaman kepada calon nasabah mengenai biaya, manfaat, risiko, serta hak dan kewajiban. Bank juga harus memberi waktu yang cukup untuk memahami klausul dan melakukan konfirmasi pemahaman sebelum perjanjian ditandatangani. Konfirmasi itu harus dituangkan dalam dokumen atau media yang bisa menjadi alat bukti.
Inilah bagian yang sering hilang. Banyak bank sudah menjelaskan secara lisan, tetapi tidak menyimpan bukti bahwa penjelasan itu diberikan dan dipahami. Padahal, jika terjadi sengketa, bank perlu menunjukkan apa yang disampaikan dan kapan.
Pasal 46 melarang perjanjian baku memuat klausul eksonerasi atau eksemsi. Ada dua belas jenis klausul yang dilarang, antara lain:
- mengalihkan tanggung jawab bank kepada nasabah;
- memberi kuasa kepada bank untuk melakukan tindakan sepihak atas barang agunan, kecuali diatur undang-undang;
- membebankan pembuktian kepada nasabah;
- memberi hak kepada bank untuk mengurangi manfaat produk atau harta nasabah;
- menyatakan nasabah memberi kuasa untuk membebani agunan secara sepihak;
- memberi hak kepada bank untuk menambah, mengubah, atau membuat aturan lanjutan secara sepihak setelah perjanjian disetujui;
- menyatakan nasabah tunduk pada perubahan sepihak;
- memberi kewenangan kepada bank untuk menghindari atau membatasi berlakunya klausul;
- menyatakan bank berwenang menafsirkan perjanjian secara sepihak;
- membatasi tanggung jawab bank atas kesalahan pegawai atau pihak ketiga;
- membatasi hak nasabah untuk menggugat; dan
- membatasi barang bukti yang dapat diberikan nasabah.
Pasal 47 mewajibkan bank memberi akses kepada nasabah untuk memperoleh atau mencetak salinan perjanjian baku. Pasal 51 mewajibkan masa jeda paling kurang dua hari kerja untuk produk yang berjangka panjang atau kompleks, dengan beberapa pengecualian.
Bagi BPR dan BPRS, klausul baku sering diwarisi dari template lama. Karena itu, peninjauan ulang perjanjian bukan pekerjaan sekali selesai. Setiap kali ada produk baru atau perubahan biaya, naskah perjanjian perlu diperiksa lagi.
6. Layanan Sehari-hari dan Penagihan
Pasal 54 mewajibkan bank menyediakan layanan informasi, memberi akses yang setara sesuai klasifikasi nasabah, dan mendukung layanan khusus untuk penyandang disabilitas dan lanjut usia.
Pasal 55 mewajibkan bank menjaga keamanan simpanan, dana, atau aset nasabah yang berada dalam tanggung jawabnya. Pasal 56 mewajibkan bank memberikan tanda bukti kepemilikan produk atau pemanfaatan layanan, atau akses untuk memperoleh dan mencetaknya. Pasal 57 mewajibkan laporan posisi saldo dan mutasi yang akurat, benar, dan tepat waktu. Pasal 58 mewajibkan bank melaksanakan instruksi nasabah sesuai perjanjian dan ketentuan.
Untuk kredit dan pembiayaan, Pasal 60 mengatur surat peringatan bagi nasabah yang wanprestasi. Surat itu paling sedikit memuat tanggal jatuh tempo, jumlah hari keterlambatan, outstanding pokok, manfaat ekonomi pendanaan, serta denda atau ganti rugi yang terutang.
Pasal 61 mengizinkan bank bekerja sama dengan pihak lain untuk penagihan, tetapi dengan syarat: perjanjian tertulis bermeterai cukup, pihak lain berbentuk badan hukum, memiliki izin dari instansi berwenang, dan memiliki sumber daya manusia yang bersertifikasi di bidang penagihan. Bank tetap bertanggung jawab atas segala dampak kerja sama itu dan wajib mengevaluasinya secara berkala.
Pasal 62 mengatur cara penagihan. Penagihan tidak boleh menggunakan ancaman, kekerasan, atau tindakan yang mempermalukan nasabah; tidak boleh menggunakan tekanan fisik atau verbal; tidak boleh ditujukan kepada pihak selain nasabah; tidak boleh terus-menerus mengganggu; harus di tempat alamat penagihan atau domisili nasabah; dan hanya pada hari Senin sampai Sabtu, di luar hari libur nasional, pukul 08.00 sampai 20.00 waktu setempat. Penagihan di luar tempat atau waktu itu hanya boleh atas dasar persetujuan atau perjanjian dengan nasabah.
Aturan ini penting karena penagihan adalah titik yang paling mudah memicu keluhan. Nasabah yang sedang kesulitan membayar perlu diarahkan ke mekanisme yang sah. Pembahasan tentang penjadwalan ulang dan penurunan kualitas kredit ada di artikel restrukturisasi kredit.
7. Pengaduan: Tenggat dan Bukti
Pasal 70 mewajibkan bank menerima, mencatat, dan mendokumentasikan setiap pengaduan. Pengaduan dapat disampaikan secara lisan atau tertulis, dan setiap kantor bank wajib menerimanya.
Pasal 71 mengatur dokumen yang diperlukan: identitas nasabah, jenis dan tanggal pemanfaatan produk, permasalahan yang diadukan, dan dokumen lain. Jika dokumen belum lengkap, bank wajib memberi kesempatan sepuluh hari kerja untuk melengkapinya, dengan kemungkinan perpanjangan sepuluh hari kerja dalam kondisi tertentu.
Pasal 72 mewajibkan konfirmasi penerimaan untuk pengaduan lisan, paling sedikit memuat nomor registrasi dan tanggal penerimaan. Pasal 73 mewajibkan bukti tanda terima untuk pengaduan tertulis, memuat nomor registrasi, tanggal penerimaan, dan nomor telepon atau kanal komunikasi bank.
Tenggat penyelesaiannya berbeda menurut jenis pengaduan:
| Jenis pengaduan | Tenggat | Dasar |
|---|---|---|
| Lisan | Paling lama 5 hari kerja sejak diterima | Pasal 74 |
| Tertulis | Paling lama 10 hari kerja sejak dokumen lengkap | Pasal 75 |
| Perpanjangan tertulis | Paling lama 10 hari kerja berikutnya | Pasal 75 |
| Kelengkapan dokumen | 10 hari kerja, dapat diperpanjang 10 hari kerja | Pasal 71 |
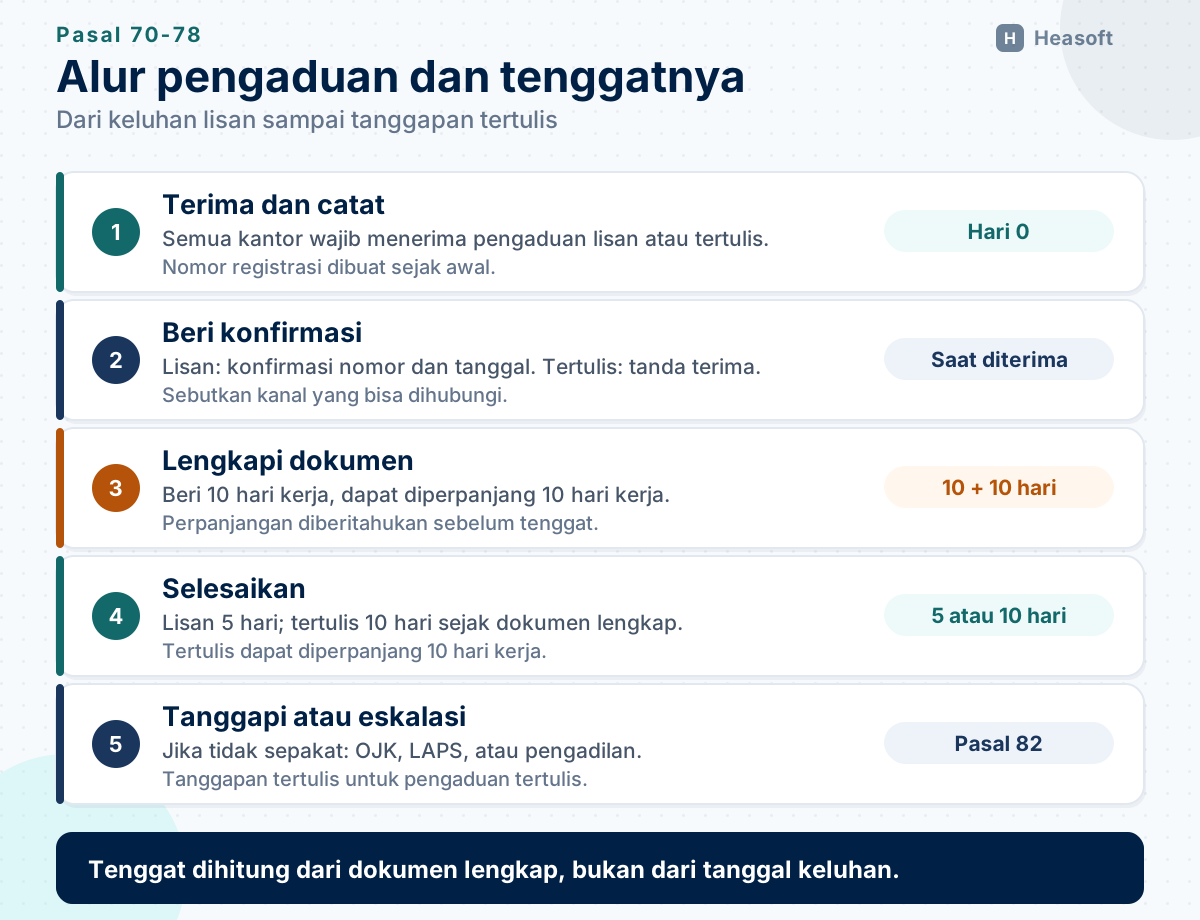
Pasal 76 memberi lima alasan bank dapat menolak menangani pengaduan: dokumen tidak dilengkapi dalam tenggat, pengaduan sudah diselesaikan, pengaduan tidak terkait kerugian material yang wajar dan langsung, pengaduan tidak terkait produk bank, atau pengaduan sedang diproses atau sudah diputus pengadilan.
Pasal 77 mewajibkan bank memberikan tanggapan. Untuk pengaduan tertulis, tanggapan harus tertulis. Pasal 78 menyebut tanggapan dapat berupa penjelasan jika tidak ada kesalahan, atau penawaran penyelesaian jika ada kesalahan. Bank harus memberi waktu yang cukup bagi nasabah untuk menerima atau menolak penawaran. Untuk pengaduan lisan melalui sarana komunikasi pribadi yang menggunakan suara atau video, bank wajib merekam seluruh proses sesuai ketentuan.
Jika tidak tercapai kesepakatan, Pasal 82 memberi jalan kepada nasabah untuk menyampaikan pengaduan kepada OJK atau mengajukan sengketa ke LAPS di sektor jasa keuangan atau ke pengadilan. Peta kanal pengaduan OJK bisa dilihat di artikel layanan digital OJK.
8. Laporan Semesteran dan Sanksi
Pasal 79 mewajibkan bank menyusun dan menyampaikan laporan layanan pengaduan secara semesteran kepada OJK, ditujukan kepada Kepala Eksekutif Pengawas Perilaku PUJK, Edukasi, dan Pelindungan Konsumen. Laporan disampaikan paling lambat tanggal 10 bulan berikutnya setelah periode semester berakhir. Jika tanggal itu jatuh pada hari Sabtu, Minggu, atau libur, laporan disampaikan pada hari kerja berikutnya.
Pasal 80 mewajibkan penyampaian melalui sistem pelaporan elektronik OJK. Jika sistem tidak dapat diakses, laporan dapat disampaikan secara luar jaringan atau dalam jaringan dengan surat pengantar yang ditandatangani salah satu anggota direksi, lalu dikirim ulang melalui sistem paling lama lima hari kerja setelah gangguan teratasi.
Pasal 81 mengatur keterlambatan. Bank dinyatakan terlambat jika menyampaikan laporan setelah batas waktu sampai paling lama 30 hari. Jika lewat 30 hari, bank dinyatakan tidak menyampaikan laporan. Untuk BPR, denda keterlambatan ditetapkan Rp50.000 per hari, sedangkan laporan yang tidak disampaikan dikenai denda Rp25 juta per laporan. Angka ini berlaku untuk masing-masing laporan.
Sanksi untuk pelanggaran substantif lebih berat. Pasal 3, Pasal 8, Pasal 9, dan banyak pasal lain mencantumkan rangkaian sanksi administratif, mulai dari peringatan tertulis sampai pencabutan izin usaha, dengan denda administratif paling banyak Rp15 miliar.
Selain sanksi administratif, OJK memiliki jalur lain. POJK Nomor 38 Tahun 2025 tentang Gugatan oleh Otoritas Jasa Keuangan untuk Pelindungan Konsumen di Sektor Jasa Keuangan, yang berlaku sejak 22 Desember 2025, mengatur kewenangan OJK mengajukan gugatan untuk memulihkan kerugian konsumen. Bagi bank, ini berarti kelalaian yang merugikan nasabah tidak hanya berpotensi berakhir pada denda, tetapi juga pada gugatan.
Namun, risiko sebenarnya tidak hanya berupa denda. Pengaduan yang menumpuk, penagihan yang agresif, atau perjanjian yang tidak jelas bisa merusak kepercayaan nasabah. Bagi BPR dan BPRS yang tumbuh dari hubungan personal, kerusakan itu lebih mahal daripada denda.
9. Bukti yang Biasanya Diminta Saat Pemeriksaan
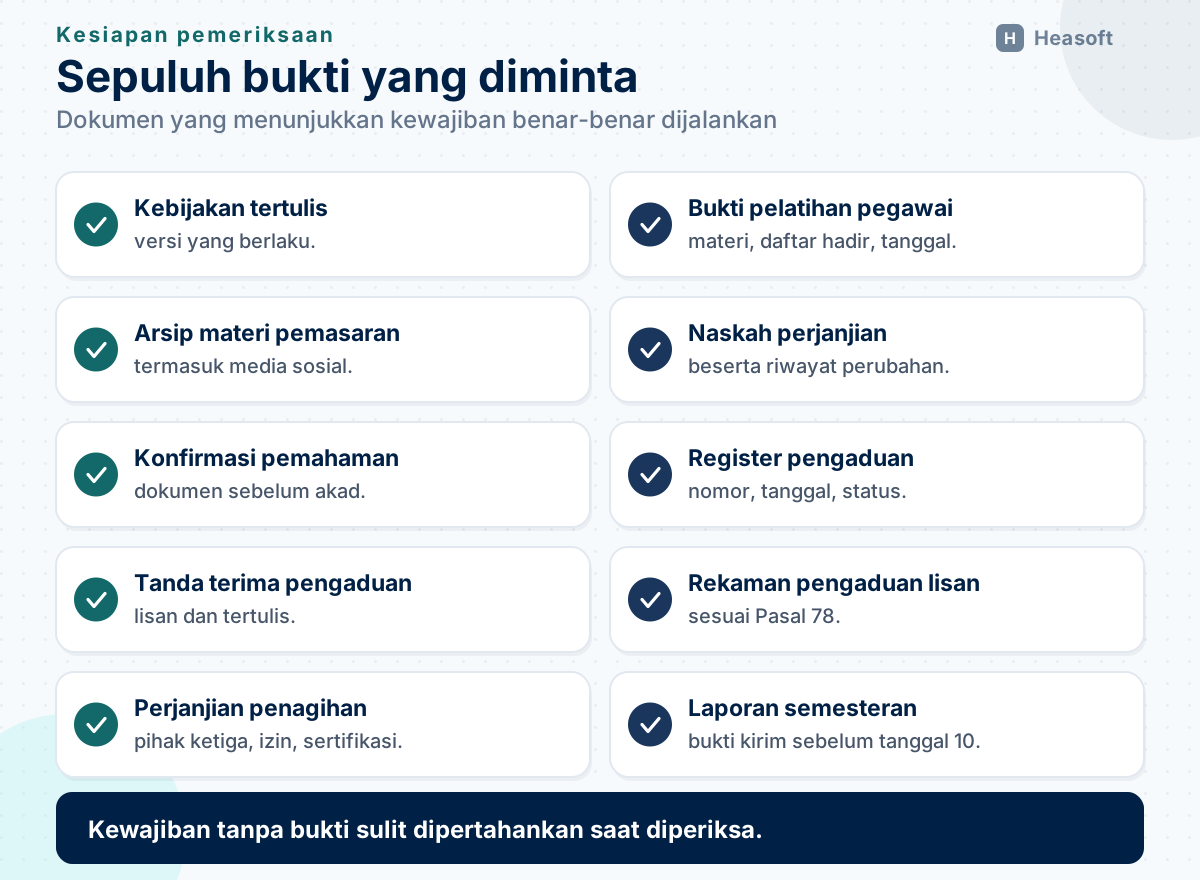
Pemeriksaan perilaku usaha biasanya tidak dimulai dari pertanyaan “apakah ada kebijakan”. Pemeriksa akan meminta bukti bahwa kebijakan itu dijalankan. Beberapa dokumen yang sering diminta:
- kebijakan dan prosedur tertulis pelindungan konsumen, termasuk versi yang berlaku;
- bukti sosialisasi dan pelatihan kepada pegawai;
- arsip materi pemasaran, termasuk unggahan media sosial dan pesan digital;
- naskah perjanjian yang dipakai, termasuk riwayat perubahan;
- bukti konfirmasi pemahaman nasabah sebelum akad;
- daftar pengaduan, nomor registrasi, tanggal, dan status penyelesaian;
- bukti tanda terima atau konfirmasi pengaduan;
- rekaman pengaduan lisan melalui sarana komunikasi pribadi;
- perjanjian kerja sama dengan pihak ketiga penagihan, izin, dan sertifikasi petugasnya;
- laporan layanan pengaduan semesteran dan bukti pengiriman;
- dokumentasi kegiatan literasi keuangan; dan
- catatan evaluasi kepatuhan atau audit internal.
Sebagian besar dokumen itu bisa dihasilkan oleh sistem yang rapi. Register pengaduan, misalnya, sebaiknya memiliki nomor unik, tanggal masuk, kanal, jenis masalah, tenggat, dan status. Jika data ini masih tersebar di buku tulis dan pesan pribadi, bank akan kesulitan membuktikan bahwa tenggat dipenuhi. Prinsip jejak audit yang dibahas di artikel audit trail berlaku juga untuk pengaduan.
10. Rencana 30/60/90 Hari
Perlindungan konsumen tidak bisa diperbaiki hanya dengan menerbitkan satu kebijakan baru. Berikut rencana sederhana yang bisa dijalankan.
30 hari pertama: inventarisasi.
- Kumpulkan semua materi pemasaran yang beredar, termasuk yang dibuat petugas.
- Periksa apakah nama, logo, dan pernyataan izin OJK sudah tercantum.
- Kumpulkan naskah perjanjian yang dipakai dan tandai klausul yang berpotensi dilarang.
- Periksa register pengaduan: apakah semua pengaduan tercatat, bertanggal, dan bernomor.
- Pastikan setiap kantor tahu cara menerima pengaduan dan memberi tanda terima.
60 hari berikutnya: perbaikan prosedur.
- Perbarui kebijakan dan prosedur tertulis agar mencakup tujuh tahap Pasal 8.
- Susun naskah penjelasan produk dan konfirmasi pemahaman nasabah.
- Tetapkan tenggat internal yang lebih ketat daripada tenggat OJK agar ada ruang perbaikan.
- Latih petugas front office dan penagihan tentang larangan dan cara berkomunikasi.
- Periksa perjanjian dengan pihak ketiga penagihan, termasuk izin dan sertifikasi.
90 hari berikutnya: uji dan dokumentasikan.
- Lakukan uji acak terhadap sepuluh pengaduan: apakah tenggat terpenuhi dan buktinya lengkap.
- Simulasikan permintaan pemeriksa: minta dokumen dari unit lain tanpa persiapan khusus.
- Siapkan laporan semesteran lebih awal dan cocokkan angkanya dengan register.
- Dokumentasikan kegiatan literasi keuangan yang sudah berjalan.
- Laporkan hasilnya kepada direksi dan komisaris, bukan hanya kepada unit kepatuhan.
11. Kesimpulan
POJK 22/2023 menempatkan perlindungan konsumen sebagai bagian dari tata kelola, bukan sekadar layanan pelanggan. Tujuh prinsipnya menuntun perilaku, tetapi kewajiban yang paling sering diuji adalah hal-hal konkret: informasi yang jelas, perjanjian yang bisa dipahami, penagihan yang beradab, pengaduan yang tercatat, dan laporan yang tepat waktu.
Bagi BPR dan BPRS, kesiapan tidak dibangun menjelang pemeriksaan. Ia dibangun dari kebiasaan harian: memberi salinan perjanjian, mencatat setiap keluhan, menyimpan bukti penjelasan, dan memastikan pihak ketiga bekerja dengan standar yang sama.
Jika bank sudah memiliki sistem yang mencatat pengaduan, menyimpan riwayat perjanjian, dan menghasilkan laporan secara konsisten, pekerjaan itu menjadi jauh lebih ringan. Yang tidak bisa digantikan sistem adalah keputusan untuk menanggapi keluhan dengan jujur dan menyelesaikannya dalam tenggat.
Referensi
- Otoritas Jasa Keuangan — POJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan. https://www.ojk.go.id/id/regulasi/Documents/Pages/Pelindungan-Konsumen-dan-Masyarakat-di-Sektor-Jasa-Keuangan/POJK%2022%20Tahun%202023%20Pelindungan%20Konsumen%20dan%20Masyarakat%20di%20Sektor%20Jasa%20Keuangan.pdf
- Otoritas Jasa Keuangan — Halaman regulasi POJK 22/2023. https://ojk.go.id/id/regulasi/Pages/Pelindungan-Konsumen-dan-Masyarakat-di-Sektor-Jasa-Keuangan.aspx
- Otoritas Jasa Keuangan — Kontak OJK 157, kanal layanan dan pengaduan konsumen. https://kontak157.ojk.go.id/
- Badan Pemeriksa Keuangan — UU Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan. https://peraturan.bpk.go.id/Details/240203/uu-no-4-tahun-2023
- Otoritas Jasa Keuangan — Siaran Pers SP 02/OJK/GKPB/I/2024: OJK Perkuat Peraturan Pelindungan Konsumen dan Masyarakat (8 Januari 2024). https://ojk.go.id/id/berita-dan-kegiatan/siaran-pers/Pages/OJK-Perkuat-Peraturan-Pelindungan-Konsumen-dan-Masyarakat.aspx
- Otoritas Jasa Keuangan — POJK Nomor 38 Tahun 2025 tentang Gugatan oleh Otoritas Jasa Keuangan untuk Pelindungan Konsumen di Sektor Jasa Keuangan. https://ojk.go.id/id/regulasi/Pages/POJK-38-Tahun-2025-Gugatan-oleh-OJK-untuk-Pelindungan-Konsumen-di-Sektor-Jasa-Keuangan.aspx