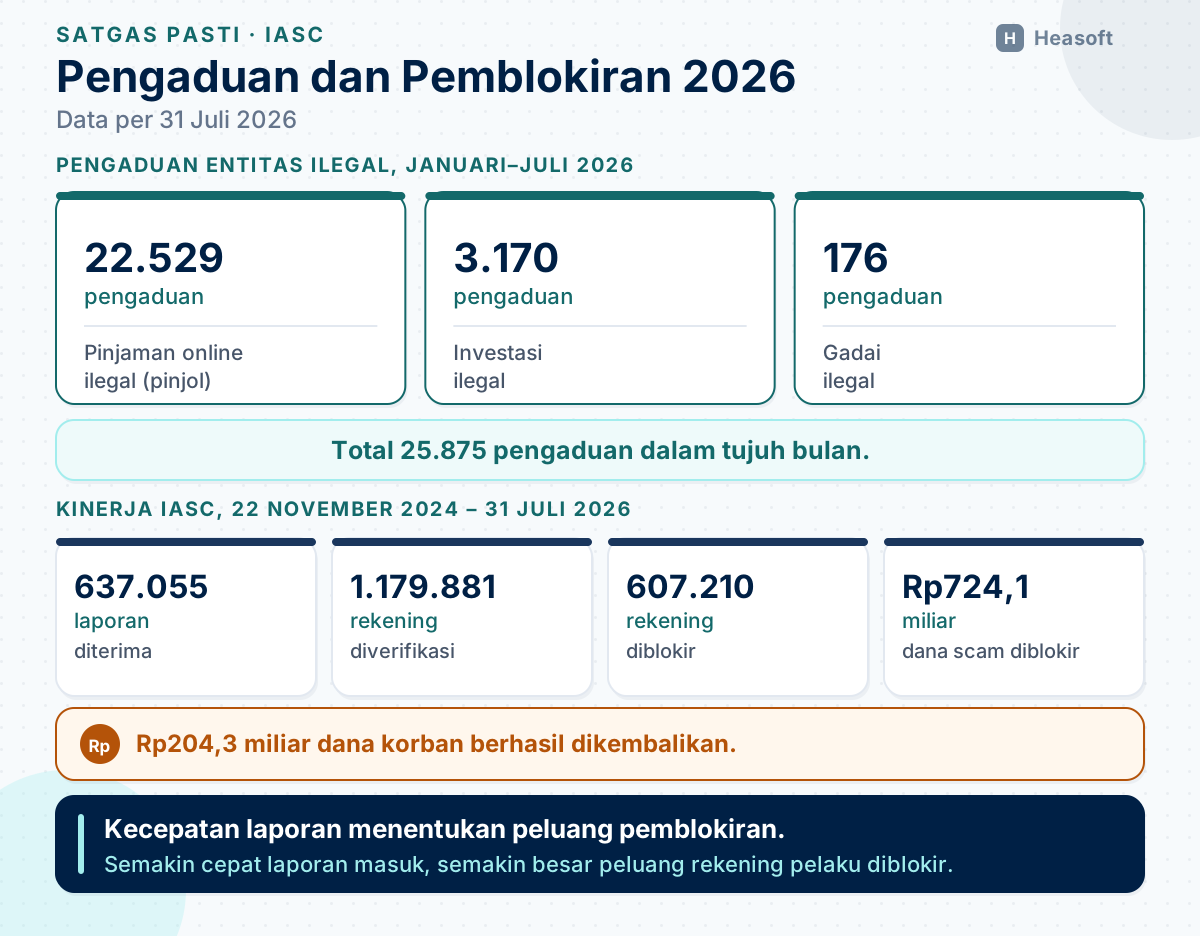
Pada akhir Agustus 2026, OJK merilis data Satuan Tugas Pemberantasan Aktivitas Keuangan Ilegal (Satgas PASTI). Sejak 1 Januari hingga 31 Juli 2026, tercatat 25.875 pengaduan terkait entitas ilegal. Sebagian besar adalah pinjaman online ilegal.
Rinciannya: 22.529 pengaduan pinjaman online ilegal, 3.170 pengaduan investasi ilegal, dan 176 pengaduan gadai ilegal. Lewat Indonesia Anti-Scam Centre (IASC), OJK juga mencatat 637.055 laporan penipuan transaksi keuangan dari masyarakat sejak 22 November 2024. Dari laporan itu, 1.179.881 rekening telah dilaporkan dan diverifikasi, dan 607.210 rekening di antaranya diblokir. Dana terkait penipuan yang berhasil diblokir mencapai Rp724,1 miliar, dan Rp204,3 miliar di antaranya sudah dikembalikan ke korban.
Angka itu bukan urusan regulator semata. Scam, yaitu penipuan transaksi keuangan, sangat bisa menimpa nasabah BPR dan BPRS. Rekening di bank kecil pun bisa dipakai pelaku sebagai kendaraan dana. Artikel ini merangkum siaran pers OJK itu, lima modus yang diidentifikasi Satgas PASTI, dan enam poin penanganan scam di BPR dan BPRS.
Angka Kunci per 31 Juli 2026
Pengaduan ke Satgas PASTI didominasi pinjaman online ilegal: 22.529 dari 25.875 pengaduan, atau lebih dari delapan dari sepuluh. Investasi ilegal menempati urutan kedua, jauh di belakang.
IASC sendiri mulai beroperasi 22 November 2024. Dalam kurun kurang dari dua tahun, pusat ini menerima 637.055 laporan dan memblokir 607.210 rekening. Angka-angka ini menunjukkan dua hal sekaligus: masalahnya nyata dan berulang, serta jalur pelaporan sudah berjalan.
Angka besar itu berasal dari modus yang sama, berulang, dan memanfaatkan rasa terburu-buru korban.
Lima Modus yang Beredar
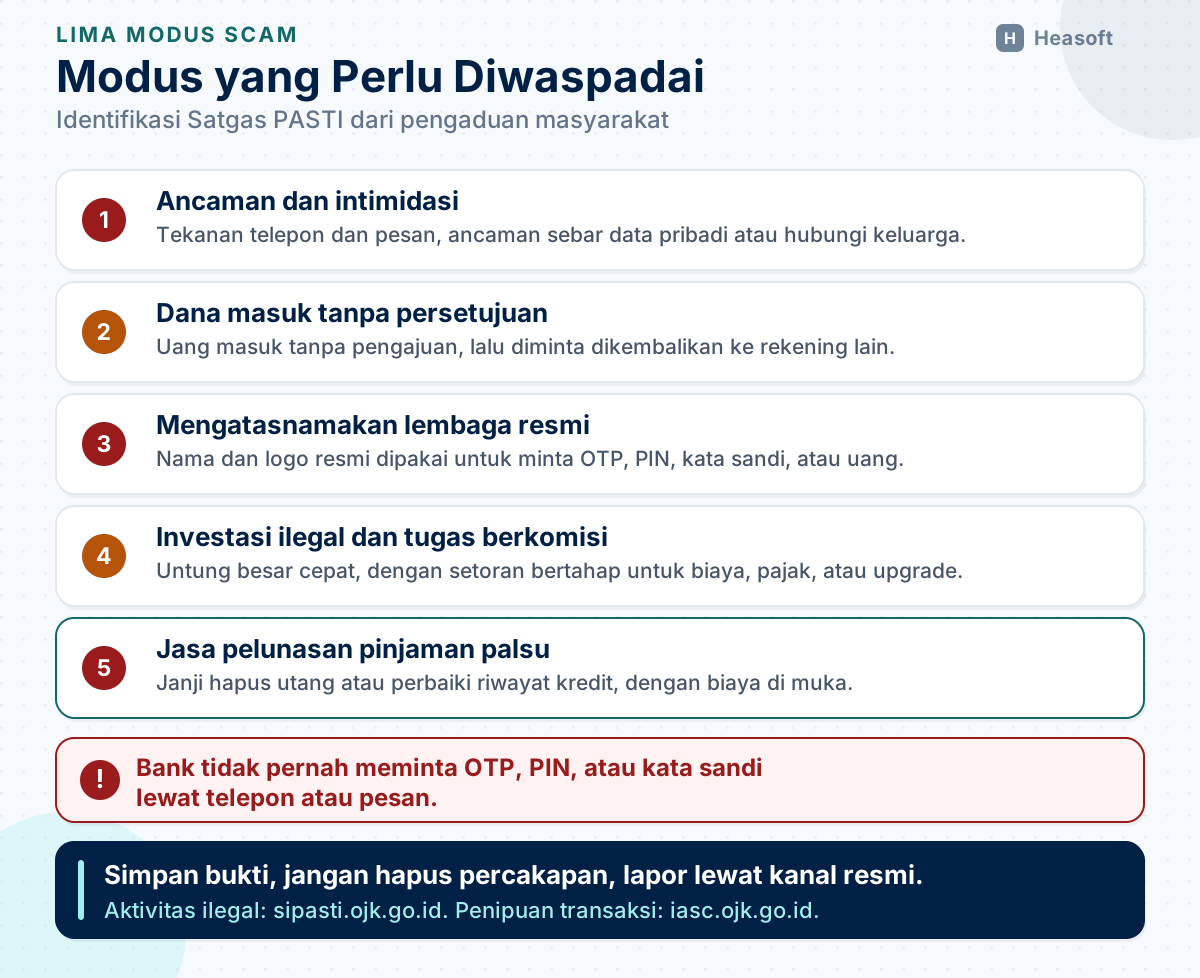
Dari hasil analisis pengaduan, Satgas PASTI mengidentifikasi lima modus yang paling sering merugikan masyarakat:
- Ancaman dan intimidasi. Pelaku pinjaman online ilegal menekan korban lewat telepon, pesan singkat, aplikasi percakapan, atau media sosial, mengancam menyebarluaskan data pribadi atau menghubungi keluarga dan tempat kerja. Padahal pinjaman itu sering tidak pernah diajukan korban.
- Dana masuk tanpa persetujuan. Uang masuk ke rekening masyarakat tanpa pengajuan yang jelas. Setelah itu, pelaku meminta dana tersebut dikembalikan ke rekening lain dengan berbagai alasan.
- Mengatasnamakan lembaga resmi. Pelaku memakai nama, logo, atau atribut lembaga resmi untuk mendapatkan kepercayaan, lalu meminta data pribadi, OTP (kode sekali pakai), PIN, kata sandi, atau uang. Modus ini disebut impersonation.
- Investasi ilegal dan tugas berkomisi. Penawaran keuntungan tinggi dalam waktu singkat, dengan setoran bertahap atas nama biaya pencairan, administrasi, pajak, atau peningkatan keanggotaan.
- Jasa pelunasan pinjaman palsu. Pelaku menjanjikan penghapusan utang, penghapusan data pinjaman, atau perbaikan riwayat kredit, dengan biaya di muka. Padahal tidak ada pihak yang bisa menghapus kewajiban utang secara instan.
Modus-modus itu bisa dikenali sejak dini. OJK juga memberi imbauan sederhana yang langsung bisa dipakai.
Imbauan OJK
Pertama, enam bukti yang perlu disimpan sebelum melapor: nomor telepon pelaku lengkap; isi percakapan beserta tanggal dan jam; bukti transfer atau mutasi rekening; nama entitas, aplikasi, situs, akun media sosial, atau pihak yang menawarkan; tautan atau nama pengguna pelaku; dan jangan menghapus percakapan maupun aplikasi sebelum seluruh bukti terdokumentasi.
Kedua, lima kebiasaan waspada: curigi setiap penawaran untung tinggi yang pasti dan cepat; pastikan legalitas pelaku melalui kanal resmi OJK; jangan mudah percaya penawaran lewat pesan pribadi, media sosial, atau tautan yang tidak jelas; jangan berikan data pribadi, informasi rekening, OTP, PIN, atau kata sandi kepada siapa pun; dan segera laporkan indikasi kejahatan melalui kanal resmi.
Bagi bank, imbauan itu bukan sekadar pengumuman. Ia bisa menjadi bahan prosedur layanan dan edukasi nasabah.
Bagaimana Menangani Scam di BPR/BPRS
Dampak scam ke BPR dan BPRS datang lewat dua pintu: nasabah yang menjadi korban, dan rekening yang dipakai pelaku. Enam poin berikut bisa jadi kerangka penanganan.
- Siapkan prosedur aduan scam yang cepat. Nasabah korban transfer scam butuh kecepatan. Petugas mencatat rekening tujuan, waktu, dan nominal, lalu mengarahkan nasabah melapor ke iasc.ojk.go.id sambil menghubungi bank penerus. Semakin cepat laporan masuk, semakin besar peluang rekening pelaku diblokir. Alur triase aduan nasabah secara umum bisa dibaca di artikel komplain nasabah dan SLA.
- Jangan proses pengembalian dana tanpa verifikasi. Pada modus dana masuk tanpa persetujuan, nasabah biasanya datang meminta transfer kembali ke rekening pengirim. Petugas wajib berhenti, memverifikasi ke bank penerus, dan melaporkan ke IASC. Mengembalikan dana tanpa verifikasi bisa menjadikan rekening nasabah kendaraan dana pelaku.
- Bantu nasabah mendokumentasikan bukti. Enam bukti dari imbauan OJK bisa menjadi checklist saat nasabah mengadu. Percakapan yang dihapus lebih dulu adalah kerugian kedua bagi korban, karena menghilangkan jejak yang diperlukan IASC.
- Ulangi terus aturan emas. Bank tidak pernah meminta OTP, PIN, atau kata sandi lewat telepon atau pesan. Teller dan petugas pemasaran perlu kalimat baku untuk menolak permintaan data sensitif dan menenangkan nasabah yang ditelepon oknum yang mengatasnamakan bank.
- Pantau rekening yang dicurigai jadi kendaraan. Rekening yang tiba-tiba menerima setoran dari banyak pihak lalu segera ditarik tunai atau ditransfer keluar berpotensi disalahgunakan. Pola seperti itu dinaikkan ke fungsi kepatuhan, dan bila dicurigai terkait penipuan, dilaporkan melalui kanal resmi. Transaksi mencurigakan juga memiliki jalur pelaporan sendiri, yang dibahas di artikel APU-PPT.
- Jaga legalitas dan kanal resmi. Pastikan data legalitas BPR dan BPRS akurat di kanal resmi OJK, agar nasabah bisa membedakan bank dari entitas ilegal yang mengatasnamakannya. Entitas ilegal dilaporkan melalui sipasti.ojk.go.id; kanal layanan digital OJK selengkapnya ada di artikel peta kanal OJK. Pinjaman online ilegal sering menagih dengan ancaman, sementara bank tidak pernah menagih dengan intimidasi.
Dua aturan menjadi payungnya. POJK 22/2023 tentang pelindungan konsumen mengatur kewajiban bank memberi informasi dan menangani aduan. POJK 12/2024 tentang strategi anti fraud lebih ditujukan pada kecurangan internal. Scam eksternal ditangani lewat pelindungan konsumen, prosedur aduan, dan koordinasi dengan IASC. Kontrol internal untuk menahan kecurangan di dalam bank sendiri dibahas di artikel fraud di BPR dan BPRS.
Yang Perlu Dicatat
Data ini per 31 Juli 2026 dan akan bertambah. Dua pesan yang bertahan. Pertama, scam bukan kejadian langka: 25.875 pengaduan dalam tujuh bulan menunjukkan modusnya bekerja setiap hari. Kedua, penanganan paling efektif adalah yang cepat, yakni prosedur aduan yang jelas, verifikasi sebelum memproses pengembalian dana, dan laporan segera ke IASC.
Istilah seperti Satgas PASTI, IASC, scam, impersonation, dan pinjaman online ilegal dijelaskan di kamus singkat perbankan.
Referensi
- OJK — “Siaran Pers SP 16/STPASTI/VIII/2026: Satgas PASTI Terima 25 Ribu Pengaduan Aktivitas Keuangan Ilegal dan IASC Berhasil Blokir Dana Terkait Scam Rp724 Miliar” (31 Agustus 2026). https://ojk.go.id/id/berita-dan-kegiatan/info-terkini/Pages/Satgas-PASTI-Terima-25-Ribu-Pengaduan-Aktivitas-Keuangan-Ilegal-dan-IASC-Berhasil-Blokir-Dana-Terkait-Scam-Rp-724-Miliar.aspx
- OJK — “SIPASTI: Pelaporan Aktivitas Keuangan Ilegal”. https://sipasti.ojk.go.id
- OJK — “Indonesia Anti-Scam Centre (IASC): Pelaporan Penipuan Transaksi Keuangan”. https://iasc.ojk.go.id
- OJK — “POJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat Sektor Jasa Keuangan”. https://peraturan.bpk.go.id/Details/262706/peraturan-ojk-no-22-tahun-2023
- OJK — “POJK Nomor 12 Tahun 2024 tentang Penerapan Strategi Anti Fraud bagi Lembaga Jasa Keuangan”. https://peraturan.bpk.go.id/Details/301737/peraturan-ojk-no-12-tahun-2024