Seorang nasabah membuka rekening di sebuah BPR lima tahun lalu. Saat itu ia bekerja sebagai karyawan di sebuah pabrik, berpenghasilan tetap, dan beralamat di perumahan dekat kantor cabang. Tahun lalu ia pindah kerja, pindah rumah, dan mengganti nomor telepon. Tidak ada yang memberi tahu bank.
Rekening itu tetap aktif. Gaji masuk setiap bulan, lalu sebagian ditransfer ke rekening lain. Di sistem, profilnya masih tercatat sebagai karyawan pabrik dengan alamat lama. Suatu hari muncul transaksi masuk yang jauh lebih besar dari kebiasaannya. Sistem tidak berbunyi, karena semua parameter pemantauan dibangun di atas profil yang sudah tidak benar.
Ilustrasi di atas adalah gambaran umum, bukan kasus nyata. Artikel ini membahas satu pekerjaan yang sering dianggap administratif, padahal menjadi fondasi seluruh program APU-PPT: pengkinian data nasabah.
1. Mengapa Data yang Benar Bisa Menjadi Salah
Data nasabah bukan foto yang selesai sekali jadi. Data itu potret kondisi pada saat tertentu. Pekerjaan, penghasilan, alamat, nomor telepon, tujuan hubungan usaha, dan sumber dana berubah seiring waktu. Semakin lama tidak diperbarui, semakin besar jarak antara catatan bank dan kenyataan.
Jarak itu menimbulkan tiga masalah yang saling terkait.
Pemantauan transaksi kehilangan dasar. Sistem menilai transaksi “wajar” atau “tidak wajar” dengan membandingkannya terhadap profil nasabah. Jika profil sudah basi, transaksi yang seharusnya mencurigakan bisa lolos, dan transaksi yang wajar bisa memicu alarm palsu.
Pencocokan daftar menjadi tidak akurat. Nama, tanggal lahir, alamat, dan nomor identitas adalah bahan utama pencocokan dengan DTTOT dan DPPSPM. Data yang tidak dikinikan membuat pencocokan gagal menemukan pihak yang seharusnya ditemukan.
Pelaporan ke SLIK dan laporan lain bisa keliru. Identitas, alamat, pekerjaan, dan penghasilan yang tidak mutakhir ikut memengaruhi kualitas informasi debitur. Koreksi yang menumpuk kemudian menyita waktu di akhir bulan.
Karena itu, pengkinian data bukan pekerjaan sampingan bagian administrasi. Ia adalah kontrol yang menentukan apakah kontrol lain bekerja atau tidak.
2. Apa yang Dimaksud CDD dan Pengkinian
Customer Due Diligence (CDD), atau uji tuntas nasabah, adalah proses mengenali calon nasabah dan nasabah: mengidentifikasi identitas, memverifikasi dokumen, memahami maksud hubungan usaha, dan mengetahui pemilik manfaat. POJK 8/2023 mengatur proses ini secara rinci untuk penyedia jasa keuangan, termasuk BPR dan BPRS.
Pengkinian data adalah kelanjutan CDD setelah hubungan usaha berjalan. Setelah nasabah diterima, bank tetap wajib memastikan data, informasi, dan dokumen pendukungnya sesuai dengan kondisi terkini. Pasal 51 ayat (2) POJK 8/2023 menyebut kewajiban ini muncul ketika terdapat perubahan yang diketahui dari hasil pemantauan atau informasi lain yang dapat dipertanggungjawabkan.
Ada dua hal yang sering keliru dipahami.
Pertama, pengkinian bukan sekadar memperbarui nomor telepon. Yang diperbarui adalah profil risiko: pekerjaan, sumber dana, penghasilan, tujuan hubungan usaha, pemilik manfaat, dan data identitas. Nomor telepon hanya pintu masuk untuk menghubungi nasabah.
Kedua, pengkinian bukan kegiatan tahunan yang seragam. POJK 8/2023 tidak menetapkan satu interval tunggal, misalnya “semua nasabah wajib diperbarui setiap dua tahun”. Yang diatur adalah kewajiban berbasis risiko, ditambah kewajiban menyusun rencana dan melaporkan realisasinya setiap tahun.
3. Kapan CDD Wajib Dilakukan
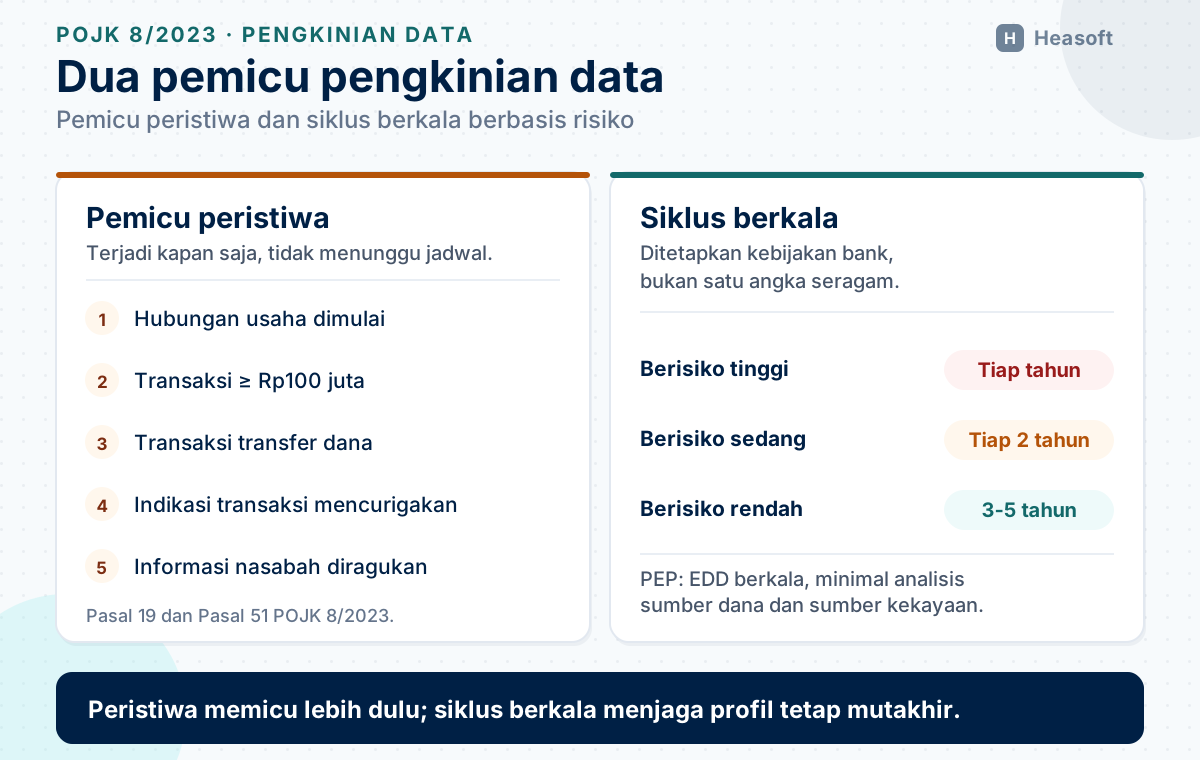
Pasal 19 POJK 8/2023 menetapkan lima saat bank wajib menjalankan CDD:
- ketika melakukan hubungan usaha dengan calon nasabah;
- ketika terdapat transaksi dengan nilai paling sedikit atau setara Rp100.000.000;
- ketika terdapat transaksi transfer dana;
- ketika terdapat indikasi transaksi keuangan mencurigakan terkait tindak pidana pencucian uang, pendanaan terorisme, atau proliferasi senjata pemusnah massal; dan
- ketika bank meragukan kebenaran informasi yang diberikan calon nasabah, nasabah, wali amanat, penerima kuasa, atau pemilik manfaat.
Daftar ini penting karena menunjukkan bahwa CDD tidak berhenti di meja pembukaan rekening. Transaksi bernilai besar, transfer dana, dan keraguan atas informasi adalah pemicu untuk kembali memeriksa identitas dan profil.
Selain lima pemicu di atas, Pasal 51 menambahkan pemicu berbasis perubahan: jika pemantauan menemukan perubahan atau informasi lain yang dapat dipertanggungjawabkan, bank wajib melakukan upaya pengkinian. Perubahan itu bisa berupa nasabah yang tiba-tiba menerima dana dari luar kebiasaan, perubahan rekening penampung gaji, atau informasi dari nasabah sendiri saat mengurus layanan.
4. Data Apa yang Harus Dikinikan
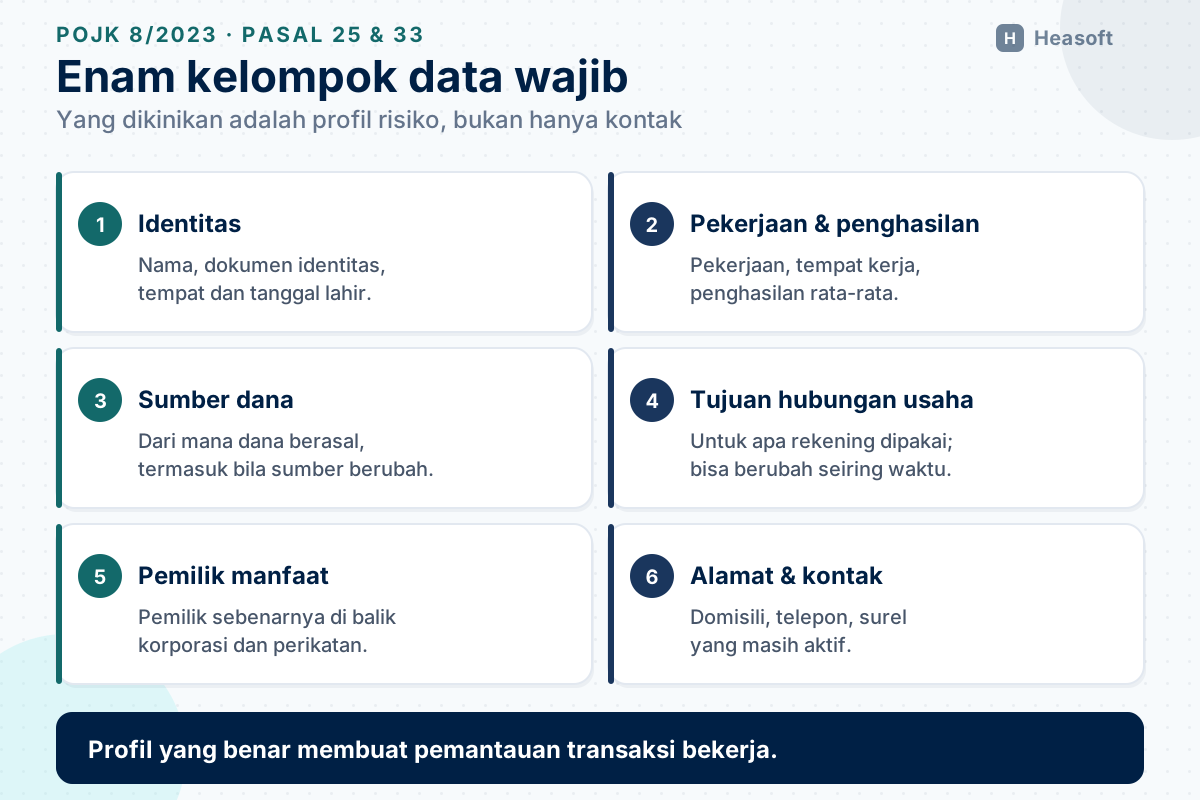
Pasal 25 ayat (1) POJK 8/2023 merinci data yang diminta saat identifikasi. Untuk nasabah perorangan, daftarnya mencakup nama lengkap termasuk alias, nomor dokumen identitas, alamat sesuai dokumen dan alamat lain, tempat dan tanggal lahir, kewarganegaraan, pekerjaan, alamat dan telepon tempat kerja, jenis kelamin, status perkawinan, dan nama gadis ibu kandung. Ditambah identitas pemilik manfaat, sumber dana, penghasilan rata-rata per tahun atau nilai kekayaan bersih, serta maksud dan tujuan hubungan usaha.
Untuk nasabah korporasi, data yang diminta meliputi nama, nomor izin, bidang usaha, alamat kedudukan, tempat dan tanggal pendirian, bentuk badan hukum, identitas pemilik manfaat, sumber dana, dan maksud hubungan usaha. Untuk perikatan lainnya, ada daftar tersendiri yang mengikuti bentuk perikatannya.
Pasal 33 menambahkan kewajiban identifikasi dan verifikasi pemilik manfaat. Jika bank meragukan atau tidak dapat meyakini identitas pemilik manfaat, Pasal 33 ayat (12) mewajibkan penolakan hubungan usaha atau transaksi.
Dalam praktik, data yang paling sering basi justru yang paling sering diminta:
- Pekerjaan dan tempat kerja. Nasabah pindah kerja, pensiun, atau berhenti bekerja.
- Penghasilan dan sumber dana. Gaji naik, usaha berkembang, atau sumber dana berganti.
- Alamat dan kontak. Nasabah pindah rumah, nomor telepon mati, atau pindah domisili.
- Tujuan hubungan usaha. Rekening yang semula untuk gaji bisa berubah menjadi rekening usaha.
- Pemilik manfaat. Struktur kepemilikan korporasi berubah, atau pengendali sebenarnya berganti.
- Status kependudukan. Dokumen identitas kedaluwarsa atau data kependudukan berubah.
5. Tidak Ada Satu Interval untuk Semua Nasabah
Ini bagian yang paling sering menimbulkan pertanyaan di kantor cabang: berapa tahun sekali data nasabah harus diperbarui?
POJK 8/2023 tidak memuat angka tunggal untuk seluruh nasabah. Yang diatur adalah:
- pengkinian berbasis perubahan dan pemantauan (Pasal 51);
- EDD berkala bagi PEP, paling sedikit berupa analisis informasi nasabah, sumber dana, dan sumber kekayaan (Pasal 37 ayat (1) huruf d);
- daftar tersendiri untuk nasabah berisiko tinggi (Pasal 40);
- kemungkinan mengurangi frekuensi pengkinian bagi nasabah berisiko rendah yang memenuhi syarat CDD sederhana (Pasal 45 ayat (3) huruf a); dan
- kewajiban menyusun rencana pengkinian tahunan serta melaporkan realisasinya (Pasal 51 ayat (4), Pasal 74).
Artinya, frekuensi ditetapkan oleh kebijakan internal bank berdasarkan risiko, lalu dijalankan secara konsisten. OJK tidak memeriksa apakah bank memakai angka tertentu; OJK memeriksa apakah kebijakan yang bank tetapkan masuk akal, dijalankan, dan didokumentasikan.
Penjelasan Pasal 51 ayat (2) memberi arah yang berguna. Pengkinian memperhatikan materialitas dan tingkat risiko, dilakukan pada waktu yang tepat melalui reviu profil dan transaksi, dengan mempertimbangkan kapan CDD sebelumnya dilakukan dan seberapa cukup data yang sudah diperoleh. Kalimat ini menegaskan bahwa keputusan menginikan data adalah keputusan berbasis risiko, bukan keputusan administratif.
5.1 Tiga pertanyaan sebelum menetapkan jadwal
Kebijakan frekuensi tidak perlu rumit, tetapi harus bisa dijawab. Tiga pertanyaan berikut membantu menetapkan jadwal yang masuk akal.
Seberapa material perubahan yang mungkin terjadi? Nasabah dengan penghasilan tetap dan transaksi rutin berubah lebih lambat daripada nasabah yang menerima dana dari berbagai pihak. Materialitas menentukan seberapa sering profil perlu dilihat ulang.
Seberapa tinggi risiko nasabah? PEP, nasabah dari wilayah berisiko, pemilik usaha tunai, dan pengguna produk yang memungkinkan anonimitas biasanya membutuhkan perhatian lebih sering. Risiko tinggi tidak harus berarti setiap bulan, tetapi tidak boleh disamakan dengan nasabah biasa.
Seberapa besar kapasitas bank? Jumlah nasabah, petugas, dan kanal yang tersedia menentukan berapa banyak pengkinian yang realistis diselesaikan. Jadwal yang melampaui kapasitas akan berakhir sebagai laporan yang rapi tetapi tidak mencerminkan kenyataan.
Jawaban tiga pertanyaan itu sebaiknya tertulis dalam kebijakan, bukan hanya dipahami oleh satu pejabat. Ketika petugas berganti, alasannya tetap terbaca.
6. Risiko Jika Data Dibiarkan Basi
Konsekuensi data yang tidak dikinikan bisa dilihat dari empat sisi.
Sisi pemantauan. Pasal 52 mewajibkan bank menganalisis seluruh transaksi yang tidak sesuai dengan profil, karakteristik, dan kebiasaan pola transaksi nasabah. Jika profil salah, analisisnya juga salah. Bank bisa melewatkan transaksi yang seharusnya dilaporkan sebagai transaksi keuangan mencurigakan, atau sebaliknya, menghabiskan waktu mengejar alarm palsu.
Sisi pencocokan daftar. Nama dan identitas yang tidak mutakhir membuat pencocokan DTTOT dan DPPSPM tidak menemukan kecocokan yang seharusnya ditemukan. Sebaliknya, data ganda dan salah ketik menciptakan kecocokan palsu yang merepotkan nasabah.
Sisi keputusan kredit. Analisis kemampuan bayar bertumpu pada penghasilan dan pekerjaan. Data yang basi membuat analisis kredit tidak lagi menggambarkan kondisi nasabah.
Sisi sanksi. Pasal 64 POJK 8/2023 mencantumkan Pasal 51 dalam daftar ketentuan yang pelanggarannya dapat dikenai sanksi administratif, mulai dari peringatan atau teguran tertulis disertai perintah tindakan tertentu, denda, pembatasan kegiatan usaha tertentu, penurunan penilaian faktor tingkat kesehatan, pembekuan kegiatan usaha tertentu, sampai larangan sebagai pihak utama.
Selain itu, keterlambatan menyampaikan laporan yang diwajibkan Pasal 74 dikenai denda. Untuk BPR, Pasal 78 ayat (1) huruf b menetapkan denda Rp50.000 per hari kerja keterlambatan per laporan, paling banyak Rp1.500.000 per laporan. Angka ini terlihat kecil, tetapi ia menunjukkan bahwa laporan rencana dan realisasi pengkinian diperlakukan sebagai kewajiban pelaporan, bukan catatan internal.
7. Laporan Rencana dan Realisasi Tahunan
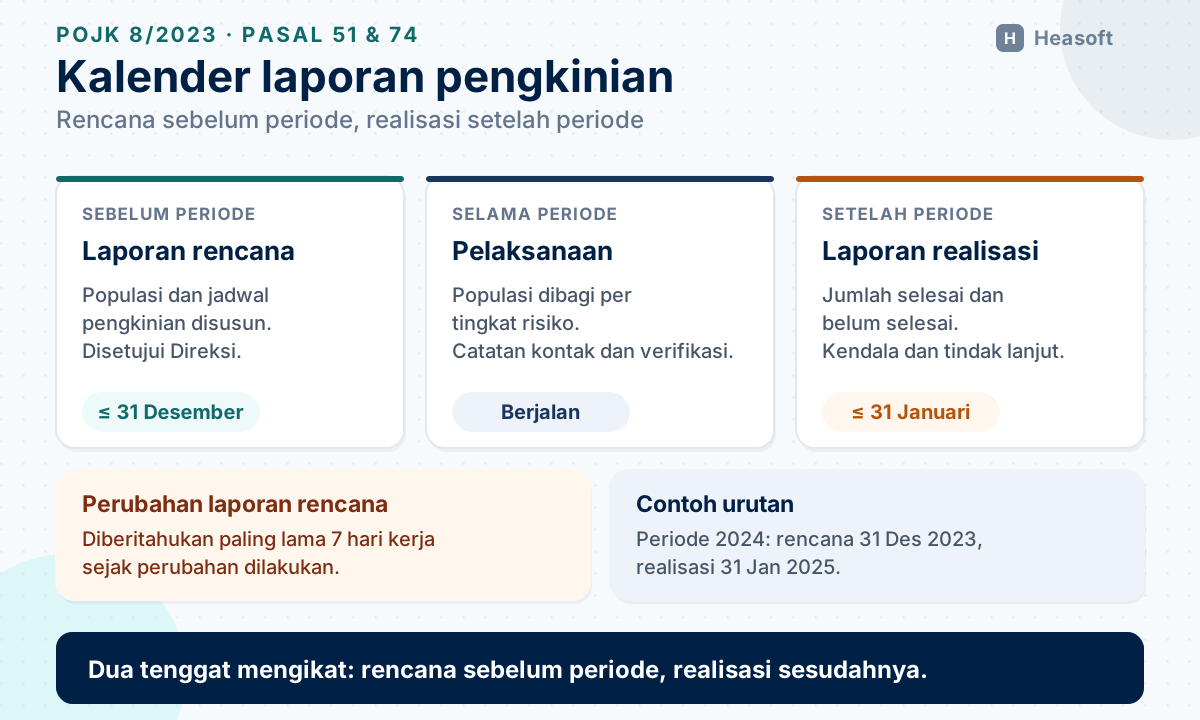
Pasal 51 ayat (4) mewajibkan bank melakukan tiga hal saat mengkinikan data: memantau informasi dan dokumen nasabah, menyusun laporan rencana pengkinian data, dan menyusun laporan realisasi pengkinian data. Kedua laporan itu wajib mendapat persetujuan Direksi.
Pasal 74 ayat (1) mengatur tenggatnya:
- Laporan rencana disampaikan setiap tahun paling lama akhir Desember, sebelum periode pengkinian data berjalan.
- Laporan realisasi disampaikan setiap tahun paling lama akhir Januari, setelah periode pengkinian data berakhir.
Contoh yang diberikan dalam penjelasan pasal ini membuat urutannya jelas. Untuk pengkinian data periode Januari sampai Desember 2024, laporan rencana disampaikan paling lambat 31 Desember 2023, dan laporan realisasi paling lambat 31 Januari 2025.
Penyampaian dilakukan melalui sistem elektronik OJK. Jika sistem belum tersedia atau terganggu, laporan dapat disampaikan secara fisik atau melalui surat elektronik kepada kepala satuan kerja pengawasan. Jika tanggal pelaporan jatuh pada hari libur, laporan disampaikan pada hari kerja berikutnya. Perubahan atas laporan rencana yang sudah disampaikan wajib diberitahukan paling lama tujuh hari kerja sejak perubahan dilakukan.
Penjelasan Pasal 51 ayat (4) juga memberi petunjuk isi. Laporan memuat data kuantitatif, misalnya statistik jumlah nasabah yang datanya sudah atau belum dikinikan, dan data kualitatif, misalnya kendala, upaya yang sudah dilakukan, serta kemajuan dari upaya tersebut.
8. Alur Kerja Pengkinian di Kantor
Kewajiban di atas baru berjalan jika kantor memiliki alur yang bisa dijalankan petugas. Alur sederhana yang biasanya berhasil terdiri atas tujuh langkah.
Langkah 1: tentukan populasi. Ambil daftar nasabah yang datanya akan dikinikan pada periode berjalan. Bagi berdasarkan tingkat risiko, bukan berdasarkan urutan nomor rekening.
Langkah 2: tentukan pemicu. Bedakan nasabah yang harus dikinikan karena peristiwa, misalnya transaksi besar atau perubahan profil, dari nasabah yang masuk jadwal berkala.
Langkah 3: hubungi melalui kanal yang tercatat. Gunakan surat, telepon, pesan elektronik, atau kunjungan sesuai kebijakan. Catat tanggal, kanal, petugas, dan hasilnya. Jika nasabah tidak merespons, catat upaya berikutnya.
Langkah 4: verifikasi saat nasabah datang. Minta dokumen identitas yang berlaku, cocokkan dengan data di sistem, dan perbarui profil. Untuk perubahan yang material, misalnya pemilik manfaat korporasi, lakukan verifikasi ulang sesuai Pasal 33.
Langkah 5: perbarui CIF dan sistem terkait. Perubahan harus mengalir ke sistem yang memakai data itu, termasuk parameter pemantauan transaksi. Data yang diperbarui di satu layar tetapi tidak dipakai sistem lain hanya menciptakan ilusi kepatuhan.
Langkah 6: catat pengecualian. Nasabah yang tidak dapat dihubungi, dokumen yang tidak lengkap, atau data yang bertentangan adalah pengecualian yang harus punya pemilik dan tenggat. Jangan biarkan pengecualian menumpuk tanpa keputusan.
Langkah 7: tutup periode dan susun realisasi. Hitung berapa nasabah yang sudah dikinikan, berapa yang belum, apa kendalanya, dan apa rencana tindak lanjutnya. Angka inilah yang masuk ke laporan realisasi.
8.1 Skrip singkat untuk petugas
Pengkinian berhasil jika nasabah memahami alasannya. Petugas dapat memakai urutan sederhana.
- Jelaskan tujuan: bank wajib mengenali nasabah dan memastikan datanya sesuai kondisi terkini.
- Tanyakan perubahan: pekerjaan, sumber penghasilan, alamat, dan tujuan penggunaan rekening.
- Minta dokumen pendukung: identitas yang berlaku dan dokumen lain sesuai jenis perubahan.
- Konfirmasi pemilik manfaat untuk nasabah korporasi.
- Catat hasil, termasuk jika nasabah menolak atau belum bisa melengkapi.
Hindari nada menuduh. Nasabah yang merasa dicurigai akan menutup informasi. Sebaliknya, jelaskan bahwa data yang benar melindungi nasabah sendiri, misalnya ketika ada transaksi tidak dikenal atau pengaduan.
Jika nasabah menolak memberikan data yang wajib, jangan langsung menutup rekening tanpa dasar. Catat penolakan, eskalasi sesuai kebijakan, dan pertimbangkan langkah lanjutan berdasarkan risiko.
9. Contoh Kebijakan Frekuensi Berbasis Risiko
Tabel berikut adalah contoh kebijakan internal, bukan kutipan POJK. Angka dapat disesuaikan dengan ukuran, kompleksitas, dan profil risiko bank.
| Kelompok nasabah | Contoh pemicu berkala | Perlakuan tambahan |
|---|---|---|
| Berisiko tinggi | Setiap tahun | EDD, persetujuan pejabat senior untuk PEP, pemantauan lebih ketat |
| Berisiko sedang | Setiap dua tahun | Verifikasi dokumen identitas dan profil usaha |
| Berisiko rendah | Setiap tiga sampai lima tahun | CDD sederhana bila syarat terpenuhi, tetap dipantau |
| PEP | Setiap tahun | Analisis sumber dana dan sumber kekayaan, persetujuan pejabat senior |
| Rekening tidak aktif | Saat reaktivasi | Verifikasi ulang sebelum transaksi diaktifkan |
Dua catatan penting. Pertama, jadwal berkala tidak menghapus kewajiban pengkinian berbasis peristiwa. Nasabah berisiko rendah yang baru pindah kerja tetap harus dikinikan ketika perubahan itu diketahui. Kedua, jadwal harus realistis. Kebijakan yang menetapkan seluruh nasabah diperbarui setiap tahun, tanpa kapasitas dan sistem yang memadai, hanya akan menghasilkan laporan yang tidak akurat.
10. Ukuran Keberhasilan dan Bukti untuk Pemeriksaan
Pengkinian data sulit dinilai hanya dari ada atau tidaknya kebijakan. Beberapa ukuran berikut lebih menggambarkan pelaksanaan:
- persentase nasabah dalam periode yang datanya sudah dikinikan;
- umur data, yaitu jarak antara pengkinian terakhir dan hari ini, per kelompok risiko;
- jumlah pengecualian yang belum selesai dan umur pengecualian;
- waktu rata-rata dari pemicu sampai data diperbarui;
- jumlah transaksi yang tidak sesuai profil yang berhasil dijelaskan atau dilaporkan;
- temuan pemeriksaan internal atas data yang tidak mutakhir.
Bukti yang biasanya diminta saat pemeriksaan juga perlu disiapkan sejak awal: kebijakan dan prosedur pengkinian, daftar nasabah per kelompok risiko, laporan rencana dan realisasi yang disetujui Direksi, bukti pengiriman ke OJK, catatan kontak dan verifikasi, log perubahan data, serta daftar pengecualian beserta tindak lanjutnya.
Jika bank memakai sistem inti yang mencatat riwayat perubahan, pastikan jejaknya bisa ditelusuri: siapa mengubah, kapan, dari nilai apa menjadi apa, dan atas dasar dokumen apa. Tanpa jejak itu, bank sulit membuktikan bahwa perubahan data bukan sekadar penyesuaian agar laporan terlihat rapi.
10.1 Tiga jebakan yang membuat laporan terlihat baik
Menghitung kontak, bukan verifikasi. Nasabah dihubungi, tetapi data tidak berubah. Angka selesai naik, kualitas data tetap sama.
Menutup pengecualian tanpa keputusan. Catatan “tidak dapat dihubungi” dibiarkan menumpuk. Tanpa pemilik dan tenggat, pengecualian berubah menjadi data basi yang tidak terlihat.
Memperbarui satu layar saja. Data berubah di aplikasi teller, tetapi parameter pemantauan transaksi dan pencocokan daftar masih memakai nilai lama.
Cara mengujinya sederhana: ambil sampel nasabah yang dinyatakan selesai, lalu bandingkan data di CIF, sistem pemantauan, dan dokumen pendukung. Jika ketiganya tidak sama, laporan belum menggambarkan kenyataan.
11. Rencana 30/60/90 Hari
30 hari pertama. Tetapkan kebijakan frekuensi berbasis risiko dan pilih satu segmen untuk dijadikan percontohan, misalnya nasabah berisiko tinggi atau nasabah dengan pembiayaan di atas ambang tertentu. Susun daftar populasi, format catatan kontak, dan alur persetujuan perubahan data.
60 hari berikutnya. Jalankan pengkinian pada segmen percontohan. Ukur hasilnya: berapa yang berhasil, berapa yang tidak, apa kendala utamanya. Perbaiki formulir, skrip percakapan petugas, dan tampilan layar CIF agar perubahan bisa dilakukan cepat. Mulai susun laporan rencana untuk periode berikutnya.
90 hari berikutnya. Perluas ke seluruh segmen sesuai jadwal. Tetapkan pemilik proses di unit kepatuhan dan di kantor cabang, jadwalkan reviu bulanan, dan siapkan format laporan realisasi. Uji apakah data yang diperbarui benar-benar dipakai sistem pemantauan transaksi.
12. Kesimpulan
Pengkinian data sering dianggap pekerjaan administratif karena hasilnya tidak langsung terlihat. Padahal, di sinilah seluruh program APU-PPT bertumpu. Profil yang benar membuat pemantauan transaksi, pencocokan daftar, analisis kredit, dan pelaporan SLIK bekerja di atas dasar yang sama.
POJK 8/2023 tidak memberi satu angka ajaib untuk semua nasabah. Yang diminta adalah pengkinian berbasis risiko, dokumentasi, rencana tahunan, realisasi tahunan, dan persetujuan Direksi. Bank yang memahami hal ini akan menyusun kebijakan yang bisa dijalankan, bukan kebijakan yang hanya bagus di atas kertas.
Untuk gambaran yang lebih luas tentang program APU-PPT, baca Penerapan APU-PPT di BPR dan BPRS. Untuk kewajiban pencocokan daftar, lihat DTTOT dan DPPSPM. Jika data nasabah juga dipakai untuk analisis kredit, artikel SLIK OJK untuk analisis kredit membahas sisi penggunaannya. Istilah seperti customer due diligence, pemilik manfaat, dan PEP dijelaskan di kamus singkat perbankan. Karena data nasabah adalah data pribadi, kewajiban pelindungannya dibahas di UU PDP untuk BPR dan BPRS.
Referensi
- Otoritas Jasa Keuangan — “POJK Nomor 8 Tahun 2023 tentang Penerapan Program Anti Pencucian Uang, Pencegahan Pendanaan Terorisme, dan Pencegahan Pendanaan Proliferasi Senjata Pemusnah Massal di Sektor Jasa Keuangan”. https://ojk.go.id/apu-ppt/id/peraturan/pojk/Pages/POJK-8-2023-.aspx
- Otoritas Jasa Keuangan — “Anti Pencucian Uang dan Pencegahan Pendanaan Terorisme (APU-PPT)”. https://ojk.go.id/apu-ppt/id/Pages/default.aspx
- BPK JDIH — “Undang-Undang Nomor 8 Tahun 2010 tentang Pencegahan dan Pemberantasan Tindak Pidana Pencucian Uang”. https://peraturan.bpk.go.id/Details/38776/uu-no-8-tahun-2010
- Pusat Pelaporan dan Analisis Transaksi Keuangan — portal resmi PPATK. https://www.ppatk.go.id/